
Золото (XAU/USD) стабилизировалось примерно в диапазоне $4 100-$4 200 с начала октября после резкой коррекции, в результате которой драгоценный металл оказался вблизи самых низких уровней с августа. С момента достижения исторического максимума вблизи $5 600 в январе золото потеряло примерно четверть своей стоимости под давлением роста доходности казначейских облигаций США и укрепления доллара США (USD).
Вопрос теперь заключается уже не просто в том, нашло ли золото дно, а в том, что может стать катализатором его следующего устойчивого ралли.
Почему одной голубиной ФРС больше недостаточно
Традиционная взаимосвязь золота с монетарной политикой в значительной степени отражает альтернативную стоимость владения им. В отличие от государственных облигаций, драгоценный металл не приносит процентного дохода, что делает его менее привлекательным при росте реальной доходности. Доходность 10-летних казначейских облигаций США недавно превысила 5,20%, достигнув самого высокого уровня с 2007 года. Реальная доходность также резко выросла, а доллар США приблизился к 18-месячному максимуму. Эти условия по-прежнему неблагоприятны для золота, даже несмотря на снижение ожиданий дальнейшего ужесточения политики Федеральной резервной системы (ФРС).
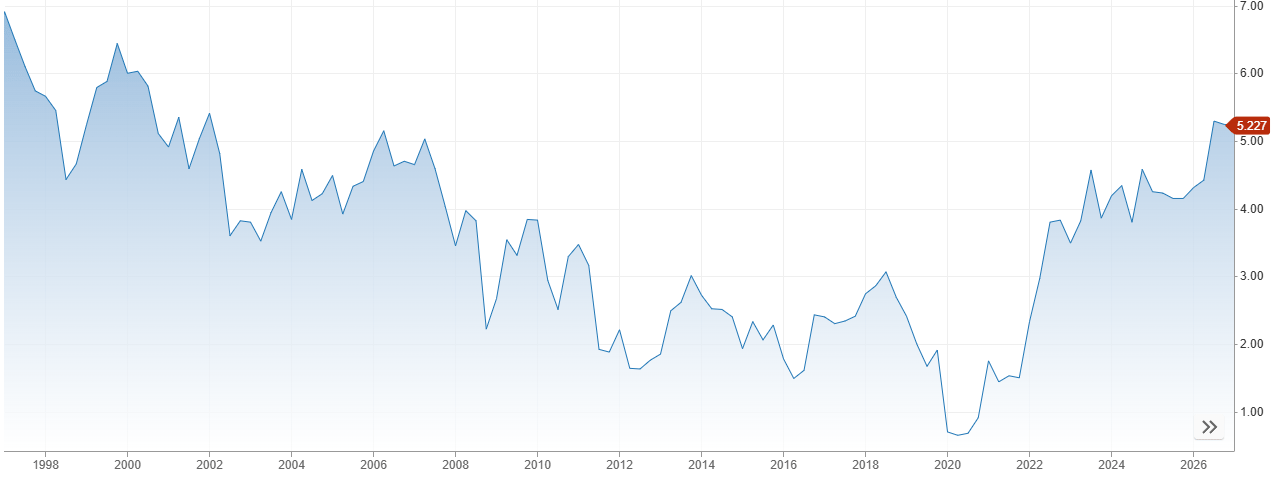
Проблема заключается в том, что ФРС напрямую контролирует краткосрочные процентные ставки, но не всю кривую доходности. Доходность долгосрочных облигаций также отражает инфляционные ожидания, потребности правительства в заимствованиях и срочную премию, которую требуют инвесторы за владение долгосрочными долговыми обязательствами. Следовательно, долгосрочная доходность может оставаться повышенной, даже когда рынки ожидают менее ограничительной политики центрального банка.
В OCBC объясняют: "Это подтверждает нашу точку зрения о том, что одного лишь снижения риска повышения ставки ФРС может быть недостаточно для следующего этапа роста золота. Более устойчивое снижение долгосрочной/реальной доходности и курса доллара США стало бы более очевидным катализатором восстановления золота."
Снижение ожиданий очередного повышения процентной ставки уменьшило непосредственное давление со стороны монетарной политики, однако рынок облигаций не обеспечил устойчивого снижения долгосрочной доходности, необходимого для стабильного восстановления цен на золото.
Проблема долга в $40 трлн меняет ситуацию
Перспективы бюджетной политики США приобретают все большее значение как для доходности казначейских облигаций, так и для золота. Согласно данным Министерства финансов США, общий объем федерального долга уже превышает $40 трлн. Между тем Бюджетное управление Конгресса (CBO) прогнозирует, что федеральный долг, находящийся у населения, вырастет примерно со 101% валового внутреннего продукта (ВВП) в 2026 году до 120% к 2036 году. Ожидается, что ежегодные чистые процентные расходы за тот же период вырастут примерно с $1 трлн до $2,1 трлн.
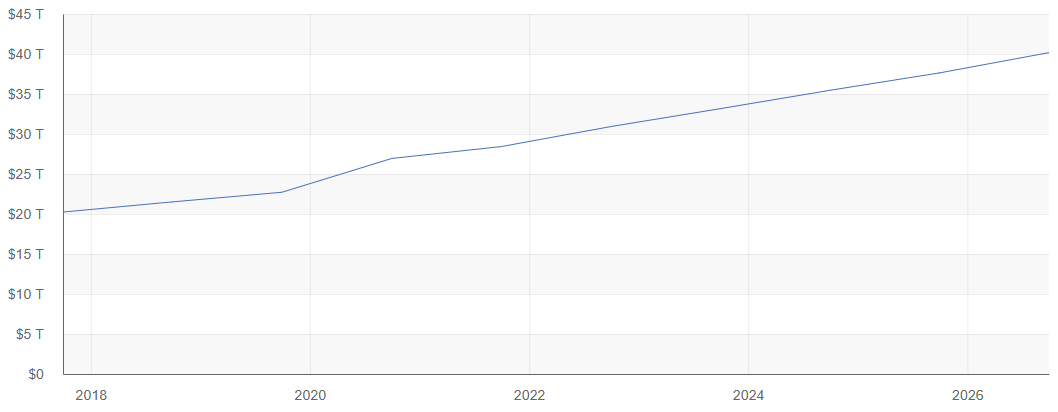
Это создает сложный компромисс в сфере политики. ФРС нуждается в достаточно ограничительных монетарных условиях для контроля инфляции. Однако стабильно высокие процентные ставки увеличивают стоимость рефинансирования государственного долга, потенциально усугубляя бюджетные дисбалансы. Таким образом, более высокие затраты на заимствования могут способствовать дополнительному выпуску долговых обязательств, что само по себе способно усилить повышательное давление на доходность казначейских облигаций.
State Street Investment Management отмечает еще один аспект этой проблемы. В исследовании, опубликованном в сентябре, компания указала, что доля иностранных инвесторов в обращающихся казначейских облигациях США снизилась примерно с 50% в 2010 году до 31% в 2025 году. За более длительный период доля казначейских облигаций США в официальных валютных резервах иностранных государств сократилась примерно с 30% в 2000 году до 25% в 2025 году, тогда как доля золота выросла примерно с 9% почти до 22%. Это изменение указывает на то, что некоторые управляющие резервами постепенно диверсифицируют активы, отказываясь от государственного долга США. State Street также оценила срочную премию по 10-летним казначейским облигациям примерно в 0,8% — это самый высокий уровень более чем за десятилетие.
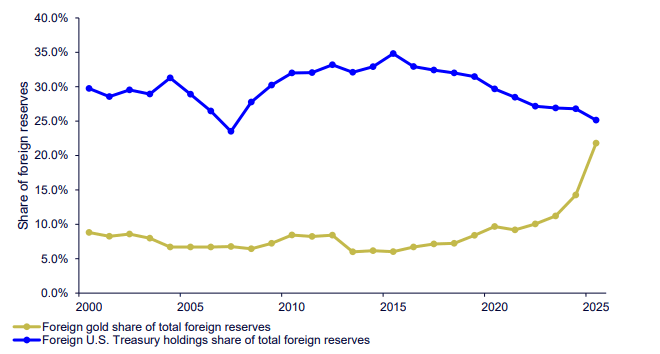
Для золота последствия неоднозначны. Более высокая доходность казначейских облигаций обычно поддерживает доллар США и увеличивает альтернативную стоимость владения драгоценным металлом. Однако если рост доходности все чаще отражает опасения по поводу устойчивости бюджетной политики, а не экономическую силу, инвесторы могут начать сомневаться в привлекательности государственного долга США как долгосрочного средства сохранения стоимости. В конечном итоге это различие может сыграть на руку золоту.
Финансовая репрессия может стать настоящим катализатором
Финансовая репрессия относится к мерам, направленным на перераспределение сбережений в пользу финансирования правительства при сохранении стоимости заимствований ниже уровней, которые в противном случае могли бы установиться на свободных рынках. Такие меры могут включать устойчиво отрицательные реальные процентные ставки, регуляторные стимулы для владения государственными облигациями или интервенции, направленные на сдерживание долгосрочной доходности.
Механизм лежит на поверхности: когда номинальные процентные ставки в течение длительного периода остаются ниже инфляции, реальная стоимость непогашенного государственного долга снижается. Владельцы облигаций фактически берут на себя часть этой корректировки из-за потери покупательной способности.
Для золота этот сценарий может оказаться значительно более бычьим, чем традиционное смягчение монетарной политики. Когда ФРС снижает ставки на фоне замедления инфляции, более низкая доходность уменьшает альтернативные издержки владения золотом. Но когда политики намеренно сдерживают стоимость заимствований, а инфляция остается высокой, реальная доходность может устойчиво уйти в отрицательную область, усиливая спрос на активы, которые воспринимаются как защита от обесценивания валюты.
Bank of America (BofA) отмечает это различие: "Несмотря на то, что бюджетный дефицит США широко обсуждается на рынке золота, одно лишь повышение срочной премии обычно не оказывало бычьего влияния на золото. Поэтому, если фискальная политика не станет более ортодоксальной, мы считаем, что более значимыми драйверами станут завершение цикла повышения ставок или, что еще важнее, возвращение обеспокоенности по поводу финансовых репрессий. Если бы Казначейство вмешалось в рынок облигаций, профинансировало это за счет выпуска краткосрочного долга, а затем ФРС обеспечила сохранение низких ставок по краткосрочным инструментам, это, скорее всего, вновь вызвало бы обеспокоенность по поводу обесценивания доллара США — очень бычий сценарий для золота."
Аргумент банка заключается в том, что одного лишь роста срочных премий недостаточно для повышения цен на золото. Пока доходность свободно растет, облигации продолжают оставаться относительно привлекательными. Более значимый перелом наступил бы в том случае, если бы политики попытались не допустить роста стоимости заимствований в соответствии с фискальными и инфляционными рисками. Такой сдвиг мог бы ослабить доверие к покупательной способности доллара США и побудить инвесторов искать альтернативные средства сохранения стоимости.
Финансовые репрессии не обязательно потребуют прямого контроля над доходностью. Они могут постепенно возникнуть в результате мер, благоприятствующих государственному финансированию и подавляющих реальную доходность. Однако обычные интервенции для поддержания ликвидности рынка облигаций сами по себе финансовыми репрессиями не являются. Определяющей особенностью станет устойчивая политика, которая приносит выгоду государственным заемщикам за счет доходности вкладчиков с поправкой на инфляцию.
Когда рост доходности казначейских облигаций становится предупредительным сигналом
Идея о том, что более высокая доходность облигаций в конечном итоге может поддержать золото, на первый взгляд кажется противоречивой. Однако устойчиво высокая доходность также увеличивает расходы федерального правительства на обслуживание долга, потенциально усиливая давление на политиков с целью стабилизации рынка облигаций. Инвесторы могут начать ожидать такой интервенции еще до ее фактического проведения. GivTrade, слова которой цитирует The Wall Street Journal, отражает этот потенциальный сдвиг: "Переломный момент наступает тогда, когда инвесторы перестают спрашивать, сколько приносит облигация, и начинают спрашивать, почему она должна приносить так много."
Это различие лежит в основе структурного бычьего сценария. Высокая доходность поддерживает доллар, когда отражает экономическую силу и доверие к монетарной политике. Но когда она все чаще сигнализирует о фискальном стрессе, то в конечном итоге может подорвать доверие к активам, которые должна делать привлекательными.
Если впоследствии политики попытаются сдержать эту доходность, золото может выиграть от ожиданий снижения реальной доходности и обесценивания валюты. Такой исход не является ни неизбежным, ни немедленным. Рост реальной доходности может еще некоторое время оказывать давление на золото, а Соединенные Штаты (США) могут так и не принять режим открытых финансовых репрессий.
Тем не менее растущее противоречие между расходами на обслуживание долга и целями монетарной политики делает такую возможность все более актуальной.
Что может спровоцировать следующее ралли золота?
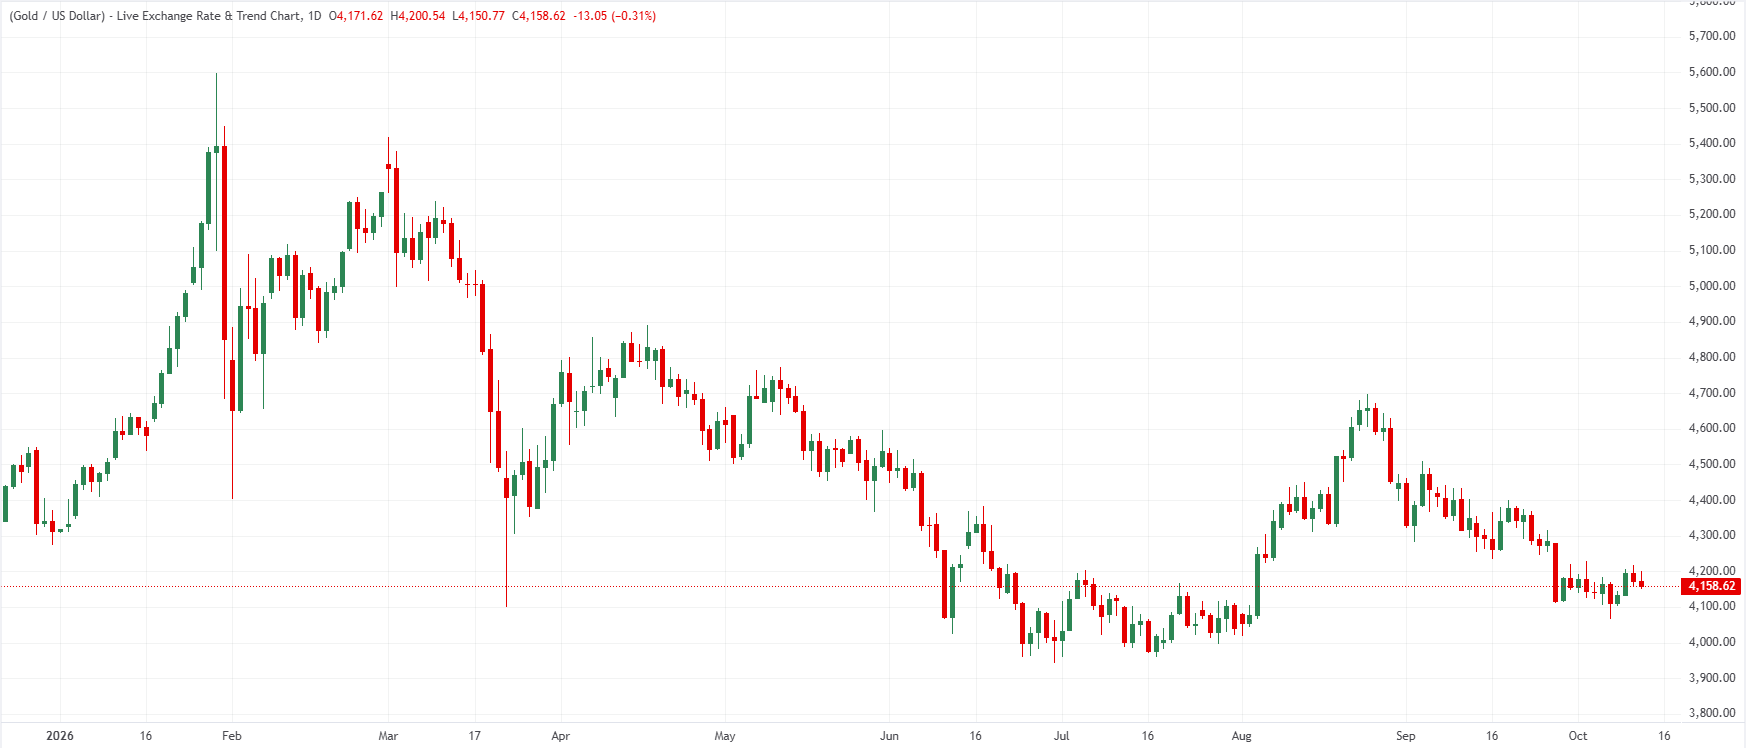
Три макроэкономических события могут определить следующее значительное движение золота. Первым станет устойчивое снижение инфляции в США, которое позволит ФРС занять менее жесткую позицию, одновременно оказывая давление на реальную доходность и доллар. Предстоящий сентябрьский отчет по индексу потребительских цен (CPI) может дать первый сигнал о том, становится ли этот сценарий более вероятным.
Второй сценарий предполагает сохранение высокой инфляции, чему потенциально могут способствовать напряженность на энергетических рынках, связанная с конфликтом на Ближнем Востоке. Это может сохранить жесткую монетарную политику и высокую доходность казначейских облигаций, продолжая оказывать давление на золото и потенциально вновь направляя внимание рынка к уровню $4 000.
Третий, более структурный сценарий предполагает усиление давления на государственное финансирование США. Если долгосрочная доходность продолжит расти из-за фискальных проблем, рынки могут начать ожидать более активного вмешательства Казначейства или мер, направленных на сдерживание стоимости заимствований. Если эти меры будут сочетаться с устойчивой инфляцией, ожидания финансовых репрессий могут усилить спрос на золото как на защиту от снижения реальной доходности и обесценивания валюты. Этот третий сценарий в конечном итоге может оказаться более мощным, чем традиционный цикл смягчения политики ФРС.
Пока золото остается зажатым между краткосрочными монетарными препятствиями и долгосрочными фискальными проблемами. Более слабый доллар США и снижение реальной доходности обеспечили бы наиболее очевидную поддержку в ближайшей перспективе, однако следующее крупное бычье движение может зависеть от более фундаментального изменения в оценке инвесторами государственного долга США.
Следующее устойчивое ралли золота может начаться не тогда, когда ФРС наконец снизит процентные ставки. Оно может начаться тогда, когда инвесторы придут к выводу, что Соединенные Штаты больше не могут позволить себе бесконечный рост доходности казначейских облигаций. И в такой обстановке золоту не понадобится голубиная ФРС. Ему понадобится рынок, который начнет закладывать в цены финансовые репрессии.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD остается в спросе вблизи 1,1200
EUR/USD сумела отложить в сторону два дневных снижения подряд в довольно позитивную сессию во вторник, балансируя около отметки 1,1200 на фоне возобновившегося давления продаж на доллар США и ослабления опасений вокруг ближневосточного кризиса.
GBP/USD поднимается к дневным максимумам вблизи 1,3250
GBP/USD вновь набирает обороты роста и тестирует район 1,3250, или дневные максимумы, во вторник. Заметный рост Cable обусловлен общим улучшением настроений в отношении рискованных активов и ослаблением опасений вокруг конфликта между США и Ираном.

Золото: медведи не могут пробить вниз уровень $4 150
Золото теперь растеряло первоначальный рост и возобновляет снижение, вновь тестируя район $4 160 за тройскую унцию во вторник. Откат драгоценного металла происходит несмотря на новый нисходящий тренд доллара США в сочетании со смешанной динамикой доходности казначейских облигаций США по всему спектру рынка и ослаблением напряженности на геополитическом фронте.
Биткоин восстанавливается, несмотря на осторожные настроения
Биткоин отскакивает более чем на 2%, торгуясь выше $83 500 во вторник, восстанавливая потери предыдущего дня. Сохраняющаяся геополитическая напряженность и неоднозначные сигналы продолжают оказывать давление на интерес к риску, сохраняя осторожность инвесторов, несмотря на восстановление BTC.

Форекс сегодня: доллар отступил от 18-месячного максимума на фоне снижения доходности облигаций и цен на нефть
Вот что нужно знать во вторник, 13 октября: Индекс доллара США (DXY) отступает от 18-месячного максимума к отметке 102,35 после выходного дня на некоторых рынках США. Доходность 10-летних казначейских облигаций снижается, а цены на нефть падают. Позднее сегодня будут опубликованы данные ADP по занятости в США и данные по продажам вторичного жилья.