
EUR/USD уже резко упала, но силы, толкающие пару вниз, становятся все более взаимосвязанными. Опасения по поводу состояния государственных финансов Франции, возобновившееся давление со стороны энергетического рынка и неудобная дилемма в области политики для Европейского центрального банка (ЕЦБ) сталкиваются с экономикой США, которая по-прежнему дает Федеральной резервной системе (ФРС) мало оснований для голубиного разворота. Рынки опционов указывают на то, что инвесторы серьезно воспринимают понижательный риск. Путь к 1,1000 все сложнее игнорировать.
Еще несколько недель назад приближение EUR/USD к 1,1000 выглядело бы агрессивным прогнозом. Теперь это выглядит значительно менее нереалистично.
Евро (EUR) оказался под возобновившимся давлением на фоне усиления опасений по поводу состояния государственных финансов Франции, роста цен на энергоносители и переоценки инвесторами относительных перспектив монетарной политики по обе стороны Атлантики.
Ни один из этих факторов сам по себе не обязательно представляет собой решающий аргумент в пользу существенного ослабления европейской валюты. Однако вместе они начинают формировать гораздо более неудобную макроэкономическую картину.
Что еще важнее, слабость больше не ограничивается спотовым рынком.
Анализ риск-реверсалов EUR/USD показывает, что инвесторы платят необычно высокую премию за защиту от падения даже с учетом недавнего снижения валютной пары.
Это указывает на то, что рынок опционов видит нечто потенциально более значимое, чем обычная коррекция.
Франция превращает политическую неопределенность в риск для евро
Франция стала наиболее непосредственным источником давления.
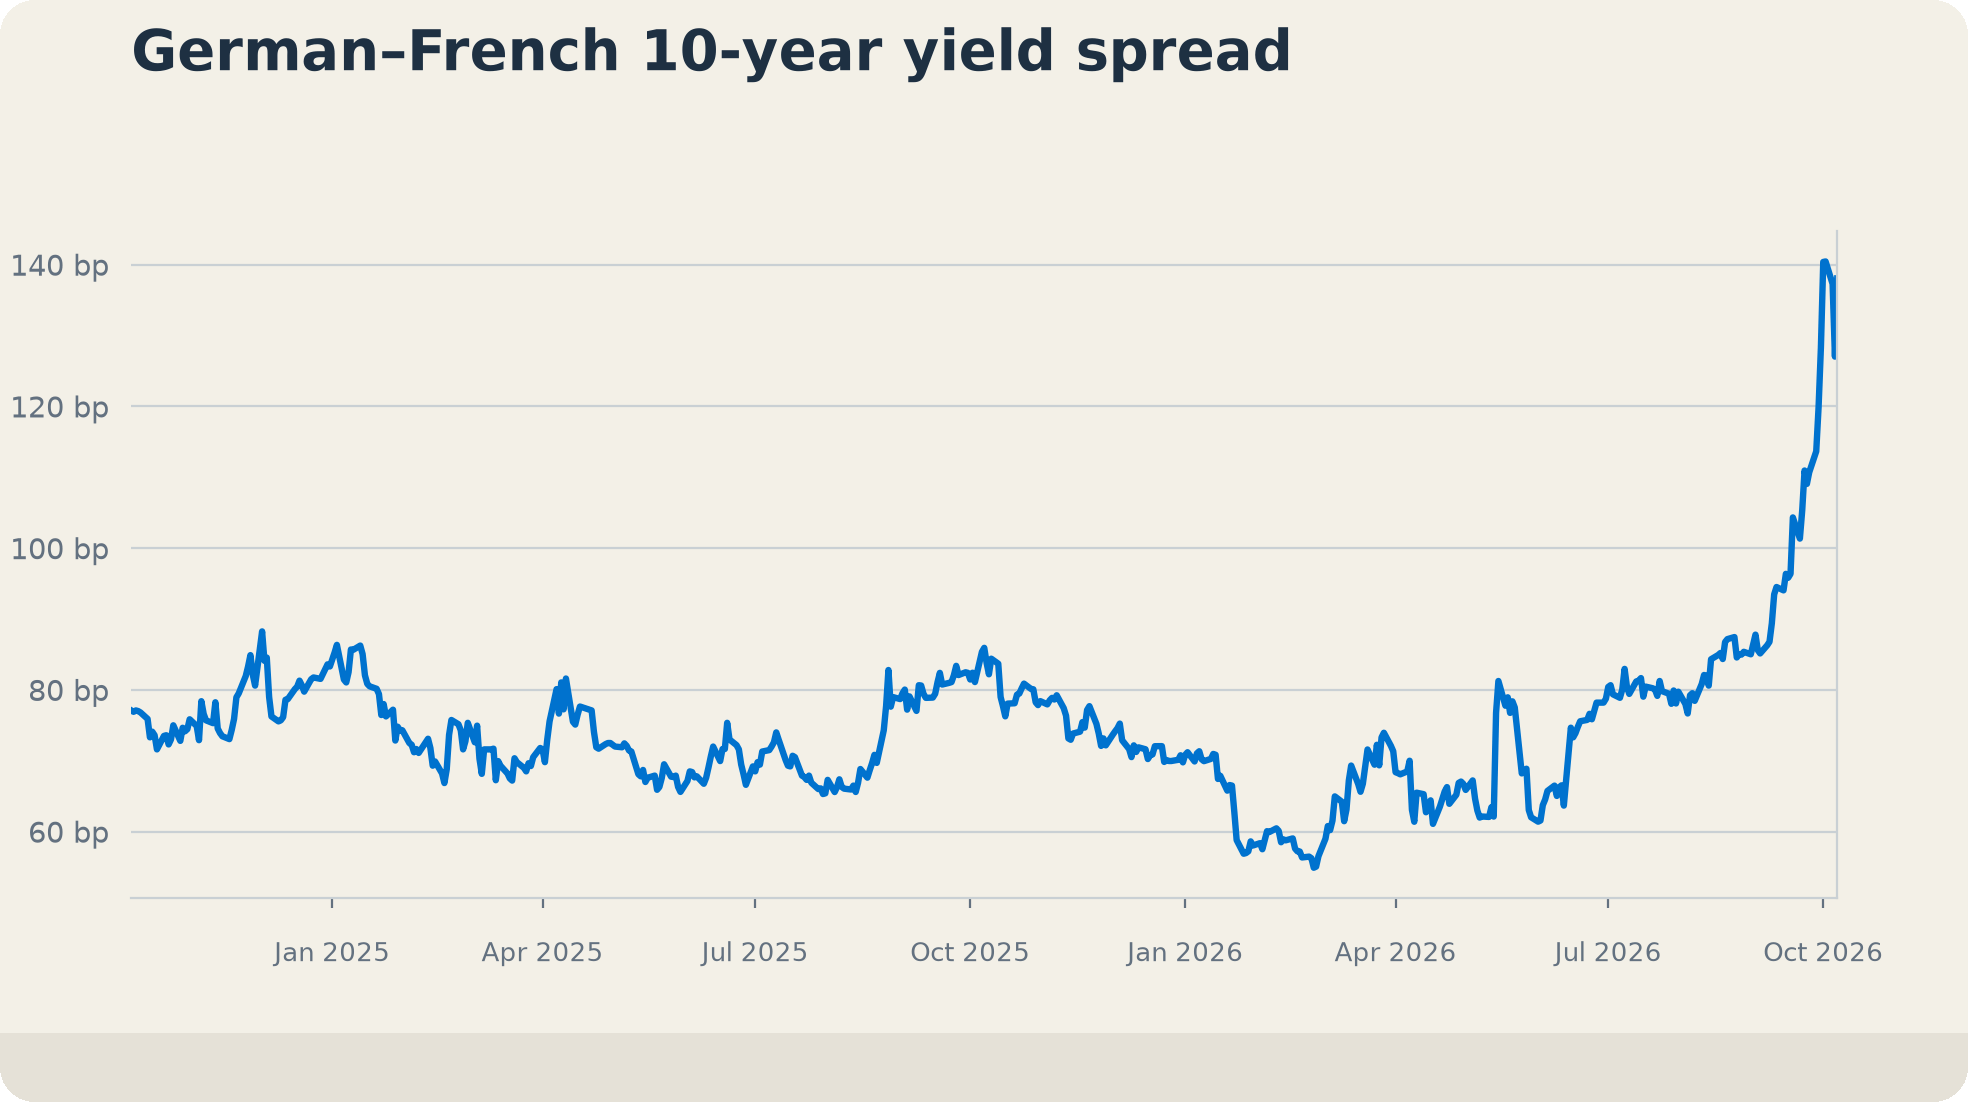
Растущие опасения по поводу состояния государственных финансов страны привели к резкому расширению спредов между французскими и немецкими государственными облигациями, возродив проблему, с которой еврозона неоднократно сталкивалась после долгового кризиса: монетарная политика может быть общей, но фискальный риск таковым не является.
Для валютного рынка важность расширения французских спредов выходит за пределы самой Франции.
Устойчивое расширение спредов повышает вероятность нового фрагментационного риска для европейских активов. Оно может увеличить стоимость финансирования, ослабить доверие инвесторов и в конечном итоге осложнить способность ЕЦБ реагировать на инфляцию.
Последний момент особенно важен.
В обычных обстоятельствах устойчивая инфляция должна усиливать ожидания более жесткой монетарной политики и потенциально поддерживать валюту.
Но еврозона движется в далеко не обычных условиях.
Если ужесточение финансовых условий будет происходить через рынок суверенных облигаций по мере ослабления экономического роста, терпимость ЕЦБ к дальнейшему ужесточению станет значительно более ограниченной.
Таким образом, Франция рискует превратить то, что изначально выглядело как внутренняя фискальная проблема, в более широкое ограничение для монетарной политики Европы.
Для EUR/USD это имеет значение.
Энергетическая проблема Европы возвращается
Устойчивый рост цен на энергоносители добавляет еще один уровень сложности.
Европа по-прежнему значительно сильнее зависит от импортной энергии, чем США, а это означает, что устойчивый рост цен на нефть и газ представляет собой одновременно инфляционный шок и ухудшение условий торговли региона.
Такое сочетание особенно неблагоприятно для евро.
Более высокие затраты на энергоносители снижают покупательную способность домохозяйств, сокращают корпоративную маржу и ослабляют внутренний спрос. В то же время они могут препятствовать снижению общей инфляции такими быстрыми темпами, как того хотели бы представители регулятора.
Таким образом, ЕЦБ может столкнуться со все более неудобным сочетанием: более высокой инфляцией, более слабым ростом и ужесточением финансовых условий.
Это сильно отличается от традиционной взаимосвязи на валютном рынке, при которой более высокая инфляция приводит к тому, что рынки закладывают более высокие процентные ставки и, следовательно, более сильную валюту.
Если инфляция в основном обусловлена импортной энергией, а не чрезмерным внутренним спросом, дополнительное ужесточение монетарной политики не сможет устранить источник проблемы. Однако оно может еще сильнее ослабить экономическую активность.
Для валюты это различие имеет решающее значение.
Таким образом, энергетический шок может стать еще одной причиной, по которой инвесторы будут требовать более высокую премию за риск при владении европейскими активами, а не основанием ожидать агрессивно ястребиного ЕЦБ.
ФРС сталкивается с совершенно иной проблемой
По другую сторону Атлантики дилемма в области политики выглядит заметно иначе.
Инфляция в США остается высокой, но экономика в целом продолжает демонстрировать значительную устойчивость, которую рынки окрестили "исключительностью".
Это сочетание позволило рынкам сохранять ожидания дальнейшего ужесточения политики Федеральной резервной системы и, что, возможно, еще важнее, дало инвесторам мало оснований ожидать существенного смягчения политики.
Расхождение с Европой носит тонкий характер, но становится все более важным.
Медвежий аргумент в пользу EUR/USD не требует от ФРС начала нового агрессивного цикла повышения ставок.
Достаточно лишь, чтобы экономическая активность в США оставалась достаточно устойчивой, а инфляция — достаточно устойчивой, чтобы ФРС сохраняла ограничительную политику или ужесточила ее несколько сильнее, в то время как ЕЦБ будет все больше ограничен более слабым ростом, фискальным стрессом и расширением спредов между суверенными облигациями.
Относительные перспективы политики продолжают складываться в пользу доллара США.
Для валютного курса относительные условия важнее абсолютных.
И в настоящее время эти относительные условия становятся все менее благоприятными для евро.
Трейдеры опционов опережают спотовый рынок
Рынок опционов дает один из наиболее четких сигналов того, что инвесторы весьма серьезно воспринимают ухудшение положения единой валюты.
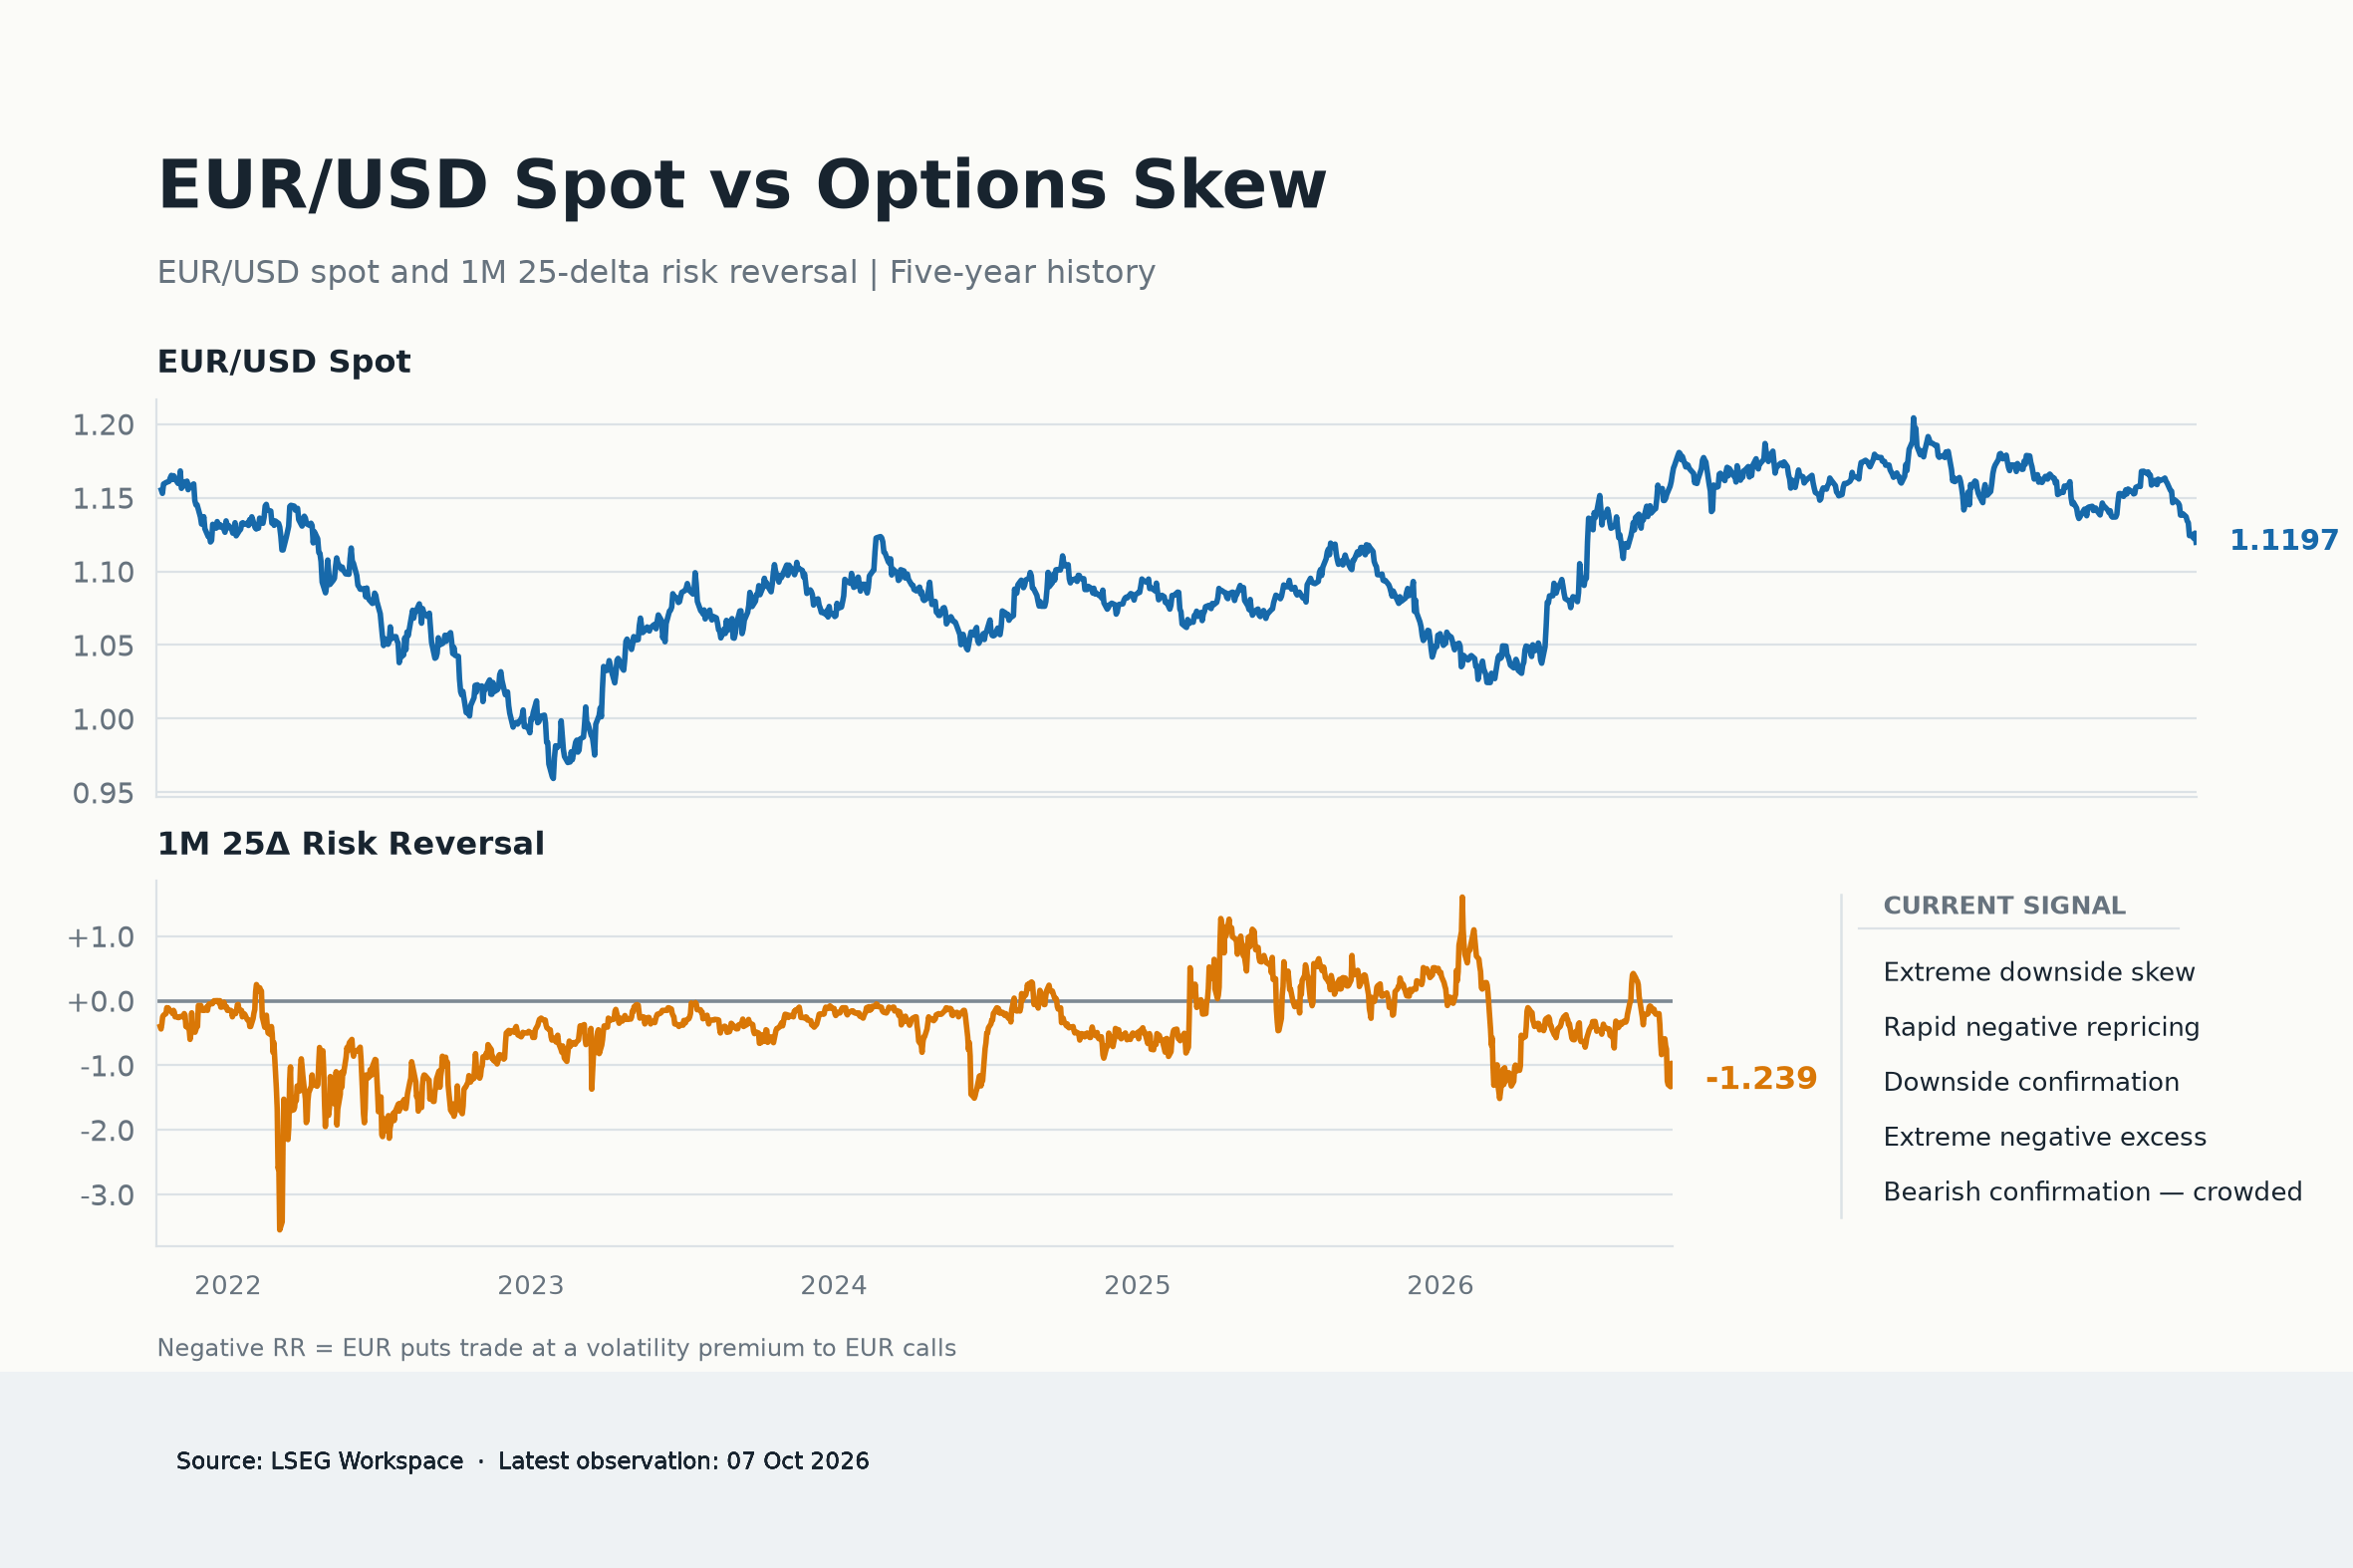
Действительно, в среду одномесячные 25-дельта риск-реверсалы EUR/USD снизились до -1,239, что свидетельствует о выраженном предпочтении рынком опционов на продажу евро опционам на его покупку.
Сам по себе этот уровень является медвежьим, хотя и не является исторически экстремальным. Текущий риск-реверсал находится почти на уровне 10-го процентиля своего пятилетнего распределения, а z-показатель составляет -1,43.
Более важный сигнал заключается в том, как быстро рынок достиг этого уровня.
Одномесячный риск-реверсал ухудшился на -1,042 пункта волатильности за последний месяц, что находится чуть ниже 5-го перцентиля пятилетнего распределения. Даже за последнюю неделю перекос ухудшился еще на -0,487 пункта.
Иными словами, выделяется не только объем защиты от снижения, которой в настоящее время располагают инвесторы. Важна скорость, с которой они ее приобретают.
Проверим скорректированную с учетом спотовой цены модель:
EUR/USD снизилась примерно на 3,70% за тот же одномесячный период. На основе исторической взаимосвязи между движениями спотовой цены и риск-реверсалами такое снижение обычно приводило бы к изменению опционного перекоса примерно на -0,550 пункта.
Фактическое изменение составило -1,042.
Это означает избыточную медвежью переоценку примерно на -0,493 пункта волатильности сверх того, что исторически подразумевало бы одно лишь снижение EUR/USD. Внерыборочный остаток находится на уровне 9,1-го перцентиля своего распределения.
Таким образом, опционы не просто следуют за спотовой ценой вниз.
Они подтверждают снижение, закладывая в цены дополнительный уровень риска снижения.
Спекулянты уже присоединились к сделке
Фьючерсный рынок демонстрирует столь же медвежью картину, хотя и вносит важное предупреждение.
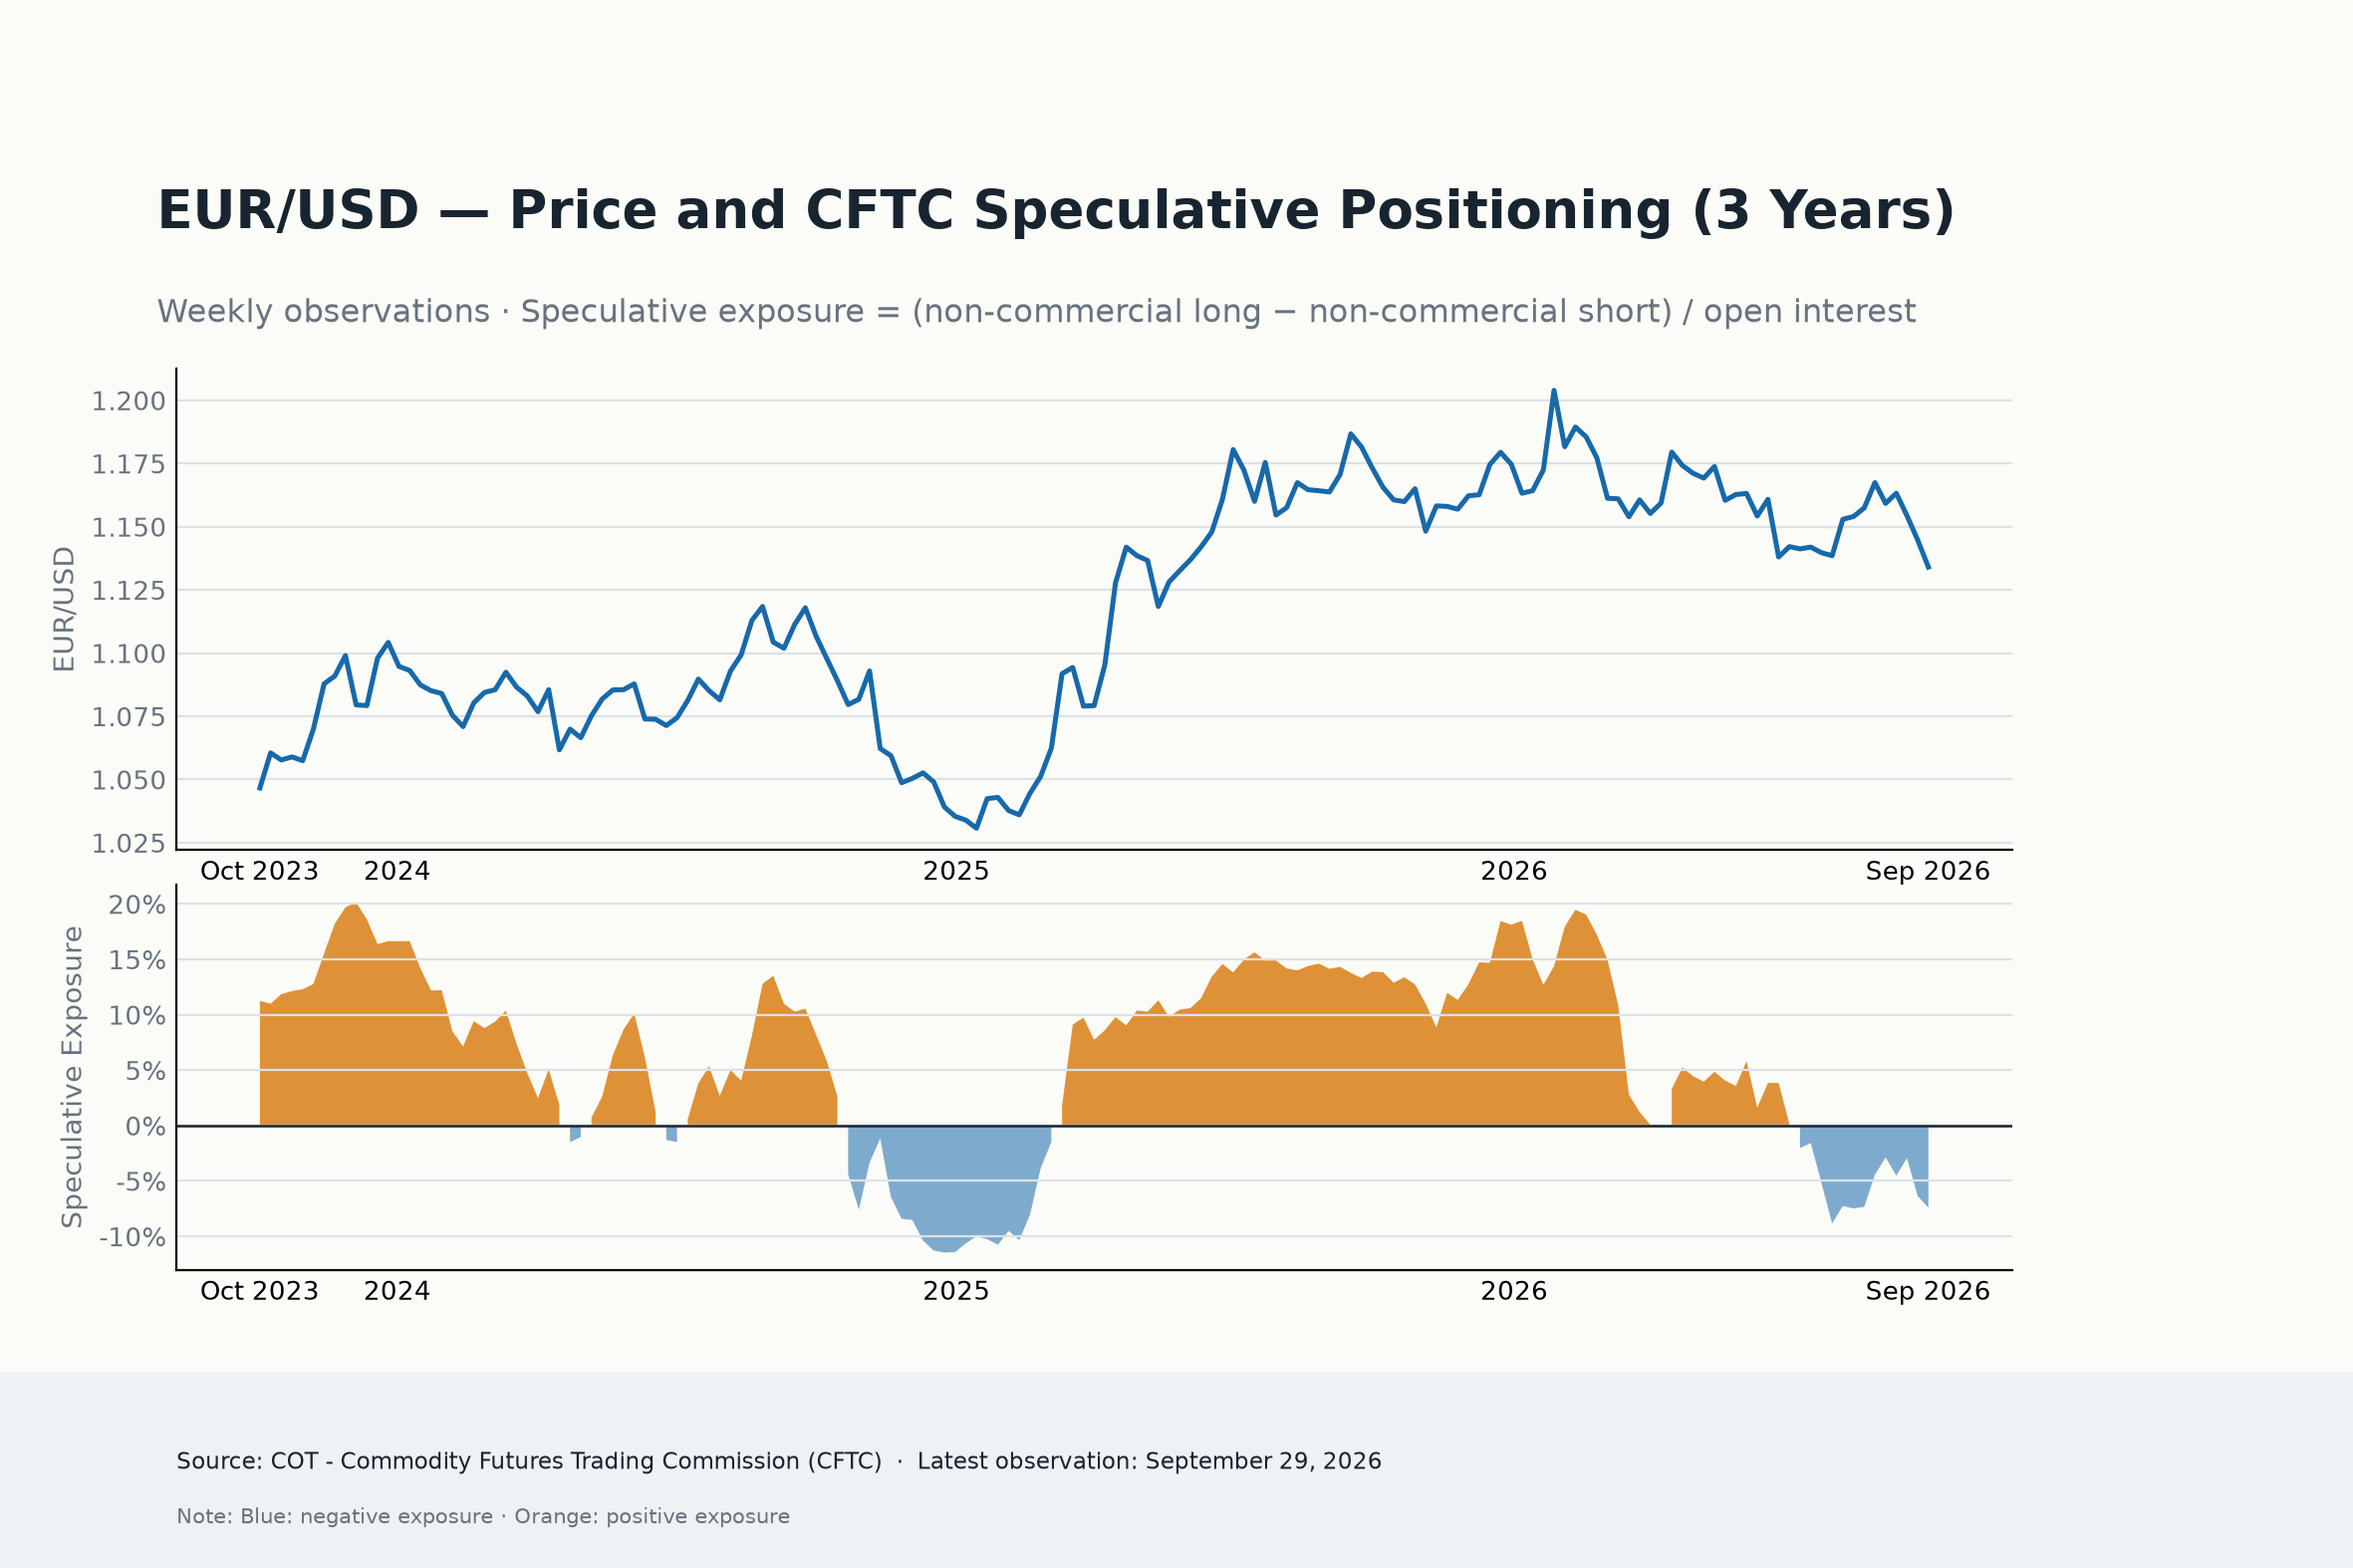
Данные Комиссии по торговле товарными фьючерсами (CFTC) за неделю, завершившуюся 29 сентября, показали, что чистая спекулятивная позиция по EUR сократилась почти до 63,3 тыс. контрактов после очередных чистых продаж примерно 11 тыс. контрактов за неделю.
Что еще более примечательно, чистая позиция ухудшилась более чем на 38,3 тыс. контрактов всего за четыре недели.
Это означает, что позиция по EUR находится лишь на 3,5-м перцентиле ее пятилетнего распределения, а z-показатель составляет -1,74.
Таким образом, в отличие от рынка опционов, где скорость медвежьей переоценки более экстремальна, чем абсолютный уровень, спекулятивная фьючерсная позиция уже приближается к исторически медвежьему концу своего диапазона.
Открытый интерес также находится на уровне 91,2-го перцентиля, что указывает на то, что движение происходило при значительном участии рынка, а не просто отражало закрытие инвесторами существующих позиций.
Это важно по двум причинам.
Во-первых, это обеспечивает необычно сильное подтверждение основного движения.
Спотовая цена снижается. Трейдеры на рынке опционов стремительно платят за защиту от снижения. А спекулятивные фьючерсные счета агрессивно наращивают чистые короткие позиции по EUR.
Таким образом, три различные части валютного рынка указывают в одном направлении.
Но у этого сигнала есть и другая сторона: медвежья сделка по EUR становится переполненной.
При нахождении на 3,5-м перцентиле пятилетнего распределения позиций рынок уже нельзя описать как слегка ориентированный на дальнейшее ослабление евро. Значительный объем медвежьей уверенности уже заложен в спекулятивные портфели.
Это не отменяет сценарий движения к 1,1000.
Это меняет вероятную траекторию движения к нему.
Дальнейшее ослабление EUR/USD может все чаще прерываться резкими ралли на покрытии коротких позиций, особенно после любого улучшения фискальных настроений во Франции, снижения цен на энергоносители или более слабых, чем ожидалось, данных по инфляции в США.
Это различие важно. Переполненная позиция не обязательно является ошибочной.
Переполненное позиционирование становится особенно опасным, когда фундаментальный катализатор, поддерживающий сделку, исчезает.
Пока этого не произошло.
Фискальные проблемы Франции остаются нерешенными, зависимость Европы от энергоносителей усилилась, перед ЕЦБ встает все более сложный компромисс между инфляцией и ростом, а устойчивые фундаментальные показатели США продолжают поддерживать ожидания сохранения жесткой политики ФРС.
Спекулянты уже могут иметь значительные короткие позиции по евро.
Но до сих пор макроэкономическая среда продолжает давать им основания сохранять их.
Почему 1,1000 больше не выглядит экстремальной целью
Совокупный сигнал необычно согласованный.
Спотовая цена указывает на снижение тренда. Опционы показывают, что инвесторы хеджируют дополнительное снижение быстрее, чем это оправдывало бы одно лишь падение спотовой цены. Позиционирование по данным CFTC говорит о том, что спекулятивные деньги агрессивно присоединились к движению.
Это мощное подтверждение.
Именно поэтому путь от текущих уровней к 1,1000 все больше выглядит не как сценарий маловероятного экстремального риска, а как правдоподобное продолжение существующего тренда.
Главная проблема для этого прогноза теперь может заключаться не в поиске нового медвежьего катализатора.
Ею может стать позиционирование.
Поскольку спекулятивные короткие позиции по EUR уже значительно растянуты, пара становится все более уязвимой для резких контртрендовых ралли. Благоприятный заголовок о фискальной ситуации во Франции, снижение цен на энергоносители или существенный пересмотр ожиданий относительно ужесточения политики ФРС могут спровоцировать значительное закрытие коротких позиций.
Но если ни одно из этих событий не изменит базовую макроэкономическую конфигурацию, такие ралли все чаще могут представлять собой коррекции в рамках более широкого медвежьего тренда, а не свидетельствовать о завершении самого тренда: столь популярная стратегия «продавать на ралли».
Таким образом, 1,1000 остается надежной целью снижения, но, вероятно, EUR/USD достигнет ее не по прямой.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD сокращает потери, вернувшись к 1,1200
EUR/USD вновь набирает обороты и в четверг возвращается в район 1,1200. Несмотря на отскок от более ранних минимумов, пара остается под давлением на фоне сохраняющейся силы доллара США и сохраняющихся опасений по поводу бюджетных перспектив Франции.
GBP/USD выглядит колеблющимся чуть выше 1,3200
GBP/USD удается отскочить от минимумов вблизи 1,1380 и отвоевать область выше 1,3200, круглого уровня, в четверг. Между тем, фунт стерлингов не может набрать темп, поскольку устойчивый спрос на доллар США и повсеместная слабость среди чувствительных к риску активов продолжают давить на настроения.

Золото набирает темп; внимание снова на $4 150
Золото вновь обретает некоторую устойчивость и поднимается обратно в район отметки $4 150 за тройскую унцию на фоне неплохого роста в четверг. Восстановление желтого металла следует за некоторой утратой импульса в укреплении доллара США и небольшим снижением доходности казначейских облигаций США в сегменте 10-30 лет.
Криптовалюты сегодня: биткоин, Ethereum, XRP продолжают распродажу на фоне оттока из ETF
Bitcoin (BTC) продолжает снижение ниже $83 000 в четверг, поскольку усилившееся давление продаж оказывает давление на рынок. Ведущие альткоины, включая Ethereum (ETH) и Ripple (XRP), повторяют общерыночный откат, при этом ETH опускается ниже $2 600, а XRP тестирует поддержку на уровне $1,40
Форекс сегодня: евро стабилизируется, пока рынки ожидают комментариев представителей центральных банков
Вот что нужно знать в четверг, 8 октября: Евро (EUR) торгуется без изменений по отношению к конкурентам на европейской сессии в четверг после значительных потерь в середине недели. Позднее сегодня представители ЕЦБ, Банка Англии и Федрезерва США выступят с речами.