
Рынок быстро изменил свое мнение относительно Федеральной резервной системы (ФРС). Всего неделю назад инвесторы считали повышение процентной ставки в октябре наиболее вероятным исходом. Однако с тех пор более слабая инфляция и осторожные комментарии представителей ФРС превратили сохранение ставки без изменений в базовый сценарий.
Тем не менее за этим резким пересмотром ожиданий американская экономика подает значительно менее голубиный сигнал. Занятость остается устойчивой, потребители продолжают тратить средства, а экономический рост оказался сильнее, чем оценивалось ранее. Инфляция преподнесла неприятный сюрприз в сторону снижения, но остается значительно выше целевого уровня центрального банка. В совокупности эти данные могут оправдать ожидание в октябре, но не обязательно дают основания для завершения цикла ужесточения.
Это различие имеет решающее значение для финансовых рынков. Все чаще вопрос заключается не в том, приостановит ли ФРС повышение ставки в октябре, а в том, не отложит ли эта пауза очередное повышение процентной ставки до декабря.
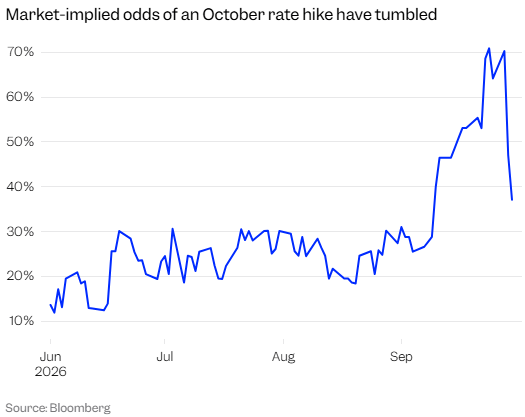
Рынки резко пересмотрели ожидания по октябрю
Инфляция является катализатором сдвига в ожиданиях. Индекс цен на товары личного потребления (PCE) в августе вырос на 0,3% м/м, в то время как годовая инфляция осталась на уровне 3,4%, ниже ожидавшихся рынками 3,7%. Базовая инфляция PCE, исключающая волатильные продовольственные и энергетические компоненты и являющаяся предпочтительным показателем инфляции для ФРС, составила 3% г/г, также оказавшись ниже ожиданий. Предыдущие значения также были пересмотрены в сторону понижения, что улучшило картину инфляции настолько, что снизило непосредственное давление на представителей ФРС.
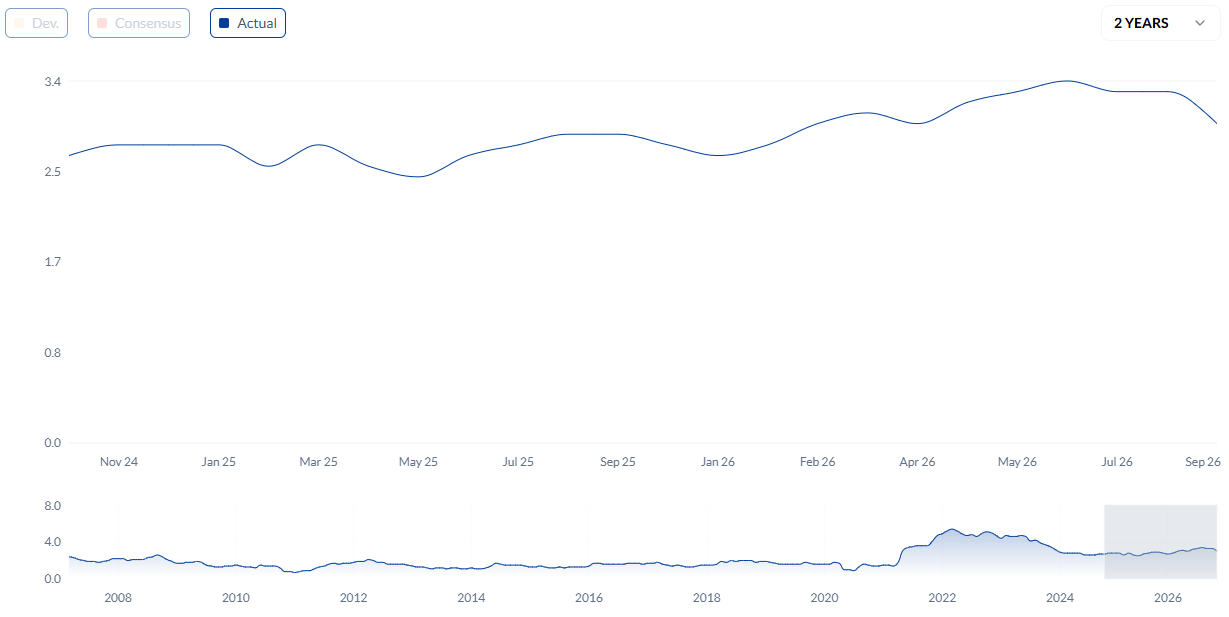
Рынки быстро отреагировали: согласно инструменту FedWatch от CME Group, вероятность повышения ставки ФРС в октябре снизилась примерно до 37% с более чем 70% неделей ранее. Иными словами, инвесторы перешли от восприятия очередного повышения ставки в октябре как базового сценария к мнению о том, что сохранение ставки без изменений значительно более вероятно.
Президент ФРБ Нью-Йорка Джон Уильямс помог ускорить этот сдвиг, заявив, что у представителей ФРС есть время для оценки поступающей информации после повышения ставки в сентябре.
Deutsche Bank видит практически такое же различие между отсрочкой и отказом от очередного повышения ставки. Экономисты банка утверждают, что отчет по инфляции снижает срочность действий ФРС в октябре. Тем не менее они по-прежнему ожидают очередного повышения ставки в декабре, поскольку инфляция остается слишком высокой.
Это важный нюанс. Рынки закладывают в цены выжидательную позицию. Они пока не закладывают в цены победу над инфляцией.
Данные по занятости усложняют сценарий паузы
Проблема для более устойчивого голубиного сценария ФРС заключается в том, что остальная экономика отказывается ему соответствовать. Компания Automatic Data Processing (ADP) сообщила, что частные работодатели в США создали в сентябре 90 000 рабочих мест, превысив ожидания примерно в 70 000 и значительно ускорившись по сравнению с пересмотренным приростом на 36 000 в августе.
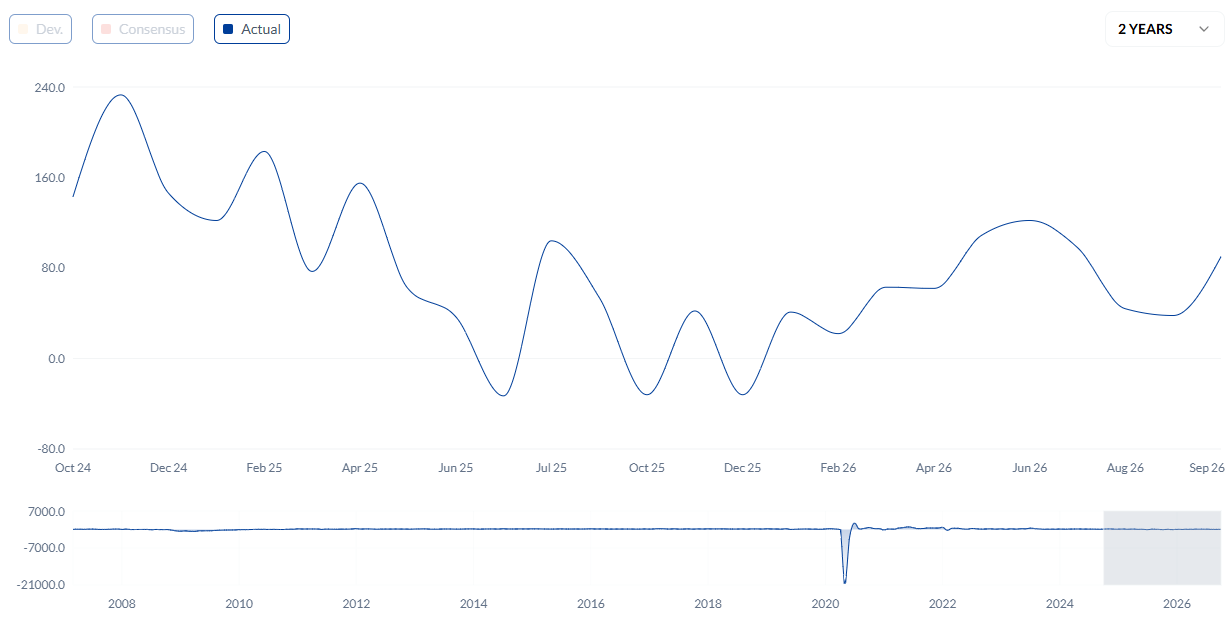
Отчет ADP не является надежным индикатором официального числа занятых в несельскохозяйственном секторе (NFP) один к одному, но он ставит под сомнение идею о стремительном ухудшении спроса на рабочую силу. Официальный отчет по занятости за август уже показал появление 162 000 новых рабочих мест, что значительно превысило ожидания экономистов, в то время как уровень безработицы остался на уровне 4,1%. Отчет по занятости за сентябрь, который будет опубликован в пятницу, может как усилить, так и ослабить эту точку зрения: согласно консенсус-прогнозу, экономика США создаст 90 000 рабочих мест, а уровень безработицы останется без изменений на уровне 4,1%.
Эта устойчивость имеет значение, поскольку сильный рынок труда дает ФРС значительно больше свободы для продолжения борьбы с инфляцией. Президент ФРБ Миннеаполиса Нил Кашкари прямо обозначил эту связь на этой неделе. Кашкари заявил, что рынок труда выглядит сильным и не демонстрирует признаков ослабления, отметив также, что чем дольше экономика остается устойчивой, тем сильнее он сомневается в том, насколько ограничительной на самом деле является монетарная политика. Он по-прежнему ожидает еще одного повышения ставки в этом году.
Стратег ING Крис Тернер также указывает на состояние экономической активности как на причину, по которой сценарий ужесточения ФРС остается актуальным. Тернер отмечает устойчивые потребительские расходы и признаки того, что рост занятости может вновь ускориться, утверждая, что эти события укрепляют аргументы в пользу дальнейшего перевода монетарной политики на ограничительную территорию.
Потребитель в США ведет себя не так, как экономика, испытывающая серьезное давление
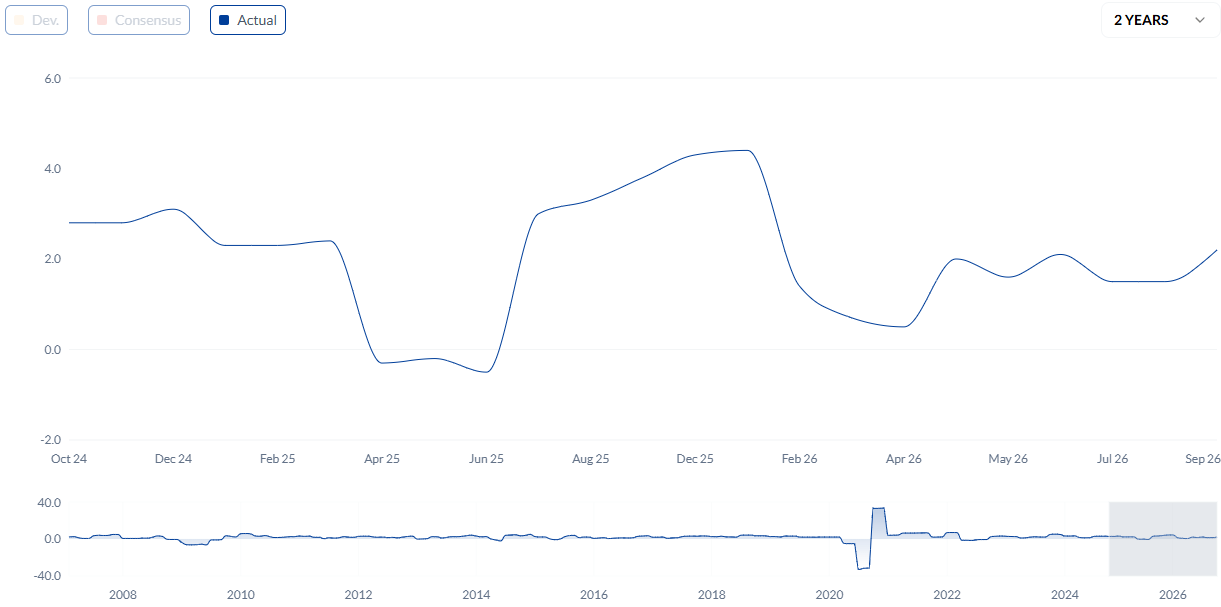
Занятость является лишь частью картины. Личные расходы в США в августе подскочили на 0,9% м/м, тогда как реальные расходы выросли на 0,6%. В то же время рост валового внутреннего продукта (ВВП) во втором квартале был пересмотрен в сторону повышения — до 2,2% в годовом исчислении по сравнению с предыдущей оценкой в 1,5%. Эти показатели значительно ослабляют аргумент о том, что очередное повышение ставки произойдет в экономике, уже близкой к стагнации.
Экономисты TD Securities Оскар Муньос и Эли Нир описывают последние данные как сочетание голубиных пересмотров инфляции и ястребиных пересмотров роста. По мнению банка, основная картина по-прежнему характеризуется устойчивой экономической активностью в сочетании с устойчивой инфляцией. Банк по-прежнему ожидает еще одного повышения ставки ФРС, хотя и признает, что представители ФРС могут выбрать более постепенный подход.
Societe Generale приходит к аналогичному выводу с другой точки зрения. Стратег Ян Гроэн отмечает, что более слабая инфляция базовых цен на товары улучшила августовский отчет по PCE, но базовая инфляция в сфере услуг и так называемая суперинфляция без учета жилья продемонстрировали возобновившееся давление. Что еще важнее, Гроэн утверждает, что пересмотры данных по потреблению, заработной плате и ВВП указывают на то, что экономика вошла во вторую половину года с более сильным импульсом, чем считалось ранее.
Комментарии президента ФРБ Миннеаполиса Нила Кашкари подтверждают картину устойчивой экономики США. Выступая в четверг на Bloomberg TV, Кашкари заявил, что экономика продолжает удивлять его своей устойчивостью, охарактеризовав потребительские расходы как сильные, а рынок труда — как в целом здоровый.
Эти комментарии важны для дискуссии о ФРС, поскольку предполагают, что высокие процентные ставки пока не привели к широкомасштабному ухудшению спроса и занятости, которое значительно усложнило бы оправдание дальнейшего ужесточения.
Именно поэтому один более слабый отчет по инфляции не обязательно решает вопрос о дальнейших действиях ФРС.
Инфляция снизилась, но не стала низкой
Различие между инфляцией, оказавшейся ниже ожиданий, и действительно низкой инфляцией является еще одним источником риска для сценария паузы. Базовая инфляция PCE на уровне 3% остается на целый процентный пункт выше целевого уровня ФРС в 2%. Общая инфляция PCE на уровне 3,4% находится еще дальше от цели. Детали последнего отчета по инфляции CPE также делают картину менее однозначной, чем предполагает неожиданное снижение общего показателя.
Член совета управляющих ФРС Лиза Кук на этой неделе усилила этот сигнал, заявив, что инфляция остается слишком высокой в течение слишком долгого времени, и вновь подтвердила свою приверженность возвращению роста цен к целевому уровню центрального банка в 2%.
Таким образом, вопрос, стоящий перед представителями центрального банка, заключается не в том, улучшилась ли инфляция. Очевидно, что по сравнению с ожиданиями это произошло. Вопрос в том, улучшилась ли инфляция достаточно для оправдания завершения цикла ужесточения, пока внутренний спрос и занятость остаются устойчивыми.
Пока что доказательства в пользу этого второго вывода гораздо слабее.
Пауза в октябре — это не то же самое, что конец ужесточения
Именно здесь рыночное ценообразование может вводить в заблуждение. Резкое падение ожиданий повышения ставки в октябре выглядит впечатляюще, но большая часть корректировки отражает изменение сроков, а не принципиальный отказ от дальнейшего ужесточения.
Рынки оценивают вероятность повышения ставки в октябре примерно в 37%. Однако, согласно инструменту CME FedWatch, вероятность еще одного повышения ставки к декабрю составляет 58,7%, резко увеличившись примерно с 39% неделю назад, что указывает на то, что инвесторы все чаще откладывают, а не отказываются от ожиданий дальнейшего ужесточения политики Федеральной резервной системой.
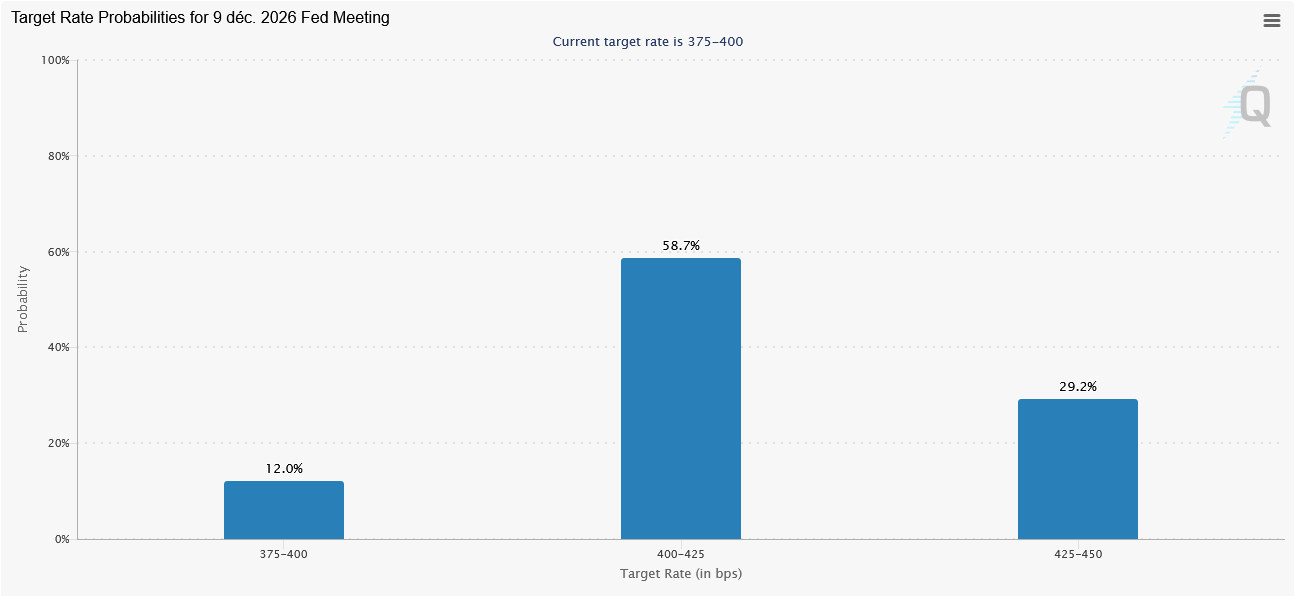
Несколько крупных банков сошлись во мнении относительно этого различия. Deutsche Bank видит меньшую необходимость в повышении ставки в октябре, но сохраняет повышение в декабре в своем базовом прогнозе. JPMorgan также ожидает очередного повышения в декабре, тогда как, по имеющимся данным, Goldman Sachs перенес свой прогноз с октября на декабрь после выхода более слабого отчета по PCE. TD Securities сохраняет более ястребиный настрой, продолжая ожидать повышения ставки в октябре, хотя и признает возможность более постепенного подхода.
Даже внутри ФРС последние прогнозы указывают в том же направлении. В сентябре большинство представителей ФРС заявили, что до конца года будет целесообразно как минимум еще одно повышение ставки.
Таким образом, дискуссия о повышении ставки в октябре или декабре может отвлекать от более важного вопроса: что именно убедит ФРС в том, что еще одно повышение ставки не требуется?
Пятничный отчет по занятости может бросить вызов новому консенсус-прогнозу рынка
Следующим важным испытанием станет сентябрьский отчет NFP. Экономисты ожидают, что рост занятости замедлится примерно до 90 тыс. с 162 тыс. в августе, а уровень безработицы останется вблизи 4,1%. Показатель, близкий к этим ожиданиям, вероятно, будет вполне соответствовать паузе в октябре. Он покажет, что найм замедляется, но не указывает на серьезное ухудшение ситуации на рынке труда.
Экономический индикатор
Количество новых рабочих мест в несельскохозяйственном секторе
Релиз Nonfarm Payrolls отражает количество новых рабочих мест, созданных в США за предыдущий месяц во всех несельскохозяйственных отраслях; он публикуется Бюро статистики труда США (BLS). Ежемесячные изменения в количестве рабочих мест могут быть крайне волатильными. Это число также подлежит значительным пересмотрам, которые тоже могут вызвать волатильность на валютном рынке. В целом, высокое значение считается бычьим для доллара США (USD), в то время как низкое значение считается медвежьим, хотя пересмотры данных за предыдущие месяцы и уровень безработицы так же важны, как и заглавный показатель отчета. Таким образом, итоговая реакция рынка зависит от того, как он оценивает все данные, содержащиеся в отчете BLS в целом.
Узнать большеСледующий релиз: пт окт. 02, 2026 12:30
Частота: Ежемесячно
Консенсус-прогноз: 90тыс.
Предыдущее значение: 162тыс.
Источник: US Bureau of Labor Statistics
Почему это важно для трейдеров Ежемесячный отчет о занятости в Америке считается наиболее важным экономическим показателем для валютных трейдеров. Изменения в количестве позиций, публикуемые в первую пятницу после отчетного месяца, тесно связаны с общими показателями экономики и отслеживаются чиновниками ЦБ. Полная занятость является одним из мандатов ФРС. Банк учитывает изменения на рынке труда при разработке своей политики, тем самым влияя на валютный рынок. Несмотря на то, что несколько опережающих показателей формируют прогнозы, число рабочих мест в несельскохозяйственном секторе, как правило, удивляет рынки и вызывает существенную волатильность. Фактические цифры, превышающие консенсус, обычно толкают доллар вверх.
Однако состав отчета может иметь большее значение, чем его основной показатель. Сильный рост занятости в сочетании со стабильным или снижающимся уровнем безработицы и устойчивым ростом заработной платы бросил бы вызов идее о том, что ограничительная монетарная политика заметно охлаждает спрос. Пересмотр предыдущих значений в сторону повышения еще больше усилил бы этот сигнал.
Такой результат не заставил бы ФРС автоматически повышать ставку в октябре. Центральный банк по-прежнему мог бы решить, что сентябрьскому повышению необходимо дать больше времени для воздействия на экономику. Однако рынкам было бы значительно сложнее игнорировать аргументы в пользу повышения ставки в декабре.
И наоборот, слабый показатель роста занятости в сочетании с повышением уровня безработицы и замедлением роста заработной платы усилил бы сигнал последнего отчета по PCE. Тогда у ФРС появились бы свидетельства одновременного ослабления инфляции и ухудшения ситуации на рынке труда.
Именно такое сочетание способно превратить временную паузу в более масштабный пересмотр оценки цикла ужесточения.
Рынок облигаций уже проводит собственное ужесточение
Есть еще одно осложнение: ФРС больше не является единственным источником ужесточения финансовых условий. Доходность долгосрочных казначейских облигаций США резко выросла, несмотря на снижение ожиданий повышения ставки в октябре. На этой неделе доходность 10-летних облигаций достигла максимального уровня примерно за два десятилетия, а доходность 30-летних облигаций также поднялась до новых многолетних максимумов.
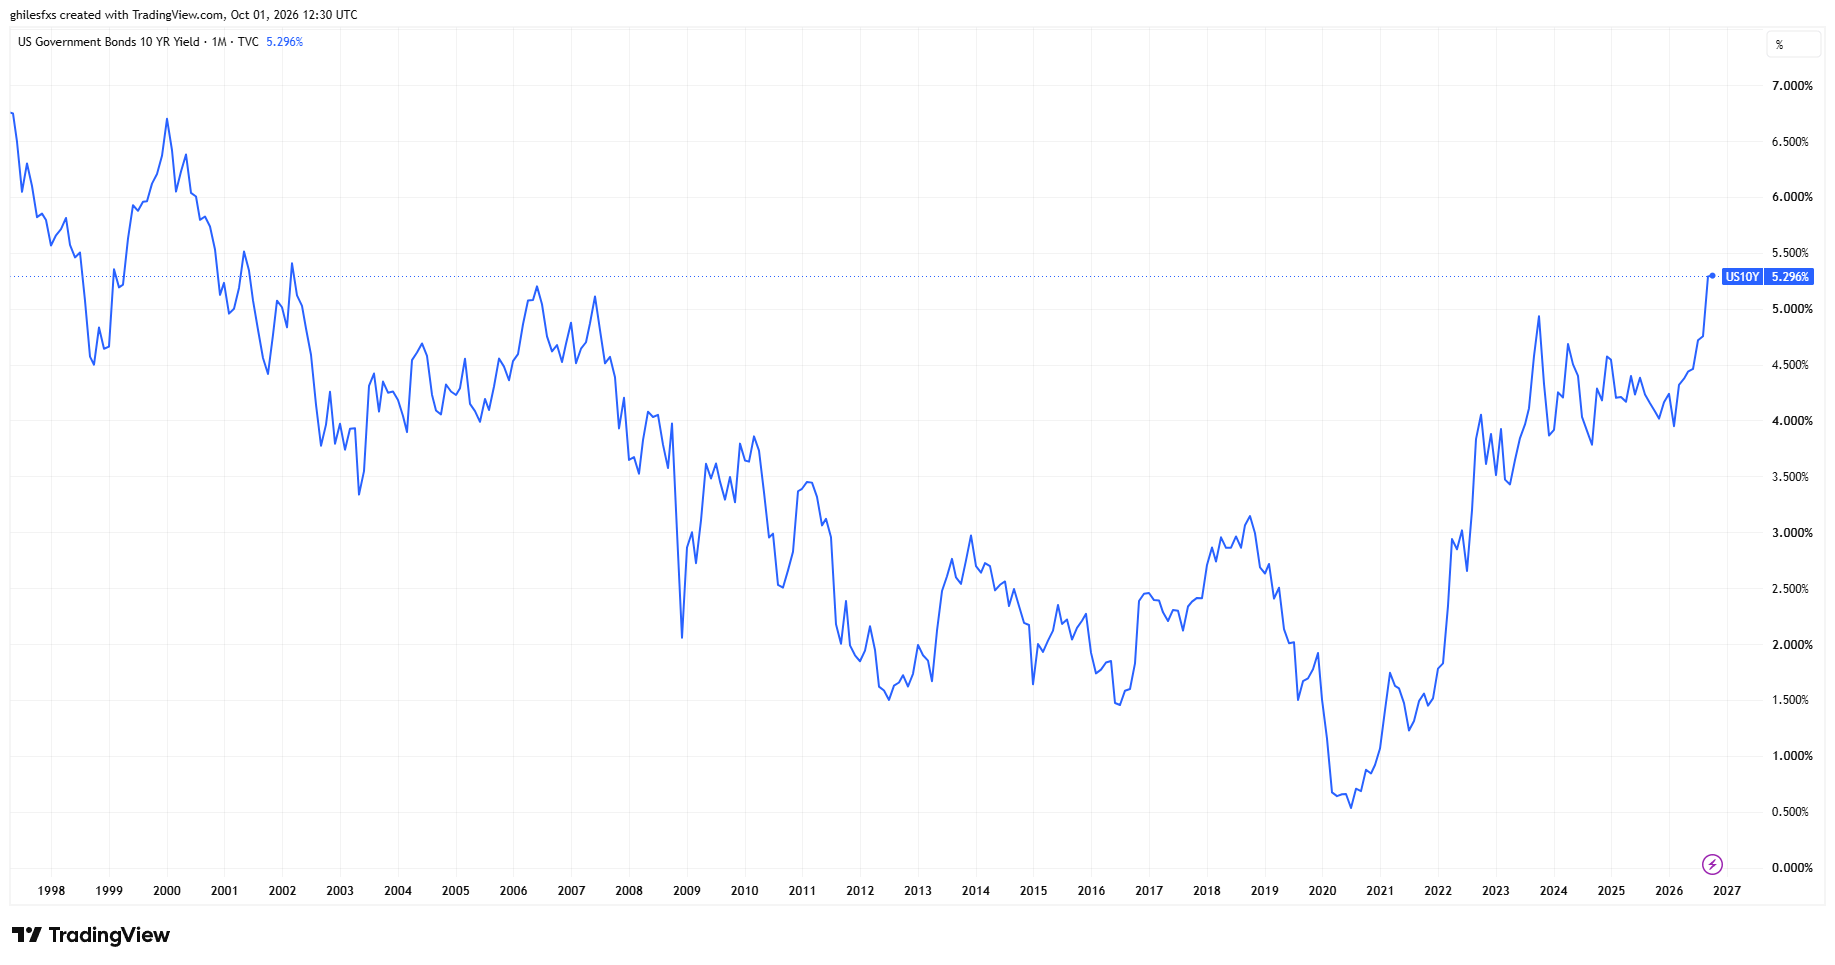
Это создает необычную дивергенцию. Краткосрочные ожидания монетарной политики все чаще указывают на выжидательную позицию, но долгосрочные стоимость заимствований продолжает расти. Бюджетные опасения, сохраняющиеся инфляционные риски, высокие цены на энергоносители и значительные капитальные расходы, связанные с инфраструктурой искусственного интеллекта, относятся к числу факторов, оказывающих повышательное давление на долгосрочную доходность.
Для ФРС это может усилить аргументы в пользу ожидания. Если рынки уже повышают ставки по ипотеке, стоимость корпоративного финансирования и другие расходы на заимствования, у представителей центрального банка может быть меньше необходимости самостоятельно проводить еще одно немедленное повышение ставки.
Но это не обязательно устраняет необходимость еще одного повышения позднее. Если рост экономики останется устойчивым, несмотря на более высокую доходность облигаций, такая устойчивость вновь поднимет вопрос, который уже поставил Кашкари: насколько ограничительными являются текущие финансовые условия?
Главный риск заключается в том, что рынки примут выжидательную позицию за разворот
Более слабый отчет по PCE явно изменил оценку перспектив повышения ставки в октябре. Однако он еще не изменил лежащее в основе противоречие в макроэкономической ситуации, с которым сталкивается ФРС. Инфляция замедляется, но остается слишком высокой. Рост занятости замедляется, но остается положительным. Потребительский спрос сохраняет устойчивость. Оценки роста ВВП были пересмотрены в сторону повышения. Финансовые условия ужесточаются, но экономика продолжает расширяться.
Такое сочетание делает выжидательную позицию более оправданной, чем капитуляцию. Пауза в октябре даст представителям центрального банка еще один месяц данных по занятости и инфляции до декабря. Она также позволит им оценить, как сентябрьское повышение ставки и резкий рост доходности казначейских облигаций сказываются на экономике.
Но ожидание новых данных сильно отличается от вывода о том, что дальнейшее ужесточение не требуется.
Пятничный отчет по занятости может начать прояснять этот вопрос. Действительно слабый отчет по рынку труда усилит аргументы в пользу того, что сентябрьского повышения ставки могло быть достаточно. Еще один устойчивый отчет по занятости, особенно в сочетании с высокой динамикой заработной платы и стабильным уровнем безработицы, будет говорить о другом: у ФРС может быть возможность пропустить октябрьское повышение, но экономика все еще может оставаться достаточно сильной, чтобы выдержать, а инфляция — достаточно высокой, чтобы требовать еще одного повышения ставки до конца года.
Рынки все активнее закладывают в цены паузу. Экономика США пока еще не исключила из цен повышение ставки.
ФРС - Часто задаваемые вопросы (FAQ)
Денежно-кредитная политика в США определяется Федеральной резервной системой (ФРС). У ФРС есть две задачи: достижение стабильности цен и содействие полной занятости. Ее основным инструментом для достижения этих целей является корректировка процентных ставок. Когда цены растут слишком быстро, а инфляция превышает целевой показатель ФРС в 2%, ФРС повышает процентные ставки, увеличивая стоимость заимствований по всей экономике. Это приводит к укреплению доллара США, поскольку делает США более привлекательным местом для размещения своих средств международными инвесторами. Когда инфляция падает ниже 2% или уровень безработицы становится слишком высоким, ФРС может снизить процентные ставки, чтобы стимулировать заимствования, что оказывает давление на доллар.
Федеральная резервная система (ФРС) проводит восемь заседаний по вопросам политики в год, на которых Федеральный комитет по открытым рынкам (FOMC) оценивает экономические условия и принимает решения по денежно-кредитной политике. В заседании FOMC принимают участие двенадцать должностных лиц ФРС – семь членов Совета управляющих, глава Федерального резервного банка Нью-Йорка и четверо из оставшихся одиннадцати президентов региональных резервных банков, которые избираются сроком на один год на основе ротации.
В экстренных ситуациях Федеральная резервная система также может напечатать больше долларов и применить количественное смягчение (QE). QE - это процесс, в ходе которого ФРС существенно увеличивает поток кредитов в застопорившейся финансовой системе. Это нестандартная политическая мера, используемая в тех случаях, когда кредиты иссякли, потому что банки не хотят кредитовать друг друга (из-за страха дефолта контрагента). Это крайняя мера, когда простое снижение процентных ставок вряд ли приведет к нужному результату. Это было оружием ФРС для борьбы с кредитным кризисом, возникшим во время Великого финансового кризиса 2008 года. ФРС печатает больше долларов и использует их для покупки государственных облигаций США преимущественно у финансовых институтов. QE обычно приводит к ослаблению доллара США.
Количественное ужесточение (QT) - это процесс, при котором Федеральная резервная система США прекращает покупку облигаций у финансовых институтов и не реинвестирует основную сумму по облигациям, срок погашения которых наступил, в новые покупки. Обычно это положительно сказывается на курсе доллара США.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD не может удержаться выше 1,1300 на фоне общего укрепления доллара США
EUR/USD продолжает свое внутринедельное падение и торгуется немного ниже 1,1300, удерживаясь чуть выше 16-месячного минимума, который был установлен ниже 1,1270 ранее сегодня. Доллар США (USD) продолжает получать поддержку от оптимистичных макроэкономических данных, последними из которых стали индекс PMI для производственной сферы США от ISM за сентябрь и еженедельные заявки на пособие по безработице, а также от роста доходности казначейских облигаций США, не позволяя паре избавиться от медвежьего давления.
GBP/USD остается ниже 1.3250, несмотря на ястребиные комментарии Банка Англии
GBP/USD не может набрать обороты и торгуется ниже 1,3250 во второй половине дня во вторник. Ястребиные комментарии представителя Банка Англии Манн, похоже, помогают паре пока ограничивать потери, в то время как общая сила доллара США ограничивает попытки восстановления. В пятницу данные по числу занятых в несельскохозяйственном секторе США могут усилить волатильность пары.

Золото испытывает трудности, поскольку рост доходности казначейских облигаций США перевешивает пересмотр ожиданий в голубином ключе по ФРС
Золото топчется на месте в четверг, поскольку более сильный доллар США и стремительно растущая доходность казначейских облигаций США ограничивают потенциал роста. На момент написания статьи XAU/USD торгуется в районе $4 167, с повышением на 0,26% внутри дня, поскольку драгоценному металлу не удается развить раннее восстановление.
Криптовалюты сегодня: биткоин, Ethereum, XRP не могут восстановить моментум на фоне возобновившегося оттока из ETF
Биткоин в целом торгуется в диапазоне между поддержкой на уровне $82 500 и сопротивлением на уровне $85 000. Ethereum также остается под давлением, торгуясь ниже $2 700, в то время как уровень $2 600 обеспечивает непосредственную поддержку. В то же время Ripple опустился ниже ключевого уровня $1,50.
Форекс сегодня: доллар США демонстрирует устойчивость в преддверии новой порции данных
Вот что нужно знать в четверг, 1 октября: После волатильных торгов в последний день третьего квартала доллар США (USD) удерживает свои позиции по отношению к конкурентам утром в Европе в четверг.