
Глобальный рынок облигаций испытывает серьезное давление, поскольку доходность казначейских облигаций США достигает многолетних максимумов на фоне устойчивых инфляционных рисков, масштабного выпуска государственных и корпоративных долговых обязательств и роста срочных премий. Более высокая доходность повышает стоимость заимствований и ужесточает финансовые условия, однако сильная распродажа облигаций в конечном итоге может переключить внимание инвесторов с инфляции на экономический рост и финансовую стабильность. Этот механизм парадоксальным образом может спровоцировать ралли казначейских облигаций США и одновременно изменить траекторию движения золота — в зависимости от того, останется ли реальная доходность высокой или начнется бегство от риска.
Факторы роста глобальной доходности
Речь идет не просто о том, что Федеральная резервная система (ФРС) дольше сохраняет процентные ставки на высоком уровне. Текущая распродажа на рынке облигаций имеет гораздо больший масштаб. Недавно Reuters сообщило, что стоимость государственных заимствований в США, Европе и Японии достигла многолетних максимумов. Давление не ограничивается США. Рынки облигаций Европы и Японии также испытывают давление, что свидетельствует о превращении происходящего в более масштабную историю глобального рынка облигаций.
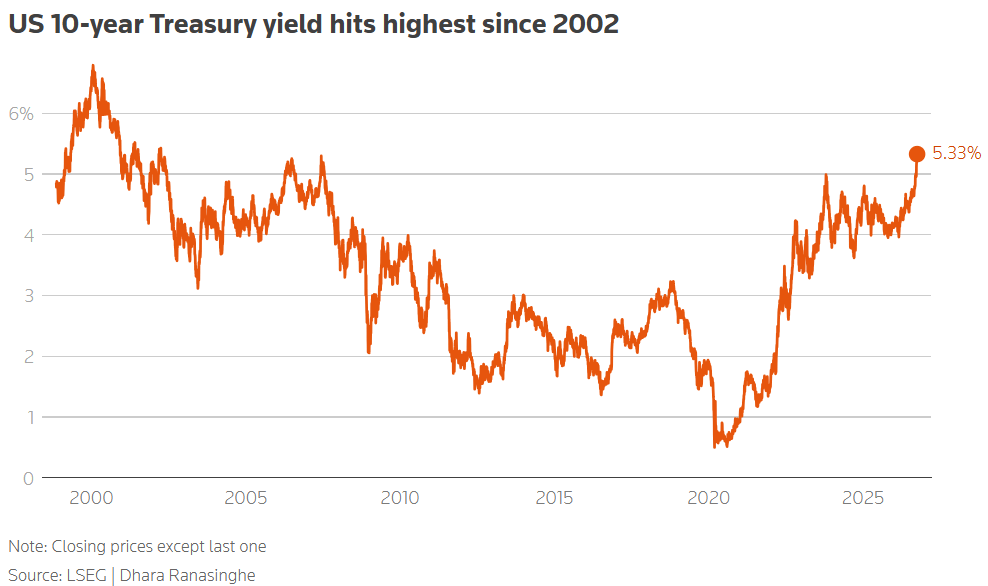
В октябре доходность 10-летних казначейских облигаций США достигла примерно 5,34%, максимального уровня с 2002 года. Эталонная доходность также резко выросла в третьем квартале.
На рынок облигаций одновременно воздействуют несколько факторов:
- Инфляционные риски: Цены на энергоносители и геополитическая неопределенность поддерживают опасения по поводу инфляции.
- Государственные заимствования: Правительства имеют крупные дефициты и выпускают огромные объемы долговых обязательств.
- Корпоративные заимствования: Бум инвестиций в искусственный интеллект (ИИ) создает еще один огромный источник спроса на капитал. Reuters сообщило, что пять крупных компаний в сфере ИИ, включая Alphabet, Amazon, Meta, Microsoft и Oracle, уже выпустили долговые обязательства примерно на $220 млрд в 2026 году — более чем в два раза больше, чем годом ранее.
- Срочная премия: Инвесторы требуют большей компенсации за вложение средств в долгосрочные облигации, поскольку неопределенность вокруг инфляции, бюджетной политики, объемов выпуска и будущих процентных ставок возросла.
Fidelity описывает это как часть более масштабного перехода от эпохи дешевых денег к новому режиму, в котором стоимость капитала и волатильность ставок могут структурно оставаться более высокими. И в этом заключается суть происходящего.
Пересмотр режима процентных ставок
Рынок пересматривает не просто ожидания относительно следующего заседания ФРС; он пересматривает весь режим процентных ставок. Примерно в течение десятилетия после финансового кризиса преобладало относительно простое представление: низкая инфляция, слабый рост экономики, количественное смягчение, избыток глобальных сбережений и низкие процентные ставки. Такая среда была благоприятной для инвесторов, владевших облигациями с большой дюрацией.
Но предпосылки меняются. Рынок все чаще сталкивается с устойчивыми инфляционными рисками, огромными бюджетными дефицитами, масштабными инвестициями в ИИ и инфраструктуру, крупными объемами выпуска государственных долговых обязательств, меньшим денежно-кредитным стимулированием и геополитической неопределенностью. Это создает совершенно иную среду.
Таким образом, рост доходности не всегда автоматически сигнализирует о кризисе. Более высокая доходность может отражать более сильный экономический рост, неопределенность в отношении инфляции, государственные заимствования и капитальные расходы, связанные с ИИ. Не каждую распродажу облигаций можно назвать финансовым кризисом.
Как более высокая доходность влияет на экономику
Рост доходности сам по себе не обязательно означает кризис. Настоящая опасность заключается в том, к чему начинает приводить эта доходность в финансовой системе. Чем выше доходность, тем дороже становится вся финансовая система. Ипотечные ставки растут. Стоимость корпоративных заимствований увеличивается. Расходы правительства на выплату процентов растут. Рефинансирование становится более дорогим. А инвесторы начинают требовать более высокую доходность практически от каждого актива.
Именно тогда распродажа облигаций может начать оказывать обратное влияние на экономику. Правительству, выпускающему долговые обязательства, приходится больше платить за их финансирование. Компании, рефинансирующей старый долг, также приходится платить больше. Акции тоже могут оказаться под давлением, поскольку более высокая доходность увеличивает ставку дисконтирования, применяемую к будущей прибыли, особенно когда оценки уже находятся на повышенном уровне.
Рынок облигаций не существует изолированно. Доходность государственных облигаций становится частью стоимости капитала для остальной финансовой системы.
Что происходит после обвала рынка облигаций
Ни один сценарий не реализуется каждый раз. Но при достаточно сильном шоке на рынке облигаций существует повторяющийся механизм, за которым стоит следить.
Сначала доходность растет, поскольку инвесторы требуют большей компенсации. Финансовые условия ужесточаются. Более рискованные заемщики начинают ощущать давление. Поддерживать позиции с высоким кредитным плечом становится все сложнее.
В конечном итоге, если напряженность распространяется достаточно широко, инвесторы могут переключиться с опасений по поводу инфляции на опасения по поводу роста экономики и финансовой стабильности. И это может стать переломным моментом. Внезапно вопрос меняется с: "Насколько высоко может вырасти доходность?" на "Какой экономический ущерб наносят эти уровни доходности?"
Именно тогда традиционный механизм защитных активов может снова вступить в игру. Та же сила, которая толкает доходность вверх, в конечном итоге может подтолкнуть ее вниз. Если инвесторы начнут агрессивно сокращать риски, они могут обратиться к самым глубоким и наиболее ликвидным рынкам государственных облигаций. Это может подтолкнуть цены казначейских облигаций США вверх. А поскольку цены облигаций и доходность движутся в противоположных направлениях, доходность может внезапно упасть.
В этом и заключается парадокс: сама распродажа облигаций в конечном итоге может создать условия для ралли облигаций, которое положит ей конец. GoldBroker утверждает, что настоящее бегство от риска, сокращение кредитного плеча или кредитный шок в конечном итоге могут возобновить спрос на трежерис и резко снизить долгосрочную доходность.
Влияние на золото
Если доходность в конечном итоге развернется вниз, возникает следующий вопрос: что произойдет с золотом?
В нормальных обстоятельствах рост доходности облигаций является плохой новостью для золота, поскольку при значительном росте доходности казначейских облигаций США увеличиваются альтернативные издержки владения золотом. Такова традиционная взаимосвязь. Но золото не продемонстрировало резкого падения, даже когда долгосрочная доходность облигаций США значительно выросла. Это может отражать то, что инвесторы смотрят дальше абсолютных уровней процентных ставок и вместо этого сосредотачиваются на том, что более высокие ставки говорят о суверенном долге, бюджетном давлении и срочной премии.
Это создает два совершенно разных сценария для золота:
- Доходность продолжает расти без финансового кризиса: Это потенциально медвежий фактор для золота. Более высокая реальная доходность и укрепление доллара США (USD) могут продолжить оказывать давление на металл. В этом сценарии традиционная взаимосвязь между золотом и реальной доходностью по-прежнему доминирует. Рынок облигаций находится под давлением, но финансовая система его выдерживает.
- Доходность растет настолько агрессивно, что провоцирует бегство от риска: Это совершенно другая ситуация. Если рост экономики ухудшается, кредитные спреды расширяются, кредитное плечо сокращается, а долгосрочная доходность в конечном итоге обваливается, золото может получить поддержку как за счет снижения реальной доходности, так и благодаря ожиданиям возобновления денежно-кредитной поддержки.
Есть и еще один фактор: доверие к бюджетной политике. Если инвесторы начнут все больше беспокоиться по поводу государственного долга и дефицитов, золото может стать привлекательным не только как средство хеджирования инфляции, но и как альтернативный актив за пределами системы государственного долга. Во время настоящего кризиса ликвидности золото также может подвергнуться вынужденным продажам, однако среднесрочные последствия могут оказаться совершенно иными.
Пять ключевых сигналов, за которыми стоит следить
Никто не знает точно, когда переоценка превращается в кризис. Поэтому вместо попыток предсказать максимум доходности следите за сигналами, указывающими на смену рыночного режима:
- Доходность казначейских облигаций: Если долгосрочная доходность продолжит обновлять максимумы, финансовые условия ужесточаются. Но не следует автоматически считать, что очередной новый максимум означает скорое начало кризиса. Важно то, как экономика и финансовые рынки реагируют на эти более высокие уровни доходности.
- Волатильность облигаций: Индекс оценки волатильности опционов Merrill Lynch, или индекс MOVE, имеет особое значение. Этот индекс отражает подразумеваемую волатильность рынка опционов на казначейские облигации США. Устойчивый скачок MOVE показывает, что проблема заключается не просто в оценке стоимости активов — она превращается в проблему волатильности.
- Спрос на аукционах казначейских облигаций: Недавно Reuters сообщил о необычно слабом спросе на сентябрьском аукционе пятилетних казначейских облигаций, включая большой "тейл" и самое низкое за девять лет соотношение заявок к объему предложения. Это не означает, что Казначейство США не сможет продать свой долг; вопрос заключается в цене, которая необходима для привлечения покупателей.
- Кредитные спреды: Если спреды по корпоративным облигациям и кредитным инструментам более низкого качества начнут резко расширяться, это станет предупреждением о том, что рост доходности государственных облигаций распространяется на частную кредитную систему. Это может быть одним из наиболее важных подтверждений того, что проблема приобретает системный характер.
- Золото и реальная доходность: Если реальная доходность продолжит расти, а золото обвалится, традиционная взаимосвязь по-прежнему доминирует. Но если реальная доходность растет, а золото отказывается падать, или золото начинает расти несмотря на более высокие реальные ставки, это может сигнализировать о том, что инвесторы все больше обеспокоены фундаментальной причиной роста доходности.
Самая большая ошибка сейчас — считать, что максимальная доходность облигаций автоматически является высшей точкой цикла. Структурно более высокая инфляция, бюджетные дефициты, инвестиции в ИИ и значительный объем выпуска облигаций могут удерживать доходность на повышенных уровнях в течение длительного времени. Fidelity особо предупреждает, что повышенные ставки и волатильность ставок могут стать постоянной особенностью инвестиционного ландшафта, а не временным явлением.
Не пытайтесь предсказать точный максимум доходности — следите за реакцией на ее рост. Если доходность растет, а экономика это выдерживает, распродажа облигаций может продолжиться. Если доходность растет и финансовая напряженность начинает распространяться, ситуация меняется. Сильная распродажа облигаций может настолько агрессивно ужесточить финансовые условия, что в конечном итоге создаст условия для нового снижения доходности и потенциально изменит перспективы золота. Продолжайте следить за доходностью казначейских облигаций, волатильностью облигаций, спросом на аукционах, кредитными спредами и реакцией золота на реальные ставки.
(Эта статья была создана с помощью инструмента искусственного интеллекта и проверена редактором. Узнать больше.)
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD встречает сопротивление вблизи 1,1150
EUR/USD удается отыграть два дневных снижения подряд в довольно позитивном начале недели, приближаясь к области 1,1200 на фоне возобновившегося давления продаж на доллар США и ослабления накала ближневосточного кризиса.
GBP/USD поднимается к дневным максимумам вблизи 1,3250
GBP/USD вновь набирает обороты роста и тестирует район 1,3250, или дневные максимумы, в понедельник. Заметный рост курса фунта стерлингов следует за общим улучшением настроений в отношении рискованных активов, а также ослаблением опасений вокруг конфликта между США и Ираном.

Золото находится под давлением в районе $4 160
Золото теперь растеряло свои первоначальные gains и возобновляет снижение, вновь тестируя область $4 160 за тройскую унцию в понедельник. Откат желтого металла происходит несмотря на новый нисходящий тренд доллара США в сочетании со смешанной динамикой доходности казначейских облигаций США по всему спектру рынка и ослаблением напряженности на геополитическом фронте.
Биткоин восстанавливается, несмотря на осторожные настроения
Биткоин отскакивает более чем на 2%, торгуясь выше $83 500 во вторник, восстанавливая потери предыдущего дня. Сохраняющаяся геополитическая напряженность и неоднозначные сигналы продолжают оказывать давление на интерес к риску, сохраняя осторожность инвесторов, несмотря на восстановление BTC.

Форекс сегодня: доллар отступил от 18-месячного максимума на фоне снижения доходности облигаций и цен на нефть
Вот что нужно знать во вторник, 13 октября: Индекс доллара США (DXY) отступает от 18-месячного максимума к отметке 102,35 после выходного дня на некоторых рынках США. Доходность 10-летних казначейских облигаций снижается, а цены на нефть падают. Позднее сегодня будут опубликованы данные ADP по занятости в США и данные по продажам вторичного жилья.