
Золото (XAU/USD) переживает один из самых тяжелых дней за последние недели. В понедельник драгоценный металл падает почти на 4% и на момент написания статьи торгуется в районе $4 120 после того, как опустился ниже $4 200 впервые с начала августа.
Пробой имеет важное значение, однако уровень $4 200 вряд ли сам по себе определит следующий крупный тренд золота. Настоящее испытание может находиться ниже.
Проблема для покупателей заключается в том, что у них мало причин спешить. Моментум остается негативным, доходность в США держится вблизи многолетних максимумов, а предстоящие экономические данные из США все еще могут существенно изменить ожидания в отношении Федеральной резервной системы (ФРС).
Почему уровень $4 200 может оказаться не самым важным
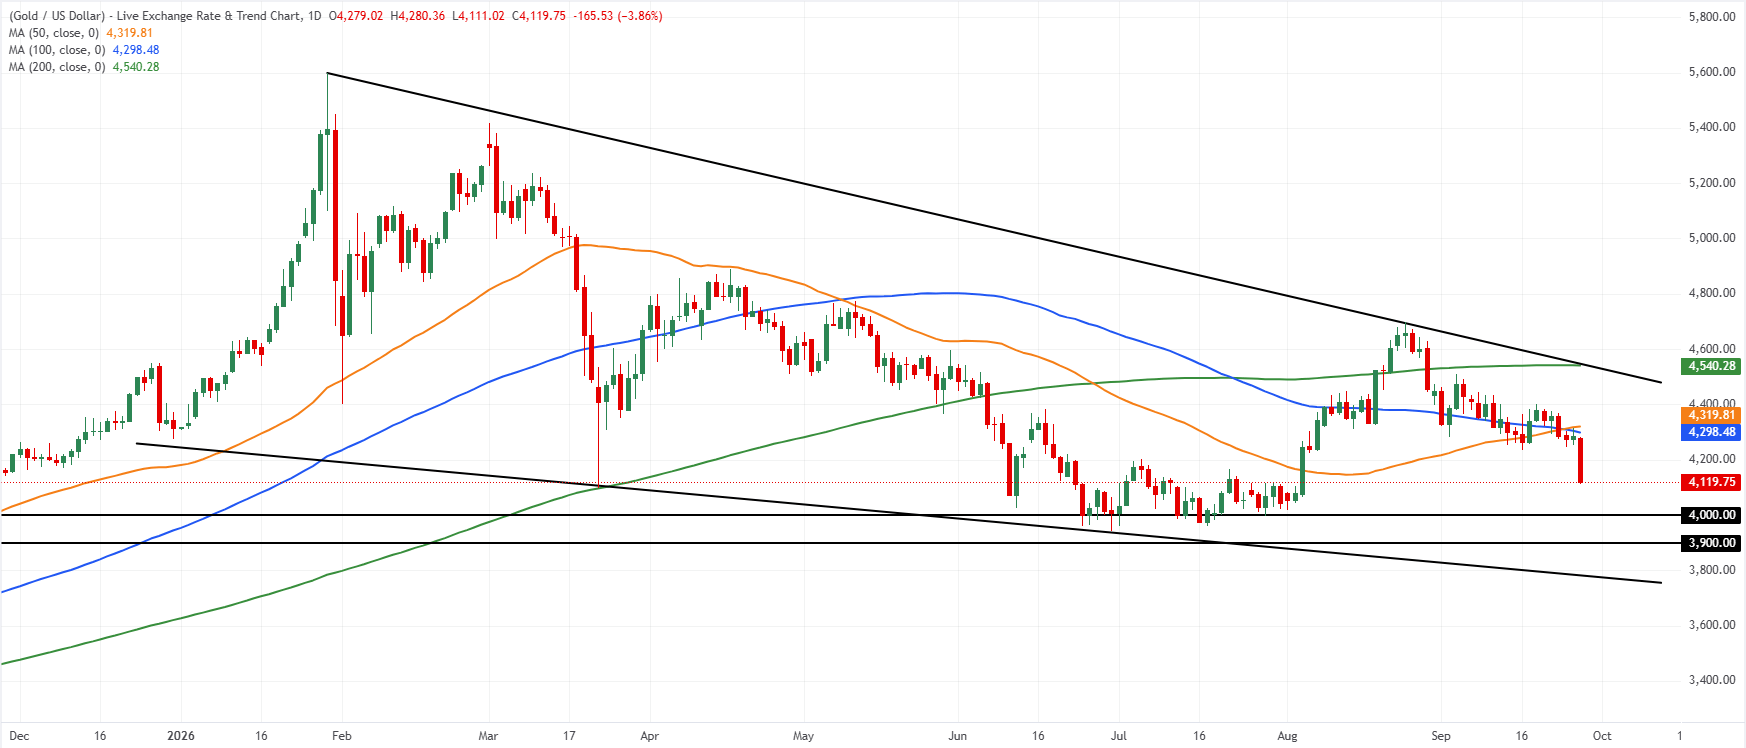
Движение золота ниже $4 200 закономерно привлекает внимание из-за психологической важности этого уровня. Оно также означает ускорение коррекции от августовского пика в районе $4 700. Однако дневной график указывает на то, что область непосредственно ниже текущих цен может иметь гораздо большее значение, чем пробитый уровень.
В последние месяцы золото уже сформировало несколько минимумов в районе $4 000. Область $3 900-$4 000 примечательным образом соответствует минимумам июня и июля, а также бывшей важной зоне разворота в октябре и ноябре 2025 года.
Societe Generale приходит к аналогичному выводу. Аналитики банка определяют первоначальную поддержку в районе $4 095, прежде чем выделить минимумы июня и июля на уровне $3 960-$3 940 как ключевую область для драгоценного металла.
Это меняет интерпретацию движения ниже $4 200. Продавцы взяли под контроль краткосрочный моментум, но не обязательно выиграли борьбу за более широкую структуру.
Таким образом, продолжение снижения к $4 000 не будет автоматически означать капитуляцию. Вместо этого оно приблизит золото к гораздо более значительному испытанию базового спроса.
Покупатели могут ждать уровня $4 000, но у продавцов по-прежнему есть веские аргументы
Это различие не должно заслонять масштабы текущего ухудшения ситуации. После достижения исторического максимума в районе $5 600 в январе золото остается в ловушке широкой медвежьей структуры. Последовательные пики становятся все ниже, а попытка восстановления в августе остановилась в районе $4 700, непосредственно под нисходящей верхней границей, обозначенной на дневном графике.
Драгоценный металл также торгуется ниже своих 50-дневной, 100-дневной и 200-дневной скользящих средних, при этом недавно ему не удалось закрепиться выше 200-дневной скользящей средней. Иными словами, предположение о том, что покупатели могут вернуться в районе $4 000-$3 900, не означает, что эта область обязательно устоит.
Устойчивый пробой ниже $3 900 привлечет внимание к нижней границе нисходящего клина, которая может обеспечить последнюю важную область поддержки в районе $3 800. Это расширяет реальную зону принятия решения примерно до $4 000-$3 800.
Ниже этой области аргумент о том, что снижение представляет собой лишь испытание уровня, станет значительно сложнее защищать.
Почему золото падает, несмотря на сохраняющийся высокий геополитический риск?
Текущая слабость золота особенно примечательна, поскольку геополитический фон теоретически должен благоприятствовать активу-убежищу. Война на Ближнем Востоке и перебои в районе Ормузского пролива продолжают усиливать опасения по поводу поставок энергоносителей. Президент США Дональд Трамп отклонил последнее предложение Ирана об открытии пролива в выходные, хотя ожидается продолжение непрямых переговоров.
Однако для золота наиболее важное последствие конфликта в настоящее время лежит в другой плоскости: в ценах на нефть и, как следствие, в ожиданиях инфляции и процентных ставок.
Более высокие цены на энергоносители усиливают риск сохранения повышенной инфляции. В результате инвесторы закладывают дальнейшее ужесточение политики ФРС после повышения ставки на 25 базисных пунктов в сентябре.
Такая переоценка подталкивает доходность облигаций США вверх. Доходность эталонных 10-летних казначейских облигаций США выросла примерно до 5,26% — самого высокого уровня с 2007 года. Для такого недоходного актива, как золото, это резко увеличивает альтернативные издержки владения металлом. Доллар США (USD) также держится вблизи недавних максимумов, создавая второй источник давления.
Таким образом, золото оказалось в необычном положении. Тот же геополитический шок, который теоретически должен повысить спрос на безопасные активы, подталкивает цены на нефть вверх, усиливает инфляционные ожидания, повышает доходность облигаций и в конечном счете укрепляет монетарные препятствия, с которыми сталкивается драгоценный металл.
ФРС может решить, вступят ли покупатели в рынок сейчас или на более низких уровнях
Именно поэтому снижение к $4 000 может оказаться особенно интересным. В ближайшие дни выйдет несколько экономических показателей из США, способных быстро изменить динамику доходности казначейских облигаций и доллара США.
Инвесторы будут внимательно следить за данными по инфляции расходов на личное потребление (PCE), опросами Института управления поставками (ISM) и, прежде всего, отчетом по количеству рабочих мест в несельскохозяйственном секторе (NFP), публикация которых запланирована на эту неделю. Эти релизы помогут определить, действительно ли текущее сочетание устойчивой инфляции и стойкости экономики оправдывает дальнейшее повышение ставок.
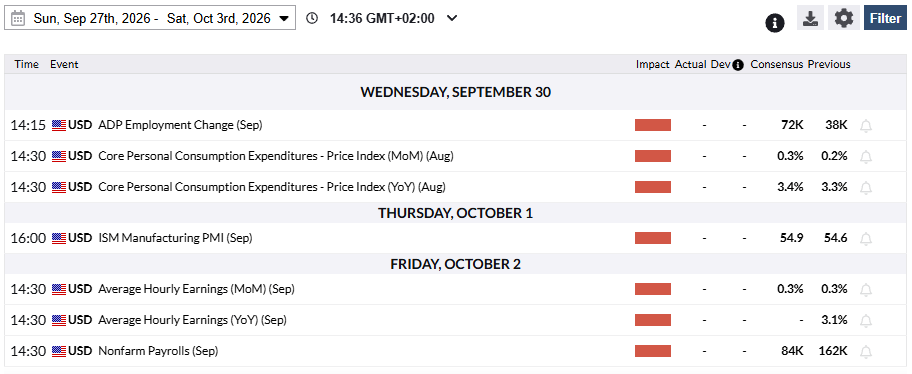
Сильные показатели, особенно в сочетании с инфляцией, оказавшейся выше ожиданий, могут усилить ожидания ужесточения монетарной политики. В этом сценарии доходность облигаций США может остаться повышенной, и у золота будет мало фундаментальных оснований для немедленного восстановления. В таком случае область $4 000-$3 900 и, возможно, нижняя граница в районе $3 800 окажутся уязвимыми.
Противоположный сценарий не менее важен. Признаки ослабления экономики или инфляция, оказавшаяся ниже ожиданий, могут снизить ожидания дальнейшего повышения ставок, потянуть доходность вниз и оказать давление на доллар США. Если такой сдвиг произойдет одновременно с тем, как золото тестирует историческую поддержку в районе $4 000-$3 900, условия станут значительно более благоприятными для возвращения покупателей.
Таким образом, технический уровень и макроэкономический катализатор могут сойтись одновременно.
Ликвидация длинных позиций представляет главный риск перед уровнем $4 000
Есть еще одна причина, по которой рынок может временно опуститься ниже уровней, на которых, теоретически, должны появиться покупатели: позиционирование.
Согласно данным Комиссии по торговле товарными фьючерсами (CFTC) по позиционированию трейдеров (COT) от 22 сентября, спекулянты накопили рекордный объем фьючерсов на золото в номинальном выражении за трехнедельный период, когда цены начали отступать. Поскольку многие из этих позиций были открыты выше текущих цен, дальнейшее ослабление может спровоцировать дополнительную ликвидацию длинных позиций и усилить понижательное давление.
Затем движение может стать самоподдерживающимся. Падение цен провоцирует выход из длинных позиций, эти продажи ускоряют снижение, а последующее ослабление вынуждает дополнительных инвесторов сокращать свою подверженность риску.
Признаки сокращения кредитного плеча уже появляются в Китае. Согласно данным торгового отдела Goldman Sachs по золоту, длинные позиции были ликвидированы на открытии торгов на Шанхайской фьючерсной бирже (SHFE), при этом открытый интерес сократился примерно на 11 000 контрактов, или на 2,6%. Поскольку биржа будет закрыта с 1 по 7 октября в связи с празднованием Дня образования КНР, дальнейшее сокращение позиций перед праздниками может усилить краткосрочное давление продаж.
Таким образом, потенциальное ускорение снижения ниже $4 000 не обязательно будет означать исчезновение структурного спроса на золото. Оно также может отражать период сокращения кредитного плеча и ликвидации позиций, прежде чем инвесторы с более долгосрочным горизонтом вернутся на рынок.
За коррекцией спрос со стороны центральных банков не исчез
Именно это отличает текущую коррекцию от уже подтвержденного структурного разворота. Высокая реальная доходность представляет собой серьезное краткосрочное препятствие, но спрос со стороны центральных банков, один из фундаментальных драйверов долгосрочного роста золота, сохраняется.
Согласно данным Всемирного совета по золоту, объем заявленных покупок официальным сектором в июле достиг 23 тонн. Некоторые оценки предполагают, что фактический спрос мог быть значительно выше официально раскрытых показателей.
Goldman Sachs оценивает, что покупки центральных банков в июле могли достичь около 44 тонн. Поэтому банк считает накопление золота суверенными государствами продолжающимся источником структурной поддержки рынка и сохраняет прогноз по золоту на конец года на уровне $4 900.
Однако этот спрос не гарантирует формирование дна на уровне $4 000. Центральным банкам не нужно предотвращать каждую рыночную коррекцию, а спекулятивные потоки могут доминировать в динамике цен в течение нескольких недель или месяцев.
Тем не менее, это объясняет, почему текущую область нельзя анализировать исключительно через призму краткосрочного медвежьего импульса.
Зона $4 000-$3 800 может стать настоящей зоной принятия решения для золота
В конечном счете график показывает две реальности, которые не исключают друг друга. Первая явно медвежья. Золото потеряло более 25% от январского пика в районе $5 600, остается ниже нескольких важных скользящих средних и продолжает формировать понижающиеся максимумы. Пока верхняя граница клина не отвоевана, продавцы сохраняют преимущество на среднесрочном горизонте.
Во-вторых, коррекция приближается к области, где соотношение риска и потенциальной доходности начинает меняться. Область $4 000-$3 900 объединяет важный психологический порог, несколько предыдущих минимумов и зону, которая уже вызывала реакции покупателей. Нижняя граница клина затем расширяет эту потенциальную зону спроса примерно до $3 800.
Таким образом, следующее крупное движение золота может определяться не прорывом ниже $4 200, а реакцией рынка по мере приближения к этой области поддержки. Если доходность облигаций США продолжит расти, доллар США останется сильным, а экономические данные из США усилят ожидания дальнейшего повышения ставок, у продавцов все еще будет пространство для тестирования нижней части этой зоны.
Но если экономические данные начнут ставить под сомнение сценарий монетарной политики, уже заложенный в рыночные цены, как раз в тот момент, когда золото вернется к области $4 000-$3 900, покупатели, у которых не было особых причин преследовать рынок на уровне $4 200, могут найти именно то, чего они ждали: более низкую цену и, что еще важнее, катализатор для возвращения.
Таким образом, падение ниже $4 200 является предупреждением. Само по себе оно пока не свидетельствует о структурном развороте. Настоящий вердикт может быть вынесен на несколько сотен долларов ниже.
Золото - Часто задаваемые вопросы (FAQ)
Золото играет ключевую роль в истории человечества, поскольку оно широко использовалось в качестве средства сохранения стоимости и обмена. В настоящее время, помимо своего блеска и использования в ювелирных изделиях, драгоценный металл широко рассматривается как актив-убежище, а это означает, что он считается хорошей инвестицией в неспокойные времена. Золото также широко рассматривается как средство защиты от инфляции и обесценивания валют, поскольку оно не зависит от какого-либо конкретного эмитента или правительства.
Центральные банки являются крупнейшими держателями золота. Стремясь поддержать свои валюты в неспокойные времена, центральные банки, как правило, диверсифицируют свои резервы и покупают золото, чтобы улучшить восприятие прочности экономики и валюты. Высокие запасы золота могут быть источником доверия к платежеспособности страны. Согласно данным Всемирного совета по золоту, в 2022 году центральные банки добавили в свои резервы 1136 тонн золота на сумму около 70 миллиардов долларов. Это самый высокий годовой объем закупок с начала ведения учета. Центральные банки стран с формирующейся рыночной экономикой, таких как Китай, Индия и Турция, быстро наращивают свои золотые резервы.
Золото имеет обратную корреляцию с долларом США и казначейскими облигациями США, которые являются основными резервными и безопасными активами. Когда доллар обесценивается, золото, как правило, растет, что позволяет инвесторам и центральным банкам диверсифицировать свои активы в неспокойные времена. Золото также имеет обратную корреляцию с рисковыми активами. Ралли на фондовом рынке, как правило, ослабляет цены на золото, в то время как распродажи на рынках рискованных активов, как правило, благоприятствуют росту цен на драгоценный металл.
Цена может меняться под влиянием самых различных факторов. Геополитическая нестабильность или опасения глубокой рецессии могут быстро привести к росту цен на золото из-за его статуса «безопасного убежища». Будучи активом с низкой доходностью, золото имеет тенденцию расти при снижении процентных ставок, в то время как рост ставок обычно негативно влияет на желтый металл. Тем не менее, большинство движений цены зависит от поведения доллара США (USD), поскольку цена актива определяется в долларах (XAU/USD). Сильный доллар, как правило, сдерживает рост цен на золото, в то время как слабый доллар, скорее всего, подтолкнет золото вверх.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ

Золото продолжает падать; внимание смещается к $4 100
Золото начинает неделю под давлением, снижаясь к отметке $4 100 за тройскую унцию, уровням, в последний раз наблюдавшимся в начале августа. Возобновление геополитических опасений в сочетании с укреплением доллара США и ростом доходности казначейских облигаций США держит желтый металл под сильным давлением в понедельник.
EUR/USD флиртует с многонедельными минимумами вблизи 1,1360
EUR/USD быстро оставляет позади бычью попытку пятницы и вновь фокусируется на снижении, повторно тестируя область многонедельных минимумов в районе 1,1360 в начале недели. Эскалация геополитической напряженности наряду с более сильным долларом США продолжает оказывать давление на рисковые активы, побуждая спот возобновить свой недавний медвежий тренд.
GBP/USD сокращает рост, возвращаясь к 1.3250
GBP/USD удается зафиксировать неплохой рост в понедельник, несмотря на некоторое давление после максимумов около 1,3270. Ястребиные комментарии Рамсдена из MPC, похоже, придают новый импульс фунту на фоне общего восстановления доллара США.
Биткоин снижается, поскольку приток средств в ETF сталкивается с препятствиями со стороны ФРС
Биткоин торгуется ниже $82 800 на момент написания в понедельник после роста более чем на 4% на прошлой неделе, при этом ралли теряет импульс вблизи недавних максимумов. Сильный институциональный спрос, поддерживаемый притоками в спотовые биржевые фонды на биткоин, продолжает стимулировать спрос.

Форекс сегодня: золото обваливается ниже $4 200 на фоне ястребиной ФРС и напряженности на Ближнем Востоке
Вот что нужно знать в понедельник, 28 сентября: Золото (XAU/USD) остается под сильным давлением продаж в начале новой недели на фоне ястребиных перспектив Федеральной резервной системы (ФРС) и дальнейшей эскалации геополитической напряженности.