
Netflix (NFLX), Meta Platforms (META) и Tesla (TSLA) на этой неделе опубликуют отчеты о прибылях, и настроение рынка зависит от трех отчетов, которые могут легко изменить тон всего рынка в преддверии праздничного сезона. Инвесторы подходят к этому периоду с сочетанием ожиданий и тревоги, поскольку каждая компания представляет собой отдельную опору рыночных настроений.
Всем троим есть что доказывать.
- Netflix формирует представление о силе потребителей и о том, сможет ли бывший лидер отрасли переломить ситуацию с замедлением роста выручки.
- Meta формирует ожидания относительно устойчивого бизнеса в сфере цифровой рекламы, но инвесторы задаются вопросом, будет ли он достаточно сильным, чтобы финансировать масштабные инвестиции компании в ИИ.
- Tesla должна показать, что ее проекты Robotaxi и робота Optimus реализуются по графику, однако многие инвесторы просто будут ждать, чтобы увидеть, обсудят ли Илон Маск и компания слухи о возможном слиянии со SpaceX.
Когда эти три компании выступают, рынок слушает, поскольку вместе они затрагивают практически все основные темы, которые сейчас волнуют инвесторов.
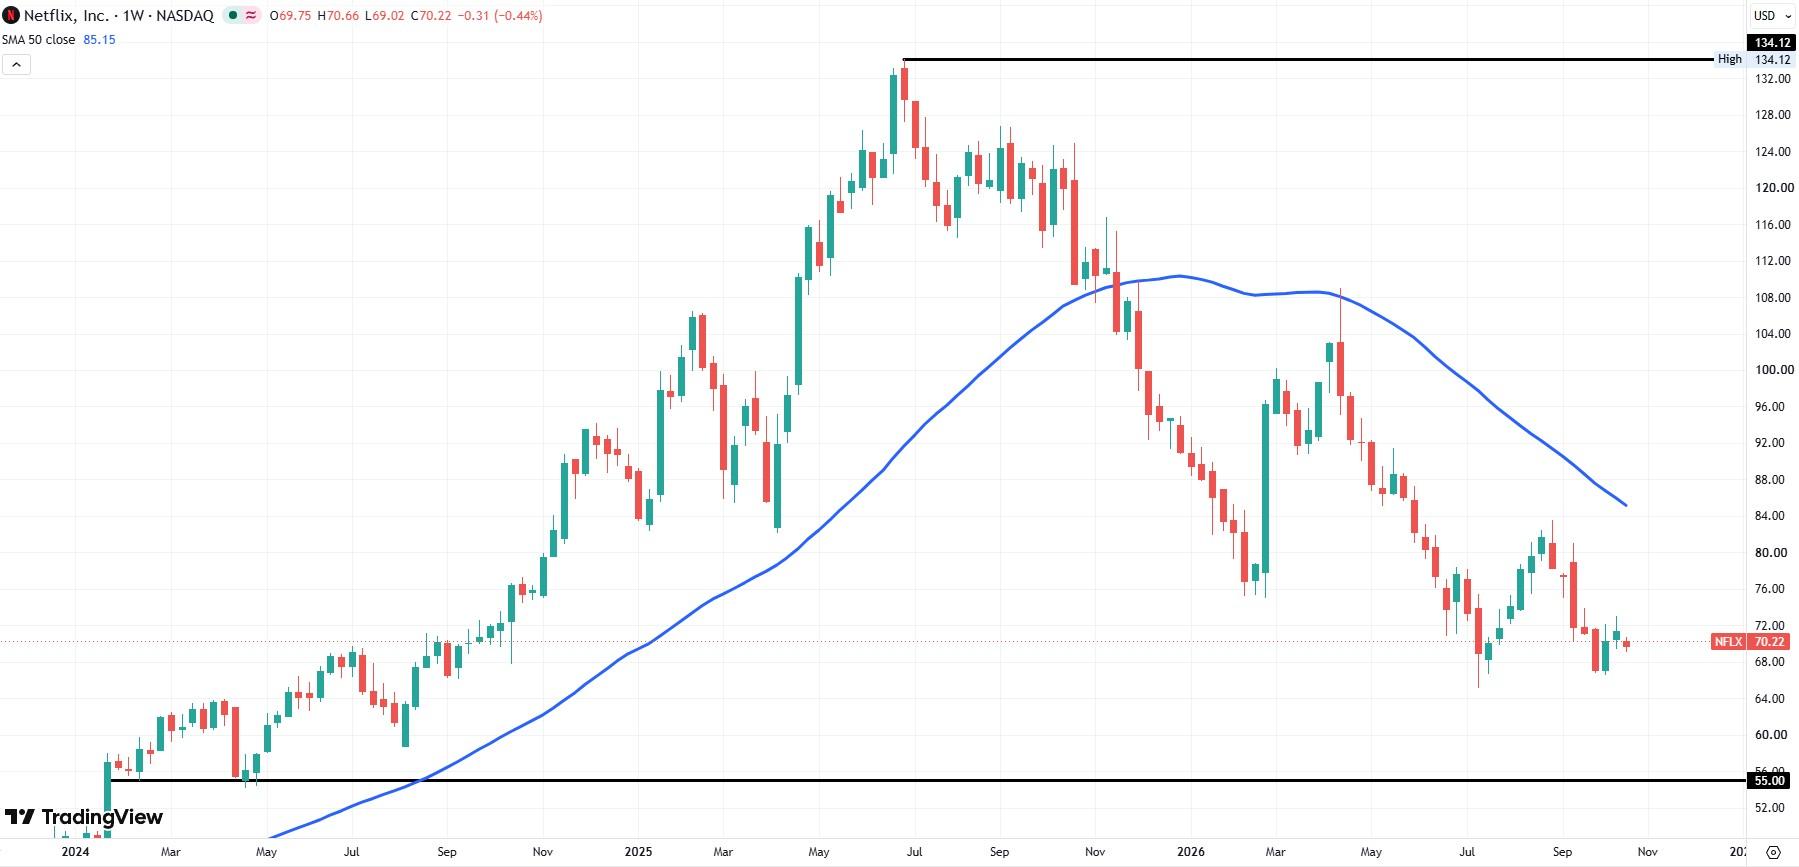
Netflix: в центре внимания рост числа подписчиков и динамика рекламного бизнеса
Netflix публикует отчет о прибылях на фоне вопросов о динамике роста числа подписчиков и устойчивости тарифного плана с рекламой. Компания делает ставку на возможность повышать цены и дисциплину в создании контента, но инвесторы хотят получить доказательства того, что эти стратегии позволят продолжить рост выручки без ущерба для вовлеченности.
Любой признак замедления притока новых подписчиков или ухудшения прогнозов может отразиться на всем секторе потокового вещания. С другой стороны, существенное превышение прогнозов укрепит представление о том, что потоковый контент защищен от тревог, связанных с испытывающими трудности потребителями.
"Сейчас совершенно очевидно, что настроения инвесторов настроены против этой компании, и [Netflix] должна дать инвесторам повод для оптимизма," — заявил старший аналитик MoffettNathanson Роберт Фишман в эфире CNBC.
По словам Фишмана, на фоне снижения темпов роста выручки инвесторам необходимо увидеть, что Netflix способен остановить дальнейшее замедление и обеспечить устойчивый и стабильный рост.
Недавняя смена руководства Netflix и увольнение около 1 000 сотрудников показывают, что компания нацелена на перемены, однако не впечатляющая динамика акций говорит о том, что рынок по-прежнему не уверен, как оценивать эту политику.
В выходные Netflix уволила руководителя киностудии Дэна Лина, и этому громкому решению предшествовали уход бывшего директора по контенту Белы Баджарии и вице-президента по кинопроизводству Дуга Белграда в течение прошлого квартала.
В целом рынок рассматривает эти кадровые изменения как признак того, что дела у компании, создавшей современную экосистему потокового вещания, идут не очень хорошо.
На данный момент Netflix опубликует отчет о прибылях после закрытия торгов во вторник, а Уолл-стрит ожидает скорректированную прибыль на акцию (EPS) в размере $0,82 при выручке $12,87 млрд.
Аналитик Jefferies Брент Тилл рекомендует сохранять позиции в Netflix и устанавливает целевую цену на уровне $85. Тилл считает, что Netflix сохранит рост выручки на уровне 11% в течение следующих трех лет, одновременно увеличивая операционную маржу и объем обратного выкупа акций.
Meta Platforms: инвесторы сопоставляют амбиции в сфере ИИ с растущими расходами
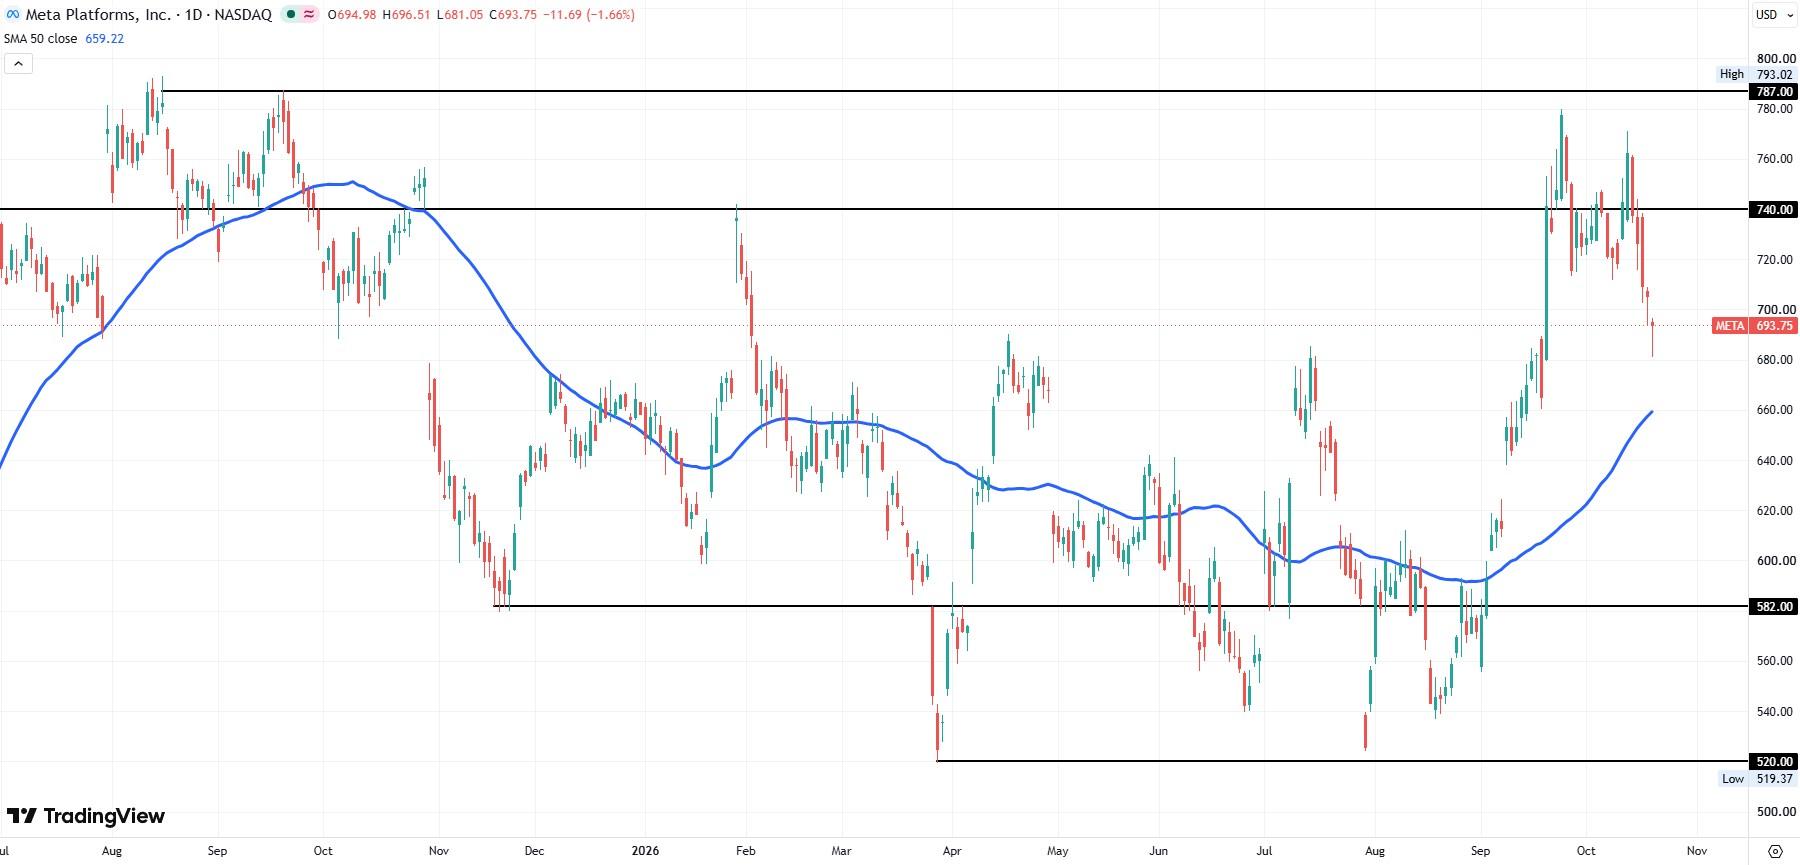
Отчет Meta в среду имеет еще большее значение. Компания пользовалась волной роста рекламного бизнеса и агрессивного контроля над расходами, однако внимание переключается на ее масштабные инвестиции в ИИ, в частности на ажиотаж вокруг ее ИИ-агента Muse.
Однако принадлежащей генеральному директору Марку Цукербергу социальной медиа-империи, возможно, придется ответить на вопросы о новых судебных исках, поскольку Австралия на этой неделе подтвердила, что Facebook вновь окажется в центре судебного разбирательства, связанного с нестрогой технологией проверки возраста, используемой компанией. Bloomberg сообщает, что Австралия установила: Facebook позволяла несовершеннолетним подросткам и детям сохранять свои аккаунты в социальных сетях, несмотря на предыдущие юридические соглашения.
Instagram, TikTok, Snapchat и YouTube, вероятно, также столкнутся с аналогичными исками. Этот новый раунд правительственных разбирательств последовал после того, как Meta уже согласилась выплатить более $18-20 млрд для удовлетворения претензий властей штатов США, касающихся безопасности детей на ее платформах.
Но помимо новых юридических проблем инвесторы хотят, чтобы Цукерберг внес ясность в вопрос дисциплины расходов на ИИ и того, действительно ли рекламные инструменты на базе ИИ способствуют существенному росту выручки или лишь создают еще один центр затрат.
В то время как консенсус-прогноз Уолл-стрит на третий квартал предполагает скорректированную прибыль на акцию в размере $6,80 при выручке $63,4 млрд, инвесторы отметят, что показатель прибыли заметно снизился по сравнению с $7,25, зафиксированными Meta годом ранее. После значительного отставания прибыли на акцию от прогнозов во втором квартале трейдеры, вероятно, захотят держаться подальше от этой акции в день публикации отчетности из-за высокого уровня неопределенности в отношении итоговой прибыли.
Несомненно одно: наиболее значимым катализатором в ходе телефонной конференции Meta по итогам квартала станет дорожная карта, которую руководство представит в отношении Muse и связанных с ним моделей ИИ. Опытный аналитик технологических акций Дэн Айвс считает, что владение Meta платформами Instagram и Facebook дает Muse наилучшие шансы монополизировать пространство персональных ИИ-агентов благодаря преимуществу в дистрибуции. Логика заключается в том, что миллиарды бесплатных пользователей этих платформ сначала попробуют Muse, а не продукты других конкурентов, и со временем, вероятно, превратятся в платящих пользователей.
"Комментарий Цукерберга о том, что Meta достигла передового рубежа и уже работает над следующим этапом, — это послание, которого ждали инвесторы, и мы считаем, что оно переосмысливает диапазон капитальных затрат на 2026 год в $130-145 млрд как расходы на продукты, уже представленные на рынке, а не ставку на продукты, которые еще предстоит выпустить," — написал Айвс в недавней записке для инвесторов.
Именно это является основной причиной роста акций Meta в последние месяцы. Быки считают, что Meta перейдет от бизнес-модели, в значительной степени зависящей от рекламы, к модели, предлагающей быстрорастущий платный сервис подписки на инструменты ИИ.
Tesla: внимание в отчетности смещается с маржи электромобилей на ИИ и слухи о слиянии со SpaceX
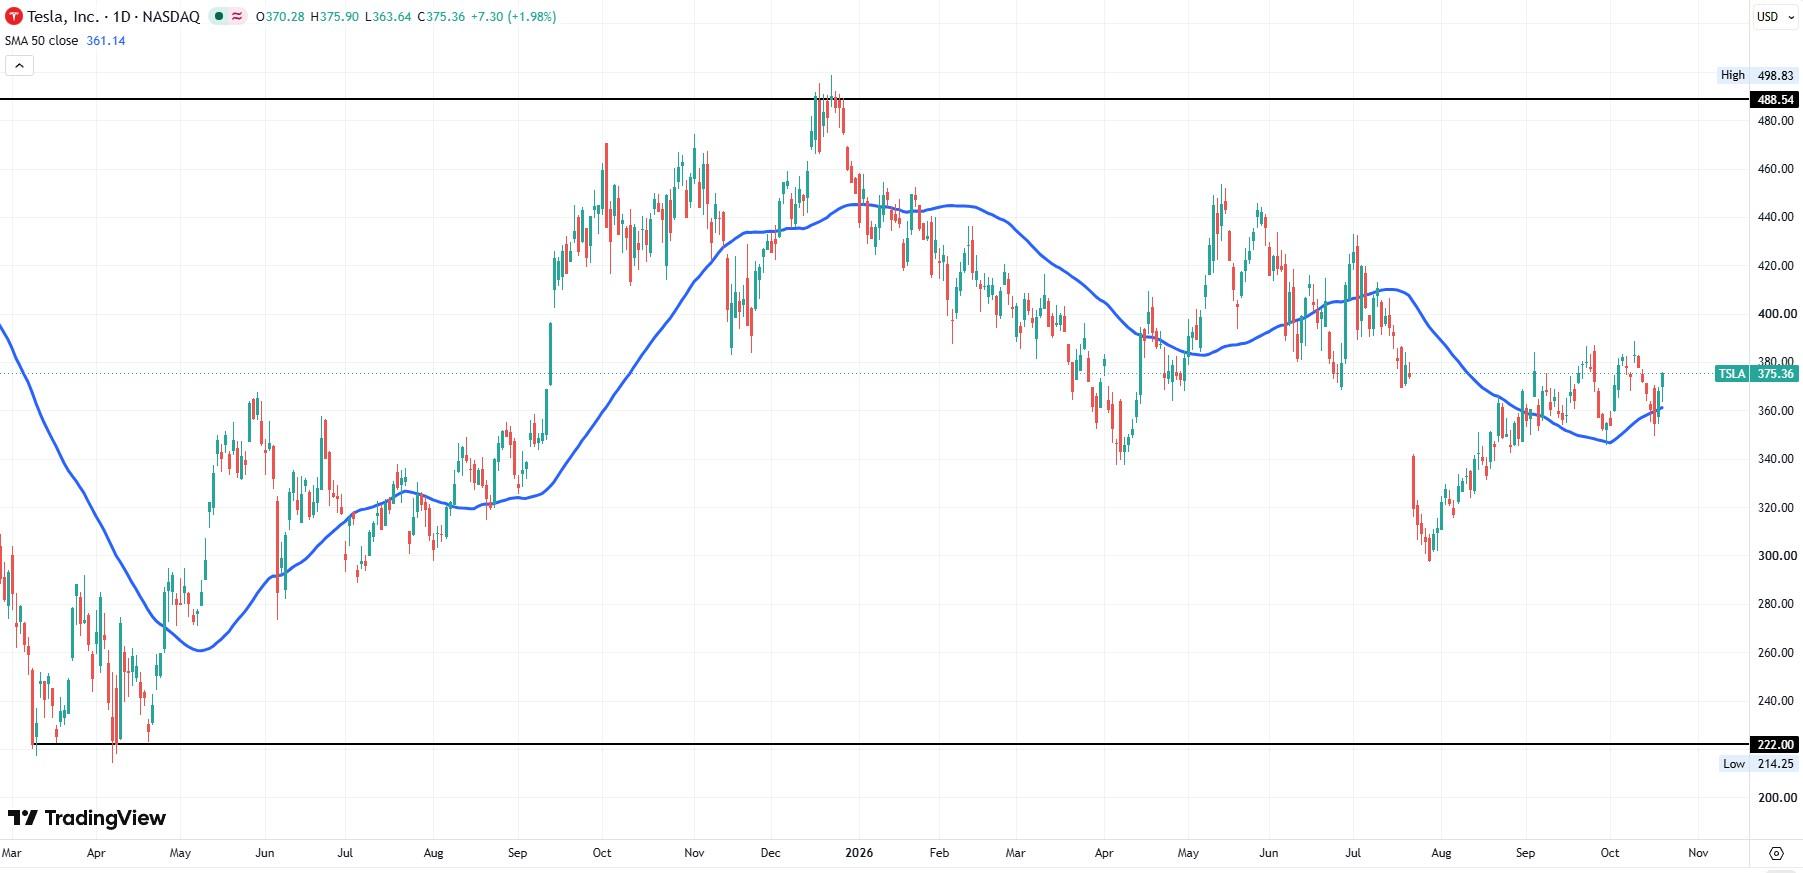
Отчетность Tesla может оказаться самой эмоционально окрашенной из трех. Компания столкнулась со снижением маржи, усилением конкуренции и вопросами относительно спроса на ключевых рынках. Инвесторы следят за маржой автомобильного бизнеса в надежде, что основной продукт компании станет более прибыльным.
Уолл-стрит ожидает, что компания сообщит о скорректированной прибыли на акцию в размере $0,45 при выручке $28,2 млрд, что не сильно отличается от ее показателей годом ранее. Хотя аккумуляторный бизнес компании продолжает успешно расширяться, бизнес электромобилей начал выглядеть вялым. Большинство серьезных инвесторов, вероятно, больше интересует показатель капитальных затрат Tesla, поскольку он показывает, сколько Илону Маску обходятся роботакси, Cybercab, Tesla Semi и побочные проекты с роботом Optimus.
В третьем квартале Tesla поставила 486 532 автомобиля, превысив консенсус-прогноз, но этот показатель оказался примерно на 2% ниже уровня годом ранее.
"Мы по-прежнему рассматриваем Tesla как платформу физического ИИ с автомобильным бизнесом в основе. Автомобильный бизнес является базой; стоимость компании определяется автономным вождением, роботакси и Optimus, на которые приходится примерно две трети нашей целевой цены в $500," — пишет первоначальный бык Tesla Дэн Айвс в своем комментарии перед публикацией отчетности.
Но слухи, омрачающие публикацию отчетности, вероятно, важнее показателей итоговой прибыли компании Илона Маска. Это связано с растущими ожиданиями, что более крупная публичная компания Маска, SpaceX (SPCX), в течение следующего года объединится с Tesla.
И Tesla, и SpaceX сейчас вкладывают колоссальные суммы в разработку ИИ. Логика заключается в том, что было бы разумнее объединить оба проекта в сфере ИИ под одной крышей, поскольку это позволило бы сосредоточить внимание Маска на одной, а не на двух компаниях стоимостью в триллион долларов.
Во время презентации Roadster Tesla на прошлой неделе новейшая версия прототипа спорткара использовала разработанные SpaceX двигатели для посадки автомобиля после подъема по вертикальному склону. Это демонстрирует, что между инженерными командами компаний уже существует партнерство.
Аналитики Barclays даже предположили, что объявление может появиться до ежегодного собрания акционеров Tesla 3 декабря. Так почему же акционеры захотят отказаться от Tesla, если Маск может в любой день обозначить свое намерение провести слияние?
Комментарии Tesla часто влияют на настроения далеко за пределами автомобильной отрасли, поскольку отражают более широкие тенденции в производственных цепочках поставок и готовность потребителей тратить деньги на дорогостоящие товары. Опытные инвесторы знают, что Tesla составляет более 13% индекса потребительского сектора MSCI World.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD поднимается до недельных максимумов вблизи 1,1260
Новая волна восходящего импульса поднимает EUR/USD в район двухдневных максимумов вблизи 1,1260 во вторник разворота. Внезапное движение пары происходит на фоне дальнейшей слабости, давящей на доллар США, в ответ на растущие спекуляции о возможном соглашении между США и Ираном, которое положит конец конфликту на Ближнем Востоке.
GBP/USD выглядит устойчивым, превысив 1,3400
Заметное давление продаж на доллар США во вторник придает новый импульс рисковым активам, побуждая GBP/USD ненадолго прорваться выше барьера 1,3400. Новости о возможной сделке по урегулированию кризиса между США, Ираном и Ормузом оказывают давление на бакс и тянут доходность облигаций США вниз, сопровождая восстановление Cable.
Золото чередует рост с падением ниже $4 200
Цены на золото во вторник торгуются без четкого направления, колеблясь в районе $4 170 за тройскую унцию и по-прежнему испытывая трудности с восстановлением восходящего импульса после отката в понедельник. Между тем снижение доходности казначейских облигаций США и заметный откат доллара США идут в тандеме с динамикой цен на желтый металл.
Фиксация прибыли по биткоину ослабевает, поскольку спотовый спрос остается слабым, сообщает Glassnode
Биткоин торгуется выше $81 000 во вторник, что соответствует вялому настрою на более широком рынке криптовалют. Альткоины, включая Ethereum и Ripple, повторяют синхронную динамику цены биткоина, торгуясь ниже $2 400 и $1,30 соответственно.
Форекс сегодня: фунт растет после сильных данных по занятости, доллар отступил на фоне снижения доходности
Вот что нужно знать во вторник, 20 октября: Британский фунт укрепляется против основных конкурентов в начале вторника после выхода оптимистичных данных по рынку труда, в то время как доллар США (USD) не может привлечь покупателей, поскольку доходность казначейских облигаций США не смогла развить рост понедельника.