
Канада сталкивается с все более неприятным экономическим парадоксом. Будучи одним из крупнейших в мире нетто-экспортеров нефти, страна получает выгоду от роста цен на энергоносители благодаря увеличению экспортной выручки, корпоративной прибыли и государственных доходов. Однако то же ралли нефти усиливает инфляционное давление, побуждая Банк Канады (BoC) повышать стоимость заимствований, что потенциально угрожает экономике в целом.
Решение центрального банка в среду повысить базовую процентную ставку на 25 базисных пунктов до 2,50%, первое повышение с 2023 года, иллюстрирует эту дилемму. Хотя высокие цены на нефть поддерживают экономический рост, необходимое для сдерживания их инфляционных последствий ужесточение денежно-кредитной политики в конечном итоге может свести на нет эти достижения.
Вопрос теперь заключается не просто в том, насколько Канада выигрывает от дорогой нефти, а в том, как долго эти преимущества смогут перевешивать издержки.
Нефтяной доход Канады сопровождается скрытыми издержками
Более высокие цены на нефть традиционно улучшают условия торговли Канады, позволяя стране получать больше доходов от экспорта без обязательного увеличения объемов производства. Согласно данным RBC Economics, реальный валовой внутренний продукт (ВВП) Канады во втором квартале вырос на 1,1% г/г, тогда как реальный валовой внутренний доход (GDI), отражающий изменения покупательной способности, увеличился на 3,1%.
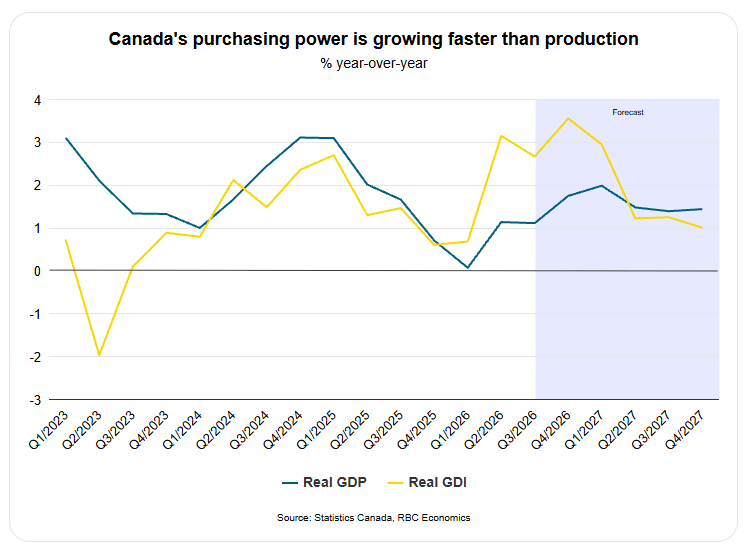
Разница отражает экономические преимущества более высоких экспортных цен. По оценкам RBC, рост цен на нефть на 46% обеспечил примерно C$12 млрд дополнительной покупательной способности в квартал благодаря улучшению условий торговли. Однако эти преимущества распределяются далеко не равномерно.
Производители энергоносителей, акционеры и богатые ресурсами провинции получают значительную часть дополнительного дохода, тогда как домохозяйства по всей стране сталкиваются с более высокими расходами на транспорт и отопление. Согласно данным RBC, канадские домохозяйства потратили во втором квартале примерно на C$2,6 млрд больше на моторное топливо, чем годом ранее, несмотря на покупку на 3% меньшего объема топлива.
Это создает структурный дисбаланс: экономические выгоды от более высоких цен на нефть остаются концентрированными, тогда как инфляционные издержки распространяются по всей стране.
Банк Канады превращает преимущество нефти в денежно-кредитную дилемму
Парадокс становится более заметным, когда в уравнение входит денежно-кредитная политика. В среду BoC повысил базовую ставку до 2,50%, сославшись на опасения, что устойчиво высокие цены на энергоносители могут привести к более широкой инфляции. Управляющий Тифф Маклем объяснил причины этого решения: "Повышение ключевой ставки необходимо, чтобы снизить риск того, что высокие цены на энергоносители распространятся на другие сферы и приведут к всеобщему росту инфляции."
Центральный банк ожидает, что к концу года инфляция достигнет примерно 3,5%, тогда как компании все чаще перекладывают более высокие производственные и транспортные расходы на потребителей.
Однако повышение процентных ставок не может напрямую снизить мировые цены на нефть или устранить перебои в поставках, связанные с конфликтом на Ближнем Востоке. Вместо этого оно сдерживает внутренний спрос, увеличивает стоимость заимствований и препятствует расходам и инвестициям.
Это создает потенциально опасную петлю обратной связи: рост цен на нефть укрепляет экспортные доходы Канады, но одновременно вынуждает ужесточать денежно-кредитную политику, что оказывает давление на домохозяйства и предприятия за пределами энергетического сектора.
RBC описывает решение среды как профилактическую меру, утверждая, что центральный банк в первую очередь реагирует на будущие инфляционные риски, а не на немедленное ухудшение базового ценового давления.
Могут ли цены на нефть достичь уровня, при котором Канада перестанет получать выгоду?
Исследование Scotiabank показывает, что экономические преимущества роста цен на нефть могут иметь верхний предел. В исследовании, опубликованном в мае, банк изучил, как меняется реакция канадской экономики на шоки предложения нефти при разных уровнях цен.
Выводы Scotiabank показывают, что рост цен на нефть продолжает приносить пользу экономике Канады, когда цены на нефть West Texas Intermediate (WTI) находятся в районе $100, однако эти преимущества становятся все более неопределенными по мере приближения цен к диапазону $120-$130. Выше этого ориентировочного диапазона экономический импульс от роста цен на нефть уже нельзя статистически отличить от нулевого.
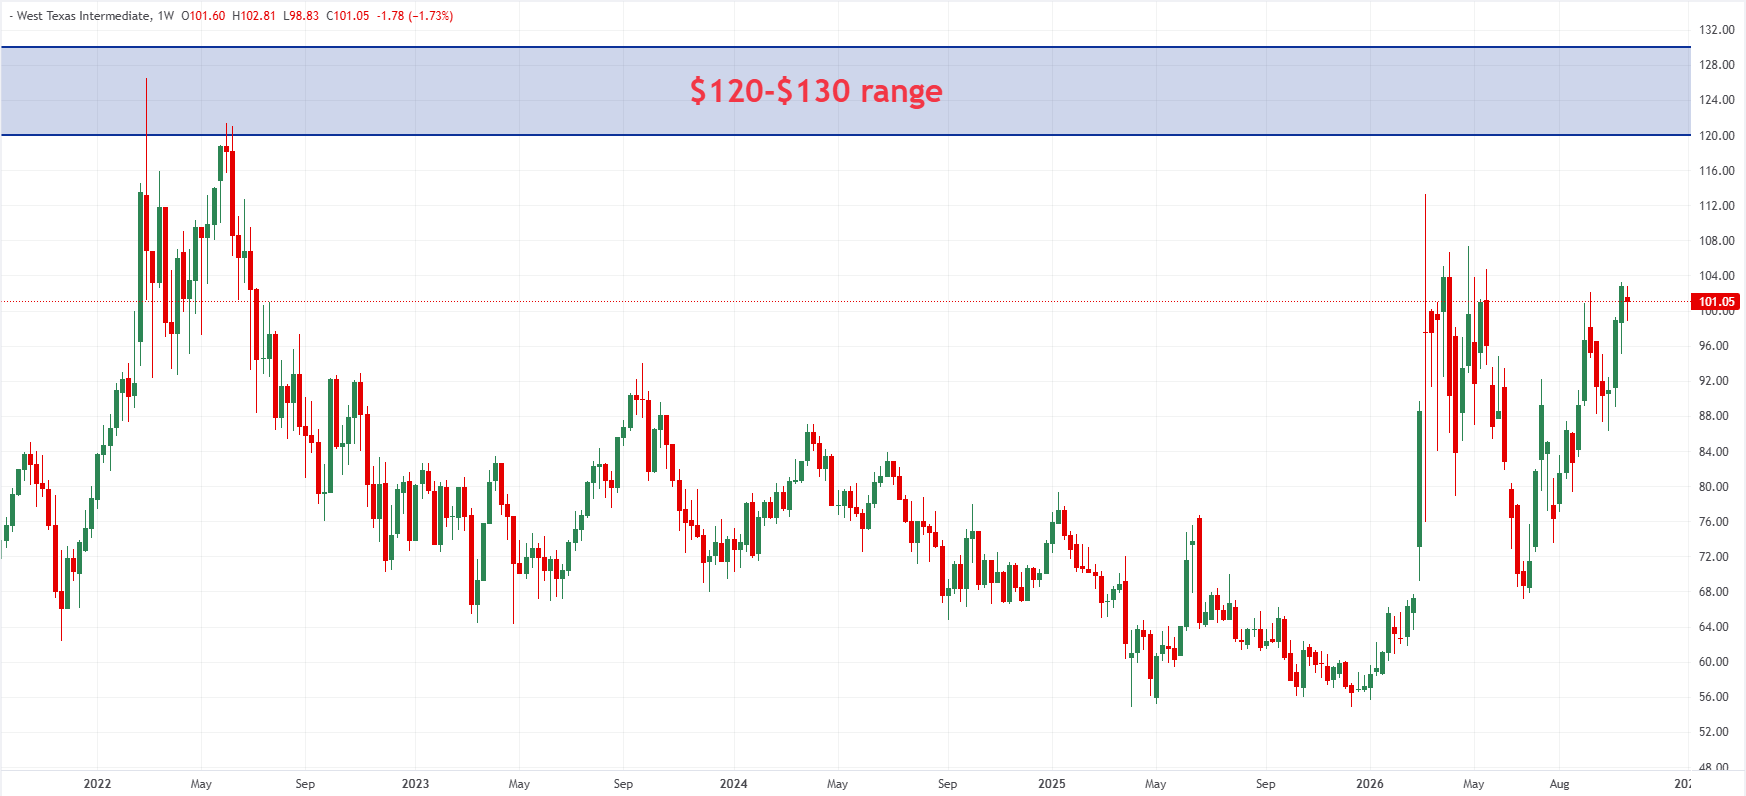
Scotiabank подчеркивает, что это не точная точка перелома, а скорее зона, в которой традиционная взаимосвязь между ростом цен на нефть и ускорением роста канадской экономики становится значительно слабее.
Объяснение выходит за рамки внутренней инфляции. Когда цены на нефть растут из-за перебоев в поставках, а не вследствие усиления мирового спроса, последующее давление на торговых партнеров Канады может снизить спрос на канадский экспорт. В сочетании с ужесточением финансовых условий это в конечном итоге может нивелировать преимущества роста доходов от энергетического сектора.
Ответное ужесточение политики Банком Канады создает еще одно потенциальное ограничение, особенно если высокие расходы на заимствования начнут сдерживать потребление, активность на рынке жилья и инвестиции в бизнес.
Когда нефтяное благословение рискует превратиться в проклятие
Канада еще не достигла точки, при которой более высокие цены на нефть явно наносят ущерб ее экономике в целом. Дополнительные экспортные доходы, рост инвестиций в энергетику и увеличение государственных доходов по-прежнему оказывают значительную поддержку.
Но повышение ставки в октябре демонстрирует, что экономическая ситуация меняется. Чем дольше цены на нефть остаются высокими, тем выше риск распространения инфляции за пределы энергетического сектора, что вынуждает Банк Канады ужесточать монетарную политику, даже когда домохозяйства и отрасли, чувствительные к процентным ставкам, сталкиваются с растущим давлением.
В конечном счете уязвимость Канады может быть связана не только с ростом цен на нефть, но и с повышением процентных ставок, необходимым для сдерживания его последствий. То, что начинается как экспортный доходный бум, постепенно может превратиться в экономическое бремя, если стоимость борьбы с инфляцией превысит доход, получаемый от каждого дополнительного барреля, проданного за рубеж.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD сокращает потери, возвращается к 1,1150 на фоне Лагард
EUR/USD теперь разворачивает предыдущее снижение, возвращаясь к области 1,1150 в четверг. Отскок пары от минимумов последовал за ястребиным посланием Лагард из ЕЦБ на ее пресс-конференции после того, как ЕЦБ оставил свои ставки без изменений.
GBP/USD переходит в плюс около 1,3340
GBP/USD теперь удается восстановить некоторое самообладание и отвоевать область 1,3340, или дневные максимумы, в четверг. Разворот курса фунта стерлингов происходит на фоне внезапного разворота доллара США, поскольку участники рынка продолжают оценивать событие ЕЦБ и публикации данных из США.
Золото остается в боковом движении чуть выше $4 000
Золото прерывает недавнюю трехдневную позитивную серию и сталкивается с возобновившимся давлением продаж вблизи отметки $4 000 за тройскую унцию в четверг. Дневное снижение драгоценного металла происходит на фоне незначительного укрепления доллара США и смешанной динамики доходности казначейских облигаций США, в то время как цены на сырую нефть остаются под давлением.
Ожидается, что ВВП США вырастет на 3,2% в 3 квартале
Бюро экономического анализа Соединенных Штатов в четверг опубликует предварительную оценку валового внутреннего продукта за период с июля по сентябрь, при этом аналитики ожидают, что данные покажут рост в годовом исчислении на солидные 3,2%, что станет неплохим улучшением по сравнению с экспансией на 2,2%, зафиксированной в предыдущем квартале. Рынки настраиваются на данные по росту США и PCE на фоне геополитической напряженности
Форекс сегодня: ФРС не спровоцировала прорывов в основных парах, внимание на ЕЦБ и ключевые данные из США
Вот что нужно знать в четверг, 29 октября: В четверг основные валютные пары не могут выбрать направление движения после того, как решения Федеральной резервной системы США (ФРС) по монетарной политике и комментарии председателя Кевина Уорша относительно перспектив не вызвали значительной реакции рынка.