
Ультранизкие процентные ставки в Японии более десяти лет помогали финансировать глобальные инвестиции на триллионы долларов, превратив японскую иену (JPY) в один из самых дешевых источников фондирования в мире. Поскольку ожидается, что Банк Японии (BoJ) вновь ужесточит политику на этой неделе, это преимущество может вступать в новую фазу.
В то время как большинство крупных экономик повышали процентные ставки, Япония оставалась мировым исключением. Банк Японии удерживал стоимость заимствований вблизи нуля на протяжении многих лет экстраординарного монетарного смягчения, позволяя инвесторам дешево занимать иену и вкладывать средства в более высокодоходные активы в других странах.
Эта стратегия дешевых денег получила название торговли кэрри с иеной, а ее масштаб превратил монетарную политику Японии в фактор, влияющий на мировые рынки.
Теперь, когда повсеместно ожидается очередное повышение ставки Банком Японии, инвесторы задаются вопросом, не подходит ли постепенно к концу роль Японии как предпочтительного в мире источника дешевого фондирования и что это может означать для валют, акций, облигаций и глобальных потоков капитала.
Как работает самая популярная в мире торговая стратегия
Несмотря на свою репутацию, торговля кэрри отличается удивительной простотой:
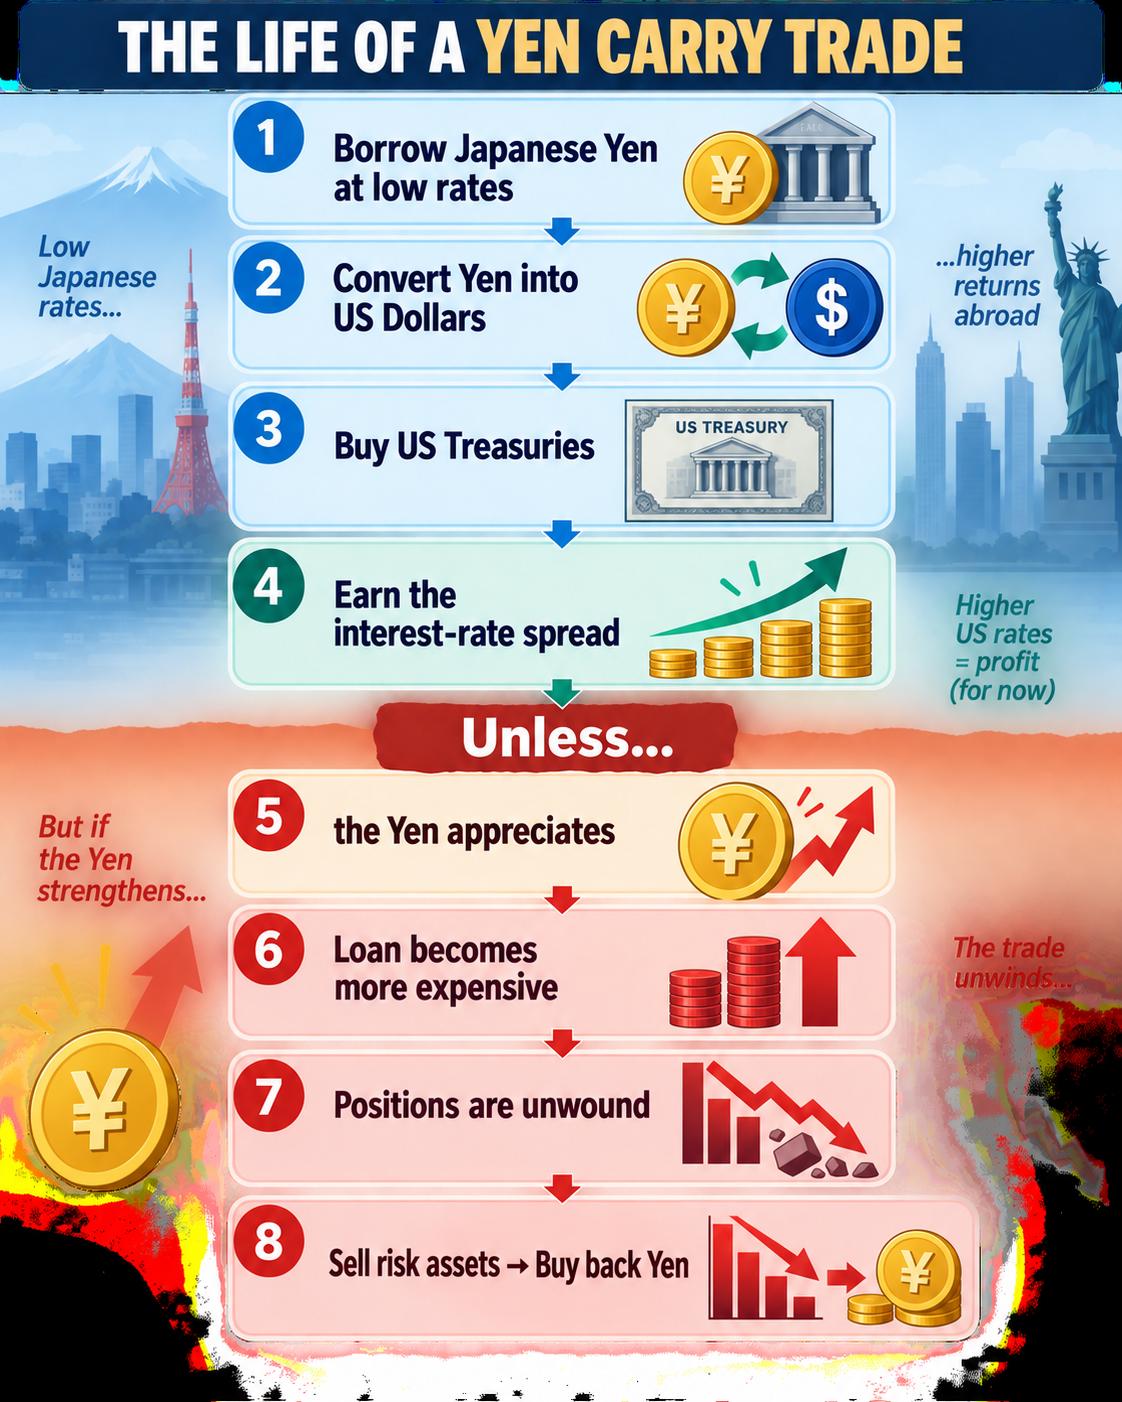
Инвесторы занимают деньги в стране, где процентные ставки исключительно низкие, конвертируют эти средства в другую валюту, предлагающую более высокую доходность, и инвестируют полученные средства в облигации или другие финансовые активы. Пока обменные курсы остаются относительно стабильными, они получают разницу между стоимостью заимствований и доходностью инвестиций.
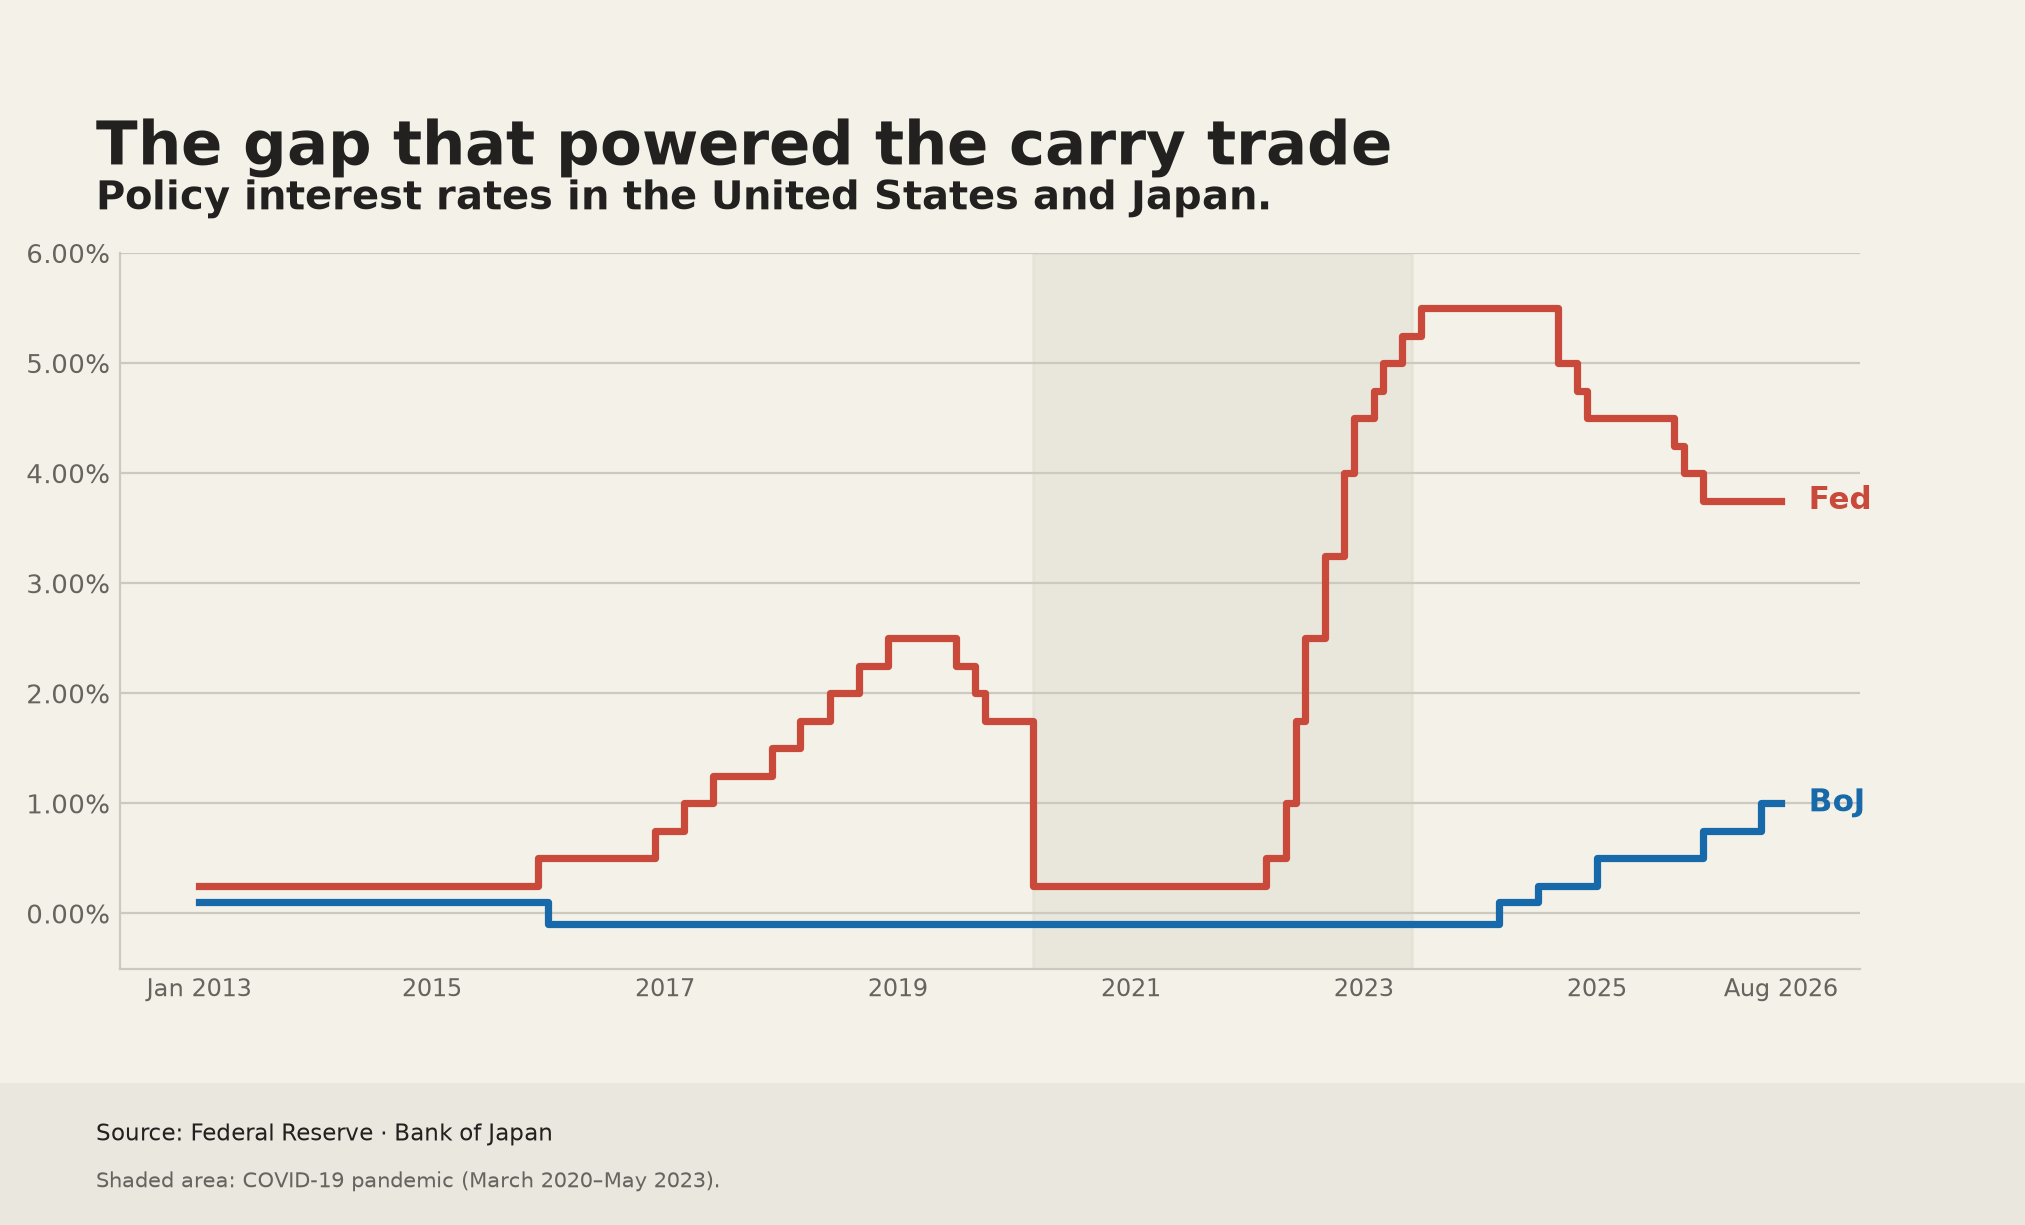
Япония стала идеальным источником фондирования, поскольку заимствования в иене на протяжении многих лет оставались чрезвычайно дешевыми, даже несмотря на резкий рост процентных ставок в других странах.
В ходе агрессивного цикла ужесточения политики Федеральной резервной системы США (ФРС) после пандемии COVID разница между процентными ставками в США и Японии достигла невиданных за несколько десятилетий уровней. Заимствования в иене для покупки более доходных американских активов стали одной из определяющих макроэкономических сделок постпандемийной эпохи.
От японской политики к мировым рынкам
Торговлю кэрри часто описывают как валютную стратегию.
На самом деле ее влияние гораздо шире.
Заемные средства помогали финансировать покупки казначейских облигаций США, корпоративного долга, облигаций развивающихся рынков, акций и высокодоходных валют. Пока фондирование оставалось дешевым, а иена — относительно слабой, инвесторы могли без особых затруднений использовать кредитное плечо для увеличения доходности.
Это помогает объяснить, почему изменения в монетарной политике Японии могут иметь последствия далеко за пределами Токио.
Согласно данным Банка международных расчетов (BIS), объем трансграничных заимствований в японской иене в начале этого года составлял примерно ¥360 трлн (около $2,3 трлн), что демонстрирует глобальный характер финансирования за счет иены.
За последнее десятилетие эти показатели росли, особенно после расширения разницы в процентных ставках между США и Японией с 2022 года. Действительно, инвесторы все чаще полагались на дешевое фондирование в иене для финансирования инвестиций по всему миру в ответ на агрессивное ужесточение политики ФРС по сравнению с исключительно аккомодационной монетарной политикой Банка Японии.
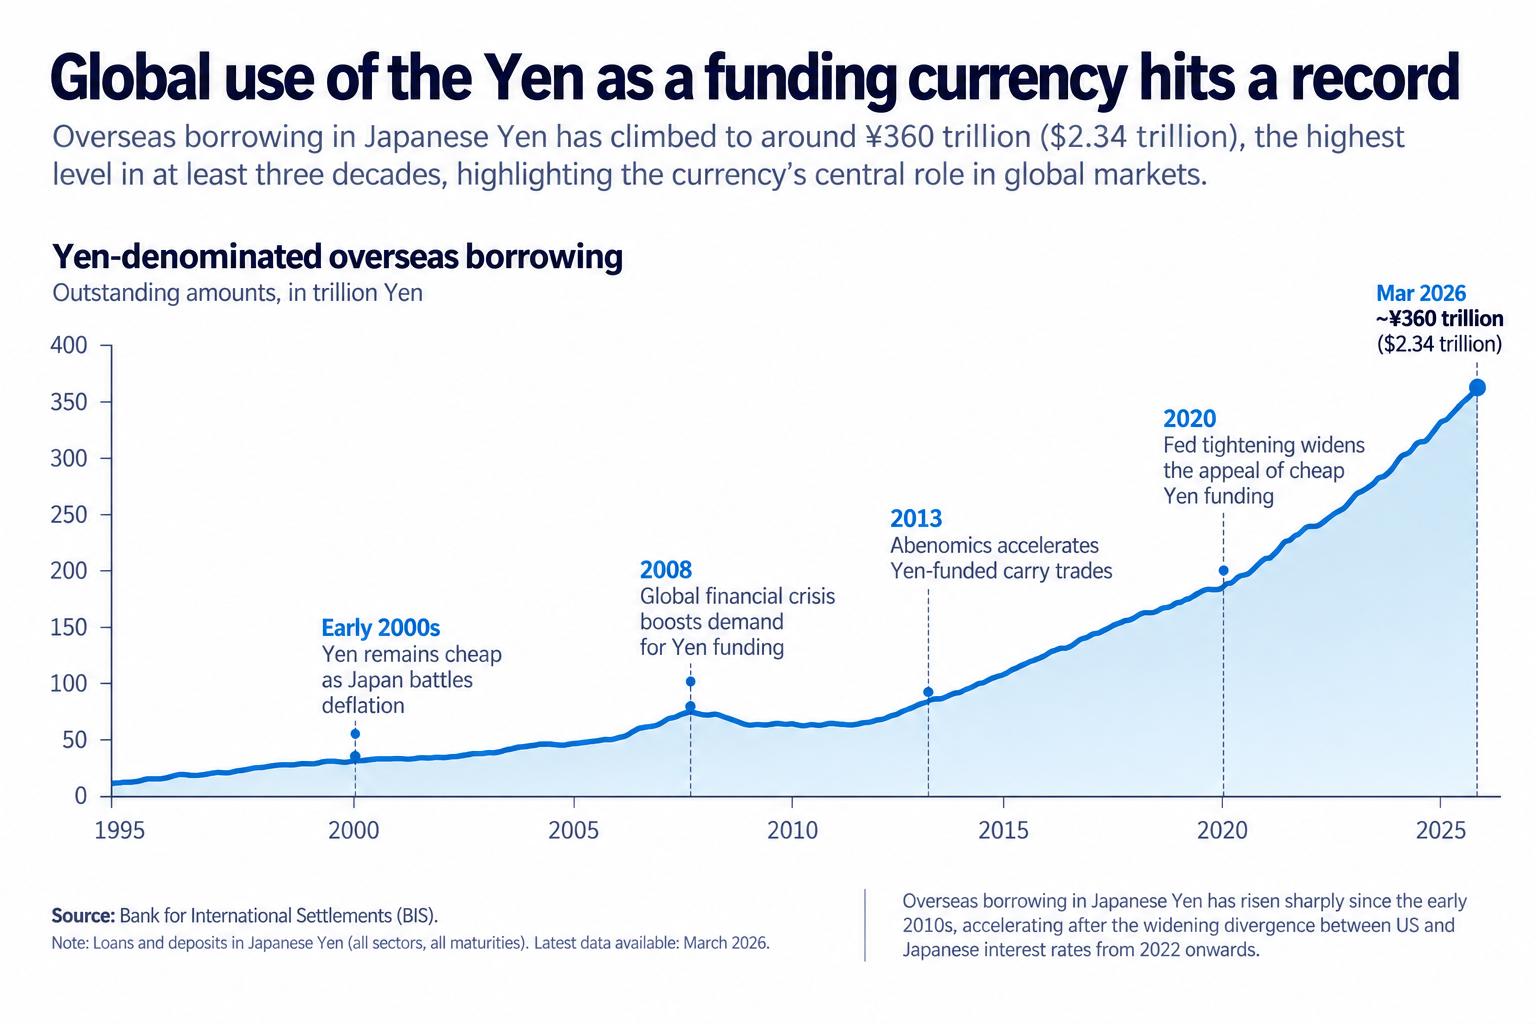
Эти данные не отражают саму торговлю кэрри. Тем не менее они служат одним из наиболее четких показателей того, насколько глубоко японская валюта укоренилась на глобальных рынках фондирования.
Почему следующая неделя имеет значение
Финансовые рынки ожидают, что Федеральная резервная система и Банк Японии повысят процентные ставки на заседаниях по монетарной политике на этой неделе.
Ключевой вопрос для Банка Японии заключается в том, насколько быстро он сможет продолжить нормализацию политики. Поскольку инфляция демонстрирует большую устойчивость, а рост заработной платы улучшается, ожидается, что политики будут придерживаться постепенного курса ужесточения после многих лет экстраординарного смягчения.
Даже умеренное повышение ставки продолжит сокращать разницу процентных ставок, которая поддерживала традиционные торги carry с иеной, особенно если японские ставки продолжат расти, а цикл ужесточения политики ФРС приблизится к пику.
Для инвесторов вопрос заключается не просто в том, станет ли заимствование в иенах более дорогим. Речь идет о том, постепенно ли исчезают предпосылки, лежавшие в основе более чем десятилетнего периода дешевого финансирования в Японии.
Почему сейчас не повторится 2024 год
Перспектива очередного повышения ставки Банком Японии неизбежно возвращает воспоминания о рыночной турбулентности, наблюдавшейся в 2024 году.
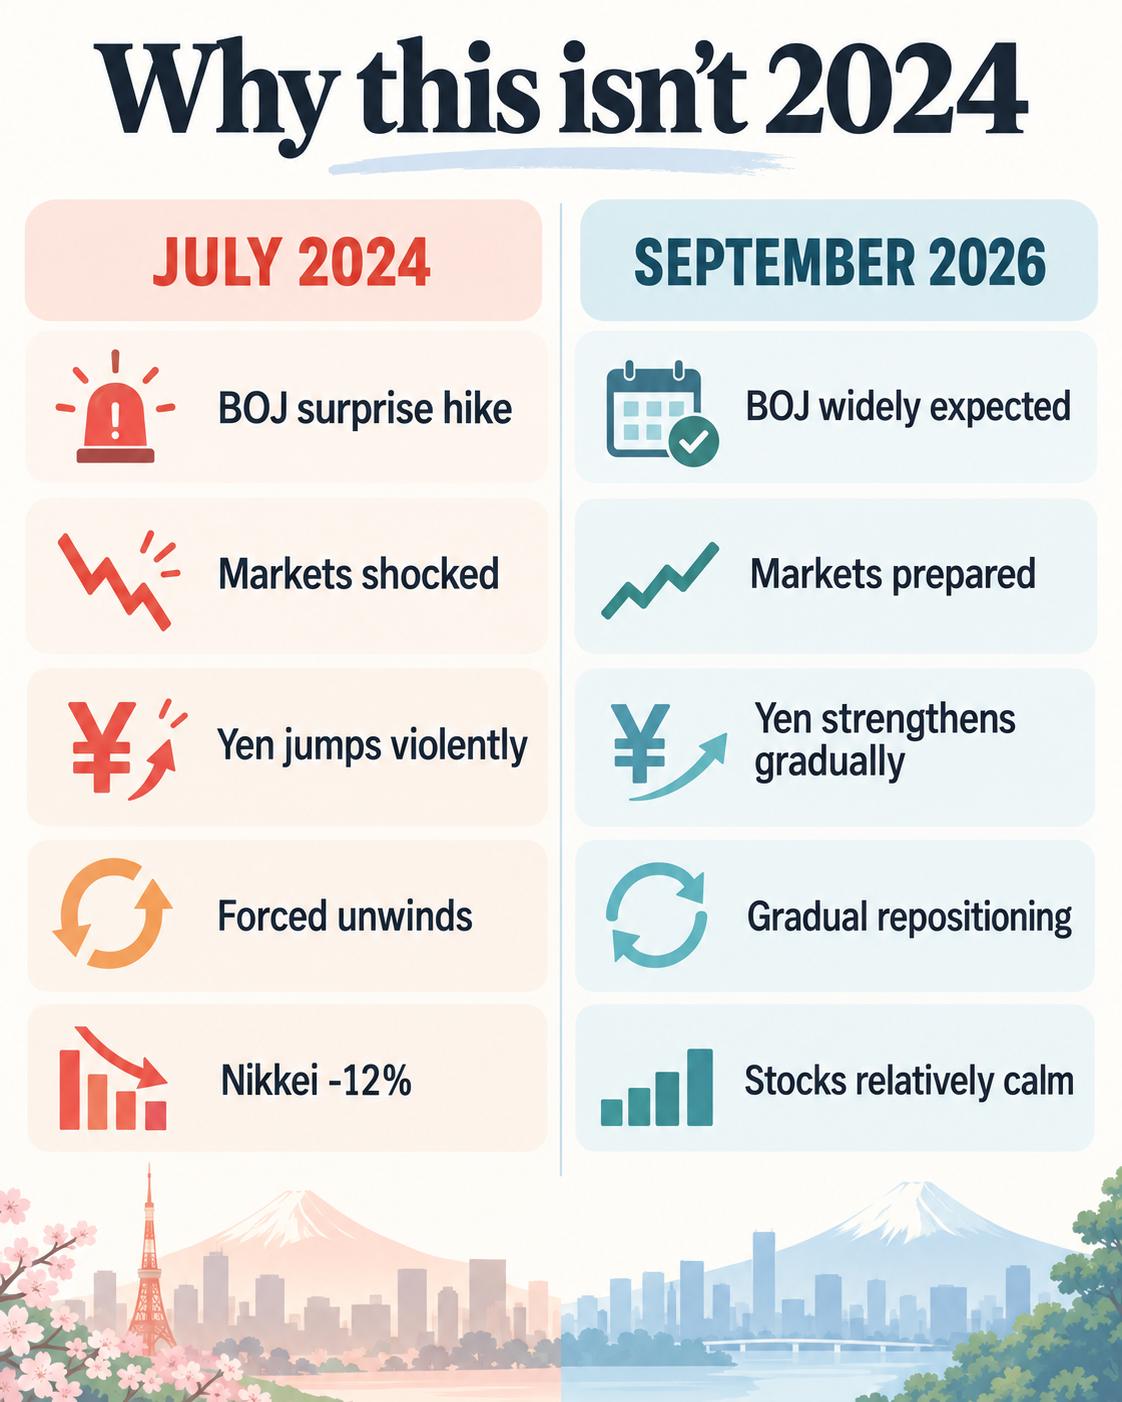
Когда центральный банк неожиданно ужесточил политику, иена быстро укрепилась, вынудив многих инвесторов, использовавших кредитное плечо, одновременно закрыть позиции. Японские акции продемонстрировали одно из самых резких однодневных падений за последние десятилетия, поскольку рынки лихорадочно адаптировались к новым условиям.
Сегодняшняя ситуация выглядит совершенно иначе.
Представители Банка Японии на протяжении нескольких недель готовили рынки к возможности очередного повышения ставки. У инвесторов было время пересмотреть портфели, сократить кредитное плечо и захеджировать валютную экспозицию.
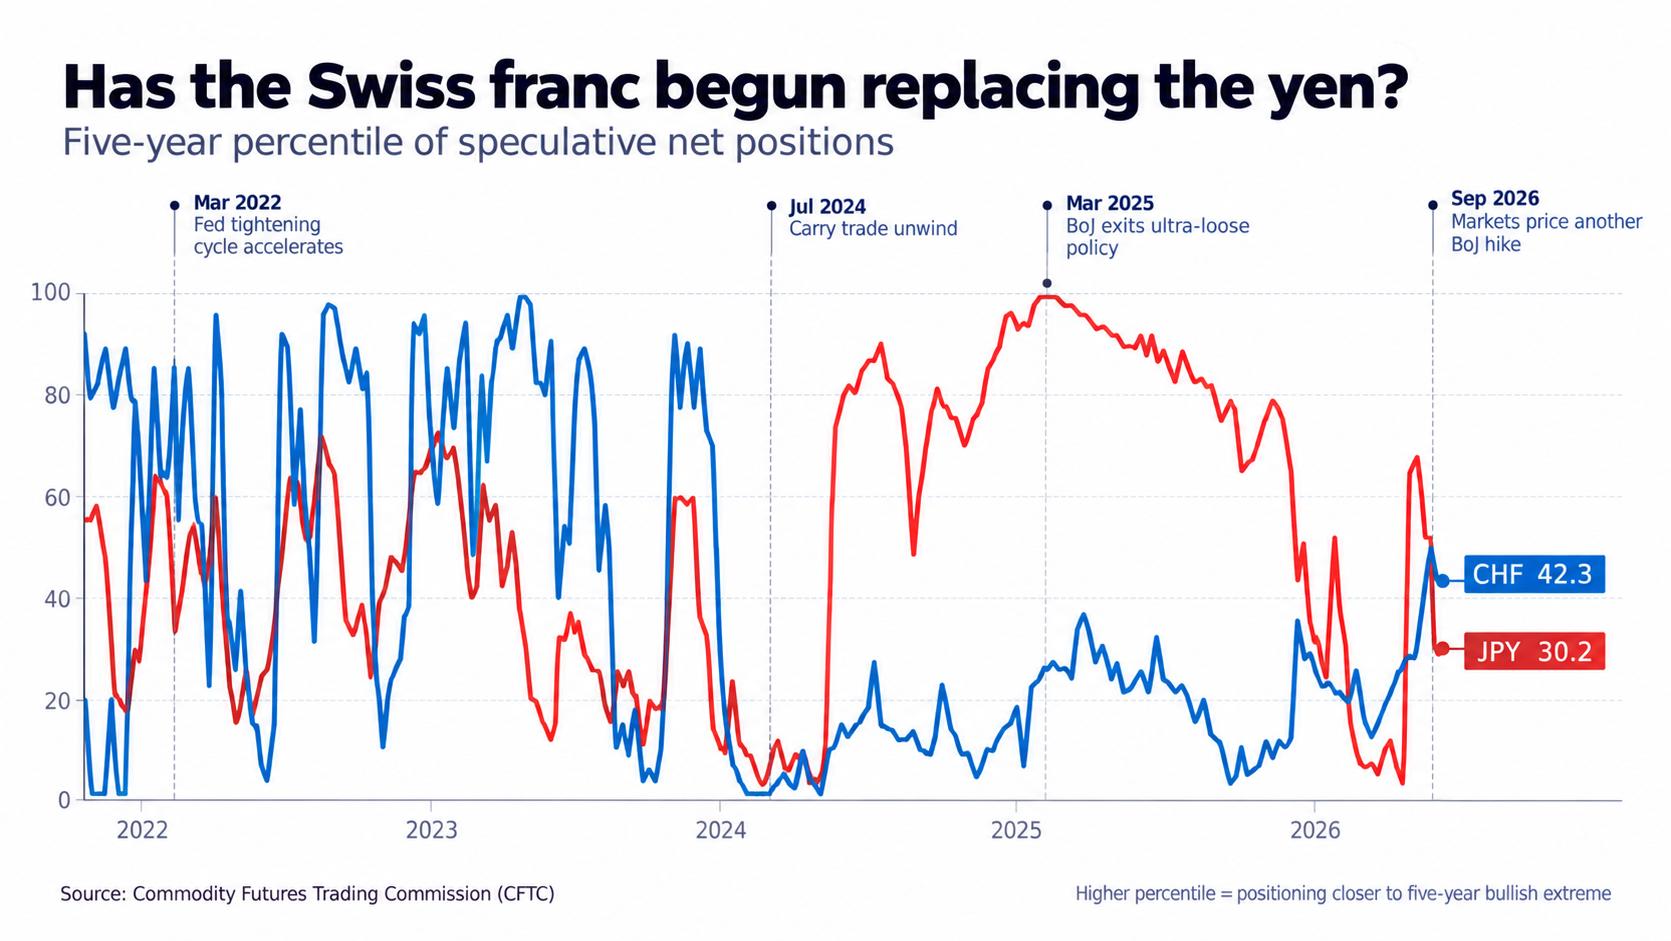
Данные по позиционированию свидетельствуют о том, что спекулятивные ставки против иены уже сократились с экстремальных уровней, наблюдавшихся в начале этого года, что указывает на более упорядоченную корректировку, а не на внезапную борьбу за выход из позиций.
Становится ли швейцарский франк следующей валютой фондирования?
По мере того как заимствование в иенах постепенно становится более дорогим, инвесторы все чаще рассматривают альтернативные валюты фондирования, причем швейцарский франк часто упоминается в качестве потенциальной замены благодаря относительно низким процентным ставкам в Швейцарии, глубоким финансовым рынкам и репутации безопасной валюты.
Эта идея интуитивно понятна. Если Япония постепенно отказывается от сверхмягкой монетарной политики, определявшей прошлое десятилетие, инвесторы естественным образом будут искать другие источники дешевого фондирования.
Однако свидетельства пока остаются неоднозначными.
Хотя участники рынка отмечают растущий интерес к торгам carry, финансируемым франком, данные по спекулятивному позиционированию пока не указывают на масштабный переход от иены к швейцарскому франку. Напротив, они свидетельствуют о том, что инвесторы сокращали экстремальные медвежьи ставки против иены, одновременно не формируя необычно крупных спекулятивных позиций во франке.
Это различие имеет значение. Текущее позиционирование скорее соответствует пересмотру инвесторами уровня кредитного плеча и адаптации к меняющейся процентной среде, чем сигнализирует о полномасштабной смене предпочтительной валюты фондирования в мире.
Япония укрепляла свое доминирующее положение в качестве валюты фондирования на протяжении более чем десятилетия сверхмягкой монетарной политики, глубокой ликвидности и хорошо развитых рынков финансирования. Для замены этой экосистемы потребуется гораздо больше, чем умеренное изменение дифференциалов процентных ставок.
Со временем станет яснее, возьмет ли швейцарский франк на себя более значительную роль в качестве валюты фондирования. Пока данные свидетельствуют о том, что торги carry переоцениваются, прежде чем быть перенесенными.
Более масштабный сдвиг
Главный вопрос, стоящий перед инвесторами, теперь заключается не в том, смогут ли торги carry с иеной продолжаться, а в том, как они будут развиваться. Трансграничные заимствования в иенах остаются вблизи рекордных максимумов, спекулятивное позиционирование практически не свидетельствует о решительном переходе к швейцарскому франку, а Банк Японии постепенно сворачивает сверхмягкую политику, которая изначально сделала эту стратегию столь привлекательной.
Эра практически бесплатного финансирования в Японии постепенно уходит. Неопределенность относительно того, сможет ли другая валюта в конечном итоге занять эту роль, сохраняется. Все более очевидно, что инвесторы вступают в мир, где кредитное плечо становится дороже, а Япония больше не является практически безграничным источником дешевых денег, каким она была прежде.
Следующим этапом может стать не конец торгов carry… а начало новых торгов.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD остается под давлением ниже 1,1550
EUR/USD пытается начать восстановление во вторник разворота, торгуясь с незначительными потерями вблизи 1,1550. Пара сохраняет медвежий тон на фоне улучшения настроений вокруг доллара США, поскольку инвесторы готовятся к событию FOMC в среду.
GBP/USD: бычья попытка ослабевает вблизи 1,3500
Пара GBP/USD продолжает снижение понедельника, при этом область 1,3500 теперь выступает в качестве серьезного препятствия во вторник. Тем временем Cable остается под давлением на фоне дальнейшего роста доллара США, неоднозначного отчета по занятости в Великобритании и осторожности в преддверии выхода в среду ключевых данных по инфляции.

Золото во власти медведей; внимание сосредоточено на $4 250
Золото усиливает понедельничный пессимизм, испытывая трудности с продолжением дневного движения выше района $4 300 за тройскую унцию и торгуясь с умеренным снижением во вторник. Дополнительная слабость драгоценного металла следует за еще одним позитивным днем для доллара США, смешанной динамикой доходности казначейских облигаций США и сохраняющейся осторожностью в преддверии заседания ФРС.
Dogecoin удерживается на поддержке EMA, поскольку восстановлению не хватает убедительности
Dogecoin (DOGE) торгуется около $0,083 на момент написания во вторник после того, как накануне нашел поддержку вблизи ключевой зоны поддержки. Слабый институциональный спрос, наряду со смешанным позиционированием по деривативам, указывает на ослабевающий интерес к мемкоину с собачьей тематикой

Форекс сегодня: доллар США укрепляется на фоне горячей инфляции в США и роста ожиданий повышения ставки ФРС
Вот что вам нужно знать во вторник, 15 сентября: Доллар США (USD) укрепляется до максимума почти за две недели в районе 99,60 в начале европейской сессии во вторник на фоне резкого роста цен на нефть, который подтолкнул доходность казначейских облигаций к новым максимумам с 2007 года. Индекс потребительских цен (CPI) в США ускорился в августе.