
Китай приближается к важному стратегическому дедлайну в своем торговом противостоянии с Соединенными Штатами (США). 10 ноября истекает срок приостановки действия дополнительных ограничений на экспорт редкоземельных металлов, о которых Пекин объявил в октябре 2025 года. Если китайские власти не примут иного решения, эти меры могут вступить в силу, значительно усилив контроль Пекина над материалами, необходимыми для автомобильной, технологической, энергетической и оборонной отраслей.
Дедлайн наступает на фоне особой дипломатической ситуации. Вашингтон и Пекин продлили торговое перемирие до 10 января 2027 года после переговоров между президентом США Дональдом Трампом и председателем КНР Си Цзиньпином. Однако о продлении, объявленном 28 сентября Министерством коммерции Китая (MOFCOM), ограничения на редкоземельные металлы прямо не упоминаются.
Это различие создает значительную неопределенность: ослабление торговой напряженности между двумя крупнейшими экономиками мира не гарантирует автоматически, что приостановка действия дополнительных экспортных ограничений останется в силе. Для Пекина это решение выходит далеко за рамки экспорта полезных ископаемых. Оно касается способности Китая сохранять стратегическое промышленное преимущество, добиваться уступок от Вашингтона и замедлять развитие конкурирующих цепочек поставок.
10 ноября: дедлайн, который может изменить мировую торговлю редкоземельными металлами
Ограничения, объявленные 9 октября 2025 года, представляют собой значительное расширение китайской системы экспортного контроля. Они распространяются на пять дополнительных редкоземельных элементов, включая эрбий, гольмий и европий, а также на определенное оборудование и технологии, необходимые для их переработки. Однако наиболее чувствительной особенностью является их экстерриториальное действие.
Постановление № 61 предусматривает, что определенные продукты, произведенные за пределами Китая, но содержащие не менее 0,1% по стоимости редкоземельных материалов китайского происхождения, могут потребовать разрешения Пекина. В частности, система охватывает определенные магнитные материалы, компоненты и продукцию, при производстве которой используются конкретные китайские технологии.
На практике европейской или американской компании, таким образом, может потребоваться соблюдать китайские правила в отношении определенных сделок, проводимых между третьими странами. В принципе, это положение напоминает ограничения США, позволяющие Вашингтону контролировать экспорт определенных полупроводников, произведенных за рубежом с использованием американских технологий.
По сути, Китай получит сопоставимый инструмент, применяемый к стратегическим материалам, от которых зависят его конкуренты. Однако 10 ноября не означает автоматически введения всемирного эмбарго. Если срок приостановки истечет без продления, затронутые компании столкнутся с более широкими лицензионными требованиями, а не с полным запретом на весь экспорт.
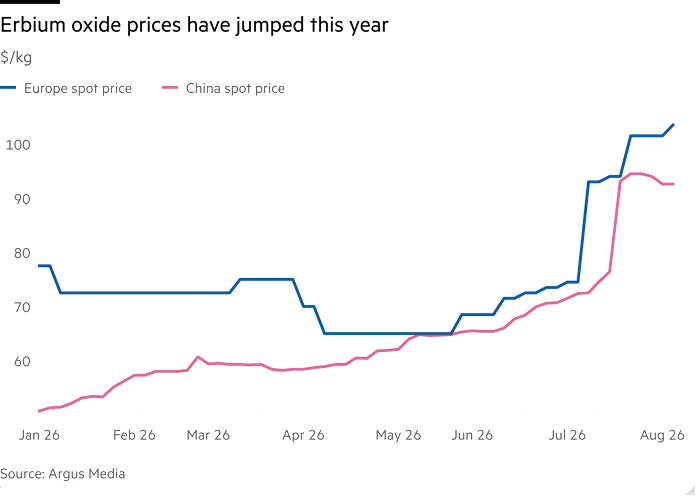
Тем не менее неопределенности вокруг дедлайна уже достаточно, чтобы повлиять на решения в сфере закупок. В статье, опубликованной The Financial Times, менеджер по ценам на редкоземельные металлы Argus Media Мейв Флаэрти предупреждает: "Участники рынка как внутри Китая, так и за его пределами считают, что экспортный контроль в отношении эрбия может быть восстановлен, что перекроет поставки эрбия остальному миру."
Согласно данным, опубликованным финансовой газетой в августе, европейские цены на эрбий выросли на 50% с начала июня, что свидетельствует о превентивных закупках производителей в преддверии ноябрьского дедлайна.
Ограничения Китая никогда по-настоящему не исчезали
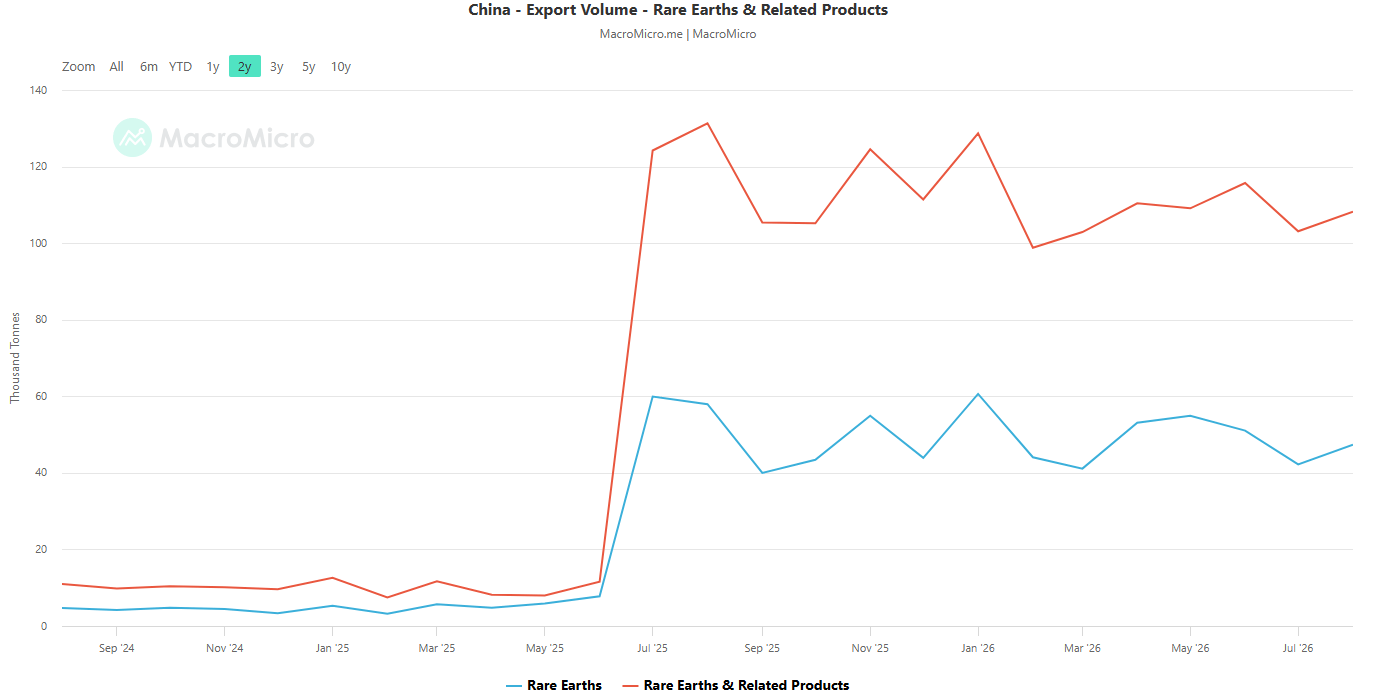
Торговое перемирие ноября 2025 года не означает, что Пекин отказался от контроля над стратегическим экспортом. Ограничения, введенные в апреле 2025 года, остаются полностью в силе. Они требуют экспортных лицензий для семи средних и тяжелых редкоземельных элементов, включая диспрозий, тербий, самарий и иттрий, а также для нескольких производных продуктов. Эти элементы играют важнейшую роль в производстве высокоэффективных постоянных магнитов, используемых в электромобилях, ветряных турбинах, промышленных роботах и военной технике.
Согласно данным китайской таможни, на которые ссылается Tech Times, экспорт диспрозия, тербия и иттрия остается примерно на 50% ниже уровней, зафиксированных до введения ограничений. Продолжающееся применение этих мер показывает, что приостановка октябрьских ограничений не восстанавливает полностью свободную торговлю.
В анализе, опубликованном Mining Technology, EBC Financial Group заявляет, что доступные данные "не свидетельствуют о готовности", имея в виду способность глобальных цепочек поставок функционировать независимо от Китая.
Пекин также продолжает применять адресные ограничения против определенных иностранных компаний. В июне китайские власти внесли MP Materials и USA Rare Earth в список экспортного контроля товаров двойного назначения. В июле аналогичные меры коснулись четырнадцати европейских организаций на фоне дипломатической напряженности, связанной с европейскими санкциями против России.
Эти решения основаны на системах, отдельных от ограничений, приостановленных в октябре 2025 года. Тем не менее они демонстрируют, что Китай сохраняет несколько инструментов для оказания избирательного давления без прекращения всех своих экспортных поставок.
Почему главным оружием Пекина является не добыча
Доминирование Китая основано в меньшей степени на добыче полезных ископаемых, чем на промышленной переработке. Согласно оценкам GlobalData, в 2025 году мировое производство редкоземельных металлов достигло примерно 390 000 тонн в пересчете на оксид редкоземельных металлов, включая 270 000 тонн, произведенных в Китае, что составляет 69% от общего объема. На долю США приходится 13% мировой добычи, а на Австралию — 7%.
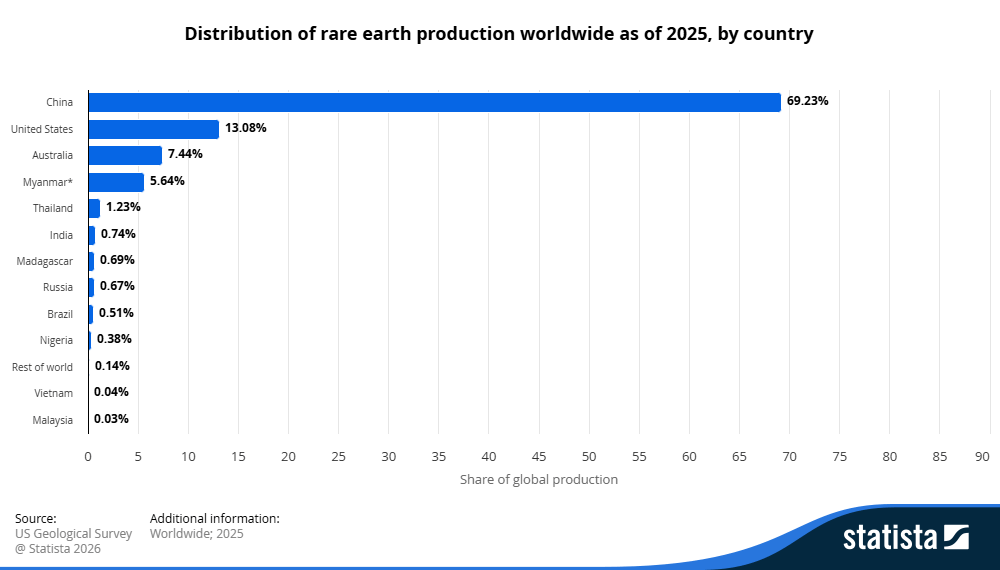
Однако эти цифры отражают лишь часть дисбаланса. По данным GlobalData, на долю Китая приходится до 90% мировой переработки редкоземельных металлов, а его доминирование еще более заметно в отдельных сегментах производства постоянных магнитов.
Между добычей руды и производством магнита, пригодного для электродвигателя, необходимо пройти несколько сложных промышленных этапов. Для этих операций требуются специализированные предприятия, техническая экспертиза и несколько лет промышленного развития. Концентрация таких возможностей позволяет Пекину влиять не только на доступные объемы поставок, но и на скорость, с которой его конкуренты могут разрабатывать альтернативы.
Международное энергетическое агентство оценивает, что полная реализация китайской системы экспортного контроля может поставить под угрозу до $6,5 трлн ежегодного промышленного производства за пределами Китая из-за потенциальных перебоев. Эта цифра отражает стоимость экономической деятельности, подверженной риску, а не прогноз фактических потерь.
Для автопроизводителей, производителей полупроводников и оборонных компаний основной риск выходит за рамки роста цен. Он также включает возможные задержки поставок, остановки производства и сложности с поиском альтернативных поставщиков.
Что на самом деле решает Пекин: три сценария на 10 ноября
В преддверии дедлайна вырисовываются три основных сценария, как отмечает EBC Financial Group в своем анализе, о котором сообщает Mining Technology.
Сценарий 1: Продлить приостановку и сохранить торговое перемирие
Китай может продлить приостановку действия дополнительных ограничений, возможно, до 10 января 2027 года, чтобы согласовать ее с графиком торгового перемирия с Вашингтоном. Этот вариант позволит сохранить относительную стабильность в торговле и избежать новой эскалации, которая также может навредить китайским компаниям.
Продление не будет означать исчезновения структурных противоречий. Вместо этого оно позволит обеим странам продолжить переговоры, сохраняя при этом собственные стратегии по снижению зависимости.
Сценарий 2: Восстановить выборочные ограничения и максимально усилить рычаги влияния
Пекин также может вновь ввести отдельные ограничения, сохранив при этом экспорт для менее чувствительных гражданских применений. Такой подход позволит Китаю нацелиться на конкретные компании, технологии или конечных пользователей, особенно в оборонном, аэрокосмическом секторах и сфере передовых технологий.
Это даст значительное стратегическое преимущество, позволяя сохранять экспортные доходы и одновременно оказывать давление на наиболее чувствительные зарубежные отрасли.
Китай также может сосредоточить ограничения на оборудовании и технологиях для переработки, а не на самих минералах. Пекин сможет продолжать продавать материалы зарубежным производителям, ограничивая при этом их способность развивать независимые производственные цепочки.
Таким образом, выборочная система лицензирования обеспечит длительный контроль, не обязательно вызывая масштабные перебои в торговле.
Сценарий 3: Вернуть в действие все ограничения октября 2025 года
Наиболее конфронтационный сценарий будет предусматривать полное восстановление мер, объявленных в октябре 2025 года, включая положения с экстерриториальным действием. Такое решение значительно увеличит объем регуляторных обязательств для международных компаний, использующих материалы китайского происхождения или определенные китайские технологии.
Оно также может ускорить превентивные закупки, поддержать цены на затронутые редкоземельные элементы и увеличить премии, выплачиваемые за материалы, поставляемые по цепочкам поставок, независимым от Китая.
Однако такая стратегия обойдется Пекину дорого. Чрезмерно агрессивные ограничения могут ускорить инвестиции Запада в конкурирующие мощности, одновременно стимулируя технологическую замену и переработку. Поэтому китайскому правительству необходимо сопоставить непосредственные выгоды от торгового давления с сохранением своего долгосрочного промышленного влияния.
Соединенные Штаты инвестируют миллиарды, но времени остается все меньше
Вашингтон пытается снизить зависимость от Китая, оказывая финансовую поддержку компаниям, способным создать внутреннюю цепочку поставок. MP Materials расширяет операции по разделению редкоземельных элементов и производству магнитов в США при поддержке Министерства обороны США. Ожидается, что ее промышленный проект 10X в Техасе поможет увеличить общую производственную мощность по выпуску магнитов примерно до 10 000 тонн в год, а его запуск запланирован на 2028 год. USA Rare Earth также развивает свои производственные мощности, а Energy Fuels работает над расширением своих предприятий по переработке в штате Юта.
За пределами США Lynas Rare Earths является одним из ведущих альтернативных производителей и управляет предприятиями по разделению редкоземельных элементов в Малайзии. Несколько европейских проектов также стремятся развивать мощности по рафинированию и производству магнитов.
Однако одних инвестиций недостаточно для быстрого устранения этой зависимости. Институт исследований безопасности Европейского союза отмечает, что "даже впечатляющие государственные кампании США и Японии по диверсификации не идут по графику, чтобы решить проблему зависимости от критически важных материалов до 2035 года".
Эта проблема, в частности, связана с освоением промышленных процессов, обеспечением доступности специализированных инженеров и сертификацией новых материалов производителями. Прогнозы Bloomberg Intelligence иллюстрируют эту сложность. Несмотря на ожидаемое увеличение в 4,4 раза производства неодима-празеодима за пределами Китая в период с 2024 по 2030 год, исследовательская компания по-прежнему прогнозирует глобальный дефицит в размере 36% к 2030 году на фоне ежегодного роста спроса примерно на 7%.
Эти промышленные ограничения усугубляются еще одним регуляторным дедлайном в США. С 1 января 2027 года должны вступить в силу дополнительные ограничения на происхождение редкоземельных материалов, используемых в определенных магнитах, поставляемых по контрактам с американскими военными.
Таким образом, американские производители сталкиваются с двумя отдельными временными рамками: возможным ужесточением китайского экспортного контроля в ноябре и более строгими требованиями к внутренним закупкам в январе.
Главный вопрос заключается в том, как долго Китай сможет сохранять свое преимущество
Дедлайн 10 ноября — это прежде всего проверка экономической стратегии Китая. В настоящее время Пекин обладает значительным преимуществом, созданным за несколько десятилетий инвестиций в рафинирование, металлургию и производство магнитов.
Однако это преимущество не обязательно является постоянным. Каждое новое ограничение побуждает США, Европу и их партнеров финансировать альтернативные мощности, даже если эти альтернативы остаются более дорогими.
Продление приостановки позволит Китаю сохранить свои коммерческие позиции, не отказываясь от механизмов контроля. Выборочное восстановление ограничений укрепит его способность оказывать адресное давление. Полное восстановление мер обеспечит больший краткосрочный рычаг влияния, но может ускорить международную диверсификацию.
Для рынков вопрос выходит за рамки самого решения от 10 ноября. Реальная проблема заключается в том, выберет ли Пекин максимальное усиление своей непосредственной переговорной позиции или сохранение промышленной зависимости своих торговых партнеров на максимально длительный срок.
Каково бы ни было его решение, концентрация мощностей по переработке означает, что Китай сохраняет значительное влияние на глобальные цепочки поставок. 10 ноября может изменить правила торговли редкоземельными элементами. Однако сам по себе этот день не изменит промышленный баланс, который обеспечивает Пекину его влияние.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD приближается к 1,1100 на фоне покупок USD
EUR/USD падает до новых 18-месячных минимумов вблизи зоны поддержки 1,1100 в среду. Резкая распродажа пары стала реакцией на уверенное укрепление доллара США, особенно после того, как данные по инфляции в США в сентябре удивили в сторону роста.

Золото остается под давлением ниже $4 100
Золото усиливает медвежий настрой на недельной основе и в среду опускается обратно ниже отметки $4 100 за тройскую унцию. Действительно, драгоценный металл продолжает страдать от укрепления доллара США и роста доходности казначейских облигаций США, поскольку ставки на дополнительное ужесточение со стороны ФРС продолжают расти после данных по инфляции в США.
GBP/USD опускается до четырехмесячных минимумов ниже 1,3200
GBP/USD отказывается от роста вторника и торгуется со значительными потерями, пробивая вниз уровень поддержки 1,3200 в среду. Глубокое снижение курса фунта стерлингов следует за общим укреплением доллара США после публикации сентябрьских данных по CPI в США.
Восстановление XRP сталкивается с препятствиями, несмотря на продвижение токенизации со стороны Ripple и Meritz Securities в Корее
XRP торгуется выше $1,36, поскольку быки набирают импульс, чтобы столкнуться с критической областью предложения в районе $1,40. Ripple и Meritz Securities объединяются, чтобы изучить услуги институционального хранения и токенизации для рынков капитала Южной Кореи.

Форекс сегодня: доллар США слабеет в преддверии данных по инфляции CPI в США
Что необходимо знать в среду, 14 октября: Индекс доллара США (DXY) снижается к отметке 102,10 на фоне ослабления цен на нефть и снижения доходности облигаций США. Трейдеры ожидают публикации в среду данных по инфляции в США согласно индексу потребительских цен (CPI) за сентябрь в поисках новых сигналов относительно курса процентной ставки Федеральной резервной системы США (ФРС).