
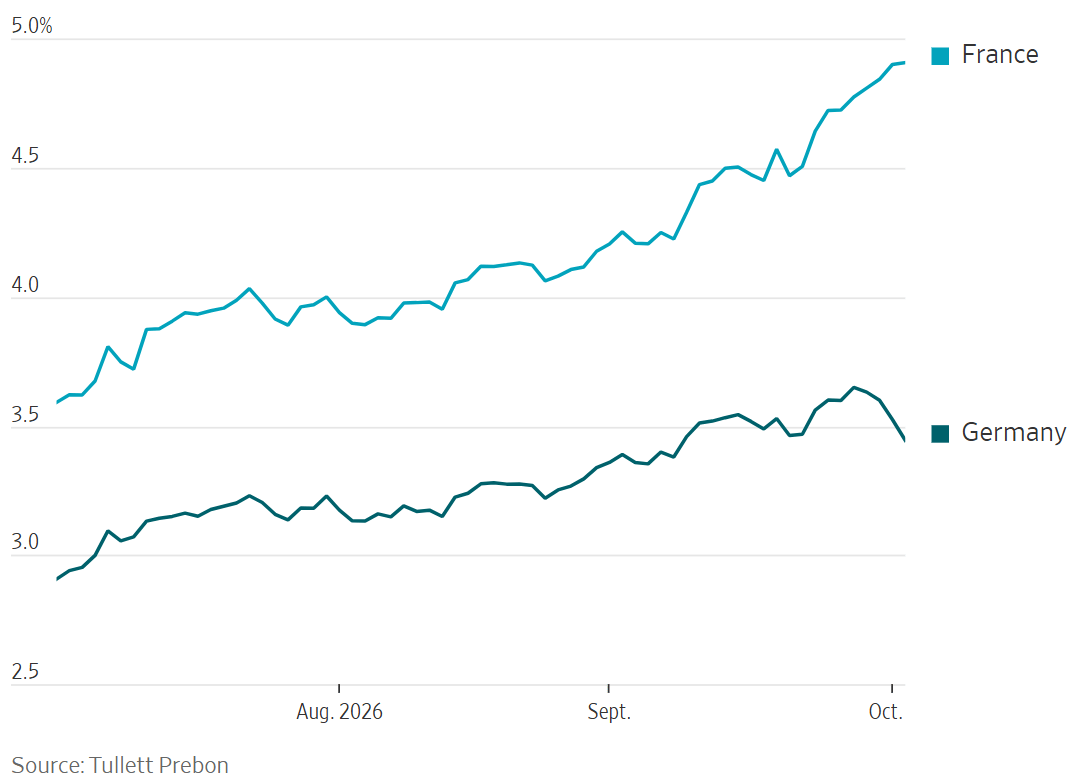
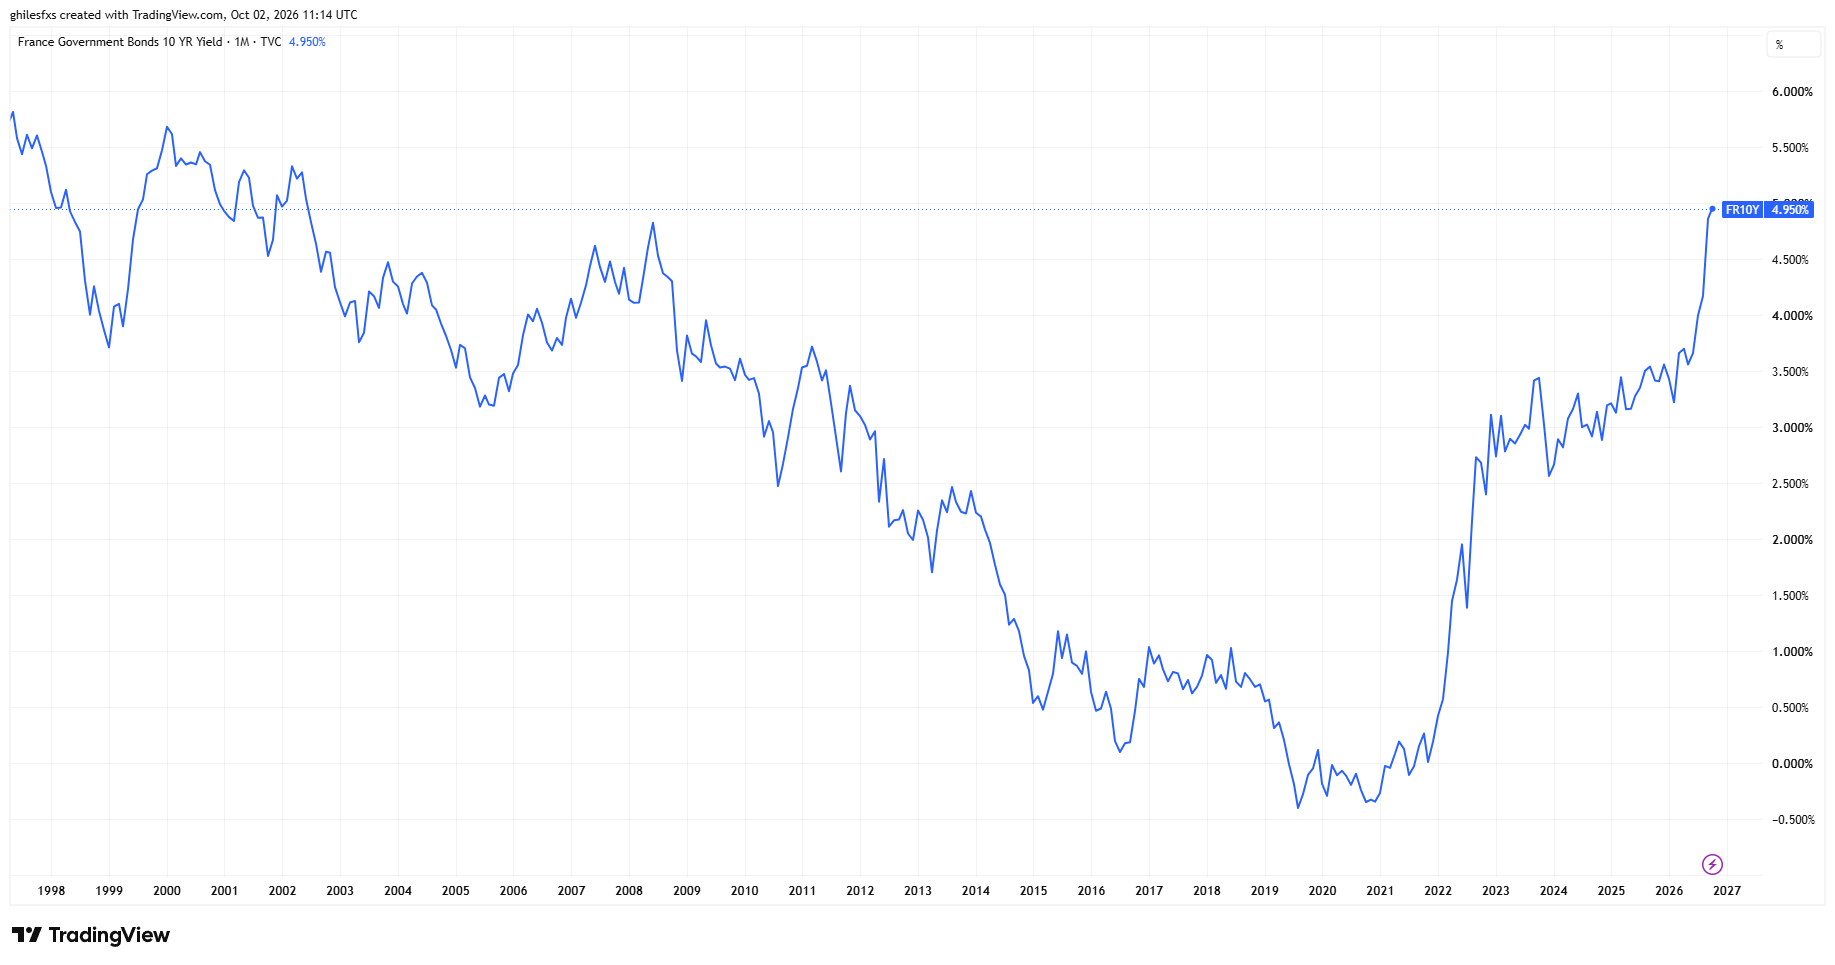
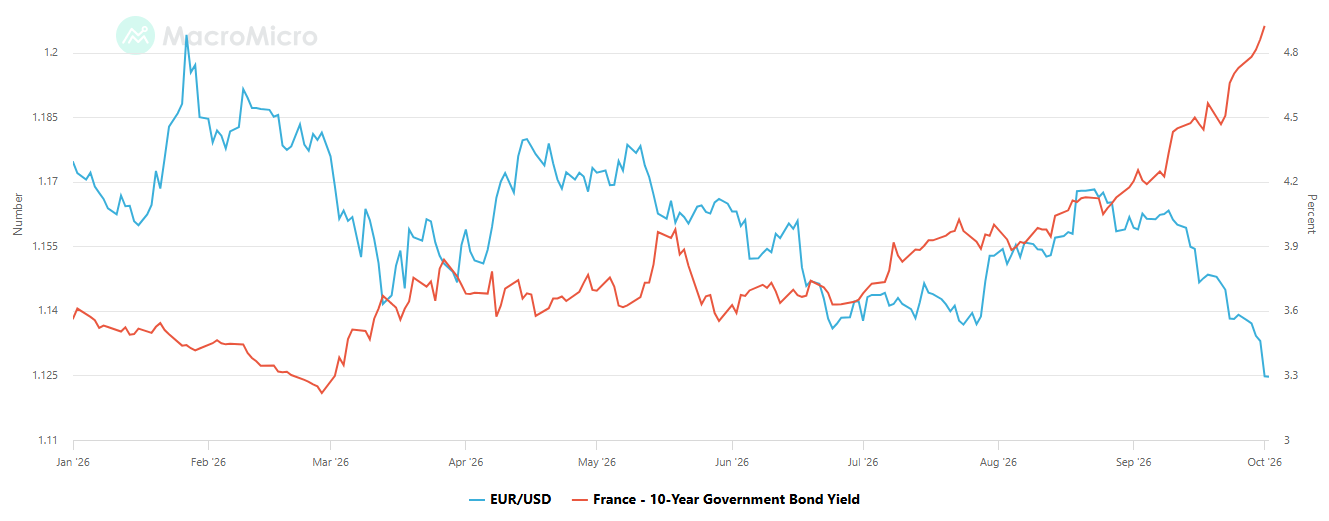
Рынок облигаций Франции посылает все более тревожный сигнал. Доходность 10-летних государственных облигаций страны в четверг поднималась до 4,96%, достигнув самого высокого уровня с июля 2002 года и приблизившись к психологически важному порогу в 5%.
Что еще более важно, разрыв между стоимостью 10-летних заимствований во Франции и Германии расширился примерно до 150 базисных пунктов, достигнув уровней, которые последний раз наблюдались во время долгового кризиса в еврозоне в 2012 году.
Отчасти это движение отражает более масштабную глобальную распродажу облигаций. Рост цен на энергоносители, устойчивая инфляция и ожидания того, что центральным банкам, возможно, придется дольше сохранять процентные ставки на более высоком уровне, привели к росту доходности государственных облигаций в нескольких развитых экономиках.
Но Франция все больше выделяется на общем фоне. Инвесторы требуют значительно более высокой премии за владение французским долгом по сравнению с государственными облигациями Германии, что указывает на то, что это движение уже не связано исключительно с глобальными процентными ставками. Фискальные перспективы и политическая неопределенность во Франции все больше учитываются в стоимости заимствований страны.
Это поднимает более масштабный вопрос для валютных рынков: когда проблема французских облигаций становится проблемой для евро?
Рынок облигаций предупреждает Францию
В последние месяцы французские государственные облигации подверглись резкому пересмотру оценки. Доходность 10-летних государственных облигаций Франции выросла примерно на 1,4 процентного пункта за три месяца, а квартал, завершившийся в сентябре, стал худшим кварталом для французского государственного долга с 1987 года.
Германия двигалась в противоположном направлении. Хотя доходность немецких облигаций также выросла, государственные облигации Германии получили поддержку благодаря притоку капитала в безопасные активы, поскольку инвесторы сокращают свою экспозицию к более рискованным сегментам европейского рынка облигаций. В результате спред между Францией и Германией быстро расширяется.
Этот спред важен, поскольку он исключает часть глобального движения процентных ставок. Если бы доходность французских и немецких облигаций росла примерно одинаковыми темпами, это движение в значительной степени можно было бы объяснить глобальной инфляцией, ценами на энергоносители и ожиданиями в отношении монетарной политики.
Вместо этого доходность французских облигаций растет значительно быстрее. Майк Ридделл, управляющий стратегическим облигационным фондом Fidelity International, описал этот сдвиг необычайно прямолинейно: "Франция медленно, но неуклонно рушилась. Но сегодня впервые кажется, что это заметили более широкие финансовые рынки," — сказал Ридделл.
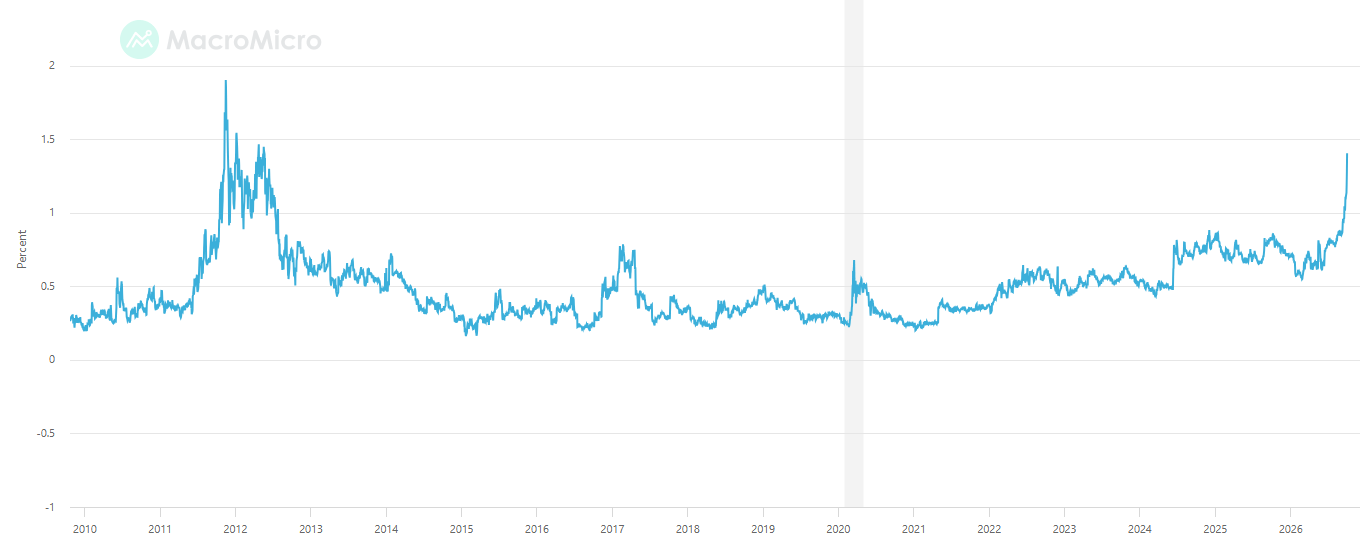
Долгосрочный график спреда доходности 10-летних облигаций Франции и Германии помогает понять, почему последнее движение имеет такое значение. Разрыв приближается к уровням, которые не наблюдались со времен европейского долгового кризиса, хотя текущие макроэкономические и институциональные условия отличаются от ситуации 2011-2012 годов.
Бюджет на 2027 год не отвечает на главный вопрос рынка
Предлагаемый французским правительством бюджет на 2027 год призван продемонстрировать фискальную дисциплину, однако инвесторы, похоже, не убеждены в том, что он обеспечивает достаточно убедительный путь к стабилизации государственных финансов.
План предусматривает сокращение бюджетного дефицита до 5% валового внутреннего продукта (ВВП) в 2027 году с примерно 5,4% в этом году. Государственный долг Франции уже составляет около 119% ВВП, а в следующем году правительство, как ожидается, займет рекордные €340 млрд.
Проблема для инвесторов в облигации заключается не столько в точном размере корректировки в следующем году, сколько в убедительности долгосрочной траектории. Французский фискальный надзорный орган назвал допущение правительства о росте на 1% оптимистичным и считает возвращение дефицита ниже установленного Европейским союзом порога в 3% к 2029 году крайне маловероятным при текущей траектории.
BBH также сомневается, что предложенный бюджет сможет пройти через парламент без существенных уступок. Банк считает наиболее вероятным сценарием продление действия бюджета на 2026 год, если политический компромисс останется ограниченным накануне президентских выборов 2027 года. При таком сценарии, по оценке BBH, дефицит Франции может вырасти примерно до 6% ВВП в 2027 году, а не сократиться.
Президент Европейского центрального банка (ЕЦБ) Кристин Лагард также назвала ситуацию с долгом Франции "серьезной при уровне 120% ВВП и отсутствии пути к его снижению." Лагард добавила: "Франции необходима убедительная бюджетная траектория и реформы для восстановления доверия."
Почему спред между Францией и Германией важнее порога в 5%
Доходность 10-летних облигаций Франции выше 5% несомненно привлекла бы внимание. Однако для рынков более важным сигналом может быть спред с Германией. Абсолютный уровень доходности французских облигаций отражает как глобальные, так и внутренние факторы. Спред по отношению к государственным облигациям Германии дает более четкое представление о дополнительной премии, которую инвесторы требуют именно за владение французским долгом. И эта премия быстро растет.
На этой неделе Франция успешно разместила долгосрочные облигации на €12 млрд, причем спрос более чем вдвое превысил объем предложения. Это указывает на то, что страна не сталкивается с немедленными проблемами при доступе к рынкам облигаций. Однако стоимость такого доступа резко увеличивается.
10-летние французские облигации были размещены с доходностью 4,93% по сравнению со средним показателем 4,32% в сентябре и 3,86% на аукционе в начале августа.
Мабрук Шетуа́н, руководитель отдела глобальной рыночной стратегии Natixis Investment Managers, кратко резюмировал ситуацию: "Сделка состоялась, но обошлась дорого."
Это различие важно. Текущая ситуация не обязательно указывает на кризис суверенного финансирования. Инвесторы по-прежнему готовы покупать французские облигации. Вместо этого рынок значительно переоценивает процентную ставку, необходимую для компенсации фискальных и политических рисков Франции.
Реальный риск для евро — распространение кризиса
Для евро (EUR) одной Франции может быть недостаточно, чтобы спровоцировать масштабную распродажу валюты. Исследование Commerzbank показывает, что единая валюта обычно реагирует гораздо агрессивнее, когда суверенный стресс распространяется на несколько стран еврозоны или банковский сектор.
Майкл Пфистер и Тата Гхош из Commerzbank выяснили, что когда давление испытывает только одна страна, влияние на евро, как правило, ограничено. Однако когда несколько стран еврозоны одновременно сталкиваются со стрессом на фоне давления на банки, медианное скорректированное снижение EUR/USD достигает около 0,73% за пять торговых дней.
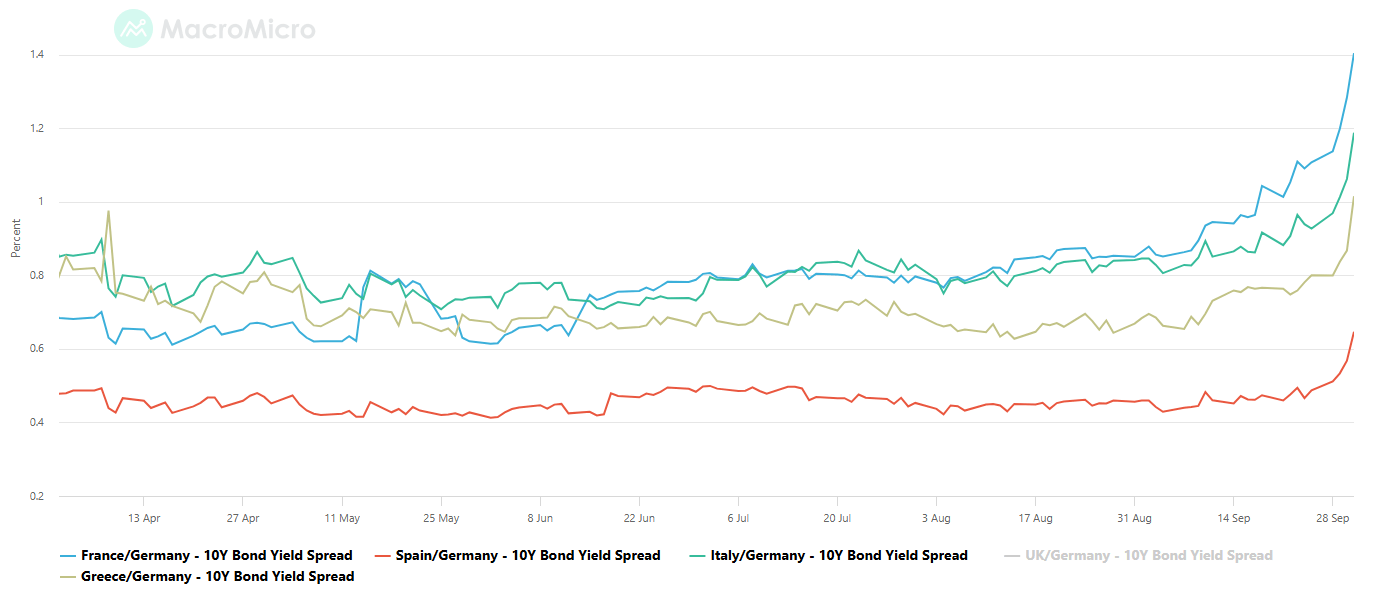
Это различие может становиться все более важным. Французские государственные облигации оказались в центре последней распродажи, однако спреды итальянских облигаций также резко расширились. Европейские банковские акции одновременно оказались под давлением: в четверг индекс STOXX Europe 600 Banks продемонстрировал крупнейшее дневное снижение с марта. Акции трех крупнейших французских банков понесли существенные потери, поскольку инвесторы переоценивают последствия роста стоимости государственных заимствований.
На данный момент свидетельства более широкого распространения кризиса остаются ограниченными по сравнению с предыдущими долговыми кризисами в еврозоне. Однако сочетание расширения суверенных спредов и давления на банковские акции — это именно тот тип развития событий, за которым, вероятно, будут следить валютные трейдеры.
Евро, возможно, еще не отражает всю французскую премию за риск
ING утверждает, что относительно сдержанная реакция евро может означать, что валютные рынки еще не заложили в цены весь масштаб ухудшения ситуации с французскими государственными облигациями. Банк оценивает текущую премию за риск в евро как относительно небольшую — около 1%. Исторически периоды гораздо более резкого расширения суверенных спредов в еврозоне приводили к значительно большим отклонениям EUR/USD от его краткосрочной справедливой стоимости.
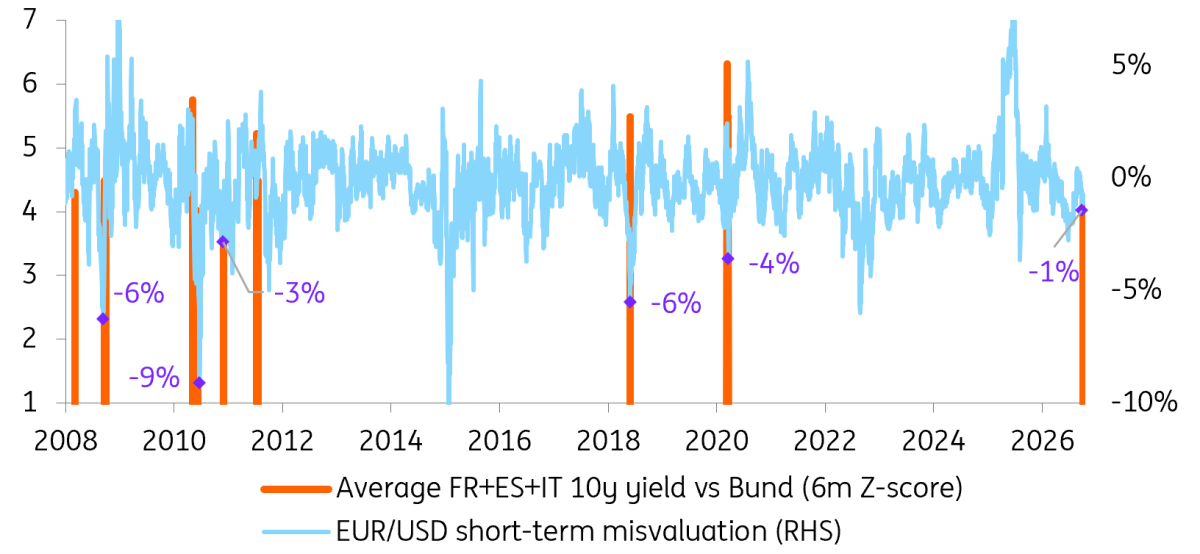
По оценкам ING, увеличение премии за риск в евро до 3% соответствовало бы предыдущим эпизодам значительного расширения суверенных спредов. При таком сценарии EUR/USD может двинуться к отметке 1,110. Банк назвал расширение франко-германского спреда "весьма тревожным движением", заявив, что дальнейшее ухудшение ситуации может привести к увеличению премии за риск по евро.
Пороговым уровнем, за которым стоит следить, может быть уже не 5%
Превышение доходностью 10-летних французских облигаций отметки 5% стало бы впечатляющим заголовком, особенно с учетом того, что стоимость заимствований уже находится на максимальном уровне с 2002 года. Однако в конечном счете более важным показателем может оказаться спред между Францией и Германией.
Стабилизация этого спреда указывала бы на то, что инвесторы с большим доверием относятся к фискальной траектории Франции, а глобальная распродажа облигаций остается основной причиной роста доходности.
Продолжающееся расширение спреда к 150 базисным пунктам или выше, особенно в сочетании с ростом итальянских спредов, дальнейшим ослаблением европейских банков и давлением на евро, будет указывать на более масштабную переоценку суверенного риска в еврозоне.
Это не означает автоматически повторения долгового кризиса 2011-2012 годов. Европейские финансовые учреждения и рамки монетарной политики ЕЦБ с тех пор существенно изменились, а Франция по-прежнему имеет доступ к долговым рынкам, несмотря на более высокую стоимость заимствований.
Однако для падения евро рынку не нужен полномасштабный суверенный кризис. Достаточно, чтобы инвесторы потребовали более высокую премию за владение европейскими активами. А с учетом того, что стоимость заимствований Франции приближается к 5%, спред между Францией и Германией находится в районе уровней, которые последний раз наблюдались во время долгового кризиса, а фискальная неопределенность, вероятно, сохранится, валютным рынкам становится все труднее игнорировать эту премию за риск.
Процентные ставки США - Часто задаваемые вопросы (FAQ)
Процентные ставки устанавливаются финансовыми учреждениями по кредитам заемщиков и выплачиваются в виде процентов вкладчикам. На них влияют базовые ставки по кредитам, которые устанавливаются центральными банками в ответ на изменения в экономике. Центральные банки обычно уполномочены обеспечивать стабильность цен, что в большинстве случаев означает установление целевого уровня базовой инфляции на уровне около 2%. Если инфляция упадет ниже целевого уровня, центральный банк может снизить базовые кредитные ставки с целью стимулирования кредитования и подъема экономики. Если инфляция существенно превышает 2%, это обычно приводит к тому, что центральный банк повышает базовые ставки по кредитам в попытке снизить инфляцию.
Более высокие процентные ставки, как правило, способствуют укреплению национальной валюты, поскольку делают ее более привлекательной инвестицией для размещения своих денег глобальными инвесторами.
Более высокие процентные ставки в целом негативно влияют на цену золота, поскольку они увеличивают издержки, связанные с возможностью держать золото вместо того, чтобы инвестировать в процентные активы или положить наличные в банк. Если процентные ставки высоки, это обычно приводит к росту цены доллара США (USD), а поскольку цена на золото устанавливается в долларах, это приводит к снижению цены на золото.
Ставка по федеральным фондам - это ставка овернайт, по которой американские банки предоставляют кредиты друг другу. Это ключевая ставка, устанавливаемая Федеральной резервной системой на заседаниях FOMC. Она задается в виде диапазона, например, 4,75-5,00%, хотя верхний предел (в данном случае 5,00%) является основным значением. Рыночные ожидания относительно будущей ставки ФРС отслеживаются с помощью инструмента CME FedWatch, который отслеживает поведение многих финансовых рынков в ожидании будущих решений ФРС по монетарной политике.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD набирает темп; вновь тестирует 1,1280
EUR/USD сохраняет свое восстановление, набирая дополнительные темпы и вновь тестируя область 1,1280 к концу недели. Заметный отскок пары следует за усиливающейся потерей импульса у доллара США, особенно после того, как данные по занятости в несельскохозяйственном секторе США разочаровали ожидания в сентябре.

Золото теряет прежний оптимизм; возвращается ниже $4 200
Золото не смогло сохранить бычий импульс после NFP выше отметки $4 200 за тройскую унцию, отступив к области $4 180 к концу недели. Неопределенная динамика цен на драгоценный металл наблюдается на фоне нового давления продаж, оказывающего негативное влияние на доллар США, поскольку инвесторы оценивают последние данные NFP.
GBP/USD флиртует с отметкой 1,3250 на фоне продаж USD
GBP/USD частично разворачивает глубокий откат четверга, сумев вернуть себе район 1,3200 и подняться выше в пятницу. Позитивная динамика пары GBP/USD наблюдается на фоне заметного отката доллара США после публикации отчета по занятости в США за сентябрь.
WTI удерживается вблизи $92,00, поскольку США взвешивают возможность отправки дополнительных войск на Ближний Восток
Цены на криптовалюты в целом восстанавливаются в пятницу, лидирует биткоин, поднявшийся выше $86 000. Ethereum подтвердил свой бычий прогноз, поднявшись выше $2 700, в то время как ближайшая область на уровне $2 800 ограничивает рост. Между тем Ripple колеблется около $1,54.

Форекс сегодня: доллар США консолидирует недельный рост в преддверии важных данных NFP по занятости
Вот что нужно знать в пятницу, 2 октября: В начале пятницы доллар США (USD) корректируется вниз против основных конкурентов, поскольку инвесторы готовятся к публикации важного отчета по занятости за сентябрь, который будет включать данные по занятости в несельскохозяйственном секторе (NFP), инфляции заработной платы и уровню безработицы.