
Когда Кевин Уорш возглавит Федеральную резервную систему, изменения коснутся не только персоналий. Новый председатель ФРС, вероятно, переопределит способы проведения и коммуникации политики и, что важно, ожидания рынка относительно реакции на неё.
В своей основе ФРС под руководством Уорша, вероятно, будет выглядеть более дисциплинированной, менее реактивной и более терпимой к рыночному дискомфорту.
Это важно, поскольку в течение многих лет инвесторы действовали в рамках предположения, что центральный банк в конечном итоге будет противодействовать финансовым стрессам. При Уорше это предположение может начать исчезать.
ФРС, больше ориентированная на доверие, а не на смягчение
Первой отличительной чертой ФРС под руководством Уорша, вероятно, станет более сильный акцент на доверии к политике, а не на краткосрочной стабилизации.
Это подразумевает:
- Меньшую срочность в снижении ставок при первых признаках замедления роста
- Большую готовность сохранять ограничительную политику дольше
- Более чёткий приоритет рисков инфляции, даже на поздних этапах цикла
На практике функция реакции меняется. Планка для смягчения повышается, а терпимость к ужесточению финансовых условий увеличивается.
Баланс становится в центре внимания
Одной из областей, где ФРС под руководством Уорша может существенно отличаться, является обращение с балансом.
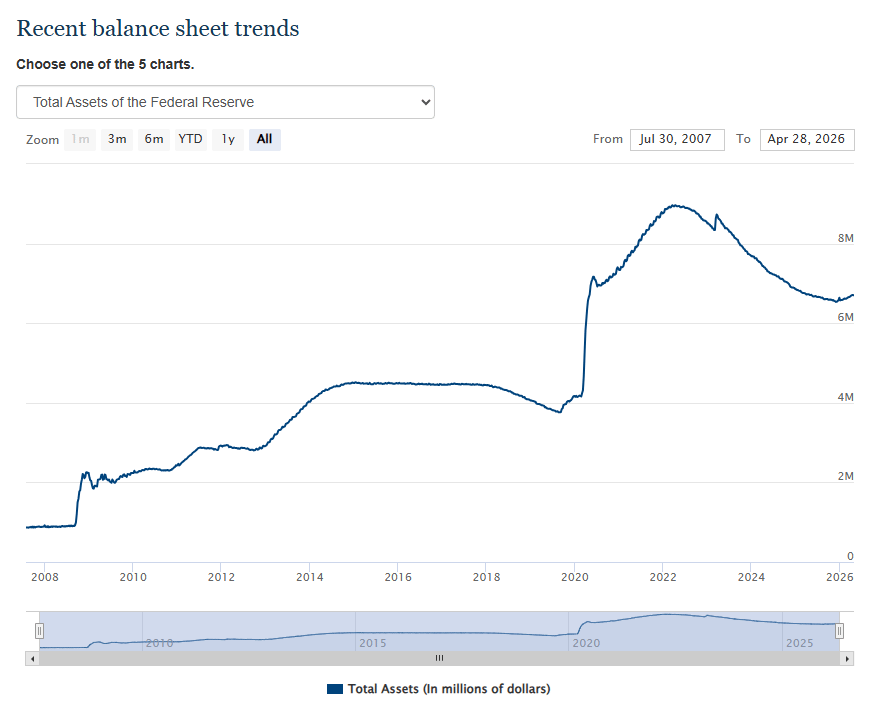
В последние годы активы ФРС часто рассматривались как вторичный инструмент, явно уступающий по значимости корректировкам процентных ставок и действующий тихо в фоновом режиме через количественное ужесточение или политику реинвестирования. При Уорше эта иерархия может измениться.
Баланс может стать более активным и заметным инструментом политики. Это означает:
- Более сильное обязательство по сокращению избыточной ликвидности со временем
- Меньшую зависимость от быстрого расширения баланса во время рыночных стрессов
- Более чёткое разделение между монетарной политикой и стабилизацией рынка
С точки зрения рынка, такой подход является ключевым. Ликвидность была одним из доминирующих драйверов цен на активы за последнее десятилетие. ФРС, которая действует более обдуманно и, возможно, более ограничительно в управлении своим балансом, вводит структурное препятствие для рисковых активов и усиливает ужесточение финансовых условий даже без агрессивных повышений ставок. Это будет плохой новостью для акций, криптовалют и валют, сильно реагирующих на изменения денежной массы.
Коммуникация: меньше уверенности, больше неопределённости
Второе ключевое изменение, вероятно, проявится в коммуникации.
ФРС под руководством Уорша может:
- Предлагать меньше форвард-гайдинга
- Избегать слишком явного сигнала о «пути политики»
- Противостоять идее предсказуемого цикла смягчения
Это уберёт один из якорей, на который рынки опирались в последние годы.
Результат — не обязательно всегда более жёсткая политика, а меньшая прозрачность вокруг неё. И только это может ужесточить финансовые условия и привести к большему количеству сюрпризов.
Конец «фед-пута»?
Возможно, самым важным последствием станет потенциальное ослабление так называемого «фед-пута». Это не означает безразличие к рынкам, но предполагает ФРС, менее склонную быстро вмешиваться для их стабилизации.
В рамках подхода Уорша:
- Падения на фондовом рынке могут не вызывать немедленной поддержки политики
- Финансовая волатильность может рассматриваться как часть механизма передачи
- Цены активов будут нести больший двунаправленный риск
Что на самом деле говорил Уорш
Послание Уорша на протяжении многих лет было удивительно последовательным, и рынкам стоит обратить на это внимание.
В сущности, его мысли можно свести к нескольким основным идеям:
- Центральные банки рискуют задержаться слишком долго, если политика остаётся слишком мягкой слишком долго.
- Расширение баланса не является нейтральным; оно формирует рынки и искажает ценовые сигналы.
- Доверие трудно заработать и легко потерять, особенно когда инфляция укореняется.
- Монетарная политика не должна быть первой линией защиты при каждом рыночном сбое.
В совокупности это указывает на рамки, которые являются менее активными, более сдержанными и гораздо более осознанными в отношении долгосрочных побочных эффектов.
Влияние на валюты: структурно более сильный доллар
Для валют последствия относительно ясны. Более дисциплинированная и менее реактивная ФРС, как правило:
- Поддерживает более высокую реальную доходность со временем
- Укрепляет премию политики доллара США
- Снижает вероятность агрессивных циклов смягчения
В такой среде доллар США меньше зависит от краткосрочных процентных дифференциалов и больше от институционального доверия и асимметрии политики. Это обычно создает поддерживающий фон для доллара, особенно по отношению к низкодоходным валютам и тем, которые чувствительны к глобальной ликвидности.
В итоге
ФРС под руководством Уорша не обязательно будет означать постоянно более жёсткую политику. Но, вероятно, это будет центральный банк, который сложнее предугадать, менее склонен успокаивать рынки и больше сосредоточен на долгосрочном доверии, чем на краткосрочной стабильности.
И, что важно, который рассматривает баланс как ключевой рычаг политики, а не вспомогательный инструмент.
Для рынков, привыкших к избыточной ликвидности и чётким сигналам, это представляет собой совершенно иной режим.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
Доллар США резко растет после решения ФРС, неопределенность сохраняется
Пара EUR/USD завершила неделю ниже 1,1500, недалеко от нового многонедельного минимума 1,1454. Доллар США (USD) вырос после объявления Федеральной резервной системы (ФРС) по монетарной политике, единственного катализатора рынка на прошлой неделе.
Золото: быки вновь берут контроль; следующий этап роста остается неопределенным
Драгоценный металл начал неделю в довольно медвежьем настрое, продолжив почти непрерывный медвежий ход после августовских максимумов вблизи отметки $4 700 за тройскую унцию. Однако рыночные настроения резко изменились во второй половине недели. И это были не Федеральная резервная система (ФРС), возобновившаяся геополитическая напряженность, доллар США (USD) или доходность казначейских облигаций США.

Итоги заседания BoJ: не так ястребиный, как ожидалось
Банк Японии (BoJ) повысил целевой уровень краткосрочной процентной ставки до 1,25% с 1,00% при голосовании 7-2, что стало очередным шагом в нормализации монетарной политики и в целом соответствовало тому, чего все ожидали в течение нескольких недель.
Bitcoin: BTC игнорирует неудачу с CLARITY Act и ястребиную позицию ФРС
Цена биткоина (BTC) на этой неделе сохраняет устойчивость, торгуясь выше $78 000 на момент написания в пятницу и направляясь к ключевой зоне сопротивления. Спрос со стороны институциональных инвесторов демонстрирует первые признаки ослабления: спотовые биржевые фонды (ETF) движутся к второй неделе подряд оттоков, при этом к четвергу было зафиксировано более $420 млн на фоне обострения напряженности на Ближнем Востоке.

Форекс сегодня: все внимание - на решение Банка Англии по ставке
Вот что нужно знать в четверг, 17 сентября: Индексу доллара США (DXY) удалось вновь подняться выше психологического уровня 100,00, поскольку трейдеры оценивают решение Федеральной резервной системы (ФРС) США о повышении ставки. В среду на сентябрьском заседании центральный банк США повысил базовую процентную ставку на 25 базисных пунктов (б.п.). Это первое повышение процентной ставки ФРС за три года