
Золото (XAU/USD) торгуется вблизи самых низких уровней с августа, продолжая коррекцию, которая стерла значительную часть отскока конца лета. Однако наиболее интересным событием является не просто падение золота. Важно то, чего драгоценному металлу не удалось сделать, когда макроэкономическая среда внезапно стала более благоприятной.
Количество рабочих мест в несельскохозяйственном секторе (NFP) в сентябре выросло всего на 29 тыс., значительно ниже ожидавшихся примерно 90 тыс. Уровень безработицы немного вырос до 4,2%, а годовой рост заработной платы замедлился до 3%. Предыдущие показатели роста занятости также были пересмотрены в сторону понижения.
На более традиционном рынке золота такое сочетание факторов должно было стать мощным катализатором, поскольку ожидания повышения ставки Федеральной резервной системой (ФРС) в октябре рухнули, сняв часть монетарно-политического давления, которое сдерживало драгоценный металл на протяжении всего сентября.
Изначально золото отреагировало ростом, но ралли быстро выдохлось. Эта неспособность продолжить рост важна, поскольку указывает на то, что рынок больше не торгуется только на ожиданиях следующего решения ФРС. Под поверхностью разворачивается другая борьба между растущей долгосрочной доходностью и все более расходящимися группами инвесторов в золото.
Отчет по рынку труда дал золоту то, чего оно хотело, но не то, что ему было нужно
Сентябрьский отчет по занятости соответствовал большинству критериев для восстановления золота. Ожидания повышения ставки ФРС в октябре уже начали снижаться после оказавшихся слабее прогнозов данных по инфляции согласно индексу цен расходов на личное потребление (PCE). Отчет по занятости укрепил этот сдвиг: рост занятости резко ослаб, давление со стороны заработной платы снизилось, а рынки еще больше уменьшили вероятность немедленного повышения ставки ФРС.
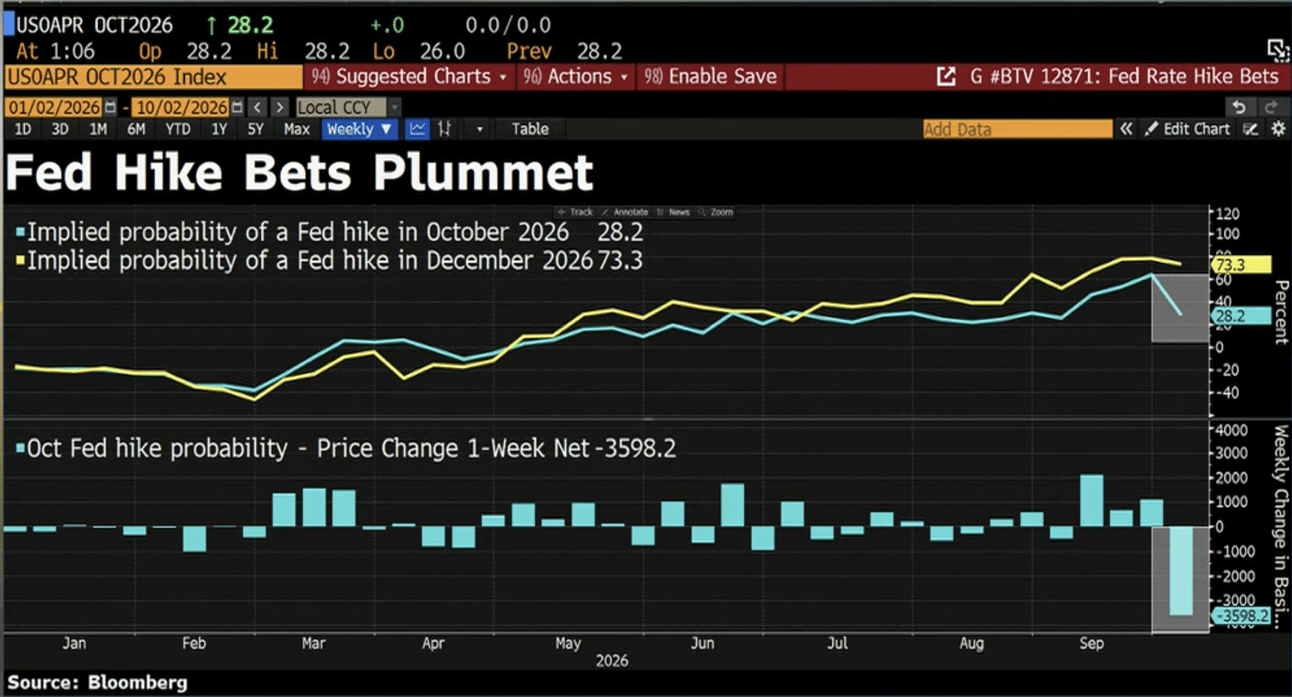
Теоретически эти события должны были стать мощным катализатором для золота. Но рынок казначейских облигаций отказался сотрудничать. Доходность долгосрочных государственных облигаций США остается вблизи многолетних максимумов, несмотря на более слабые экономические данные. Это расхождение между ожиданиями в отношении ФРС и длинным концом кривой доходности стало одним из важнейших факторов, влияющих на золото.
OCBC четко описывает проблему: "Все еще ждем разворота доходности. Отскок золота после выхода данных по занятости в США быстро выдохся, несмотря на более слабый отчет по рынку труда в США и дальнейший откат ожиданий повышения ставки ФРС в октябре. Ключевая проблема заключается в том, что доходность на длинном конце кривой не снизилась устойчиво, а доллар США сохранил силу, ограничив продолжение роста золота."
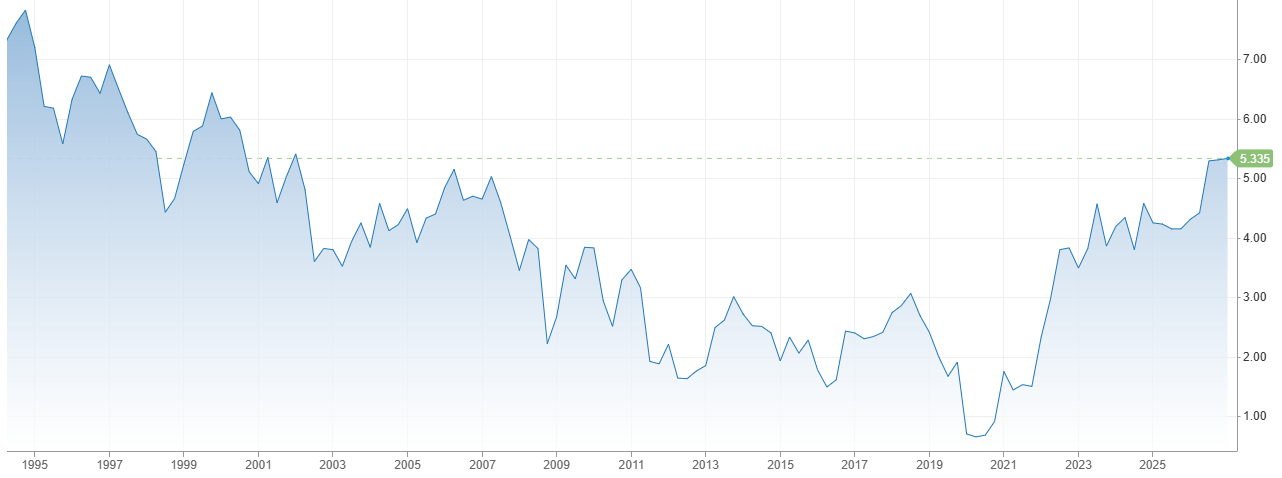
Это различие имеет решающее значение. ФРС напрямую контролирует краткосрочные процентные ставки, однако доходность казначейских облигаций с более длительным сроком погашения также учитывает инфляционные ожидания, фискальные риски, предложение долговых обязательств и срочную премию, которую инвесторы требуют за владение государственными облигациями в течение многих лет. Следовательно, более слабый рынок труда может снизить ожидания ужесточения политики ФРС в ближайшей перспективе без обязательного снижения долгосрочной доходности, необходимого золоту.
Именно это фактически и произошло после выхода отчета по занятости. Ожидания еще одного немедленного повышения процентной ставки резко снизились, однако инвесторы продолжили требовать исторически высокую доходность по долгосрочному государственному долгу США. Таким образом, золото получило преимущество от менее ястребиного прогноза в отношении ФРС, но не получило сопоставимого облегчения в связи с наиболее важной проблемой альтернативных издержек.
В OCBC считают, что это различие по-прежнему имеет решающее значение: "Это укрепляет мнение о том, что одного лишь снижения риска повышения ставки ФРС может оказаться недостаточно для следующего этапа роста. Более важным катализатором является то, смогут ли более слабые данные из США обеспечить более устойчивое снижение доходности на длинном конце кривой и реальной доходности."
Иными словами, слабых данных по занятости может быть уже недостаточно. Золоту все чаще требуется, чтобы рынок облигаций подтвердил этот сигнал.
Истинная картина скрыта в позиционировании
Неспособность золота к росту поначалу может выглядеть как свидетельство того, что инвесторы отказываются от драгоценного металла. Однако данные по позиционированию рисуют более сложную картину. По данным TD Securities, спекулятивные трейдеры сокращают бычью экспозицию и одновременно увеличивают короткие позиции на протяжении трех недель подряд. "Спекулянты по золоту сокращают длинные позиции и наращивают короткие третей неделей подряд, поскольку доходность по всей кривой и доллар США продолжают расти," отмечают в TD Securities.
Такое поведение соответствует динамике цен. Рост доходности, устойчивый доллар США (USD) и возобновившиеся инфляционные опасения побудили трейдеров, использующих кредитное плечо, сократить экспозицию к золоту.
Но это не единообразный исход инвесторов с рынка. TD Securities отмечает значительную дивергенцию между систематическими советниками по торговле сырьевыми товарами (CTA) и другими инвесторами. CTA, чьи стратегии обычно механически реагируют на тренды, волатильность и ценовые сигналы, сохраняют пессимистичный настрой, несмотря на то, что недавно закрыли часть коротких позиций. Компания отмечает, что "CTA теперь также закрывают умеренные короткие позиции по желтому металлу, но в целом сохраняют негативный настрой, поскольку ценам необходимо подняться выше $4 300 за унцию, чтобы спровоцировать дальнейшее закрытие позиций."
Таким образом, $4 300 — это не просто очередное круглое число. Восстановление к этой области и выше может начать менять позиционирование систематических стратегий. Ниже нее у CTA относительно мало причин отказываться от медвежьего настроя. В результате формируется необычная структура рынка: систематические инвесторы занимают защитные позиции, тогда как другие категории покупателей продолжают накапливать золото.
CTA настроены медвежьи. Дискреционные инвесторы — нет
Дивергенция становится еще более важной, если учитывать дискреционных инвесторов. TD Securities отмечает, что дискреционные фонды наращивают длинную экспозицию, даже несмотря на сохраняющуюся осторожность систематических стратегий. Спрос со стороны биржевых фондов (ETF) и покупки центральных банков оказывают дополнительную поддержку. "Несмотря на эти краткосрочные встречные ветры, продолжающиеся покупки ETF и спрос со стороны дискреционных инвесторов по-прежнему оказывают поддержку золоту," добавляет банк.
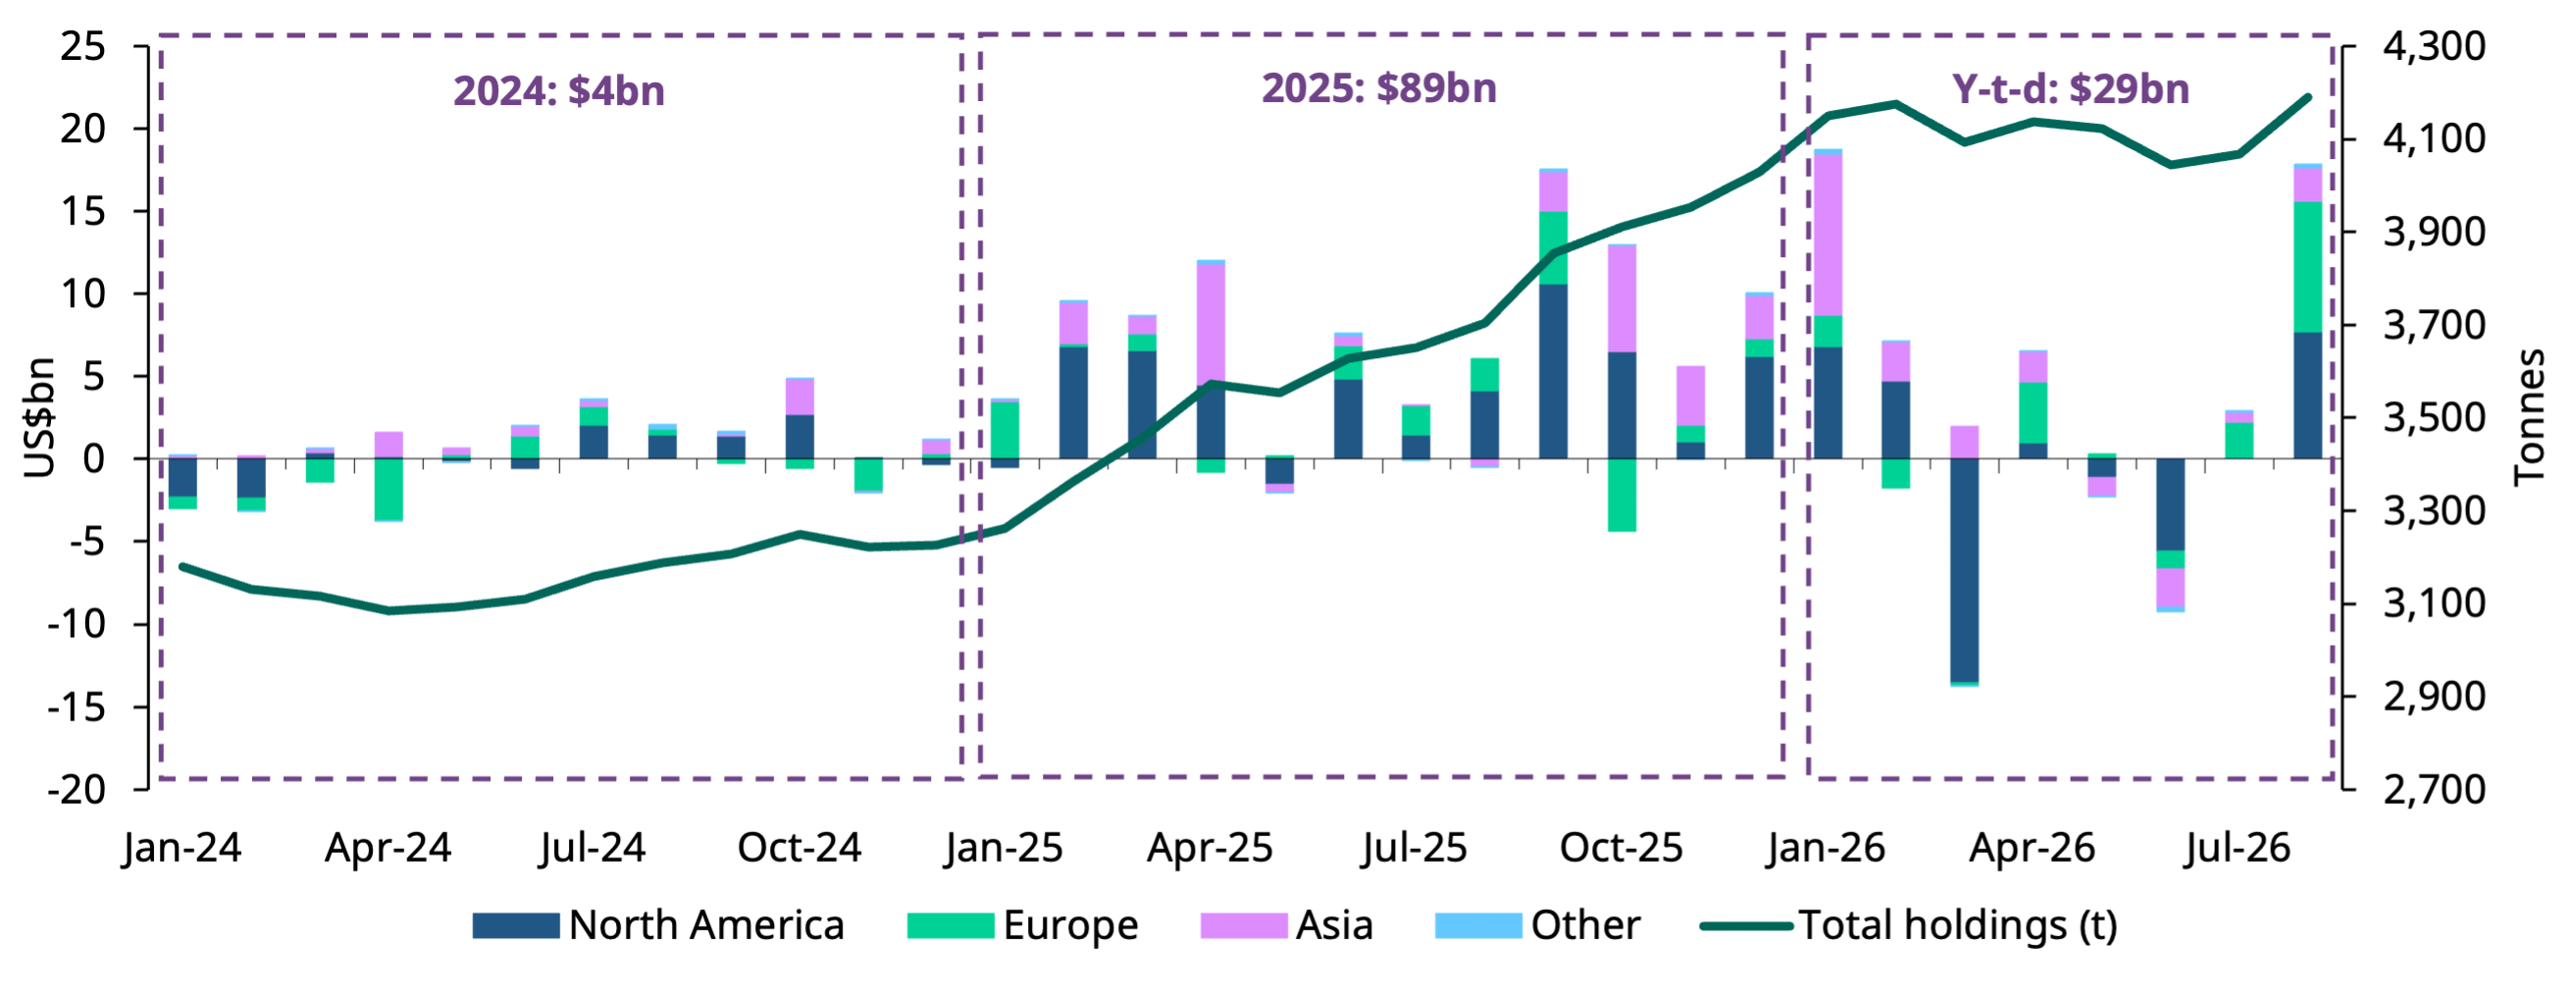
Это помогает объяснить один из главных парадоксов текущего рынка. Золото сталкивается с сочетанием факторов, которое исторически должно быть крайне неблагоприятным: высокие реальные доходности, долгосрочная доходность казначейских облигаций вблизи многолетних максимумов, сильный доллар США и ожидания того, что ФРС еще не обязательно завершила цикл ужесточения.
Тем не менее золото остается выше отметки $4 100, поскольку более слабые экономические данные, снижение ожиданий повышения ставок и сохраняющийся спрос со стороны дискреционных трейдеров, ETF и центральных банков позволили металлу выдержать всплеск реальной доходности.
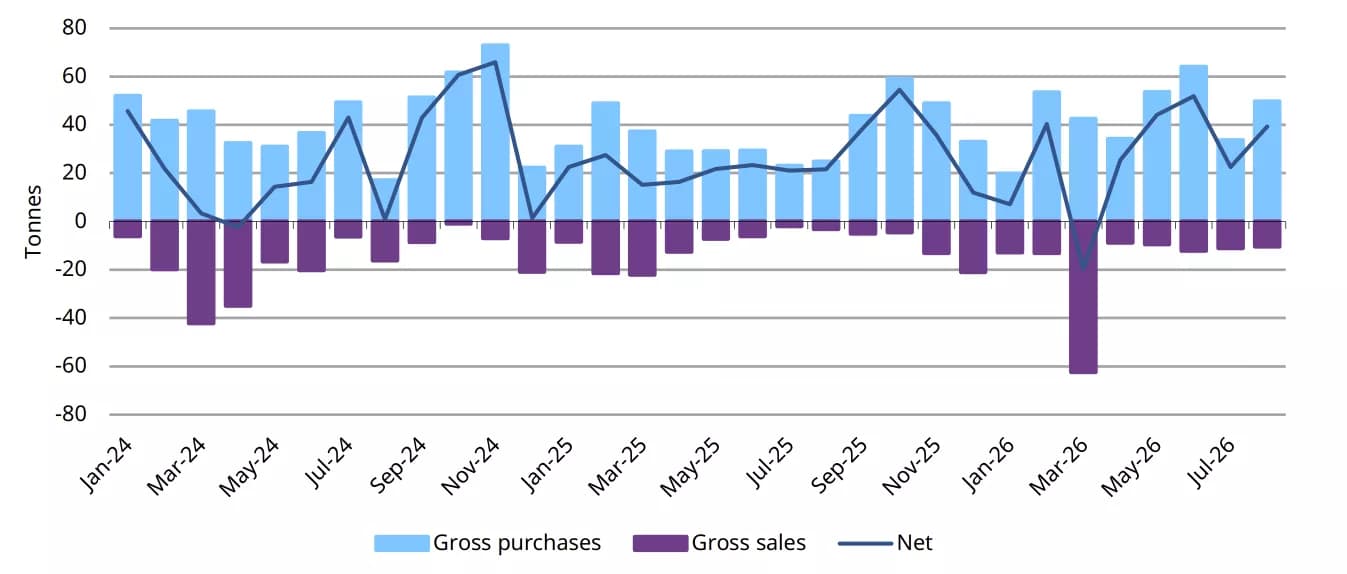
Такая устойчивость говорит о том, что текущую коррекцию нельзя объяснить исключительно спекулятивным позиционированием на фьючерсном рынке. Краткосрочные трейдеры могут продавать. Системы, следующие за трендом, могут сохранять медвежий настрой. Но другие источники капитала, по всей видимости, готовы занять противоположную сторону этих сделок.
Спекулятивная встряска может сработать в обе стороны
Сокращение спекулятивных длинных позиций является медвежьим фактором, пока оно происходит, однако позиционирование не является однонаправленным индикатором. Значительный объем длинных позиций может сделать рынок уязвимым, поскольку слишком многие инвесторы уже заняли позиции в расчете на рост цен. И наоборот, ликвидация этих позиций со временем может устранить потенциальных продавцов.
Это различие становится все более актуальным после нескольких недель сокращения спекулятивного кредитного плеча. Если доходность продолжит расти, а доллар США останется сильным, CTA и другие системные трейдеры могут сохранить или нарастить короткие позиции. При таком сценарии золото может продолжить тестировать более низкие уровни.
Но если доходность наконец начнет снижаться, механизм позиционирования может быстро развернуться. CTA, которые в настоящее время настроены медвежьим образом, будут вынуждены покрывать короткие позиции по мере улучшения ценовых сигналов. В TD Securities отмечают, что для стимулирования дополнительного покрытия необходимо приблизительно $4 300. Это означает, что восстановление выше $4 300 будет отражать не только улучшение настроений. Оно само по себе может сформировать дополнительный спрос, поскольку системные стратегии будут корректировать свои позиции.
Таким образом, то же позиционирование, которое в настоящее время усиливает слабость, в конечном итоге может усилить восстановление.
$4 100 становится ближайшим полем битвы
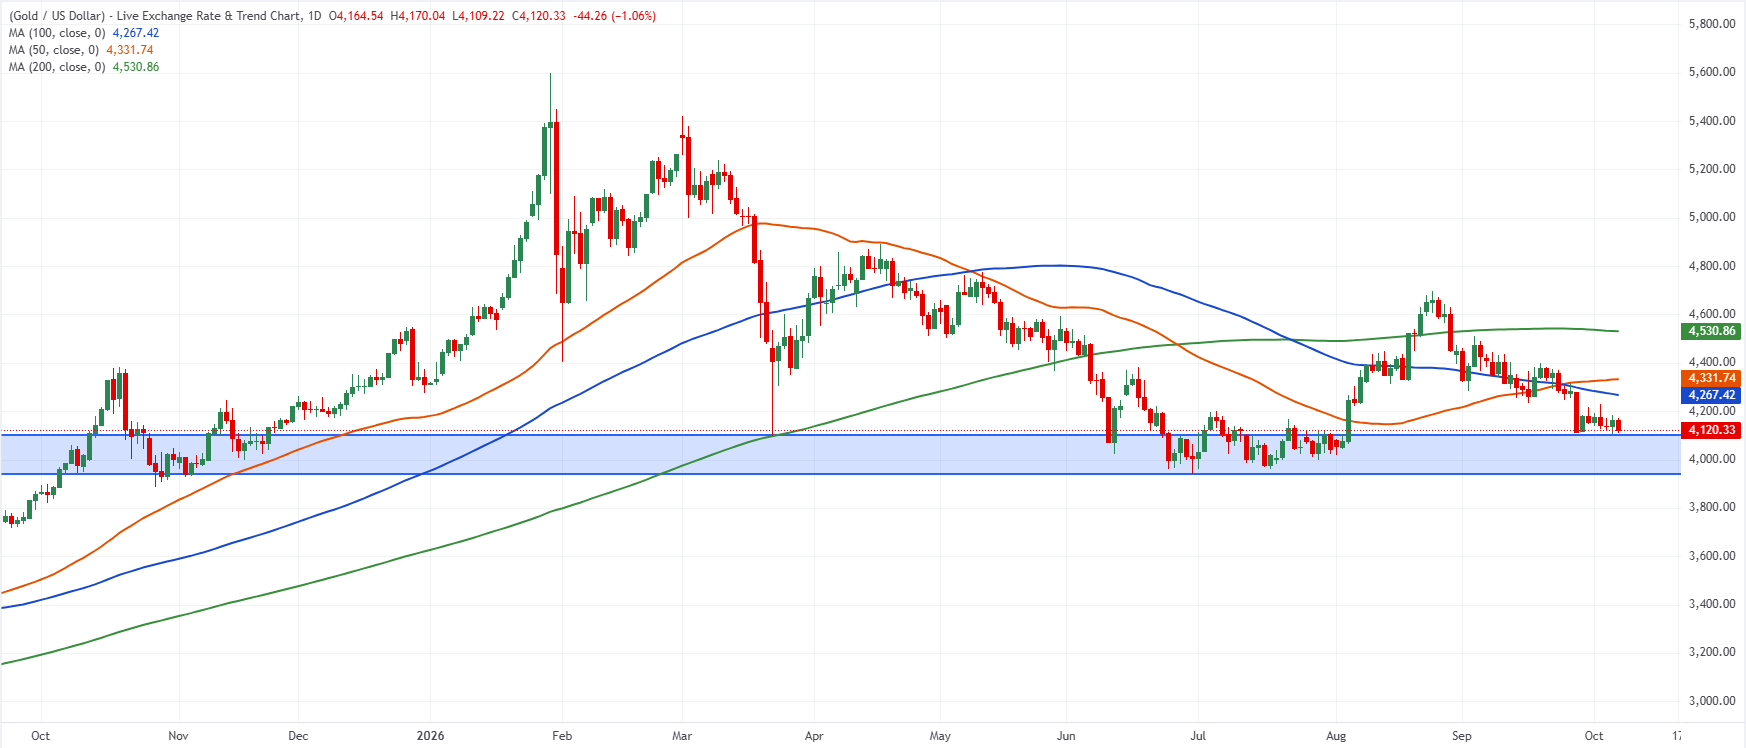
Дневной график отражает то же противоречие, которое просматривается в позиционировании. Золото торгуется около $4 110, ниже своих 50-, 100- и 200-дневных простых скользящих средних (SMA), которые в настоящее время находятся примерно на уровнях $4 332, $4 267 и $4 531 соответственно. Такая конфигурация сохраняет среднесрочную техническую структуру под давлением.
Драгоценный металл также формирует последовательность понижающихся максимумов после январского пика, в то время как восстановление в конце августа завершилось в районе $4 700. Неспособность защитить область поддержки $4 100 может открыть путь к $4 000, а затем и к минимумам июня-июля в районе $3 960-$3 940.
Значимость этой зоны выходит за рамки одного технического уровня. Летом золото неоднократно встречало спрос в районе $4 000, что делает более широкую область $4 100$-$3 940 важным тестом готовности структурных покупателей поглощать спекулятивные продажи.
Решительный прорыв ниже этой области усилит медвежьи аргументы, поскольку будет свидетельствовать о том, что долгосрочного спроса больше недостаточно, чтобы нейтрализовать давление со стороны доходности и системных стратегий.
Отскок из района $4 100 вновь сосредоточит внимание на недавнем разворотном максимуме около $4 225. Прорыв выше этого уровня затем введет в игру область $4 300-$4 330, где сходятся 50- и 100-дневные SMA.
Эта зона особенно важна, поскольку, по оценкам TD Securities, золоту необходимо подняться выше $4 300, чтобы спровоцировать дальнейшее покрытие коротких позиций со стороны CTA. Поэтому устойчивый прорыв вверх может усилить восстановление за счет системных покупок, а 200-дневная скользящая средняя около $4 531 станет следующим значимым препятствием.
Противоречие и есть сигнал
Реакция золота на сентябрьский отчет по занятости первоначально выглядит разочаровывающей для быков. Самый слабый за несколько месяцев рост занятости резко снизил ожидания еще одного скорого повышения ставки ФРС, однако золото не смогло сохранить рост. Пока долгосрочная и реальная доходность казначейских облигаций остается повышенной, этой неспособности следует уделить внимание.
Но позиционирование, лежащее в основе динамики цены, делает вывод не столь однозначным. Спекулянты сокращали длинные позиции и увеличивали короткие в течение трех недель подряд. CTA сохраняют медвежий настрой. Тем не менее дискреционные инвесторы, ETF и центральные банки продолжают покупать.
Таким образом, золото тянут в противоположных направлениях инвесторы, работающие на совершенно разных временных горизонтах. Краткосрочный системный капитал видит ухудшение импульса и повышенную доходность. Долгосрочные инвесторы видят более слабые экономические данные, будущие ограничения для ужесточения политики ФРС, бюджетные риски и структурные причины для диверсификации вложений в золото.
Это противоречие помогает объяснить, почему металл слабеет, но не рушится.
Следующее движение может в меньшей степени зависеть от очередной изолированной экономической публикации и в большей — от того, какая группа в конечном итоге будет вынуждена изменить свое позиционирование. Если долгосрочная доходность продолжит расти, неспособность золота восстановиться после отчета по занятости может оказаться ранним предупреждением о том, что область $4 000 не будет удерживаться бесконечно.
Однако если доходность наконец снизится, а золото останется выше летней зоны поддержки, ситуация изменится. Спекулятивные короткие позиции, накопленные во время коррекции, могут превратиться в потенциальный источник покупок, а восстановление выше $4 300 может начать вынуждать системные стратегии вновь смещаться в бычью сторону.
Золото - Часто задаваемые вопросы (FAQ)
Золото играет ключевую роль в истории человечества, поскольку оно широко использовалось в качестве средства сохранения стоимости и обмена. В настоящее время, помимо своего блеска и использования в ювелирных изделиях, драгоценный металл широко рассматривается как актив-убежище, а это означает, что он считается хорошей инвестицией в неспокойные времена. Золото также широко рассматривается как средство защиты от инфляции и обесценивания валют, поскольку оно не зависит от какого-либо конкретного эмитента или правительства.
Центральные банки являются крупнейшими держателями золота. Стремясь поддержать свои валюты в неспокойные времена, центральные банки, как правило, диверсифицируют свои резервы и покупают золото, чтобы улучшить восприятие прочности экономики и валюты. Высокие запасы золота могут быть источником доверия к платежеспособности страны. Согласно данным Всемирного совета по золоту, в 2022 году центральные банки добавили в свои резервы 1136 тонн золота на сумму около 70 миллиардов долларов. Это самый высокий годовой объем закупок с начала ведения учета. Центральные банки стран с формирующейся рыночной экономикой, таких как Китай, Индия и Турция, быстро наращивают свои золотые резервы.
Золото имеет обратную корреляцию с долларом США и казначейскими облигациями США, которые являются основными резервными и безопасными активами. Когда доллар обесценивается, золото, как правило, растет, что позволяет инвесторам и центральным банкам диверсифицировать свои активы в неспокойные времена. Золото также имеет обратную корреляцию с рисковыми активами. Ралли на фондовом рынке, как правило, ослабляет цены на золото, в то время как распродажи на рынках рискованных активов, как правило, благоприятствуют росту цен на драгоценный металл.
Цена может меняться под влиянием самых различных факторов. Геополитическая нестабильность или опасения глубокой рецессии могут быстро привести к росту цен на золото из-за его статуса «безопасного убежища». Будучи активом с низкой доходностью, золото имеет тенденцию расти при снижении процентных ставок, в то время как рост ставок обычно негативно влияет на желтый металл. Тем не менее, большинство движений цены зависит от поведения доллара США (USD), поскольку цена актива определяется в долларах (XAU/USD). Сильный доллар, как правило, сдерживает рост цен на золото, в то время как слабый доллар, скорее всего, подтолкнет золото вверх.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD флиртует с 17-месячными минимумами вблизи 1,1160
EUR/USD быстро отказывается от роста во вторник, вновь смещая фокус в сторону снижения, пробивая поддержку на уровне 1,1200 и в среду снова бросая вызов области 17-месячных минимумов. Сильная коррекция пары следует за укреплением доллара США и сохраняющимися опасениями по поводу фискальной политики Франции.
GBP/USD колеблется в районе 1,3200 на фоне покупок USD
GBP/USD оказывается под новым понижательным давлением в среду, тестируя область четырёхмесячных минимумов и ненадолго опускаясь ниже отметки 1,3200. Между тем, Cable нивелирует бычью попытку вторника на фоне возобновления спроса на доллар США в условиях общего ослабления в комплексе рисковых активов.

Золото слабеет дальше; открыт ли путь к $4 000?
Золото отыгрывает приличный рост вторника и в среду отступает к уровням чуть выше ключевой отметки в $4 000 за тройскую унцию. Резкий откат драгоценного металла происходит одновременно с заметным ростом доллара США и выраженным отскоком доходности казначейских облигаций США по всей кривой доходности.
Криптовалюты сегодня: биткоин, Ethereum и XRP падают, ликвидировав $550 млн
Коррекция биткоина следует за недавним отскоком из-за предложения в районе $87 200. Альткоины в целом находятся в тренде коррекции, поскольку Ethereum снижается к следующей ключевой поддержке на уровне $2 600, а Ripple продолжает нисходящее движение вблизи зоны спроса $1,45.
Форекс сегодня: доллар США стабилизируется по мере восстановления доходности облигаций
Вот что необходимо знать в среду, 7 октября: Индекс доллара США (USD) остается на положительной территории вблизи 102,00 утром в Европе в среду после закрытия на отрицательной территории во вторник.