
Японская иена (JPY) с начала 2026 года находится в выраженном нисходящем тренде, достигнув серии многолетних минимумов по отношению к доллару США (USD) накануне второй половины года. Правительство Японии вмешалось, чтобы поддержать национальную валюту, направив рекордные ¥11,73 трлн (примерно $74 млрд) в период с конца апреля по конец мая для противодействия резкому снижению курса валюты.
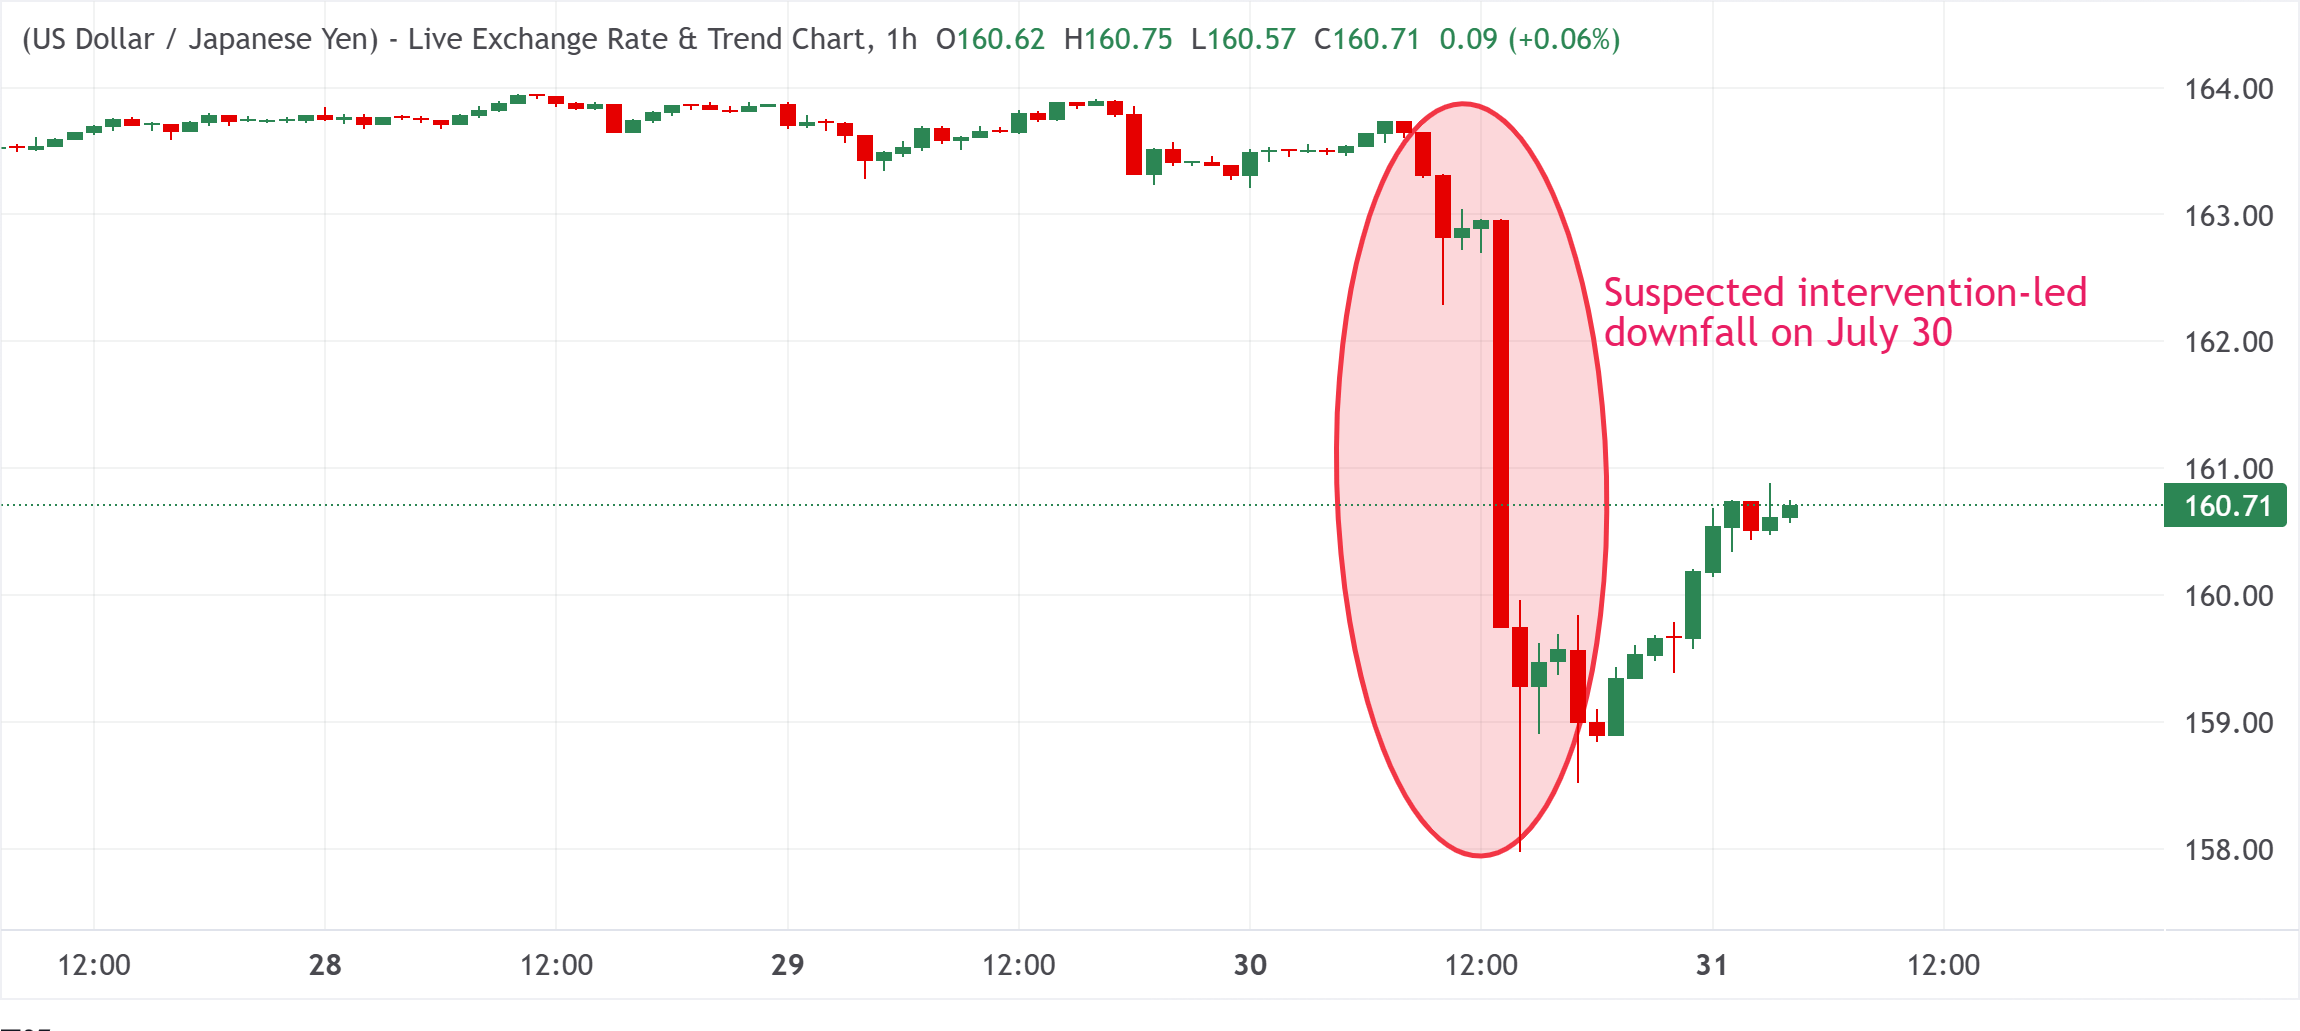
Между тем предполагаемая официальная интервенция 30 июля спровоцировала резкое ралли JPY, хотя немедленная реакция рынка, как оказалось, была недолгой.
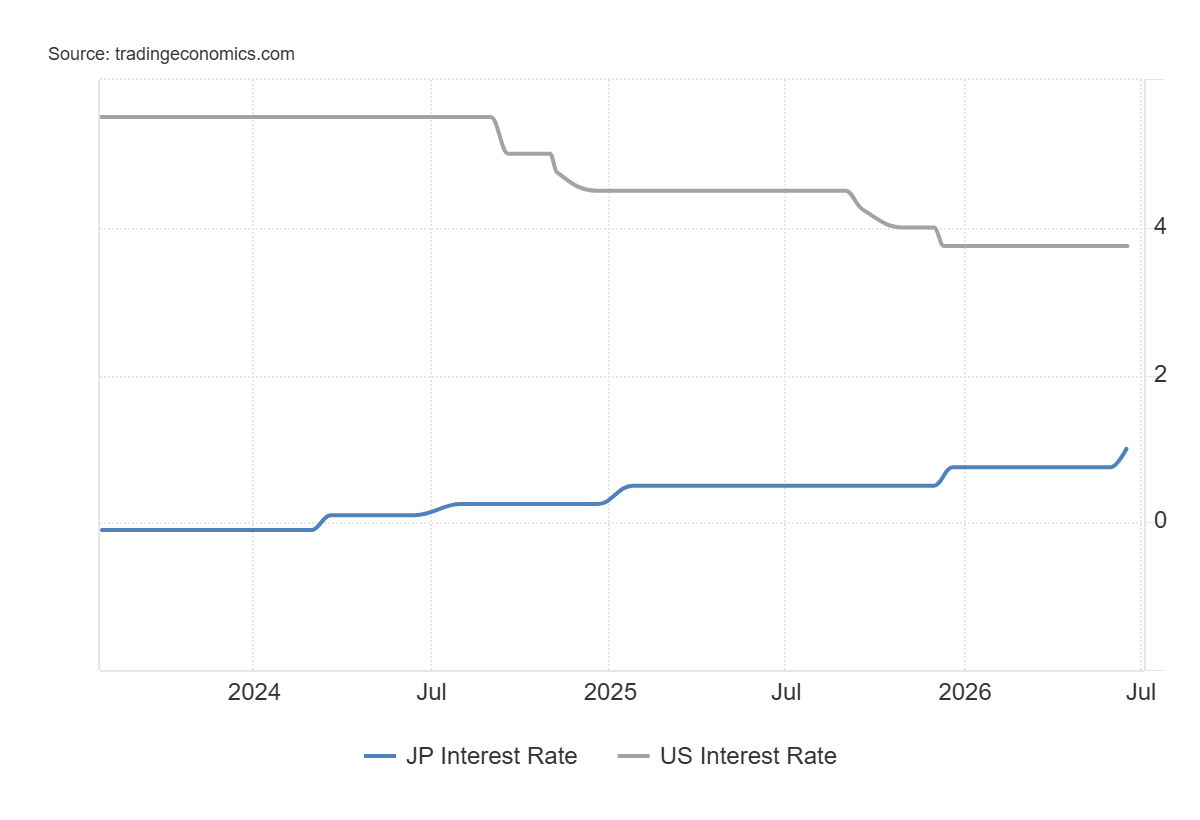
Кроме того, Банк Японии (BoJ) продолжил отходить от эпохи сверхмягкого монетарного стимулирования и еще дальше продвинулся к нормализации политики, повысив краткосрочную процентную ставку до 1,00% в июне, что стало самым высоким уровнем с 1995 года. В июле центральный банк также сохранил ястребиный настрой на ужесточение политики и подчеркнул готовность продолжать повышать стоимость заимствований. Однако это не смогло обеспечить устойчивую поддержку JPY, и ожидается, что она продолжит заметно отставать из-за сочетания монетарных, геополитических и экономических факторов.
Устойчивую слабость иены нельзя объяснить одним фактором. Скорее, она отражает сочетание структурных препятствий, которые по-прежнему перевешивают постепенную нормализацию политики BoJ. Хотя ожидается, что большинство этих факторов продолжат оказывать давление на валюту во второй половине 2026 года, некоторые события все же могут обеспечить ей заметную поддержку.
Структурные препятствия, давящие на иену
Сохраняющиеся различия в процентных ставках
Даже с учетом осторожного подхода BoJ к нормализации политики и постепенного повышения ставок реальные процентные ставки в Японии остаются исключительно низкими по мировым меркам. Доходность облигаций в США и других крупных экономиках остается существенно выше, чем в Японии. Такая среда стимулирует инвесторов дешево занимать в иенах для финансирования вложений в более доходные зарубежные активы, поддерживая классические операции carry trade.
Энергетическая и импортная уязвимость
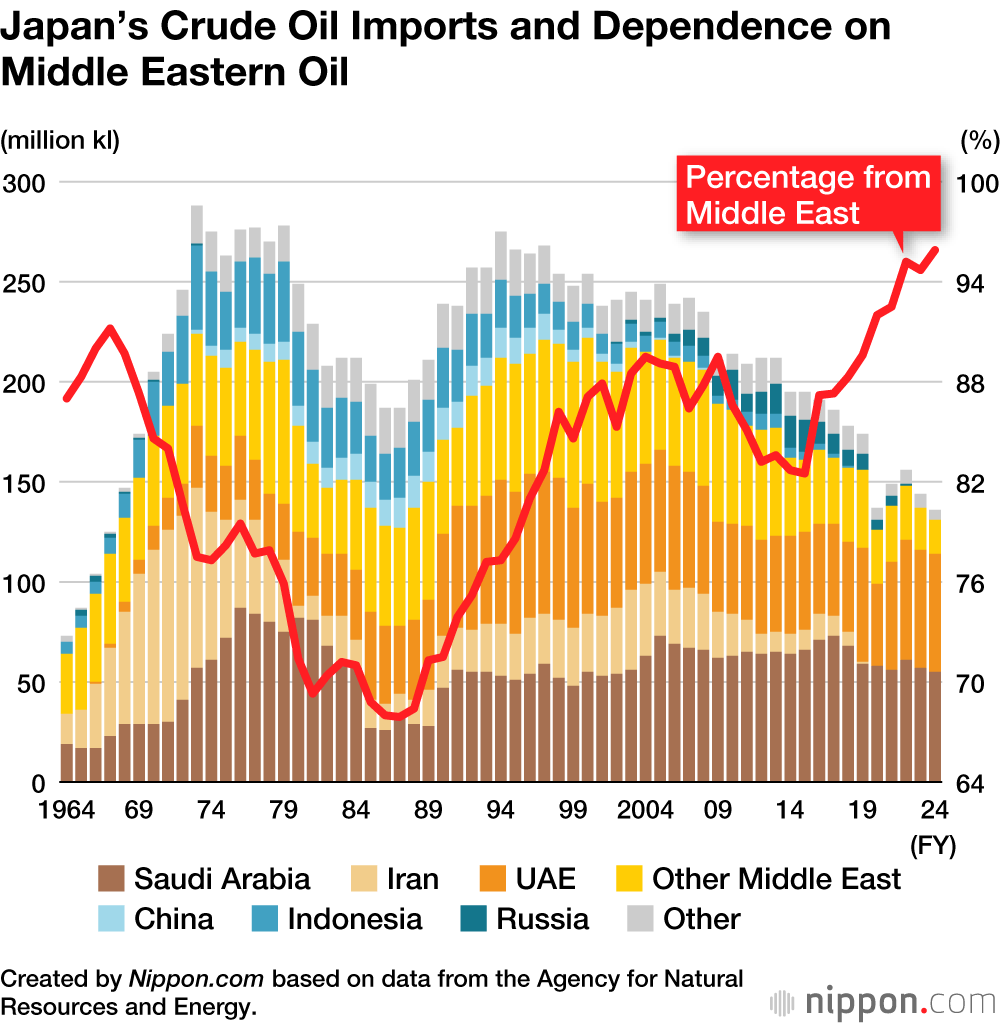
Сильная зависимость Японии от импортируемой энергии и сжиженного природного газа (LNG) делает страну уязвимой к глобальным изменениям на сырьевых рынках. Рост геополитической напряженности на Ближнем Востоке в первой половине 2026 года привел к повышению мировых цен на энергоносители и нефть, увеличив расходы Японии на импорт энергии и расширив ее торговый дефицит. Возникшая в результате импортируемая инфляция в Японии подорвала покупательную способность и ограничила экономический импульс.
Огромный государственный долг и фискальные ограничения
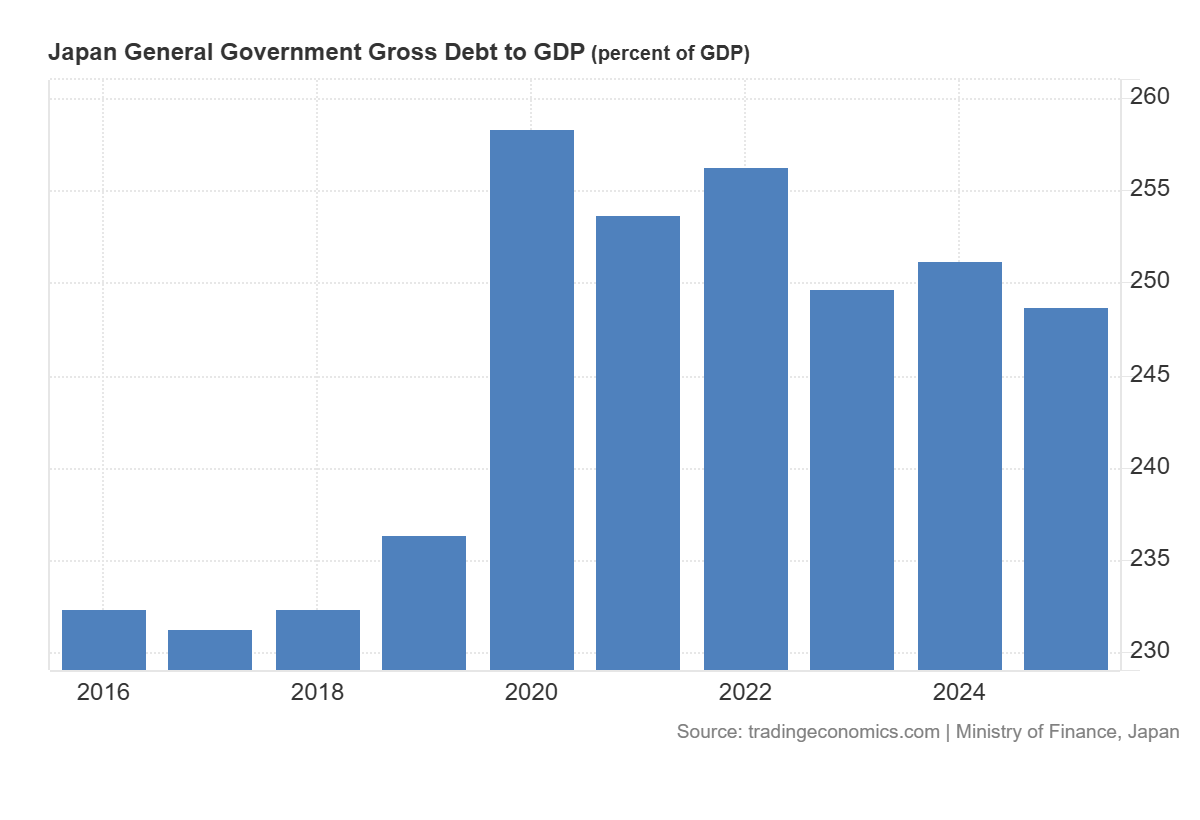
Снижение курса иены усугубилось планами премьер-министра Санаэ Такаити по расходам, которые вызвали опасения по поводу огромного долгового бремени. Такаити нацелена на совокупные государственно-частные инвестиции в размере ¥370 трлн к 2040 году. Учитывая, что Япония уже имеет высокий уровень задолженности – при отношении долга к ВВП, превышающем 200% – инвесторы по-прежнему опасаются, что дополнительное дефицитное заимствование может усилить опасения по поводу фискальной устойчивости.
Ограниченное пространство для агрессивного повышения ставок BoJ
Инвесторы сомневаются, что BoJ пойдет на агрессивный или ускоренный цикл ужесточения, поскольку политики по-прежнему опасаются задушить хрупкий внутренний экономический импульс. В отличие от этого, ожидается, что Федеральная резервная система США (ФРС) будет удерживать ставки на повышенном уровне дольше, чем предполагалось, на фоне опасений по поводу инфляции, вызванной ростом цен на энергоносители.
Структурный разрыв между сверхнизкой стоимостью заимствований в Японии и более высокими ставками в США и других крупных экономиках предполагает, что интервенции японских властей окажут лишь ограниченное и временное влияние на JPY. Устойчивый разворот иены потребовал бы либо агрессивного ужесточения политики со стороны BoJ, либо ускоренного снижения ставок ФРС , которое существенно сузило бы разницу в ставках между США и Японией.
Что может поддержать иену?
Несмотря на эти структурные препятствия, несколько событий могут улучшить перспективы иены, если они материализуются во второй половине года.
Потоки репатриации могут спасти иену
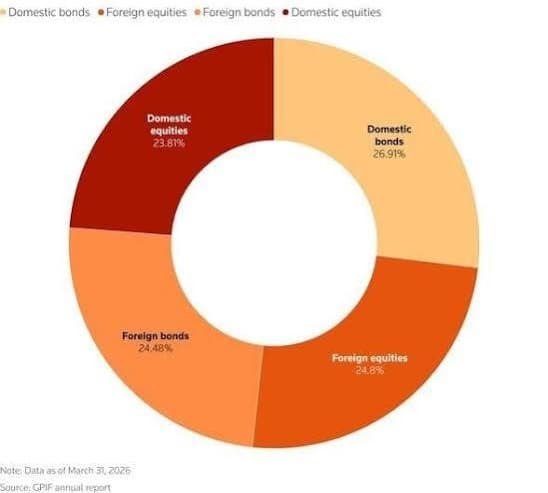
Агрессивное повышение ставок дестабилизировало бы рынок государственных облигаций Японии и увеличило бы расходы на обслуживание долга, оставив BoJ ограниченное пространство для дальнейшего ужесточения политики. Чтобы поддержать рынок суверенного долга, Япония стремится стимулировать инвестиции в отечественные финансовые активы со стороны домохозяйств, Государственного пенсионного инвестиционного фонда (GPIF) и других государственных фондов. Рост репатриации капитала может оказать поддержку сильно пострадавшей JPY.
Скоординированная интервенция
Кроме того, скоординированная интервенция с участием Министерства финансов Японии, мировых центральных банков — прежде всего ФРС — или других стран G7 будет сигнализировать о том, что экономические державы разделяют обеспокоенность чрезмерной волатильностью валюты. Хотя это случается редко, многосторонние действия на рынке могут быть более действенными и привести к бычьему уклону в отношении JPY. В свою очередь, Япония получила бы инфляционное облегчение, поскольку сильно зависит от импорта, что запустило бы эффект домино.
Облегчение на энергетическом рынке
Геополитические события и рынки энергоносителей также остаются важными переменными для любого значимого восстановления JPY. Деэскалация напряженности между США и Ираном может спровоцировать падение цен на нефть и сырьевые товары. Это может сократить отток средств, обусловленный импортом в Японию, охладить внутреннюю импортную инфляцию и снизить давление на покупательную способность домохозяйств, ослабив структурное давление на иену.
Дневной график USD/JPY
Технический прогноз: восходящий тренд USD/JPY, похоже, сохраняется, несмотря на коррекционное падение
Предполагаемое падение на фоне интервенции застопорилось вблизи зоны слияния поддержки, включающей нижнюю границу восходящего канала и 200-дневную простую скользящую среднюю (SMA). Это указывает на то, что основной восходящий тренд остается в силе, несмотря на последний откат, хотя индикаторы импульса намекают, что бычье давление ослабевает, даже несмотря на то, что пара USD/JPY по-прежнему поддерживается структурой базового тренда. Фактически, индекс относительной силы (RSI) опустился к 37, а индикатор схождения/расхождения скользящих средних (MACD) ушел в отрицательную зону.
Однако будет разумно дождаться устойчивого пробоя и закрепления ниже отметки 158,00, прежде чем подтверждать, что пара USD/JPY достигла вершины, и позиционироваться на дальнейшее снижение. Между тем, устойчивый отскок от этого района сохранит бычью структуру и оставит верхнюю границу канала около 167,39 в качестве следующего значимого сопротивления, где спотовые цены могут столкнуться с более сильным предложением, если покупатели попытаются продолжить рост.
(Технический анализ этой статьи был написан с помощью инструмента ИИ. Узнать больше.)
Подводя итог
С более широкой макроэкономической точки зрения, долгосрочный тренд USD/JPY остается бычьим на фоне сохраняющегося преимущества доходности американских активов. Основным понижательным риском для этого прогноза была бы скоординированная интервенция со стороны японских и американских властей или неожиданный сдвиг в сторону более голубиной позиции со стороны центрального банка США.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
Доллар США резко растет после решения ФРС, неопределенность сохраняется
Пара EUR/USD завершила неделю ниже 1,1500, недалеко от нового многонедельного минимума 1,1454. Доллар США (USD) вырос после объявления Федеральной резервной системы (ФРС) по монетарной политике, единственного катализатора рынка на прошлой неделе.
Золото: быки вновь берут контроль; следующий этап роста остается неопределенным
Драгоценный металл начал неделю в довольно медвежьем настрое, продолжив почти непрерывный медвежий ход после августовских максимумов вблизи отметки $4 700 за тройскую унцию. Однако рыночные настроения резко изменились во второй половине недели. И это были не Федеральная резервная система (ФРС), возобновившаяся геополитическая напряженность, доллар США (USD) или доходность казначейских облигаций США.

Итоги заседания BoJ: не так ястребиный, как ожидалось
Банк Японии (BoJ) повысил целевой уровень краткосрочной процентной ставки до 1,25% с 1,00% при голосовании 7-2, что стало очередным шагом в нормализации монетарной политики и в целом соответствовало тому, чего все ожидали в течение нескольких недель.
Bitcoin: BTC игнорирует неудачу с CLARITY Act и ястребиную позицию ФРС
Цена биткоина (BTC) на этой неделе сохраняет устойчивость, торгуясь выше $78 000 на момент написания в пятницу и направляясь к ключевой зоне сопротивления. Спрос со стороны институциональных инвесторов демонстрирует первые признаки ослабления: спотовые биржевые фонды (ETF) движутся к второй неделе подряд оттоков, при этом к четвергу было зафиксировано более $420 млн на фоне обострения напряженности на Ближнем Востоке.

Форекс сегодня: все внимание - на решение Банка Англии по ставке
Вот что нужно знать в четверг, 17 сентября: Индексу доллара США (DXY) удалось вновь подняться выше психологического уровня 100,00, поскольку трейдеры оценивают решение Федеральной резервной системы (ФРС) США о повышении ставки. В среду на сентябрьском заседании центральный банк США повысил базовую процентную ставку на 25 базисных пунктов (б.п.). Это первое повышение процентной ставки ФРС за три года