
- Доллар США значительно вырос на этой неделе, приближаясь к четырехнедельным максимумам.
- Более сильные, чем ожидалось, данные из США поддержали восходящий тренд.
- Протоколы FOMC показали раскол в Комитете по поводу траектории ставок.
Прошедшая неделя
Доллар США (USD) развернул снижение предыдущей недели, сумев продемонстрировать значительный отскок и протестировать область чуть выше барьера 98,00, когда отслеживался индекс доллара США (DXY).
Кроме того, устойчивый рост доходности казначейских облигаций США на различных временных интервалах сопровождал уверенные позиции доллара.
Смотрим на более широкую картину, улучшение настроений вокруг доллара США было поддержано сильными результатами из США и все еще довольно разделенным консенсусом относительно потенциальной траектории ставок Федеральной резервной системы (ФРС), как показано в последних протоколах.
Некоторое смягчение недельного роста доллара произошло после того, как Верховный суд США в пятницу вынес решение против глобальных тарифов президента Дональда Трампа, вновь вызвав некоторую неопределенность относительно того, чего рынки могут ожидать в краткосрочной перспективе.
Тем временем участники рынка ожидают, что ФРС оставит целевой диапазон процентных ставок (FFTR) без изменений на собрании 18 марта, закладывая в цены почти 63 базисных пункта смягчения в этом году.
ФРС не спешит, так как риски снижаются
ФРС сделала именно то, что ожидали рынки в конце января, оставив процентные ставки на уровне 3,50% - 3,75%. Решение не стало событием, но тон был слегка более уверенным. Политики звучали более уверенно в отношении роста и отказались от прежних опасений по поводу растущих рисков на рынке труда.
Председатель Джером Пауэлл охарактеризовал политику как подходящую, указывая на стабильный рынок труда и снижение инфляции в сфере услуг. Он приуменьшил недавний рост общей инфляции как в значительной степени вызванный тарифами и повторил, что решения будут приниматься на каждом заседании, без заранее установленного пути.
Протоколы подтвердили это сообщение. Почти все чиновники поддержали удержание ставок на одном уровне, только несколько выступили за снижение. Дальнейшее смягчение возможно, если инфляция продолжит снижаться, но Комитет не сигнализирует о движении в одном направлении. На данный момент ФРС остается терпеливой, осторожной и сильно зависимой от данных.
Разделение в ФРС: голуби говорят о снижении, ястребы держат линию
Последний раунд комментариев ФРС показывает знакомый, но все более нюансированный раскол. Некоторые чиновники явно принимают голубиную позицию, оставляя возможность для нескольких дополнительных снижений, если инфляция будет способствовать этому. Другие твердо находятся в режиме "ждать и смотреть", предупреждая, что риски цен и неопределенность на рынке труда требуют терпения.
Для валютных рынков баланс между этими лагерями имеет значение. Он формирует, насколько агрессивно инвесторы закладывают в цены следующий шаг и сколько поддержки сможет сохранить доллар США.
Голубиный уклон
Остан Гулсби (ФРБ Чикаго, голосующий в 2027 году) выделяется на голубиной стороне. Он утверждал, что несколько дополнительных снижений ставок могут быть уместны в этом году, при условии, что инфляция возобновит свое снижение к 2%. Хотя он признал устойчивые цены на услуги в последнем отчете CPI, его более широкая формулировка предполагает уверенность в том, что дезинфляция вновь утвердится.
В рыночных терминах это поддерживает нарратив о дальнейшем смягчении в 2026 году, условном, но значимом.
Мэри Дейли (ФРБ Сан-Франциско, голосующий в 2027 году) также склоняется к голубиному уклону, хотя и более сдержанно. Она подчеркнула, что инфляция все еще должна снижаться, но охарактеризовала политику как умеренно ограничительную и в целом находящуюся на правильном пути. С учетом того, что рынок труда в лучшем состоянии после сокращений в прошлом году и ожидается, что эффекты тарифов будут ослаблены, она подразумевала, что нет необходимости в новом ужесточении.
Ее тон предполагает комфорт с текущей позицией и открытость к смягчению, если инфляция продолжит улучшаться.
Ястребиная осторожность
Майкл Барр (Совет управляющих, постоянный голосующий) явно склонялся к ястребиной стороне. Он предположил, что еще одно снижение ставок возможно в будущем, но не немедленно. На данный момент он комфортно удерживает ставки на текущем уровне, утверждая, что риски инфляции не исчезли полностью и что ФРС нужно больше времени, чтобы правильно оценить данные. Его акцент на ценовом давлении, вызванном тарифами, подчеркивает простую мысль: барьер для нового смягчения не низок.
Мишель Боуман (заместитель председателя по надзору, постоянный голосующий) заняла другой, но столь же осторожный тон. Вместо того чтобы сосредотачиваться исключительно на инфляции, она поставила под сомнение силу рынка труда, охарактеризовав последний отчет по занятости как необычный и предполагая, что общая картина может не полностью отражать ситуацию. Она не является явно ястребом в отношении цен, но ее скептицизм добавляет еще один уровень неопределенности. Если рынок труда окажется более слабым, чем кажется на первый взгляд, баланс рисков ФРС может измениться. На данный момент, однако, ее сообщение заключается в бдительности, а не в срочности.
Итог
Голуби остаются открытыми для дальнейших снижений, при условии, что инфляция явно возобновит свое снижение. Более ястребиные голоса закрепляют разговор вокруг терпения и управления рисками.
Для доллара США этот баланс имеет значение. Слабая инфляция укрепит голубей и, вероятно, окажет давление на доллар. Устойчивые цены или неожиданные повышения, с другой стороны, подтвердят осторожность ястребов, отодвинут снижение ставок и дадут доллару более надежную поддержку.
Слабый CPI сохраняет возможность снижения, но не сейчас
Инфляция в США в первом месяце года снизилась немного больше, чем ожидалось. Действительно, общий индекс потребительских цен (CPI) упал до 2,4% в годовом исчислении в январе, в то время как базовый CPI, исключающий расходы на продукты питания и энергоносители, снизился до 2,5% за тот же период. Проще говоря, ценовое давление все еще движется в правильном направлении, хотя и остается выше целевого уровня ФРС.
Для рынков этого было достаточно, чтобы сохранить историю дезинфляции и мягко возродить ожидания снижения ставок в будущем. Но с точки зрения ФРС миссия не выполнена. Инфляция все еще выше целевого уровня в 2%, и окончательное влияние тарифов США на потребительские цены далеко не ясно.
Таким образом, хотя инвесторы могут склоняться к смягчению, политики ясно дают понять, что осторожность все еще имеет верх.
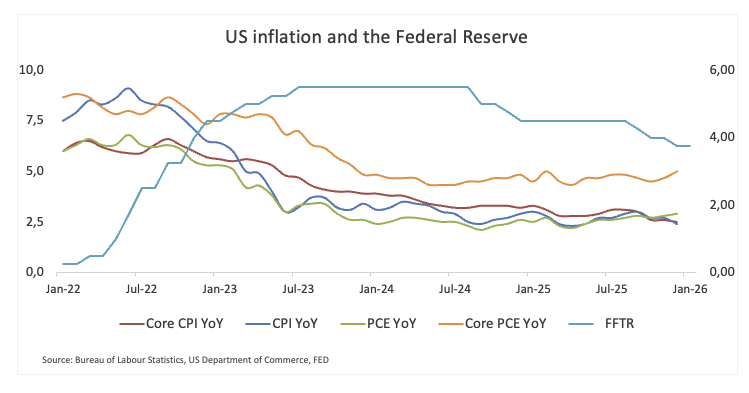
Стоит отметить, что последние данные по личным расходам на потребление (PCE) оказались выше оценок в декабре, при этом общий показатель увеличился на 2,9% в годовом исчислении, а базовый индекс поднялся до 3,0% по сравнению с годом ранее. Учитывая динамику CPI в начале года, не стоит исключать аналогичную траекторию для показателя PCE за январь.
Шорты по доллару сокращены, но медвежий настрой сохраняется
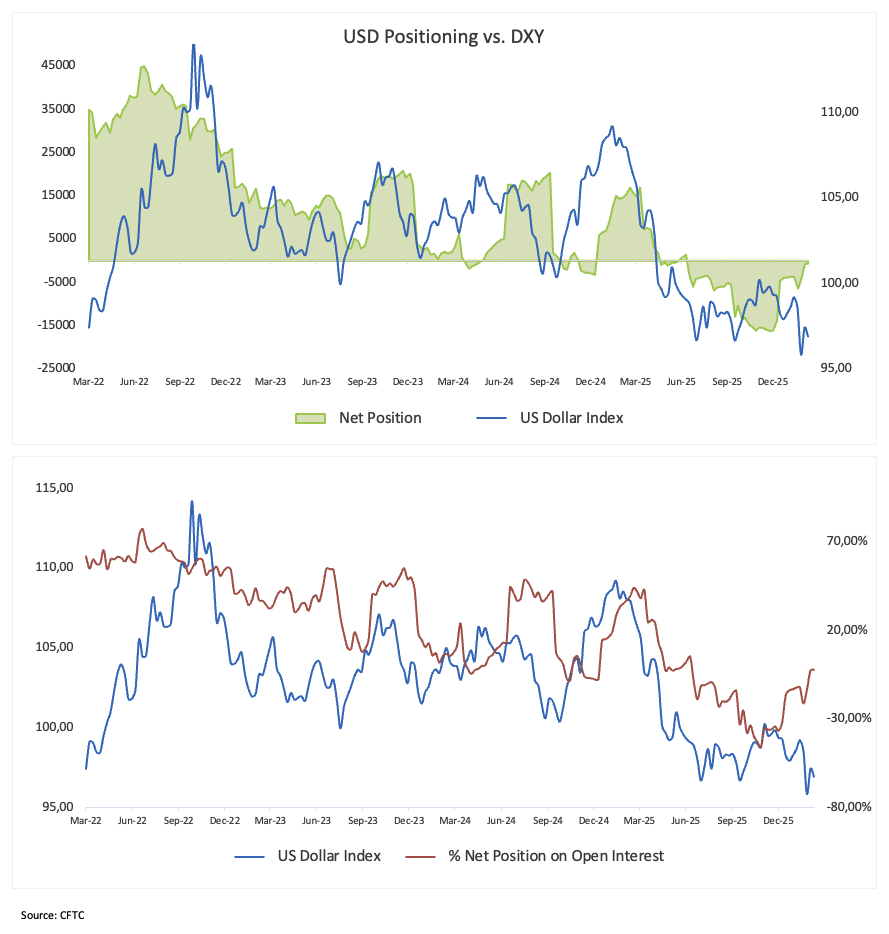
Последние данные Комиссии по торговле товарными фьючерсами (CFTC) рассказывают более спокойную, но важную историю о долларе США. Некоммерческие трейдеры (спекулянты) еще больше сократили свои чистые короткие позиции, снизив их до многомесячных минимумов, около 730 контрактов за неделю, закончившуюся 10 февраля. Тем не менее, сильный медвежий консенсус, который утвердился летом 2025 года, больше не выглядит столь убедительным.
Не менее показательно, что открытый интерес упал второй подряд недели, снизившись до примерно 27,8K контрактов. Это говорит о том, что это не внезапный наплыв новых длинных позиций по доллару. Скорее, трейдеры наводят порядок, закрывая переполненные короткие позиции и отступая на обочину.
Таким образом, настроение менее агрессивно медвежье и более осторожное. Доллар уже впитал много плохих новостей, и его позиционирование больше не кажется растянутым или односторонним. Это снижает риск еще одной резкой распродажи, вызванной исключительно позиционированием.
Отсюда, вероятно, доллару нужен новый триггер. Без нового катализатора, будь то инфляция, ФРС или более широкий риск-окружение, ему может быть трудно найти четкое направление.
Что дальше для доллара США
На следующей неделе кажется, что это один из тех спокойных периодов для рынков США. Главным событием в календаре являются цены производителей, которые должны дать нам представление о том, накапливается ли инфляционное давление за кулисами, прежде чем оно достигнет потребителей.
Кроме того, будет привычный парад спикеров ФРС. В легкую неделю данных даже небольшие изменения в языке могут изменить ожидания, поэтому трейдеры будут внимательно слушать любые намеки на инфляцию или прогноз ставок. Если данные не удивят, возможно, именно тон ФРС в конечном итоге будет направлять доллар.
Технический ландшафт
Индекс доллара США (DXY) кажется, встретил важную зону сопротивления около уровня 98,00, области, совпадающей с месячными пиками.
Как только индекс преодолеет эту зону, он может попытаться протестировать критическую 200-дневную SMA на уровне 98,42, чуть выше предварительной 100-дневной SMA на уровне 98,59. На севере от этого появляется потолок 2026 года на уровне 99,49 (15 января), все предшествует психологическому барьеру 100,00.
С другой стороны, прорыв ниже февральского минимума на уровне 96,49 (11 февраля) может проложить путь к движению к дну 2026 года на уровне 95,56 (27 января), перед февральской впадиной 2022 года на уровне 95,13 и полом 2022 года на уровне 94,62 (14 января).
Более того, индикаторы импульса, похоже, благоприятствуют дальнейшему восстановлению: индекс относительной силы (RSI) поднимается выше уровня 54, в то время как средний направленный индекс (ADX), выше 23, указывает на все еще устойчивый тренд.

В целом
Стоит помнить, что значительная часть отскока доллара в конце января и начале февраля не была случайной. Это было вызвано данными и нарративом ФРС. Движение получило дополнительный импульс после того, как президент Трамп назначил Кевина Уорша преемником Джерома Пауэлла, выбор, который рынки восприняли как потенциально менее голубиный, чем некоторые опасались.
Теперь внимание снова переключается на то, что обычно имеет значение, на данные. Инвесторы будут прикованы к календарю США, особенно к отчетам по инфляции и рынку труда. Для ФРС рабочие места все еще являются ключевым показателем состояния экономики. Чиновники внимательно следят за любым значительным замедлением, но они также очень осведомлены о том, что инфляция еще не вернулась к комфортному уровню в 2%.
Ценовое давление остается немного слишком высоким для комфорта. Если тренд дезинфляции начнет терять импульс, рынки могут быстро снизить ожидания по поводу ранних или агрессивных снижений ставок. В этом случае ФРС, вероятно, будет настаивать на терпении, и этот более осторожный тон может постепенно предложить доллару новую поддержку, оставив политику в стороне.
Инфляция - Часто задаваемые вопросы (FAQ)
Инфляция измеряет рост цен на репрезентативную корзину товаров и услуг. Общая инфляция обычно выражается в процентном изменении по сравнению с предыдущим месяцем (м/м) и годом к году (г/г). Базовая инфляция не включает в себя более волатильные элементы, такие как продукты питания и топливо, которые могут колебаться из-за геополитических и сезонных факторов. Базовая инфляция - это показатель, на который обращают внимание экономисты, и на который ориентируются центральные банки, которым поручено поддерживать инфляцию на управляемом уровне, обычно около 2%.
Индекс потребительских цен (CPI) измеряет изменение цен на корзину товаров и услуг за определенный период времени. Обычно он выражается в процентном изменении по сравнению с предыдущим месяцем (м/м) и годом ранее (г/г). Базовый индекс потребительских цен - это показатель, на который ориентируются центральные банки, поскольку он исключает волатильные цены на продовольствие и топливо. Когда базовый индекс потребительских цен превышает 2%, это обычно приводит к повышению процентных ставок, и наоборот, когда он падает ниже 2%, ставки снижаются. Поскольку более высокие процентные ставки благоприятны для валюты, более высокая инфляция обычно приводит к укреплению валюты. Когда инфляция снижается, происходит обратное.
Хотя это может показаться нелогичным, высокая инфляция в стране способствует росту стоимости ее валюты, и наоборот, при низкой инфляции. Это происходит потому, что центральный банк обычно повышает процентные ставки для борьбы с высокой инфляцией, что привлекает больший приток капитала со стороны инвесторов, ищущих выгодное место для вложения своих денег.
Раньше золото было тем активом, к которому инвесторы обращались во времена высокой инфляции, поскольку оно сохраняло свою стоимость. И хотя инвесторы по-прежнему часто покупают золото из-за его статуса «безопасного убежища» в периоды сильных рыночных потрясений, в большинстве случаев это не так. Это происходит потому, что при высокой инфляции центральные банки повышают процентные ставки для борьбы с ней. Повышение процентных ставок негативно сказывается на золоте, поскольку увеличивает стоимость владения золотом по сравнению с процентными активами или размещением денег на депозитном счете. С другой стороны, снижение инфляции, как правило, положительно сказывается на золоте, поскольку это снижает процентные ставки, делая желтый металл более выгодной инвестиционной альтернативой.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
Доллар США резко растет после решения ФРС, неопределенность сохраняется
Пара EUR/USD завершила неделю ниже 1,1500, недалеко от нового многонедельного минимума 1,1454. Доллар США (USD) вырос после объявления Федеральной резервной системы (ФРС) по монетарной политике, единственного катализатора рынка на прошлой неделе.
Золото: быки вновь берут контроль; следующий этап роста остается неопределенным
Драгоценный металл начал неделю в довольно медвежьем настрое, продолжив почти непрерывный медвежий ход после августовских максимумов вблизи отметки $4 700 за тройскую унцию. Однако рыночные настроения резко изменились во второй половине недели. И это были не Федеральная резервная система (ФРС), возобновившаяся геополитическая напряженность, доллар США (USD) или доходность казначейских облигаций США.

Итоги заседания BoJ: не так ястребиный, как ожидалось
Банк Японии (BoJ) повысил целевой уровень краткосрочной процентной ставки до 1,25% с 1,00% при голосовании 7-2, что стало очередным шагом в нормализации монетарной политики и в целом соответствовало тому, чего все ожидали в течение нескольких недель.
Bitcoin: BTC игнорирует неудачу с CLARITY Act и ястребиную позицию ФРС
Цена биткоина (BTC) на этой неделе сохраняет устойчивость, торгуясь выше $78 000 на момент написания в пятницу и направляясь к ключевой зоне сопротивления. Спрос со стороны институциональных инвесторов демонстрирует первые признаки ослабления: спотовые биржевые фонды (ETF) движутся к второй неделе подряд оттоков, при этом к четвергу было зафиксировано более $420 млн на фоне обострения напряженности на Ближнем Востоке.

Форекс сегодня: все внимание - на решение Банка Англии по ставке
Вот что нужно знать в четверг, 17 сентября: Индексу доллара США (DXY) удалось вновь подняться выше психологического уровня 100,00, поскольку трейдеры оценивают решение Федеральной резервной системы (ФРС) США о повышении ставки. В среду на сентябрьском заседании центральный банк США повысил базовую процентную ставку на 25 базисных пунктов (б.п.). Это первое повышение процентной ставки ФРС за три года