
В то время как геополитические заголовки постоянно заставляют трейдеров бросаться к графикам нефти, история показывает, что крупнейшие движения рынка часто начинаются тогда, когда исчезает ликвидность, а не когда резко растет нефть.
Рост доходности облигаций, особенно в Японии и Швейцарии, грозит спровоцировать сворачивание одной из крупнейших сделок с кредитным плечом в финансовой истории. По мере роста стоимости заимствований наблюдение за мировым рынком облигаций может оказаться гораздо важнее для рисковых активов, чем отслеживание цен на нефть.
Взгляд за пределы нефти
Каждая ракета, выпущенная на Ближнем Востоке, и каждый заголовок об Ормузском проливе заставляют трейдеров задаваться одним и тем же вопросом: "Достигнет ли нефть $120? Взлетит ли инфляция?"
Каждый геополитический кризис создает один и тот же нарратив: нефть растет, инфляция растет, центральные банки сохраняют ястребиный настрой, а рынки, как правило, падают. Это простая история, но история показывает, что именно она часто не является тем, что в конечном итоге определяет крупнейшие движения рынка. Рынки обычно ломаются не из-за роста нефти; они ломаются, когда исчезает ликвидность. Сегодня один из крупнейших источников глобальной ликвидности связан с механизмом, который многие инвесторы упускают из виду: carry trade по японской иене (JPY).
Понимание глобальной carry trade
Чтобы понять угрозу, полезно посмотреть, как работает carry trade. На протяжении десятилетий инвесторы могли занимать деньги почти бесплатно в Японии, где Банк Японии годами удерживал процентные ставки около нуля. Хедж-фонды, пенсионные фонды и глобальные инвесторы занимали дешевую иену, конвертировали ее в доллары и покупали более высокодоходные активы, такие как трежерис США, акции Nasdaq, облигации развивающихся рынков, корпоративный кредит и даже криптовалюту.
Разница между дешевым заимствованием и инвестированием под более высокую доходность стала одной из самых прибыльных сделок в мировой финансовой системе. Швейцарский франк (CHF) аналогичным образом служил низкодоходной валютой фондирования, выступая еще одним столпом глобальных carry trade. Вместе эти валюты фондирования поддерживали рисковые активы по всему миру.
Угроза сворачивания кредитного плеча
Этот механизм работает только пока фондирование остается дешевым, а валюты — слабыми. Когда дешевое фондирование исчезает, сделка может быстро развалиться.
В августе 2024 года Банк Японии удивил рынки, подав сигнал о более быстром, чем ожидалось, переходе к нормализации политики. Этот сдвиг спровоцировал резкое сворачивание carry trade, финансируемых иеной, отправив Nikkei вниз примерно на 12% за одну сессию, укрепив иену и вызвав скачок глобальной волатильности, прежде чем рынки стабилизировались.
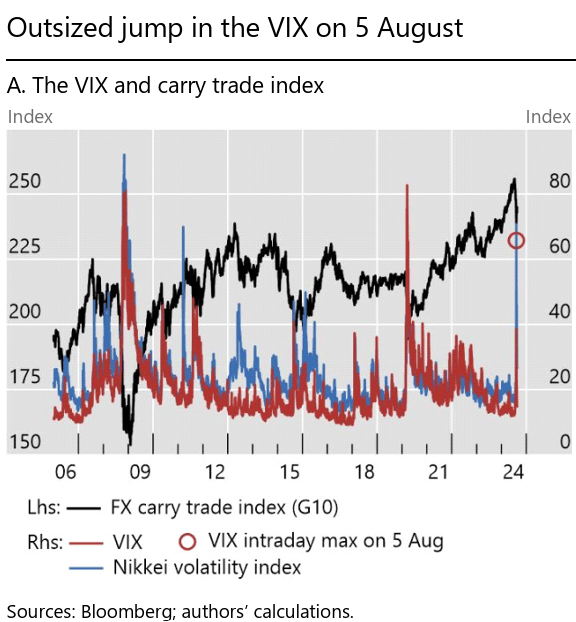
Этот эпизод показал, как быстро могут разворачиваться позиции с кредитным плечом, когда меняются предпосылки фондирования: одного центрального банка, одного сюрприза в политике и одной валюты фондирования оказалось достаточно, чтобы волатильность резко выросла на глобальных рынках.
Меняющаяся основа валют фондирования
Хотя нефть, безусловно, может подталкивать инфляцию вверх, рост доходности облигаций меняет математику любых инвестиций с кредитным плечом. По мере того как доходность японских государственных облигаций продолжает расти, заимствования в иене становятся значительно дороже.
Базовая доходность 10-летних японских государственных облигаций ранее в этом месяце достигла 30-летнего максимума на уровне 2,90%. В то же время более сильная иена увеличивает стоимость погашения этих займов. Когда carry trade больше не имеет финансового смысла, инвесторы не просто перестают открывать новые позиции; они начинают продавать уже существующие. Именно тогда ликвидность исчезает, волатильность резко возрастает, а рисковые активы оказываются под серьезным давлением. Вред наносит не цена на нефть; дело в переоценке кредитного плеча.
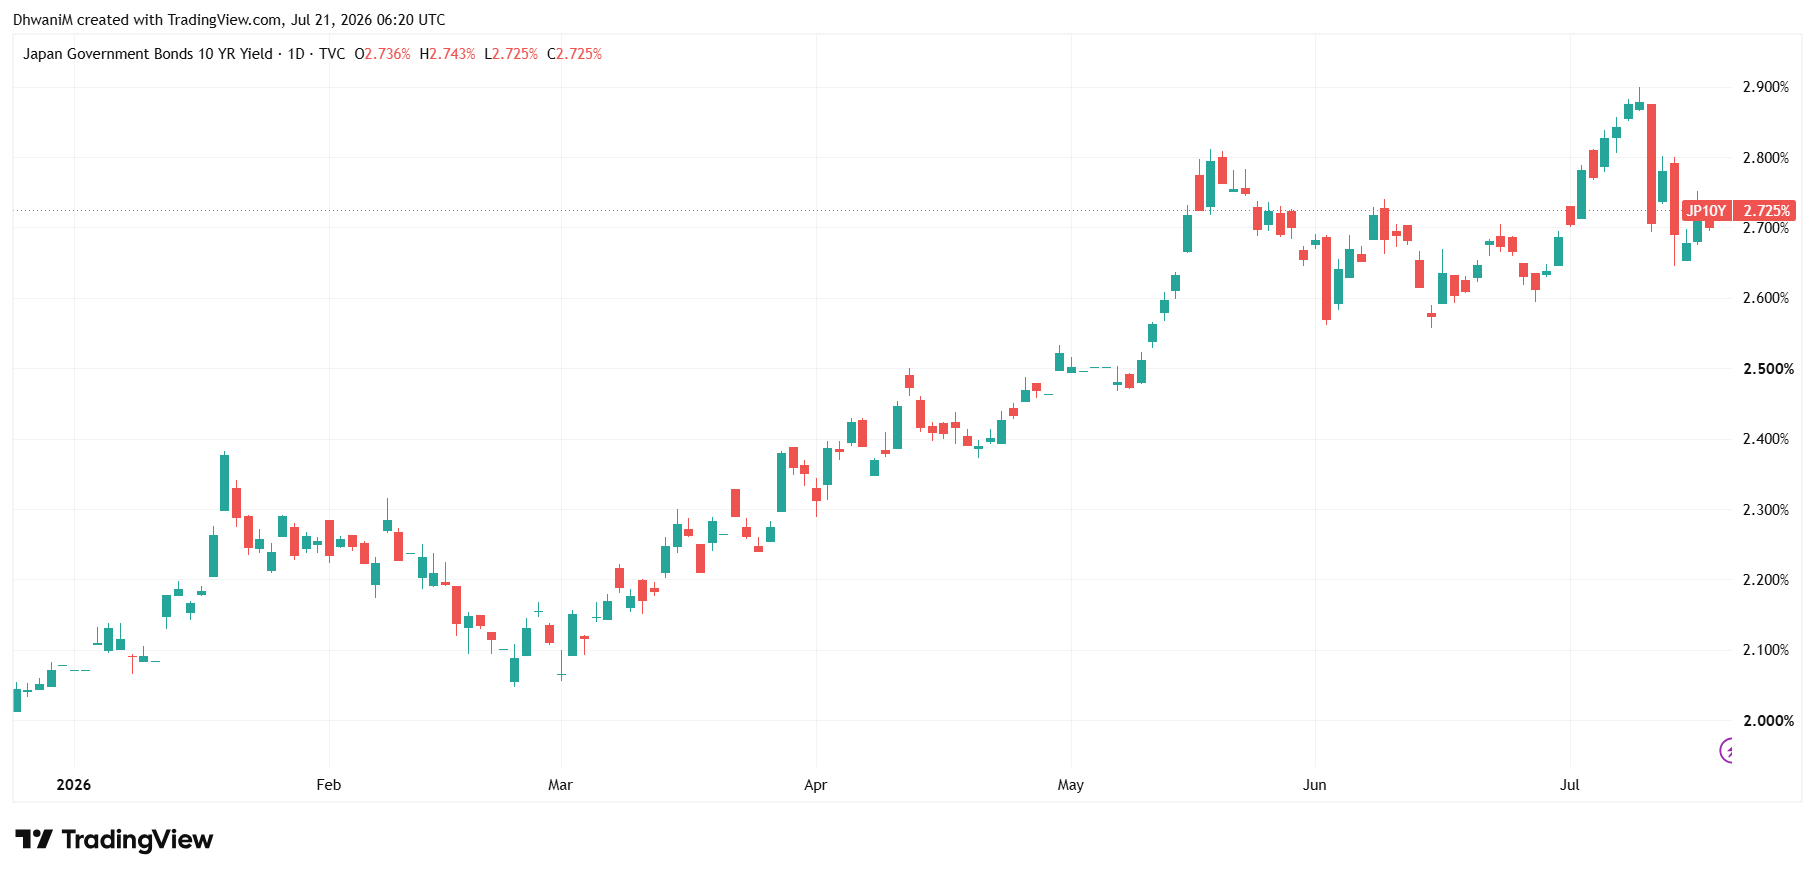
Банк Японии больше не является ультрамягким. Ставки находятся на самом высоком уровне за десятилетия, и чиновники продолжают обсуждать, как быстро нормализовать монетарную политику.
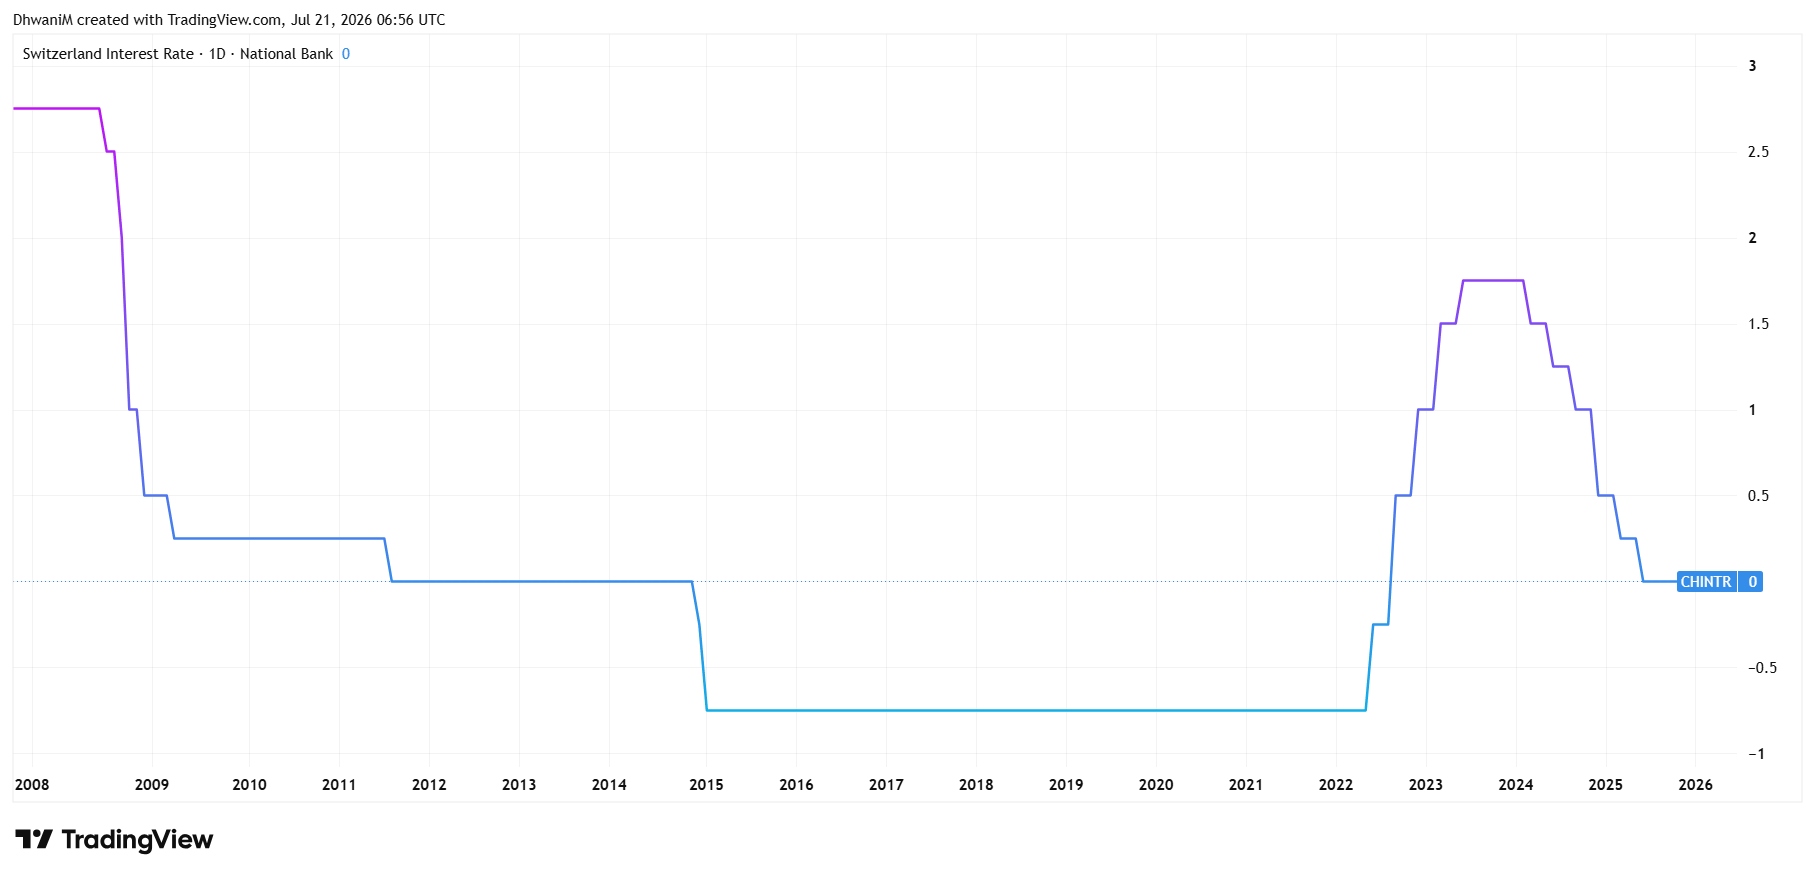
Рост доходности японских государственных облигаций создает давление на компании и политиков, в то время как бывшие чиновники BoJ предупреждали, что чрезмерный рост доходности в конечном итоге может вынудить возобновить покупки облигаций для стабилизации рынков. Между тем Швейцарский национальный банк также отошел от экстренных мер, а это означает, что обе крупнейшие в мире валюты фондирования становятся менее аккомодационными.
Ключевые индикаторы для инвесторов
Торгуете ли вы золотом, акциями США или криптовалютой, отслеживание доходности японских облигаций дает гораздо больше понимания глобальной ликвидности, чем очередной заголовок с Ближнего Востока. В частности, инвесторам следует внимательно следить за:
- доходностью 10-летних государственных облигаций Японии
- заседаниями Банка Японии и его ориентирующими сигналами
- динамикой USD/JPY, особенно вблизи уровней, чувствительных к интервенциям
- сигналами монетарной политики Швейцарского национального банка
- доходностью казначейских облигаций США, которая часто движется вместе с глобальными условиями фондирования
Эти индикаторы служат системой раннего предупреждения о том, расширяются ли carry trade или начинают сворачиваться.
Настоящий катализатор следующего движения рынка
Нефть доминирует в заголовках, потому что она на виду, тогда как доходность облигаций часто остается без внимания. Однако история показывает, что рынки редко рушатся из-за того, что все смотрели не на тот график; они рушатся потому, что игнорировали правильный.
Следующее крупное движение на мировых рынках может начаться не на нефтяном месторождении. Гораздо вероятнее, что оно начнется на глобальном рынке облигаций, особенно в Японии. Если крупнейшая в мире carry trade снова начнет сворачиваться, каждый трейдер внезапно обратит внимание на доходность.
(Эта статья была создана с помощью инструмента искусственного интеллекта и проверена редактором. Узнать больше.)
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
Доллар США резко растет после решения ФРС, неопределенность сохраняется
Пара EUR/USD завершила неделю ниже 1,1500, недалеко от нового многонедельного минимума 1,1454. Доллар США (USD) вырос после объявления Федеральной резервной системы (ФРС) по монетарной политике, единственного катализатора рынка на прошлой неделе.
Золото: быки вновь берут контроль; следующий этап роста остается неопределенным
Драгоценный металл начал неделю в довольно медвежьем настрое, продолжив почти непрерывный медвежий ход после августовских максимумов вблизи отметки $4 700 за тройскую унцию. Однако рыночные настроения резко изменились во второй половине недели. И это были не Федеральная резервная система (ФРС), возобновившаяся геополитическая напряженность, доллар США (USD) или доходность казначейских облигаций США.

Итоги заседания BoJ: не так ястребиный, как ожидалось
Банк Японии (BoJ) повысил целевой уровень краткосрочной процентной ставки до 1,25% с 1,00% при голосовании 7-2, что стало очередным шагом в нормализации монетарной политики и в целом соответствовало тому, чего все ожидали в течение нескольких недель.
Bitcoin: BTC игнорирует неудачу с CLARITY Act и ястребиную позицию ФРС
Цена биткоина (BTC) на этой неделе сохраняет устойчивость, торгуясь выше $78 000 на момент написания в пятницу и направляясь к ключевой зоне сопротивления. Спрос со стороны институциональных инвесторов демонстрирует первые признаки ослабления: спотовые биржевые фонды (ETF) движутся к второй неделе подряд оттоков, при этом к четвергу было зафиксировано более $420 млн на фоне обострения напряженности на Ближнем Востоке.

Форекс сегодня: все внимание - на решение Банка Англии по ставке
Вот что нужно знать в четверг, 17 сентября: Индексу доллара США (DXY) удалось вновь подняться выше психологического уровня 100,00, поскольку трейдеры оценивают решение Федеральной резервной системы (ФРС) США о повышении ставки. В среду на сентябрьском заседании центральный банк США повысил базовую процентную ставку на 25 базисных пунктов (б.п.). Это первое повышение процентной ставки ФРС за три года