
- EUR/USD завершила неделю практически без изменений в районе 1,1200.
- Неопределенная динамика пары была обусловлена ослаблением USD.
- В центре внимания будут инфляция в Германии и еврозоне, а также ФРС.
Единая валюта на этой неделе чередовала рост и снижение против доллара США (USD), благодаря чему EUR/USD стабилизировалась в районе 1,1200 в пятницу, но по-прежнему не смогла удержать свой предыдущий бычий тренд к зоне 1,1260. На месячном графике второе снижение подряд выглядит практически неизбежным.
Кроме того, спотовая цена снизилась примерно на шесть крупных фигур с летнего пика выше 1,1700, с тех пор испытывая все более сильное давление продаж одновременно с мощным отскоком доллара США.
Что касается последнего, то на этой неделе доллар США торговался под давлением, поскольку продолжающееся восходящее движение, похоже, взяло передышку на фоне меняющихся настроений в отношении развития кризиса на Ближнем Востоке.
Следующая неделя может оказаться критически важной для пары в свете заседаний Европейского центрального банка (ЕЦБ) и Федеральной резервной системы (ФРС), причем ожидается, что в этом месяце оба центральных банка сохранят ставки на текущем уровне.
Отсутствие новостей едва ли можно назвать хорошей новостью
Геополитическая напряженность остается устойчиво высокой. Знакомое противостояние между США и Ираном из-за Ормузского пролива практически не демонстрирует признаков разрешения, а продолжающийся конфликт между Россией и Украиной добавляет еще один уровень неопределенности, поддерживая бегство от риска и спрос на безопасные активы.
Цены на энергоносители вновь вынуждают ЕЦБ перейти к обороне
Геополитические последствия все более заметны на энергетических рынках. Цены на сырую нефть продолжают расти, стоимость топлива в Европе повышается, а прогнозы цен на газ неоднократно пересматриваются в сторону повышения. Для зависимой от энергоносителей еврозоны это означает нечто большее, чем очередное давление на бюджеты домохозяйств: это угрожает превратить внешний ценовой шок в более устойчивую инфляционную проблему.
Именно здесь Европейский центральный банк сталкивается с самой серьезной проблемой. Представители ЕЦБ могут не учитывать временный скачок цен на энергоносители, но не в том случае, если более высокие издержки распространятся на заработные платы, услуги и инфляционные ожидания. На фоне того, что рост уже уязвим из-за дорогого импорта энергоносителей, ЕЦБ рискует оказаться вынужденным ужесточать политику в условиях ослабления экономики, чтобы не допустить укоренения инфляции. Чем дольше сохраняется энергетический шок, тем весомее становятся аргументы в пользу дополнительного ужесточения. Рынки уже закладывают в цены около 18 базисных пунктов дальнейшего повышения ставок до конца года.
Теперь об инфляции…
Согласно опубликованному в пятницу опросу ЕЦБ, инфляционные ожидания потребителей еврозоны немного выросли на 12-месячном горизонте в сентябре, тогда как долгосрочные ожидания не изменились. Опрос указывает на сохраняющиеся повышательные риски для ЕЦБ, хотя пока не свидетельствует о новом ухудшении среднесрочных ожиданий.
Инфляционные ожидания на следующий год выросли до 3,1% с 3,0% в августе. Ожидания на три года вперед сохранились на уровне 2,9%, а показатель на пятилетнем горизонте остался без изменений и составил 2,5%.
Последний опрос является умеренно ястребиным с точки зрения денежно-кредитной политики.
Краткосрочные ожидания остаются повышенными и превышают целевой показатель банка в 2%, однако стабильность показателей на трех- и пятилетнем горизонтах указывает на то, что долгосрочные ожидания существенно не вышли из-под контроля. Тем не менее ЕЦБ будет внимательно следить за риском того, что устойчивое давление со стороны энергетики и предложения может начать влиять на более широкое ценообразование.
Переполненные короткие позиции сталкиваются с неожиданной дивергенцией на рынке опционов
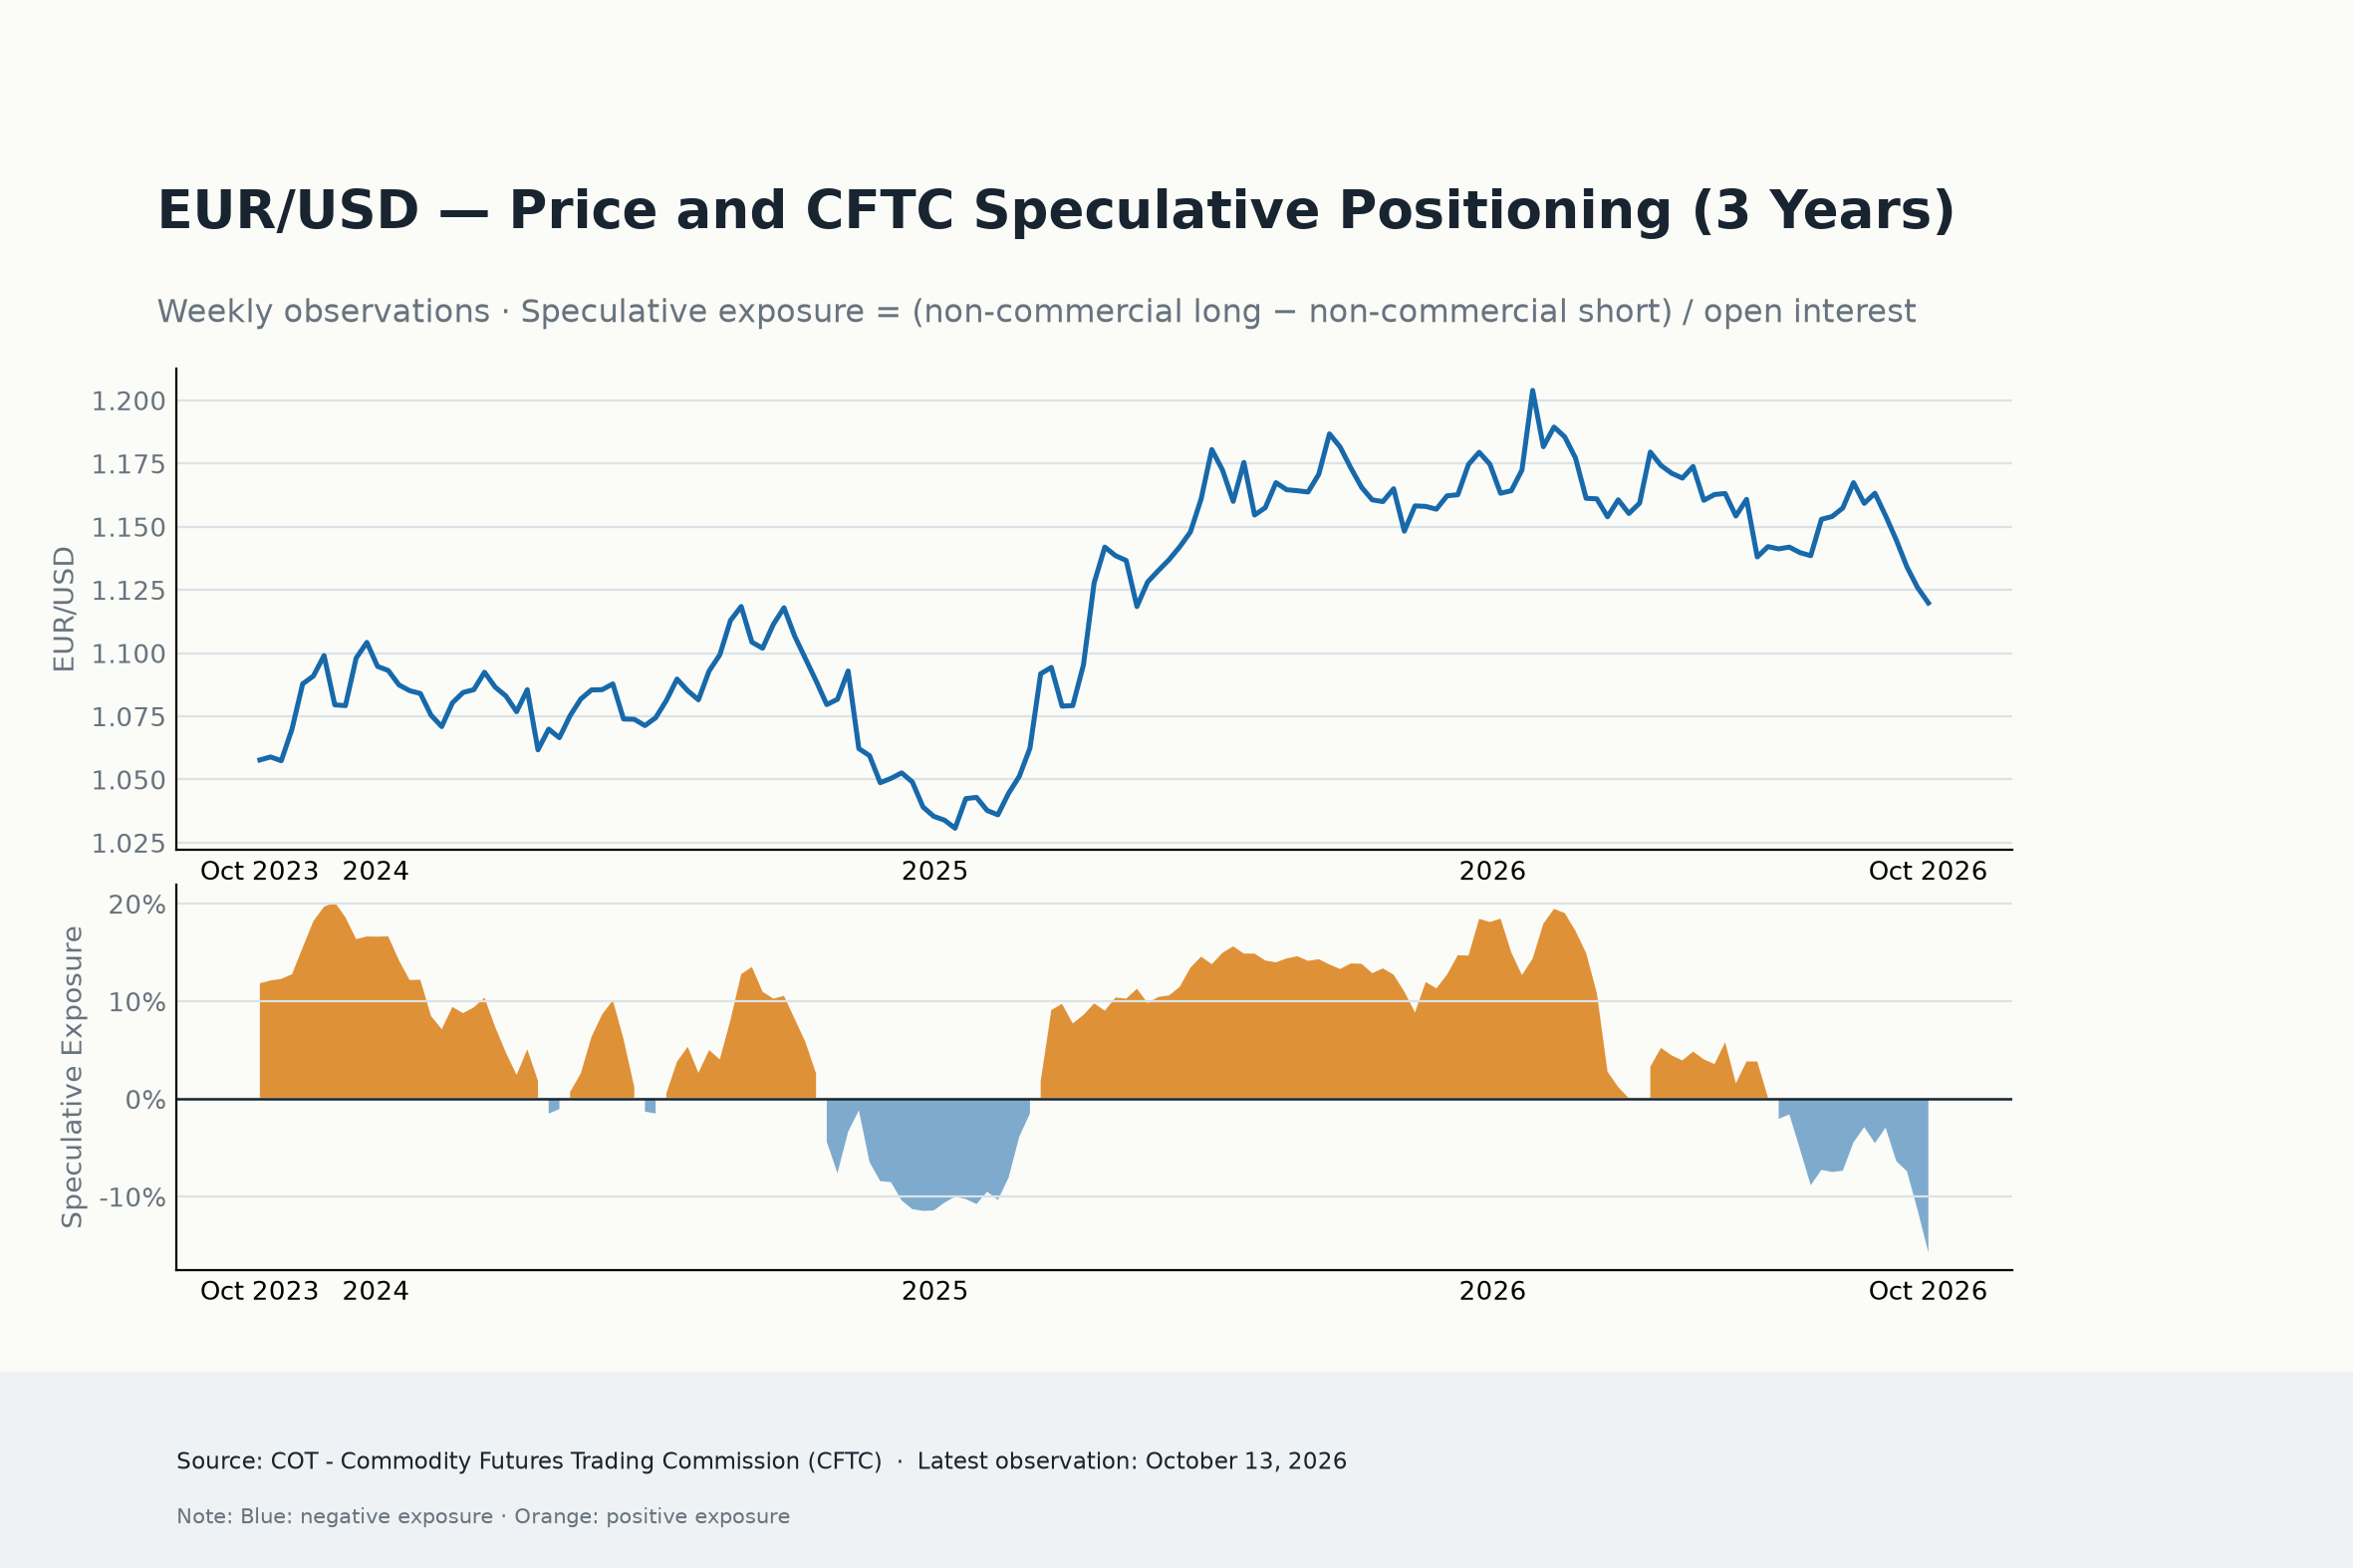
Согласно данным Комиссии по торговле товарными фьючерсами (CFTC), медвежье позиционирование по EUR усилилось за неделю, завершившуюся 13 октября.
При этом чистые короткие позиции некоммерческих участников выросли примерно до 137,6 тыс. контрактов, а недельное изменение ухудшилось до -38 241 контракта с -36 076. Четырехнедельное изменение упало примерно до -110,6 тыс. контрактов, что подтверждает дальнейшее усиление медвежьего спекулятивного позиционирования.
Кроме того, открытый интерес вырос примерно до 874,6 тыс. контрактов. Более крупные чистые короткие позиции в сочетании с немного возросшим участием указывают на сохраняющееся медвежье позиционирование, хотя умеренный рост открытого интереса предполагает, что последнее движение не сопровождалось значительным расширением общей активности на рынке.
Спекулятивная позиция резко сократилась до -15,73% (ранее -11,41%), а ее процентиль снизился до 0 (с 0,7). Процентиль чистой позиции также остался на уровне 0. Теперь оба показателя находятся на самых медвежьих уровнях за пятилетний период наблюдений, показывая, что позиционирование по EUR является исторически экстремальным как в абсолютном выражении, так и относительно открытого интереса.
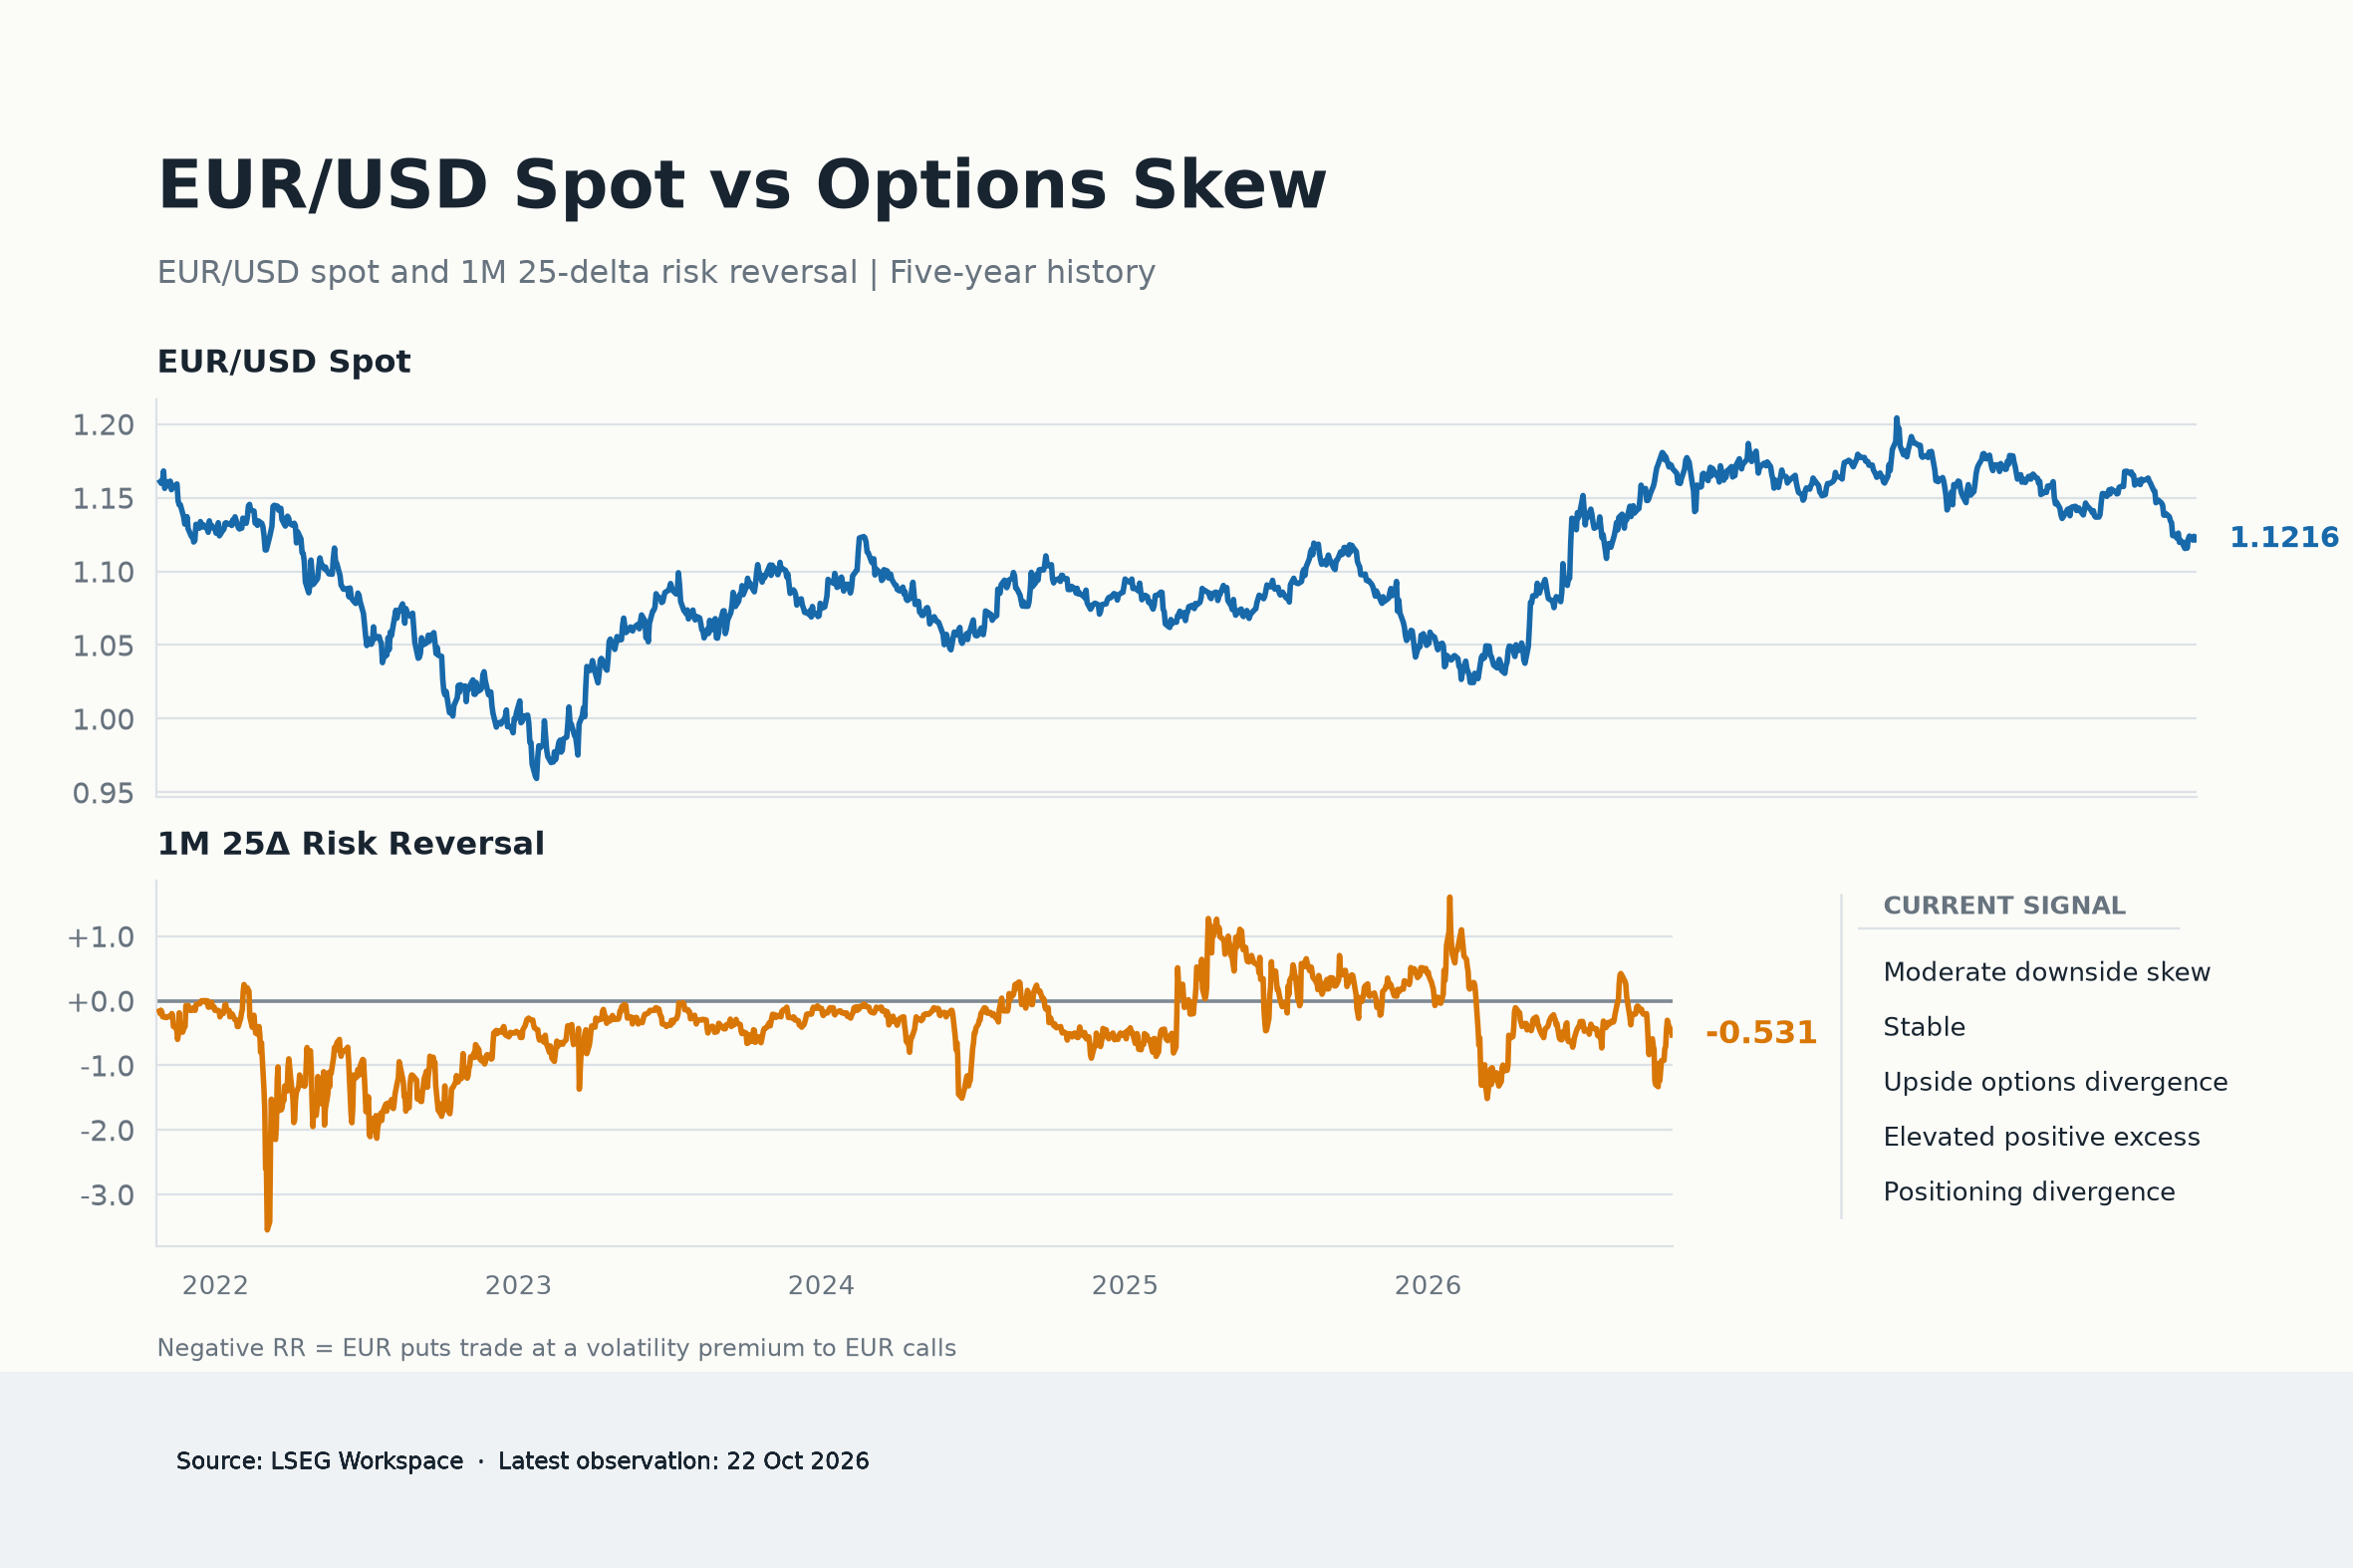
Однако рынок опционов представляет контрастную картину. Одномесячный 25-дельта риск-реверсал составил -0,531 волатильностного пункта 22 октября, подразумевая, что опционы на продажу EUR по-прежнему оцениваются выше эквивалентных опционов на покупку. Однако этот показатель находится на уровне 30,7-го процентиля своего пятилетнего распределения, что указывает на довольно умеренный перекос в сторону снижения по сравнению с крайне медвежьим позиционированием на фьючерсных рынках.
Что еще важнее, ценообразование опционов теперь стало явно менее медвежьим по сравнению с динамикой спотового EUR/USD. Пара снизилась на 1,45% за последний месяц, но риск-реверсалы выросли на 0,114 волатильностного пункта. Исторически снижение такой величины подразумевало бы ухудшение примерно на 0,223 волатильностного пункта с учетом их исторической взаимосвязи.
Вместо этого положительное отклонение в 0,337 волатильностного пункта находится на уровне 89,5-го процентиля распределения вне выборки. Это подразумевает, что опционы переоценили EUR гораздо более позитивно, чем можно было бы предположить исходя только из динамики спотового курса, создав значительную дивергенцию между спекулятивным фьючерсным позиционированием и настроениями на рынке опционов.
При этом последнее недельное изменение риск-реверсала на -0,082 волатильностного пункта указывает на возвращение некоторого спроса на защиту от снижения, а это означает, что улучшение настроений на рынке опционов пока не получило устойчивого подтверждения на всех временных горизонтах.
В целом позиционирование по EUR остается определенно медвежьим, но дивергенция между фьючерсами и опционами заслуживает внимания. Спекулятивные короткие позиции чрезмерно расширены, тогда как рынки опционов демонстрируют значительно меньше опасений по поводу дальнейшего снижения, чем обычно можно было бы предположить исходя из недавнего ослабления EUR. Такое сочетание повышает риск отскока на покрытии коротких позиций, если медвежий импульс начнет ослабевать, хотя продолжающееся ухудшение недельного фьючерсного позиционирования означает, что устойчивый разворот остается неподтвержденным.
Что ждет EUR/USD?
Предстоящая неделя может стать ключевой для EUR/USD: предварительные данные по инфляции в Германии и еврозоне дадут свежие ориентиры относительно того, начинают ли вызванные энергетическим фактором ценовые давления отражаться в инфляционных ожиданиях.
Кроме того, широко ожидается, что ЕЦБ оставит ключевые ставки без изменений на заседании в четверг, а традиционная пресс-конференция президента Кристин Лагард, как ожидается, подчеркнет сохраняющуюся инфляцию, обусловленную ростом цен на энергоносители.
По другую сторону Атлантики основное внимание будет сосредоточено на заседании FOMC в среду, при этом также ожидается, что Федеральная резервная система (ФРС) сохранит целевой диапазон ставки по федеральным фондам (FFTR) на уровне 3,75%-4,00%. Что касается данных, инвесторы также, как ожидается, сосредоточатся на инфляции, измеряемой индексом расходов на личное потребление (PCE), и очередной оценке темпов роста ВВП в 3-м квартале.
Слишком медвежий, чтобы падать, слишком слабый, чтобы расти?
Хотя евро может находиться вблизи уровня, на котором продажи становятся все более затруднительными, это не обязательно означает, что общий медвежий тренд теряет импульс. Пара остается вблизи 1,1200 после потери примерно шести крупных фигур с летних максимумов. Краткосрочный прогноз остается хрупким: доллар США пользуется спросом на фоне относительно устойчивых фундаментальных факторов в США, более высокой доходности казначейских облигаций и сохраняющейся геополитической неопределенности.
Тем не менее позиционирование указывает на то, что следующее движение может быть не совсем плавным. Спекулятивные короткие позиции по EUR находятся на экстремальных уровнях за пять лет, а рынки опционов демонстрируют гораздо меньшую уверенность в медвежьем сценарии, чем можно было бы предположить исходя из недавнего снижения спотового курса. Эта дивергенция делает спотовый курс все более уязвимым к ралли на покрытии коротких позиций, если заседание ФРС на следующей неделе окажется менее ястребиным, чем сейчас ожидают инвесторы.
Однако восстановление, вызванное главным образом корректировкой позиций, едва ли можно считать настоящей сменой тренда. Еврозона остается особенно уязвимой к высоким ценам на энергоносители, и хотя это давление может удерживать ЕЦБ на пути к дальнейшему ужесточению политики, оно также угрожает подорвать экономический рост. Такое некомфортное сочетание ограничивает способность ястребиной позиции ЕЦБ обеспечивать устойчивую поддержку единой валюте.
Если смотреть дальше заседаний центральных банков на следующей неделе, баланс рисков поэтому по-прежнему смещен в сторону снижения. Для устойчивого восстановления, вероятно, потребуется значительное снижение доходности в США, более широкое улучшение склонности к риску и убедительные свидетельства того, что цикл ужесточения политики ФРС приближается к завершению. Без этих катализаторов любой отскок в район 1,1260 может столкнуться с трудностями при привлечении устойчивого спроса, оставляя психологический порог 1,1000 вполне вероятной среднесрочной целью.
Пока что евро, возможно, готов к отскоку, но бремя доказательств по-прежнему твердо лежит на быках.
Инфляция - Часто задаваемые вопросы (FAQ)
Инфляция измеряет рост цен на репрезентативную корзину товаров и услуг. Общая инфляция обычно выражается в процентном изменении по сравнению с предыдущим месяцем (м/м) и годом к году (г/г). Базовая инфляция не включает в себя более волатильные элементы, такие как продукты питания и топливо, которые могут колебаться из-за геополитических и сезонных факторов. Базовая инфляция - это показатель, на который обращают внимание экономисты, и на который ориентируются центральные банки, которым поручено поддерживать инфляцию на управляемом уровне, обычно около 2%.
Индекс потребительских цен (CPI) измеряет изменение цен на корзину товаров и услуг за определенный период времени. Обычно он выражается в процентном изменении по сравнению с предыдущим месяцем (м/м) и годом ранее (г/г). Базовый индекс потребительских цен - это показатель, на который ориентируются центральные банки, поскольку он исключает волатильные цены на продовольствие и топливо. Когда базовый индекс потребительских цен превышает 2%, это обычно приводит к повышению процентных ставок, и наоборот, когда он падает ниже 2%, ставки снижаются. Поскольку более высокие процентные ставки благоприятны для валюты, более высокая инфляция обычно приводит к укреплению валюты. Когда инфляция снижается, происходит обратное.
Хотя это может показаться нелогичным, высокая инфляция в стране способствует росту стоимости ее валюты, и наоборот, при низкой инфляции. Это происходит потому, что центральный банк обычно повышает процентные ставки для борьбы с высокой инфляцией, что привлекает больший приток капитала со стороны инвесторов, ищущих выгодное место для вложения своих денег.
Раньше золото было тем активом, к которому инвесторы обращались во времена высокой инфляции, поскольку оно сохраняло свою стоимость. И хотя инвесторы по-прежнему часто покупают золото из-за его статуса «безопасного убежища» в периоды сильных рыночных потрясений, в большинстве случаев это не так. Это происходит потому, что при высокой инфляции центральные банки повышают процентные ставки для борьбы с ней. Повышение процентных ставок негативно сказывается на золоте, поскольку увеличивает стоимость владения золотом по сравнению с процентными активами или размещением денег на депозитном счете. С другой стороны, снижение инфляции, как правило, положительно сказывается на золоте, поскольку это снижает процентные ставки, делая желтый металл более выгодной инвестиционной альтернативой.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD выглядит под давлением ниже 1,1200
EUR/USD теперь отказывается от первоначальной бычьей попытки, возвращаясь в район 1,1200 на фоне неплохого роста доллара США. Сильные предварительные данные по деловой активности в США оказывают дополнительную поддержку баксу, удерживая спот под давлением на данный момент.
GBP/USD остается под давлением около 1,3380
GBP/USD отказывается от части роста и разворачивает три последовательных дневных подъема в пятницу, отступая к диапазону 1,3380-1,3370 в ответ на улучшение настроений в отношении доллара США. Кроме того, смешанные результаты из экономической повестки Великобритании также, похоже, оказывают давление на британский фунт, сдерживая ценовую динамику Cable.
Золото топчется на месте в районе $4 000
Цены на золото сохраняют предложение к продаже к концу недели, топчась вокруг ключевой отметки $4 000 за тройскую унцию. Устойчивый уклон к продажам в драгоценном металле наблюдается на фоне неплохого роста доллара США и приемлемого отскока доходности казначейских облигаций США по всей кривой, а также дальнейшего восходящего импульса цен на сырую нефть.
Криптовалюты сегодня: биткоин удерживает 50-дневную EMA, в то время как Ethereum и XRP сталкиваются со структурным сопротивлением
Биткоин постепенно растет в пятницу, торгуясь выше $81 000. Король криптовалют недавно отстоял структурную поддержку в районе $80 000, укрепив преобладающий бычий прогноз. Ethereum также немного поднимается выше $2 400, в то время как Ripple торгуется выше $1,32 после тестирования поддержки в районе $1,30.
Форекс сегодня: неустойчивая динамика продолжается в преддверии ключевых данных PMI
Вот что необходимо знать в пятницу, 23 октября: Основные валютные пары утром в Европе в пятницу остаются в пределах своих недельных диапазонов, поскольку инвесторы ожидают предварительных отчетов по индексу менеджеров по закупкам (PMI) за октябрь из Германии, еврозоны, Великобритании и США.