
- Доллар США завершил неделю с незначительными потерями.
- Инвесторы продолжают изучать детали потенциальной сделки между США и Ираном.
- Чиновники ФРС сохранили ястребиный настрой в своих последних комментариях.
Прошедшая неделя
Еще одна апатичная неделя привела к умеренному снижению доллара США (USD), хотя и незначительному. Геополитика оставалась в центре внимания рынка, особенно к концу недели после появления сообщений о том, что США и Иран якобы достигли соглашения, направленного на продление текущего 60-дневного прекращения огня.
Соглашение, которое еще требует формального ратифицирования, якобы откроет путь к повторному открытию Ормузского пролива и постепенной нормализации глобальных судоходных потоков. Для рынков это представляет собой потенциально важный сдвиг после недель опасений по поводу поставок энергии, сбоев в торговле и инфляционных последствий высоких цен на нефть.
На этом фоне индекс доллара США (DXY) оставался закрепленным около верхней границы своего недавнего диапазона в районе 99,00, в то время как доходности казначейских облигаций США снижались по большинству сроков погашения, поскольку инвесторы пересматривали геополитические риски и сокращали часть более агрессивных ожиданий ужесточения, возникших ранее в месяце.
Что касается данных, инфляция оставалась доминирующей темой. Индекс цен расходов на личное потребление (PCE), предпочтительный показатель инфляции Федеральной резервной системы, вырос до 3,8% г/г в апреле, усиливая опасения, что движение к целевому уровню ФРС в 2% остается разочаровывающе медленным. Между тем, вторичная оценка ВВП за первый квартал показала, что экономика США расширяется в годовом исчислении на 1,6%, не дотягивая до ожиданий и добавляя еще один уровень сложности в прогноз политики.
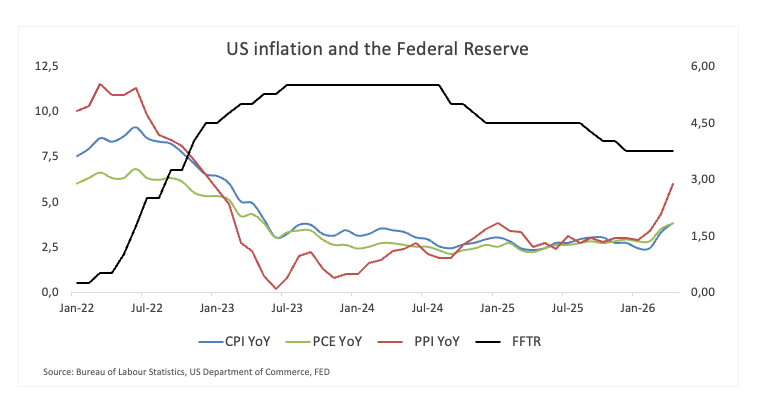
Общая картина остается в основном неизменной. Рост продолжается, инфляция остается высокой, а политики оказываются между повышательными рисками инфляции и признаками постепенного охлаждения активности. Эта дилемма вновь отразилась в комментариях чиновников Федеральной резервной системы (ФРС) на протяжении всей недели.
ФРС, которую может возглавить Уорш
Выступающие от ФРС неоднократно подчеркивали, что инфляция остается главной проблемой. Нил Кашкари (Миннеаполис) предупредил, что риски инфляции теперь перевешивают риски на рынке труда. Филип Джефферсон (член совета) заявил, что риски для инфляции остаются смещенными вверх. Джон Уильямс (Нью-Йорк) повторил, что инфляция слишком высока и что закрепление ожиданий остается критически важным. Альберто Мусалем (Сент-Луис) открыто признал, что существуют сценарии, при которых ставки могут потребовать повышения, если инфляция не улучшится. Джеффри Шмид (Канзас-Сити) охарактеризовал инфляцию как «слишком горячую», в то время как Мишель Боуман (член совета) и Анна Полсон (Филадельфия) обе заявили, что прогресс в снижении инфляции застопорился.
Разные чиновники выражали разную степень обеспокоенности, но послание было удивительно последовательным.
Инфляция остается слишком высокой.
Рынок труда в целом стабилен.
И ФРС не спешит смягчать политику.
Этот консенсус важен, поскольку он поднимает все более значимый вопрос для инвесторов.
Чего именно рынки должны ожидать от ФРС под руководством Кевина Уорша?
Хорошее, плохое и уродливое
В течение большей части этого года инвесторы рассматривали ожидаемый приход Кевина Уорша в ФРС как потенциально голубиный шаг.
Это предположение может оказаться преждевременным.
Уорш часто критиковал современное центральное банковское дело, но не обязательно по тем причинам, которые предполагают многие инвесторы. В то время как рынки склонны сосредотачиваться на перспективах снижения процентных ставок, Уорш часто направлял свою критику на баланс ФРС, расширение избыточных резервов и растущую роль центральных банков на финансовых рынках.
Другими словами, он чаще беспокоился не о том, где находятся ставки, а о том, сколько влияния центральные банки накопили с момента глобального финансового кризиса (ГФК).
Это различие имеет значение.
Хорошее заключается в том, что Белый дом может получить председателя ФРС, которого хочет.
Уорш широко уважаем как в политических, так и в финансовых кругах. Он понимает рынки, имеет обширный опыт в центральном банкинге и давно выступает за возвращение Федеральной резервной системы к более сфокусированной и дисциплинированной модели. Для администрации, все более разочарованной текущей политикой, он предлагает как авторитет, так и новый подход.
Плохое в том, что инвесторы могут не получить голубиную ФРС, которую ожидают.
Комментарии ФРС на этой неделе подчеркнули, что центральный банк по-прежнему глубоко обеспокоен инфляцией, инфляционными ожиданиями и доверием к политике. Эти опасения не сильно отличаются от многих давних взглядов Уорша. Если инфляция останется упорной, а рост экономики устойчивым, в его послужном списке мало что указывает на то, что он будет стремиться пожертвовать доверием ради снижения ставок.
Уродливое заключается в том, что удовлетворить всех может оказаться невозможным.
Трамп хочет снижения ставок. Инвесторы хотят снижения ставок и обильной ликвидности. Многие чиновники ФРС по-прежнему сосредоточены на инфляции и сохранении доверия к институту. Эти цели не всегда совпадают.
Поэтому будущая ФРС под руководством Уорша может оказаться разорванной между тремя разными направлениями одновременно.
Белый дом может хотеть более быстрого смягчения.
Рынки могут хотеть и более низких ставок, и обильной ликвидности.
Политики могут продолжать беспокоиться о инфляции, которая остается значительно выше целевого уровня.
Это ставит Уорша перед той же задачей, что и сегодняшнюю Федеральную резервную систему: балансировать между политическим давлением, рыночными ожиданиями и стабильностью цен.
Кто-то, вероятно, останется разочарован.
Возможно, все.
Занятость - Часто задаваемые вопросы (FAQ)
Условия на рынке труда являются ключевым элементом оценки состояния экономики и, следовательно, ключевым фактором оценки курса национальной валюты. Высокая занятость или низкий уровень безработицы положительно влияют на потребительские расходы и, следовательно, на экономический рост, повышая стоимость местной валюты. Более того, очень напряженный рынок труда – ситуация, при которой не хватает работников для заполнения открытых вакансий, – также может повлиять на уровень инфляции и, следовательно, на денежно-кредитную политику, поскольку низкое предложение рабочей силы и высокий спрос приводят к повышению заработной платы.
Темпы роста заработной платы в экономике являются ключевыми для политиков. Высокий рост заработной платы означает, что домохозяйства могут тратить больше денег, что обычно приводит к росту цен на потребительские товары. В отличие от более волатильных источников инфляции, таких как цены на энергоносители, рост заработной платы рассматривается как ключевой компонент базовой и устойчивой инфляции, поскольку повышение заработной платы вряд ли будет отменено. Центральные банки по всему миру уделяют пристальное внимание данным о росте заработной платы при принятии решений о денежно-кредитной политике.
Значение, которое каждый центральный банк придает состоянию рынка труда, зависит от его целей. Некоторые центральные банки имеют четкие мандаты, связанные с рынком труда, помимо контроля над уровнем инфляции. Например, Федеральная резервная система (ФРС) США имеет двойной мандат - способствовать максимальной занятости и стабильным ценам. В то же время единственный мандат Европейского центрального банка (ЕЦБ) заключается в том, чтобы держать инфляцию под контролем. Тем не менее, несмотря на все мандаты, условия на рынке труда являются важным фактором для политиков, учитывая их значение как индикатора здоровья экономики и их прямую связь с инфляцией.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
Доллар США резко растет после решения ФРС, неопределенность сохраняется
Пара EUR/USD завершила неделю ниже 1,1500, недалеко от нового многонедельного минимума 1,1454. Доллар США (USD) вырос после объявления Федеральной резервной системы (ФРС) по монетарной политике, единственного катализатора рынка на прошлой неделе.
Золото: быки вновь берут контроль; следующий этап роста остается неопределенным
Драгоценный металл начал неделю в довольно медвежьем настрое, продолжив почти непрерывный медвежий ход после августовских максимумов вблизи отметки $4 700 за тройскую унцию. Однако рыночные настроения резко изменились во второй половине недели. И это были не Федеральная резервная система (ФРС), возобновившаяся геополитическая напряженность, доллар США (USD) или доходность казначейских облигаций США.

Итоги заседания BoJ: не так ястребиный, как ожидалось
Банк Японии (BoJ) повысил целевой уровень краткосрочной процентной ставки до 1,25% с 1,00% при голосовании 7-2, что стало очередным шагом в нормализации монетарной политики и в целом соответствовало тому, чего все ожидали в течение нескольких недель.
Bitcoin: BTC игнорирует неудачу с CLARITY Act и ястребиную позицию ФРС
Цена биткоина (BTC) на этой неделе сохраняет устойчивость, торгуясь выше $78 000 на момент написания в пятницу и направляясь к ключевой зоне сопротивления. Спрос со стороны институциональных инвесторов демонстрирует первые признаки ослабления: спотовые биржевые фонды (ETF) движутся к второй неделе подряд оттоков, при этом к четвергу было зафиксировано более $420 млн на фоне обострения напряженности на Ближнем Востоке.

Форекс сегодня: все внимание - на решение Банка Англии по ставке
Вот что нужно знать в четверг, 17 сентября: Индексу доллара США (DXY) удалось вновь подняться выше психологического уровня 100,00, поскольку трейдеры оценивают решение Федеральной резервной системы (ФРС) США о повышении ставки. В среду на сентябрьском заседании центральный банк США повысил базовую процентную ставку на 25 базисных пунктов (б.п.). Это первое повышение процентной ставки ФРС за три года