
- Доллар США закрыл неделю с заметными потерями.
- Результаты выборов в Японии оказали сильное давление на доллар.
- Протоколы FOMC раскроют детали последнего решения ФРС.
Прошедшая неделя
Доллар США (USD) возобновил свой годовой нисходящий тренд на этой неделе, опустившись до двухнедельных минимумов, прежде чем немного отскочить во второй половине недели.
Тем не менее, индекс доллара США (DXY) начал неделю с довольно ужасного старта, стабилизировавшись на нижней границе недельного диапазона в последующие дни, что произошло после оценки инвесторами выборов в Японии в воскресенье.
Действительно, участники рынка, похоже, отложили спекуляции о том, каким может быть Федеральная резервная система (ФРС) под руководством Уорша, сосредоточив свое внимание на последствиях потенциального возобновления силы японской иены (JPY), включая ее продолжительность и расширение.
Кроме того, плохая динамика индекса отражала аналогичную ситуацию с доходностью казначейских облигаций США, которые ускорили свое снижение до многомесячных минимумов по различным временным рамкам.
На данный момент рынки ожидают, что ФРС сохранит ставки на уровне на своем мероприятии 18 марта, закладывая в цены почти 70 базисных пунктов смягчения в этом году.
ФРС сохраняет статус-кво, уверенность растет
Федеральная резервная система сделала именно то, что ожидали рынки в январе, оставив целевой диапазон ставок по федеральным фондам (FFTR) без изменений на уровне 3,50%–3,75%. Само решение не стало сюрпризом. Однако более заметным был тон. Политики звучали немного более уверенно в отношении роста и тихо убрали прежние формулировки о растущих понижательных рисках на рынке труда.
Во время пресс-конференции председатель Джером Пауэлл поддерживал стабильный и взвешенный тон. Он сказал, что текущая политика по-прежнему выглядит уместной, указывая на признаки стабилизации на рынке труда и продолжающегося снижения инфляции в сфере услуг. Что касается недавнего роста общей инфляции, Пауэлл в значительной степени связал его с тарифами на товары, предположив, что эти давления должны достичь пика примерно к середине года.
Важно, что он повторил, что решения будут приниматься на каждом заседании, без заранее установленного пути. Дальнейшие повышения ставок не являются базовым сценарием, и, по его мнению, риски с обеих сторон двойного мандата ФРС снизились. Другими словами, ФРС комфортно себя чувствует и не спешит с действиями.
Низкие ставки или длительное удержание? Дебаты внутри ФРС
Свежие комментарии от чиновников ФРС раскрыли интересную деталь, которая изначально не была очевидна. Один из управляющих открыто заявил, что ставки должны быть уже ниже. Несколько региональных президентов, с другой стороны, предпочли подождать, заявив, что риски инфляции еще не исчезли полностью. В чем основная суть? Уверенность растет, но осторожность по-прежнему остается основным чувством.
Член FOMC Стивен Миран (постоянный голосующий) был самым ясным голосом на стороне "голубей". Он утверждал, что ставки по политике в настоящее время выше, чем необходимо, и должны быть уже ниже. По мнению Миран, политика по-прежнему более жесткая, чем это действительно оправдано данными. Он, похоже, считает, что ФРС склоняется к более жесткой политике, чем это необходимо на данном этапе цикла. Он также уменьшил опасения, что торговые тарифы существенно возобновят инфляцию. По словам Миран, их влияние было гораздо менее разрушительным, чем многие изначально ожидали. Он добавил, что большая часть затрат была поглощена иностранными производителями, а не американскими потребителями, что подтверждает его более широкую точку зрения о том, что риски инфляции, возникающие из торговой политики, могут быть преувеличены.
Президент ФРБ Далласа Лори Логан (голосующий) заявила, что она "осторожно оптимистична", что текущий диапазон ставок 3,50%–3,75% может вернуть инфляцию к 2%, сохраняя при этом стабильность на рынке труда. Она отметила, что после трех снижений ставок в прошлом году понижательные риски для занятости "значительно уменьшились". Однако она предупредила, что те же самые снижения добавили некоторые повышательные риски для инфляции. Для Логан следующие несколько месяцев данных будут критически важны для определения того, является ли политика достаточно жесткой.
Президент ФРБ Кливленда Бет Хаммак (голосующий) заняла терпеливую позицию, заявив, что в этом году нет срочности в корректировке ставок. С экономикой на "осторожно оптимистичном" уровне она предложила, что ФРС может оставаться в статус-кво "достаточно долго". Ее замечания подтверждают идею о том, что, если не произойдет значительных изменений в динамике инфляции, стабильность политики в настоящее время является базовым сценарием.
Президент ФРБ Канзас-Сити Джеффри Шмид (голосующий в 2028 году) занял самую жесткую позицию по поддержанию жесткой политики. Он утверждал, что слишком рано полагаться на приросты производительности или искусственный интеллект для устойчивого снижения инфляционного давления. Признавая потенциал роста, вызванного предложением, Шмид подчеркнул, что "мы еще не там" и что процентные ставки должны оставаться достаточно высокими, чтобы сдерживать спрос и предотвращать повторное ускорение инфляции.
В целом
Внутренний баланс ясен: Миран склоняется к "голубям", открыто призывая к снижению ставок, в то время как региональные президенты предпочитают терпение и продолжение сдерживания. Более широкое сообщение ФРС остается одним из осторожного оптимизма, но не самодовольства. Для рынков барьер для дальнейшего смягчения все еще выглядит высоким, если только поступающие данные явно не оправдают это.
Дезинфляция продолжается; осторожность сохраняется
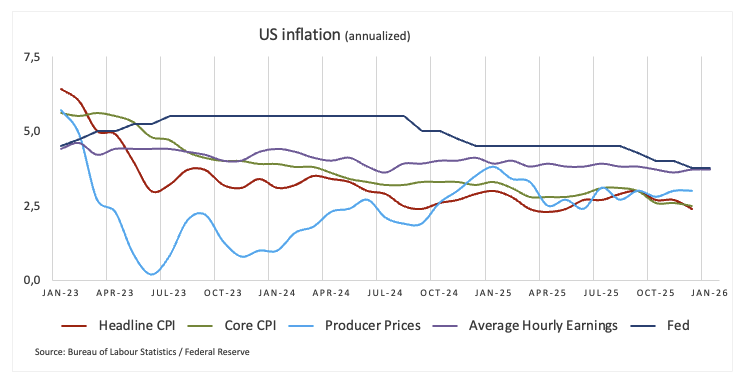
Последние данные по инфляции в США немного удивили своей мягкостью. Общий индекс CPI снизился до 2,4% в годовом исчислении в январе, в то время как базовый индекс CPI, исключающий продовольственные и энергетические компоненты, также снизился до 2,5% за последние двенадцать месяцев. Короче говоря, ценовое давление продолжает двигаться в правильном направлении.
Для рынков этого было достаточно, чтобы сохранить нарратив дезинфляции живым и вернуть ожидания снижения ставок в среднесрочной перспективе. Но с точки зрения ФРС работа еще не завершена. Политики продолжают подчеркивать, что инфляция все еще выше целевого уровня в 2%, и полный эффект тарифов США на потребительские цены остается неопределенным. Таким образом, хотя инвесторы могут склоняться к смягчению, ФРС сигнализирует, что еще есть работа, которую нужно сделать.
‘Купи Японию’ держит доллар под давлением
Иена эффектно восстановила позиции на этой неделе, что может стать ее самым сильным недельным показателем за более чем год. К четвергу она уже оказывала стабильное давление на доллар США, что является признаком того, что настроение на валютных рынках может немного меняться.
С тех пор как Либерально-демократическая партия премьер-министра Санаэ Такаити одержала сокрушительную победу на выборах в воскресенье, иена укрепилась примерно на 2,8% по отношению к доллару. Если эти gains сохранятся до закрытия в пятницу, это станет крупнейшим недельным ростом валюты с ноября 2024 года, резким разворотом, который не остался незамеченным трейдерами.
Короткие позиции по доллару сокращены, но медвежий уклон сохраняется
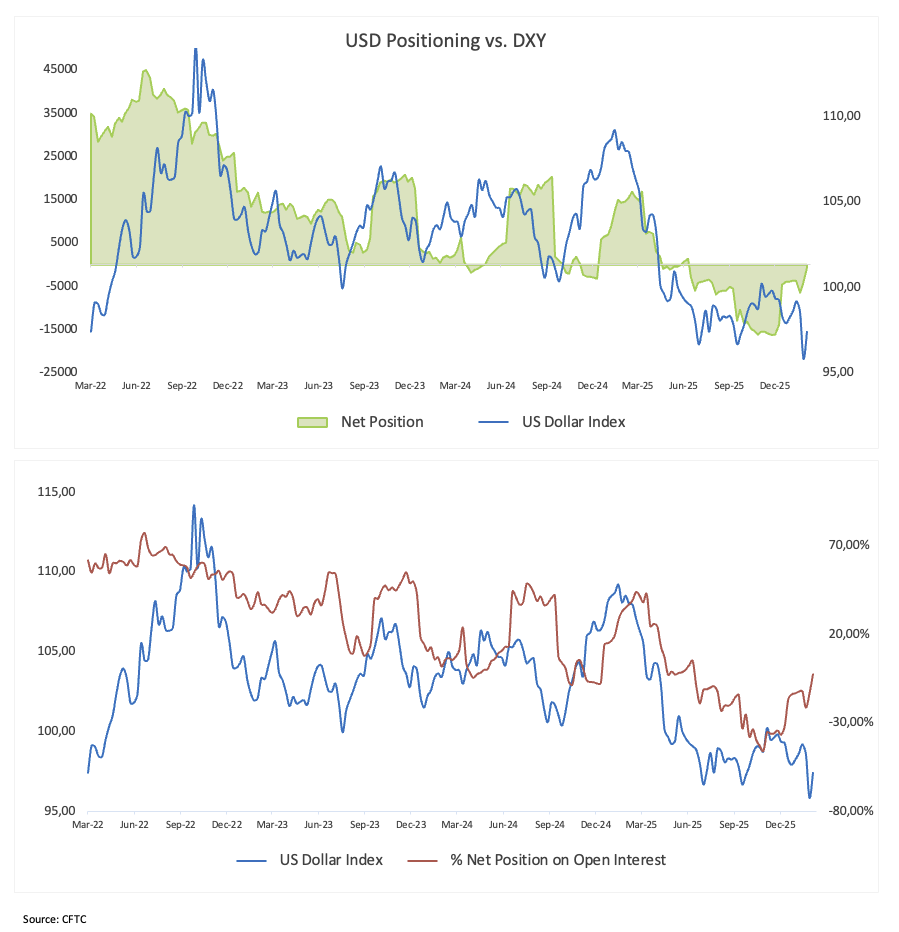
Последние данные по позиционированию от Комиссии по торговле товарными фьючерсами (CFTC) предлагают интересную нюансировку под поверхностью. Некоммерческие трейдеры сократили свои чистые короткие позиции по доллару США до минимума с мая 2025 года, до примерно 850 контрактов. Другими словами, сильная медвежья уверенность, которая накапливалась ранее в этом году, начинает угасать.
В то же время открытый интерес резко упал до около 28,2K контрактов, что отменяет предыдущее увеличение. Этот спад указывает на то, что некоторые участники просто закрывают позиции, а не агрессивно переходят в бычьи. Это больше похоже на сокращение переполненных коротких позиций, чем на спешку в новые длинные позиции по доллару.
В совокупности, картина указывает на рынок, который уже учел значительное количество негативных новостей. Доллар по-прежнему рассматривается с осторожностью, но позиционирование больше не выглядит чрезмерным. Это само по себе снижает риск еще одного резкого снижения и намекает на то, что следующий крупный шаг может потребовать нового катализатора.
Что дальше для доллара США
Внимание теперь снова переключается на данные из США и ФРС. Ожидаемые на следующей неделе предварительные данные по ВВП за 4 квартал и последние показатели инфляции, измеренные индексом расходов на личное потребление (PCE), займут центральное место. Оба релиза должны помочь прояснить, сохраняется ли недавняя устойчивость роста и постепенное охлаждение цен.
В то же время инвесторы будут внимательно изучать протоколы заседания FOMC от 28 января для получения дополнительной информации о том, почему политики решили оставить ставки без изменений. Любые нюансы вокруг баланса рисков или намеки на то, что может спровоцировать следующий шаг, будут тщательно scrutinized.
Технический ландшафт
Индекс доллара США (DXY) кажется, встретил важную зону сопротивления около отметки 98,00, или месячных максимумов.
Как только индекс преодолеет этот регион, он может попытаться протестировать диапазон 98,20-98,60, где временные 55-дневные и 100-дневные SMA и более значимая 200-дневная SMA все сходятся. Дальше вверх находится потолок 2026 года на уровне 99,49 (15 января).
С другой стороны, потеря февральского дна на уровне 96,49 (11 февраля) может снова поставить под фокус тестирование дна 2026 года на уровне 95,56 (27 января), перед базой февраля 2022 года на уровне 95,13 и долиной 2022 года на уровне 94,62 (14 января).
Кроме того, индикаторы импульса остаются наклоненными к дополнительной слабости. Тем не менее, индекс относительной силы (RSI) колеблется около зоны 40, в то время как средний направленный индекс (ADX) выше 29 указывает на все еще устойчивый тренд.

Итог
Даже с откатом на этой неделе, в значительной степени вызванным силой иены, стоит помнить, что значительная часть восстановления доллара в конце января и начале февраля была вызвана действиями ФРС. Большая часть этого движения последовала за решением президента Трампа назначить Кевина Уорша на пост преемника Джерома Пауэлла, что рынки интерпретировали как потенциально менее голубиное, чем ожидалось.
С этого момента внимание снова переключается на данные. Инвесторы будут внимательно следить за календарем США, особенно за показателями инфляции и данными по рынку труда. Для ФРС рабочие места остаются основным барометром. Политики настороженно относятся к любым признакам значительного замедления, но они также осознают, что инфляция еще не вернулась к целевому уровню.
Ценовые давления все еще находятся выше того уровня, на котором ФРС хотела бы их видеть. Если тренд дезинфляции начнет замедляться, рынки могут быстро сократить ожидания ранних или агрессивных снижений ставок. В этом сценарии ФРС, вероятно, примет более осторожную позицию, что со временем может вновь поддержать доллар, независимо от окружающего политического шума.
ФРС - Часто задаваемые вопросы (FAQ)
Денежно-кредитная политика в США определяется Федеральной резервной системой (ФРС). У ФРС есть две задачи: достижение стабильности цен и содействие полной занятости. Ее основным инструментом для достижения этих целей является корректировка процентных ставок. Когда цены растут слишком быстро, а инфляция превышает целевой показатель ФРС в 2%, ФРС повышает процентные ставки, увеличивая стоимость заимствований по всей экономике. Это приводит к укреплению доллара США, поскольку делает США более привлекательным местом для размещения своих средств международными инвесторами. Когда инфляция падает ниже 2% или уровень безработицы становится слишком высоким, ФРС может снизить процентные ставки, чтобы стимулировать заимствования, что оказывает давление на доллар.
Федеральная резервная система (ФРС) проводит восемь заседаний по вопросам политики в год, на которых Федеральный комитет по открытым рынкам (FOMC) оценивает экономические условия и принимает решения по денежно-кредитной политике. В заседании FOMC принимают участие двенадцать должностных лиц ФРС – семь членов Совета управляющих, глава Федерального резервного банка Нью-Йорка и четверо из оставшихся одиннадцати президентов региональных резервных банков, которые избираются сроком на один год на основе ротации.
В экстренных ситуациях Федеральная резервная система также может напечатать больше долларов и применить количественное смягчение (QE). QE - это процесс, в ходе которого ФРС существенно увеличивает поток кредитов в застопорившейся финансовой системе. Это нестандартная политическая мера, используемая в тех случаях, когда кредиты иссякли, потому что банки не хотят кредитовать друг друга (из-за страха дефолта контрагента). Это крайняя мера, когда простое снижение процентных ставок вряд ли приведет к нужному результату. Это было оружием ФРС для борьбы с кредитным кризисом, возникшим во время Великого финансового кризиса 2008 года. ФРС печатает больше долларов и использует их для покупки государственных облигаций США преимущественно у финансовых институтов. QE обычно приводит к ослаблению доллара США.
Количественное ужесточение (QT) - это процесс, при котором Федеральная резервная система США прекращает покупку облигаций у финансовых институтов и не реинвестирует основную сумму по облигациям, срок погашения которых наступил, в новые покупки. Обычно это положительно сказывается на курсе доллара США.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
Доллар США резко растет после решения ФРС, неопределенность сохраняется
Пара EUR/USD завершила неделю ниже 1,1500, недалеко от нового многонедельного минимума 1,1454. Доллар США (USD) вырос после объявления Федеральной резервной системы (ФРС) по монетарной политике, единственного катализатора рынка на прошлой неделе.
Золото: быки вновь берут контроль; следующий этап роста остается неопределенным
Драгоценный металл начал неделю в довольно медвежьем настрое, продолжив почти непрерывный медвежий ход после августовских максимумов вблизи отметки $4 700 за тройскую унцию. Однако рыночные настроения резко изменились во второй половине недели. И это были не Федеральная резервная система (ФРС), возобновившаяся геополитическая напряженность, доллар США (USD) или доходность казначейских облигаций США.

Итоги заседания BoJ: не так ястребиный, как ожидалось
Банк Японии (BoJ) повысил целевой уровень краткосрочной процентной ставки до 1,25% с 1,00% при голосовании 7-2, что стало очередным шагом в нормализации монетарной политики и в целом соответствовало тому, чего все ожидали в течение нескольких недель.
Bitcoin: BTC игнорирует неудачу с CLARITY Act и ястребиную позицию ФРС
Цена биткоина (BTC) на этой неделе сохраняет устойчивость, торгуясь выше $78 000 на момент написания в пятницу и направляясь к ключевой зоне сопротивления. Спрос со стороны институциональных инвесторов демонстрирует первые признаки ослабления: спотовые биржевые фонды (ETF) движутся к второй неделе подряд оттоков, при этом к четвергу было зафиксировано более $420 млн на фоне обострения напряженности на Ближнем Востоке.

Форекс сегодня: все внимание - на решение Банка Англии по ставке
Вот что нужно знать в четверг, 17 сентября: Индексу доллара США (DXY) удалось вновь подняться выше психологического уровня 100,00, поскольку трейдеры оценивают решение Федеральной резервной системы (ФРС) США о повышении ставки. В среду на сентябрьском заседании центральный банк США повысил базовую процентную ставку на 25 базисных пунктов (б.п.). Это первое повышение процентной ставки ФРС за три года