
Последний отчет Канады по инфляции возобновил спекуляции о том, что Банк Канады (BoC) может повысить процентные ставки уже на заседании 28 октября. Общая инфляция в сентябре выросла до 3,1% г/г, превысив целевой показатель центрального банка в 2% и усилив ожидания более жесткой монетарной политики.
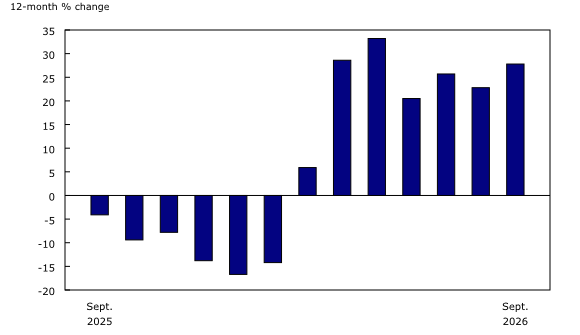
Однако общий показатель отражает лишь часть картины. Значительная часть ускорения была обусловлена ценами на бензин, которые выросли на 27,8% по сравнению с годом ранее. За пределами энергетического сектора ценовое давление остается значительно более сдержанным, что вызывает вопросы о том, смогут ли более высокие затраты на заимствования устранить основной источник инфляции.
Это различие имеет значение, поскольку Канада столкнулась с необычным сочетанием растущих цен на энергоносители, слабой занятости и хрупкого экономического восстановления. Хотя финансовые рынки все чаще ожидают повышения ставки, лежащая в основе экономическая картина указывает на то, что у центрального банка есть причины действовать осторожно.
Бензин объясняет значительную часть инфляционного шока в Канаде
Рост индекса потребительских цен (CPI) в Канаде до 3,1% в сентябре первоначально выглядит как сигнал о возобновлении инфляционной проблемы. Однако более тщательное изучение данных показывает, что на цены на энергоносители приходится значительная часть ускорения.
Цены на бензин выросли на 27,8% г/г, отражая влияние повышенных мировых цен на нефть на канадских потребителей. Этот рост напрямую влияет на транспортные расходы домохозяйств и повышает общий уровень инфляции.
В отличие от этого, инфляция без учета энергоносителей оставалась на уровне около 2,2% г/г, что значительно ближе к целевому показателю Банка Канады. Цены на продукты питания выросли относительно умеренно — на 1,7%, что свидетельствует о том, что последний инфляционный шок распространился неравномерно по основным категориям расходов домохозяйств.
Предпочтительные центральным банком показатели базовой инфляции подтверждают это различие. Медианный CPI составил 1,9% г/г, а усеченный CPI достиг 1,8% г/г. Оба показателя остаются ниже целевого уровня в 2%, указывая на ограниченные свидетельства широко распространенного инфляционного давления.
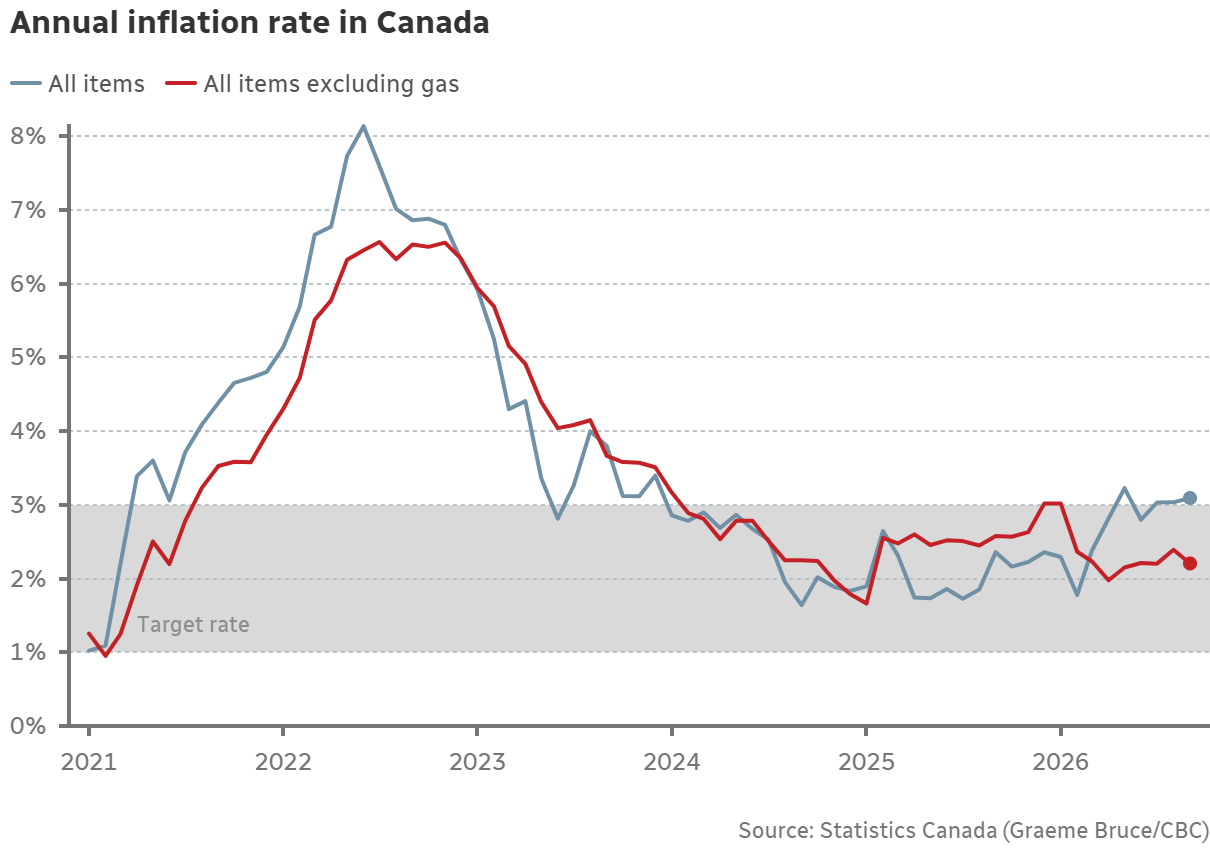
Эйвери Шенфельд, главный экономист Canadian Imperial Bank of Commerce (CIBC), подчеркивает разницу между общей инфляцией и базовыми ценовыми тенденциями: "Мы наблюдаем инфляцию цен на бензин, о которой уже знает каждый канадец, но больше нигде значительной инфляции нет", — сказал Шенфельд CBC News. Он добавил: "По сути, если исключить рост цен на бензин, различные показатели базовой инфляции находятся примерно на уровне двух процентов".
Эти данные ставят под сомнение идею о том, что Канада переживает широкомасштабное возобновление инфляции. Вместо этого они указывают на то, что последний рост в значительной степени отражает внешний энергетический шок, а не чрезмерный внутренний спрос.
Это различие имеет центральное значение для монетарной политики. Более высокие процентные ставки могут сдерживать заимствования, потребление и инвестиции, но они практически не влияют напрямую на мировые цены на сырую нефть.
Почему финансовые рынки делают ставку на повышение ставки в октябре
Несмотря на относительно сдержанные показатели базовой инфляции, инвесторы существенно повысили ожидания повышения ставки Банком Канады. По данным Reuters, денежные рынки повысили вероятность повышения процентной ставки на 25 базисных пунктов на заседании Банка Канады 28 октября примерно до 80% с около 30% до публикации данных по инфляции за сентябрь. Такой шаг повысит ставку с текущего уровня 2,25% до 2,50%.
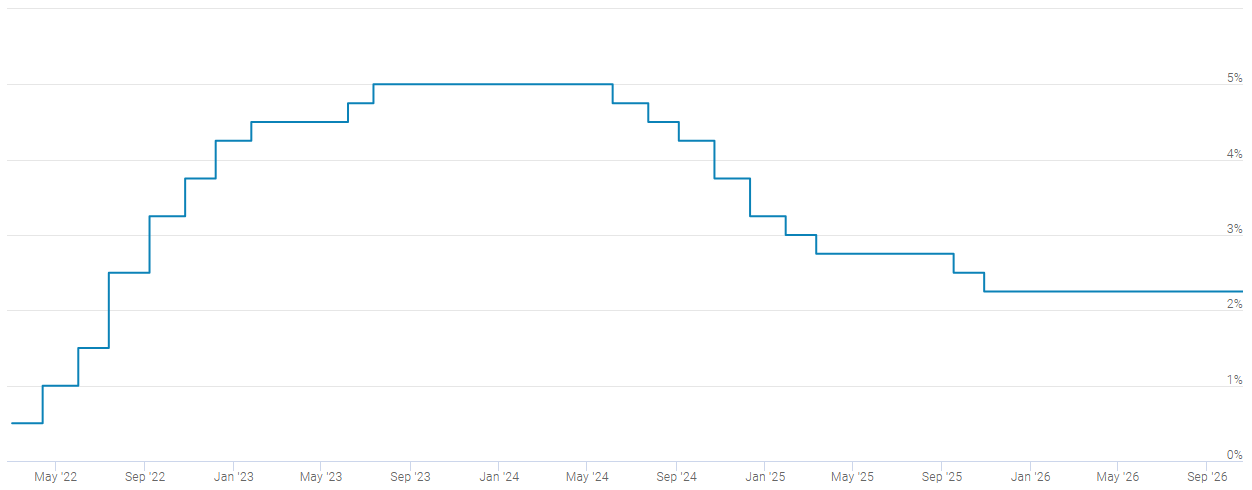
Переоценка отражает опасения, что высокие цены на энергоносители в конечном итоге могут распространиться на другие части экономики. Даже когда инфляционный шок начинается с цен на бензин, его последствия могут распространиться на транспорт, производство, распределение продуктов питания и потребительские ожидания.
Глава Банка Канады Тифф Маклем признал наличие этих рисков: "Если цены на нефть останутся в районе $100, мы ожидаем, что инфляция постепенно вырастет с текущего уровня: трех процентов", — заявил Маклем журналистам в субботу в Бангкоке. Его замечания свидетельствуют о том, что центральный банк обеспокоен не только непосредственным влиянием более высоких цен на бензин, но и возможностью того, что продолжительная инфляция цен на энергоносители может закрепиться в более широких ценовых решениях.
Компании, сталкивающиеся с устойчивым ростом транспортных и производственных затрат, в конечном итоге могут переложить эти расходы на потребителей. Работники также могут потребовать повышения заработной платы, чтобы компенсировать снижение покупательной способности, что потенциально может привести к более устойчивой инфляции.
Ройс Мендес, управляющий директор и руководитель отдела макроэкономической стратегии в Desjardins, предупреждает, что центральным банкам может быть все труднее игнорировать инфляционные последствия устойчивого роста цен на энергоносители: "Центральные банки больше не могут закрывать глаза на инфляционное влияние высоких цен на энергоносители", — сообщает The Globe and Mail. Он добавил: "Компании сталкиваются с высокими входными затратами уже достаточно долго, поэтому теперь мы считаем, что вскоре начнется более широкий рост потребительских цен".
Это наиболее весомый аргумент в пользу превентивного повышения ставки, то есть принятия мер до того, как локализованный энергетический шок перерастет в более устойчивую инфляционную проблему. Однако риск более широкого роста цен не обязательно означает, что такой рост уже виден в данных.
Хрупкая экономика Канады усложняет обоснование повышения ставок
Рынок труда является одним из наиболее очевидных аргументов против немедленного ужесточения монетарной политики. Сокращение примерно на 68 000 рабочих мест в сентябре указывает на то, что экономическая активность не обеспечивает такого роста занятости, который обычно связан с перегревом спроса.
Более высокие процентные ставки увеличат стоимость финансирования для домохозяйств и компаний, потенциально сдерживая инвестиции, активность на рынке жилья и потребительские расходы. Кроме того, они будут повышены в момент, когда доходность канадских облигаций уже растет.
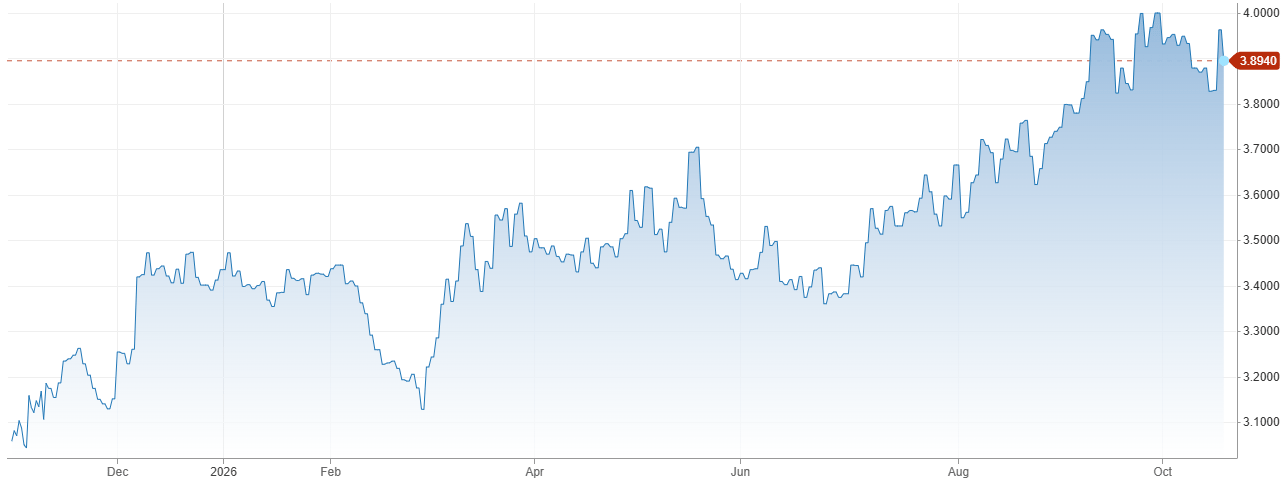
Это важно, поскольку финансовые условия могут ужесточаться даже без официального повышения центральным банком своей ставки. Более высокая доходность государственных облигаций может привести к росту стоимости ипотечных кредитов, корпоративного финансирования и других форм кредитования.
Клэр Фэн, старший экономист Royal Bank of Canada (RBC), считает, что эти события требуют осторожности: "Мы по-прежнему видим в хрупком восстановлении экономики главный противовес повышенным инфляционным рискам и ожидаем осторожности от Банка Канады, особенно в условиях, когда растущая доходность облигаций уже ужесточает финансовые условия и повышает стоимость заимствований для компаний и домохозяйств", — сообщает The Globe and Mail.
Взаимодействие между монетарной политикой и рыночными процентными ставками имеет особенно важное значение. Если инвесторы повышают доходность облигаций, ожидая ужесточения политики центральным банком, часть предполагаемого ограничительного эффекта может проявиться еще до того, как политики предпримут какие-либо действия. Дополнительное повышение ставки может усилить это давление, особенно на закредитованные домохозяйства и компании.
Неопределенность в торговле добавляет еще один фактор уязвимости. Тарифы США могут ослабить спрос на канадский экспорт, сдержать инвестиции бизнеса и нарушить цепочки поставок, что усложнит оценку экономических перспектив. В таких условиях центральный банк должен сопоставить риск устойчивой инфляции с возможностью неоправданного углубления экономического спада.
28 октября: проверка инфляционной стратегии Банка Канады
Решение Банка Канады от 28 октября становится проверкой того, как политики реагируют на инфляцию, обусловленную главным образом внешними затратами на энергоносители. Финансовые рынки все сильнее закладывают в цены повышение ставки на 25 базисных пунктов, однако экономическое обоснование остается менее однозначным, чем предполагает показатель общей инфляции.
Повышение ставки может сигнализировать о решимости центрального банка не допустить распространения более высоких затрат на энергоносители на заработные платы и другие потребительские цены. Оно также может укрепить уверенность в том, что инфляция в конечном итоге вернется к целевому уровню 2%.
Однако сохранение ставок без изменений не обязательно будет свидетельствовать о самоуспокоенности. При медианном CPI на уровне 1,9%, усеченном CPI на уровне 1,8% и ослаблении занятости политики имеют свидетельства того, что внутреннее инфляционное давление остается относительно сдержанным. Поэтому центральный банк может подчеркнуть свою готовность действовать, если обусловленная энергоносителями инфляция станет более устойчивой, одновременно избежав немедленного повышения стоимости заимствований.
Решающим фактором, вероятно, станет различие между инфляцией, которая уже носит широкий характер, и инфляцией, которая может стать широко распространенной. На данный момент последний инфляционный всплеск в Канаде — это прежде всего история с бензином. Станет ли она историей повышения ставок, зависит от того, насколько убедительно Банк Канады будет считать, что более высокие цены на энергоносители распространятся по всей экономике. При базовой инфляции, близкой к целевому уровню, и хрупком экономическом росте агрессивная реакция несет собственные риски.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD поднимается до недельных максимумов вблизи 1,1260
Новая волна восходящего импульса поднимает EUR/USD в район двухдневных максимумов вблизи 1,1260 во вторник разворота. Внезапное движение пары происходит на фоне дальнейшей слабости, давящей на доллар США, в ответ на растущие спекуляции о возможном соглашении между США и Ираном, которое положит конец конфликту на Ближнем Востоке.
GBP/USD выглядит устойчивым, превысив 1,3400
Заметное давление продаж на доллар США во вторник придает новый импульс рисковым активам, побуждая GBP/USD ненадолго прорваться выше барьера 1,3400. Новости о возможной сделке по урегулированию кризиса между США, Ираном и Ормузом оказывают давление на бакс и тянут доходность облигаций США вниз, сопровождая восстановление Cable.
Золото чередует рост с падением ниже $4 200
Цены на золото во вторник торгуются без четкого направления, колеблясь в районе $4 170 за тройскую унцию и по-прежнему испытывая трудности с восстановлением восходящего импульса после отката в понедельник. Между тем снижение доходности казначейских облигаций США и заметный откат доллара США идут в тандеме с динамикой цен на желтый металл.
Фиксация прибыли по биткоину ослабевает, поскольку спотовый спрос остается слабым, сообщает Glassnode
Биткоин торгуется выше $81 000 во вторник, что соответствует вялому настрою на более широком рынке криптовалют. Альткоины, включая Ethereum и Ripple, повторяют синхронную динамику цены биткоина, торгуясь ниже $2 400 и $1,30 соответственно.
Форекс сегодня: фунт растет после сильных данных по занятости, доллар отступил на фоне снижения доходности
Вот что нужно знать во вторник, 20 октября: Британский фунт укрепляется против основных конкурентов в начале вторника после выхода оптимистичных данных по рынку труда, в то время как доллар США (USD) не может привлечь покупателей, поскольку доходность казначейских облигаций США не смогла развить рост понедельника.