
Сильная экономика и нестабильный рынок труда обычно не идут рука об руку. Для ФРС и других центральных банков давно действует простой сценарий: слабый найм требует снижения процентных ставок, в то время как перегретая экономика и инфляция выше целевого уровня оправдывают ужесточение политики. Но с появлением ИИ этот сценарий может перестать работать.
Если компании смогут поддерживать или даже увеличивать выпуск продукции с меньшим числом работников, традиционные сигналы с рынка труда могут стать труднее для интерпретации, что повышает риск ошибок в политике с широкими последствиями для финансовых рынков.
Рост без найма: возможно ли это?
На микроуровне это предположение кажется противоречивым. Ведь успешной компании нужно нанимать больше работников, чтобы увеличить выпуск и удовлетворить растущий спрос. Однако технологический прогресс позволяет компаниям повышать выпуск продукции при стабильной или даже сокращающейся численности персонала, если производительность растет достаточно быстро.
Эта зависимость выражается производственной функцией, которая обычно записывается как Q = f(K,L), где Q — выпуск, K — капитал, а L — труд. Модифицированная версия дополняет функцию «фактором производительности» (A) и переписывается как Q = A * f(K,L).
Пока прирост фактора производительности достаточно силен, выпуск продукции может продолжать расти даже при сокращении трудовых ресурсов. Компании также могут достичь более высокого выпуска и потенциально стать более прибыльными, если смогут увеличить A без расширения численности персонала.
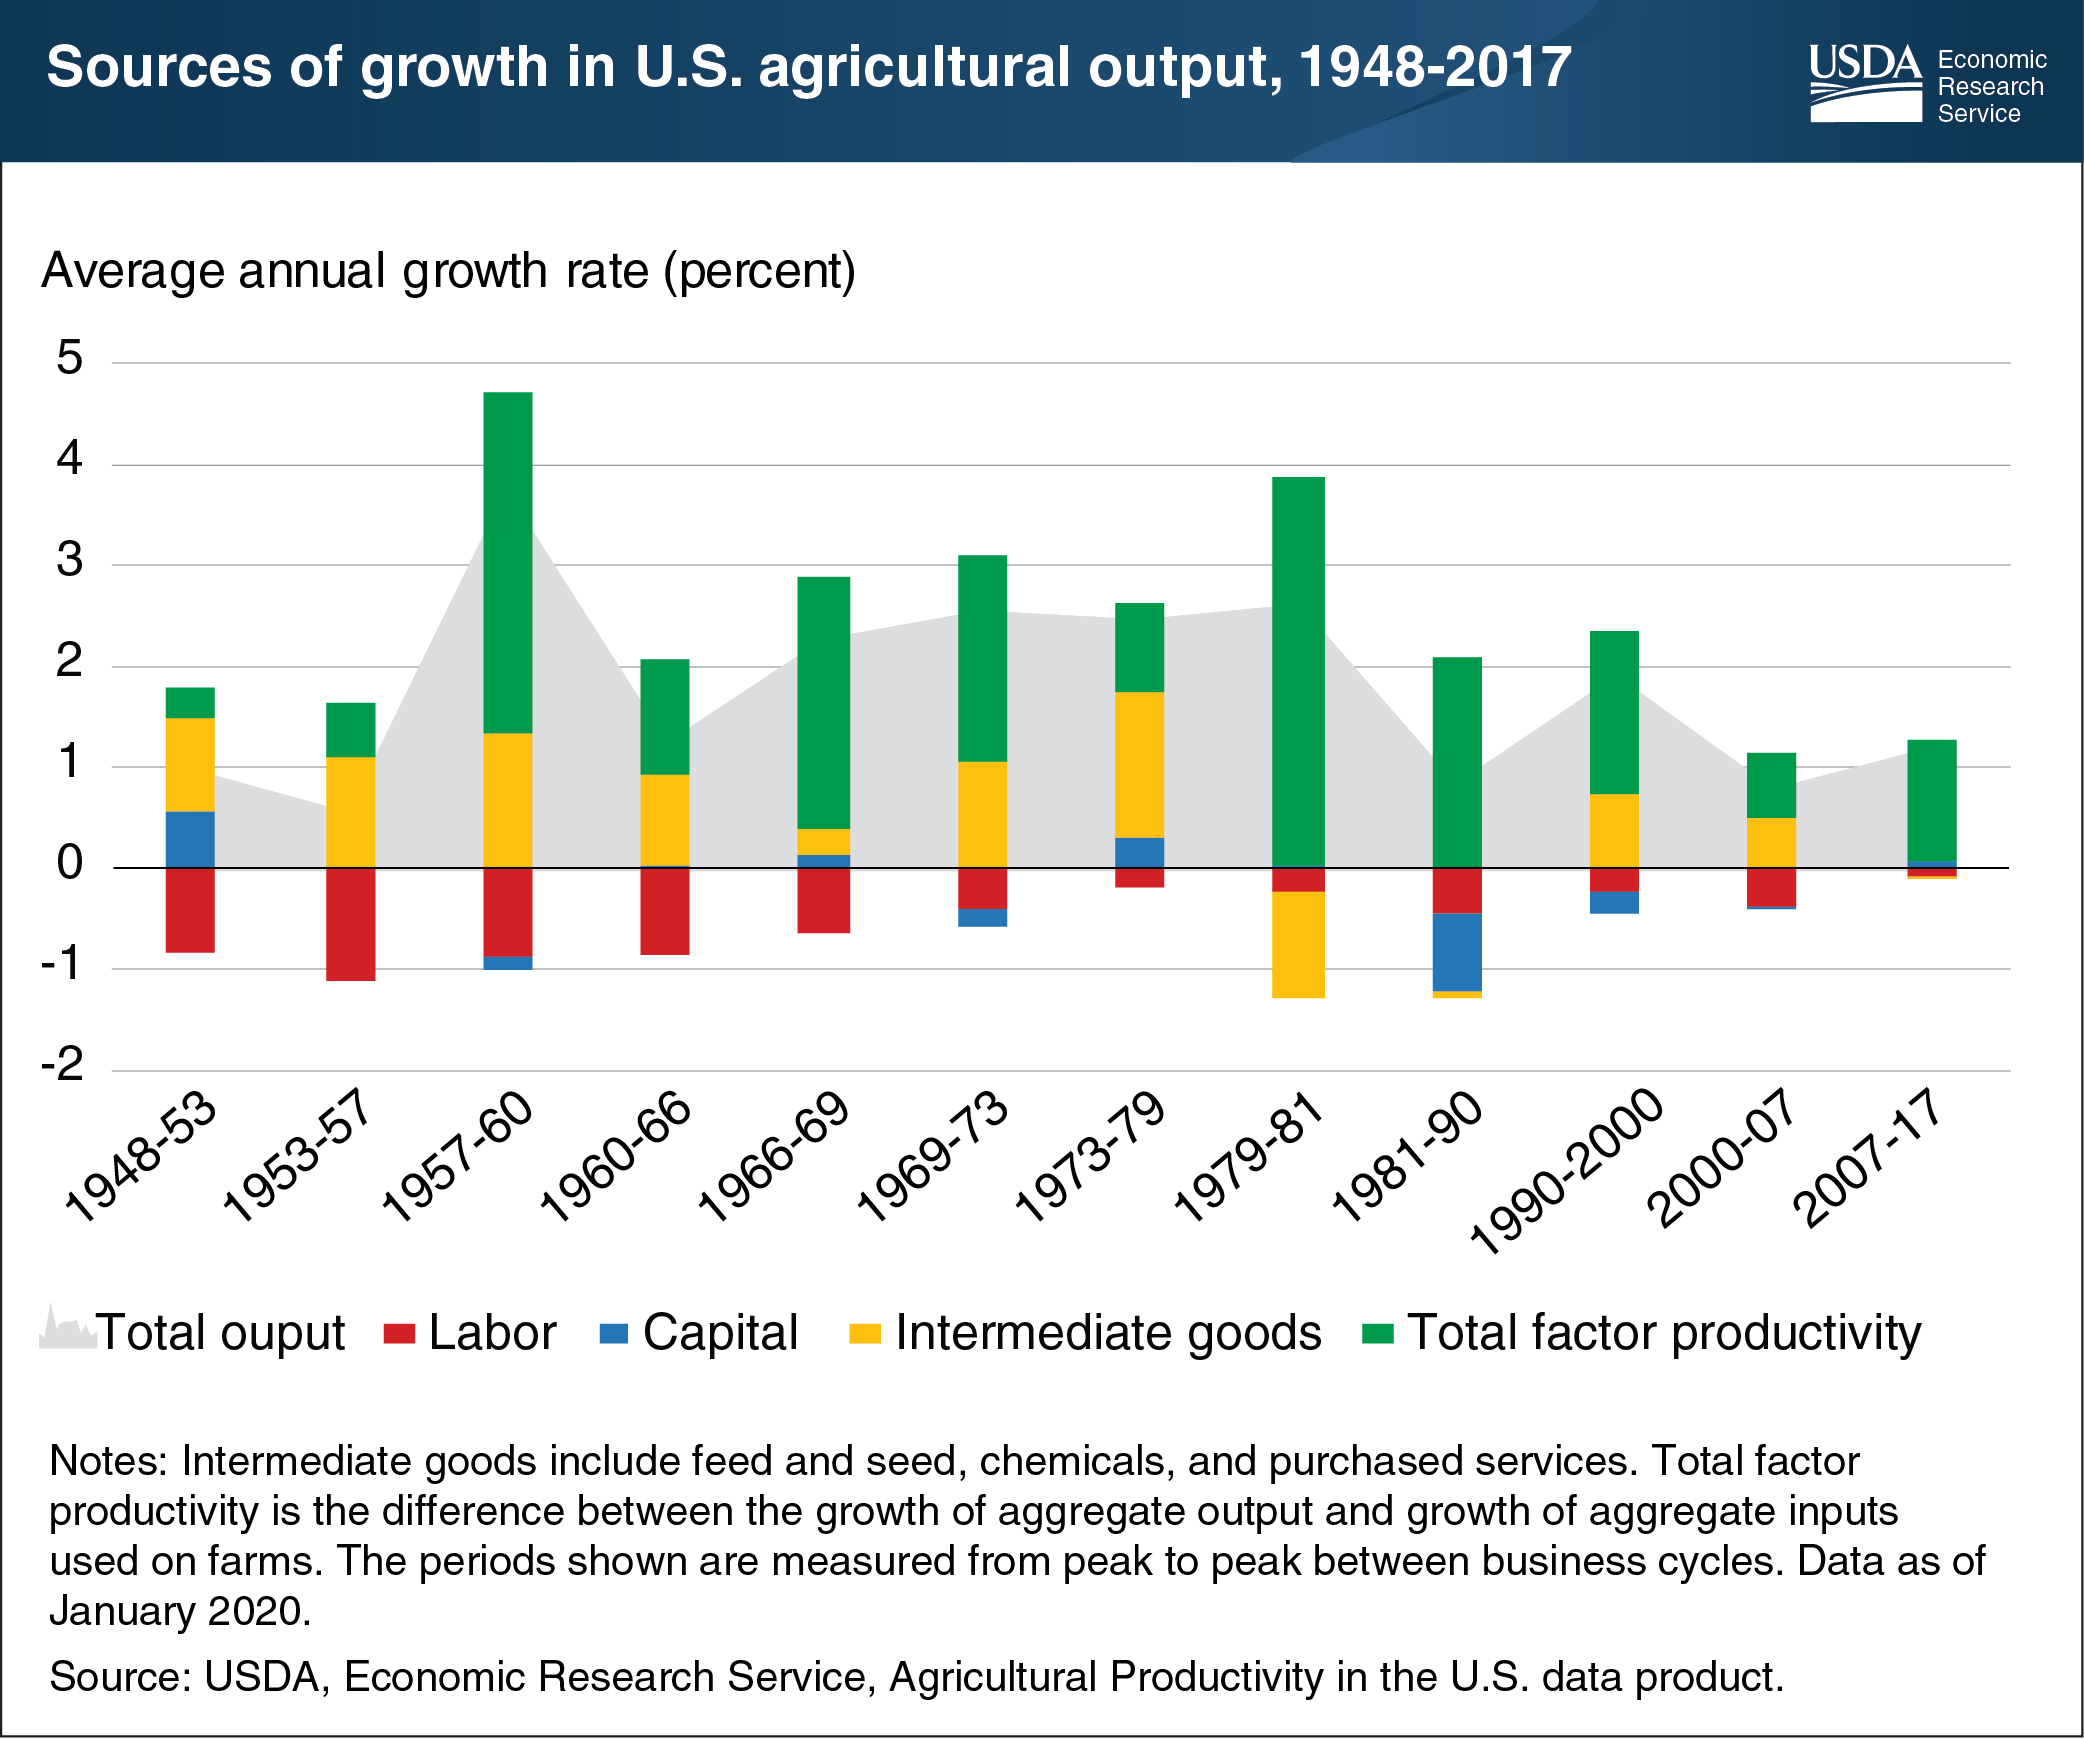
Исторические примеры такого динамичного развития есть, наиболее яркий из них — сельское хозяйство. По данным Службы экономических исследований Министерства сельского хозяйства США (USDA), общий выпуск продукции американских ферм почти утроился с 1948 по 2017 год, в то время как занятость в сельском хозяйстве сократилась на 76%, а площадь сельскохозяйственных земель уменьшилась более чем на 25%. Это расхождение показывает, что рост выпуска может отделяться от трудовых ресурсов при значительном повышении производительности за счет технологического прогресса.
Похожие, хотя и менее выраженные, тенденции наблюдались в производстве с 1980-х годов и во время широкого внедрения компьютеров, программного обеспечения и интернета с конца 1990-х. Несмотря на заметный рост выпуска и производительности, влияние на занятость было менее очевидным, поскольку труд постепенно перераспределялся в другие секторы, а не полностью исчезал.
Какую роль в этой истории играет ИИ? Произойдет ли явное расхождение между выпуском и трудовыми ресурсами в более широкой экономике из-за роста производительности, или же вытеснение труда останется ограниченным отдельными секторами, а высвобождаемые работники будут поглощены другими отраслями, как это уже случалось с другими технологическими новшествами?
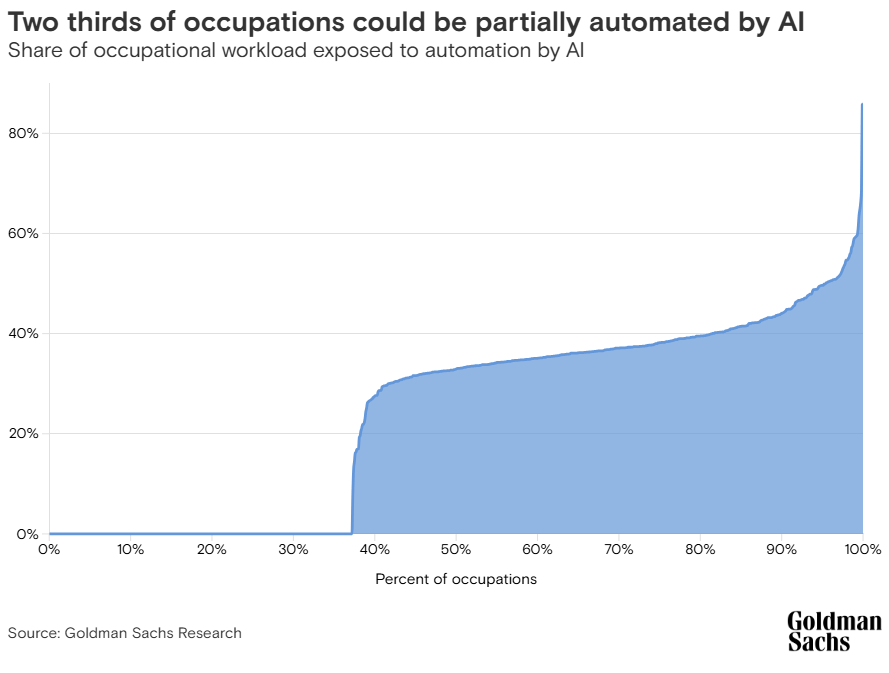
С внедрением ИИ возникает уникальная модель, которая может ограничить возможности трудоустройства в будущем. В поразительной статье, опубликованной в New York Magazine, автор Джош Дзиеза объясняет, как юристы и ученые, потерявшие работу из-за ИИ, теперь нанимаются компаниями на временные проекты для создания обучающих данных для более продвинутых моделей ИИ, что в конечном итоге может привести к новым сокращениям в этих секторах.
Удачи в измерении технологических изменений
В 1987 году экономист Роберт Солоу знаменитой фразой сказал: «вы можете видеть эпоху компьютеров повсюду, кроме статистики производительности». Эта цитата стала свидетельством сложности измерения влияния технологических достижений на производительность. Хотя эффекты ИИ относительно легко выявить на микроуровне, совсем другая история — понять его совокупное влияние на экономику в целом, где оценки сильно разнятся.
В исследовательской работе под названием «Потенциально значительные эффекты искусственного интеллекта на экономический рост» аналитики Goldman Sachs Джозеф Бриггс и Девеш Коднани утверждают, что «внедрение ИИ может в конечном итоге привести к росту мирового ВВП на 7% или почти $7 трлн ежегодно в течение 10 лет».
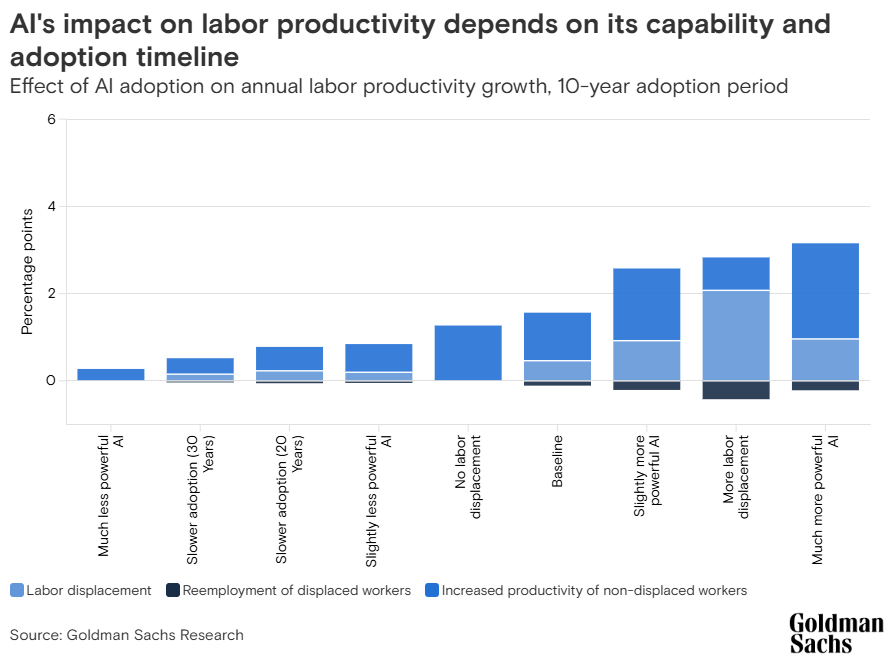
Более консервативно настроенный профессор экономики Массачусетского технологического института (MIT) Дарон Асемоглу отмечает, что положительное влияние ИИ на производительность кажется «значимым, но умеренным, не более чем 0,71% роста общей факторной производительности за 10 лет».
Эти дебаты уже дошли до Федеральной резервной системы. Выступая на мероприятии в Школе менеджмента Йельского университета, член Совета управляющих ФРС Лиза Кук заявила, что ИИ может трансформировать рынок труда, но признала, что сейчас действует «режим низкого найма и низких увольнений». Президент ФРБ Кливленда Бет Хаммак в интервью CNBC отметила, что пока неясно, как ИИ повлияет на экономику, а президент ФРБ Нью-Йорка Джон Уильямс сказал, что ИИ, вероятно, повысит уровень производительности, но на это потребуется много времени.
В совокупности эти взгляды указывают на ключевое противоречие. Даже если ИИ сможет обеспечить значительный рост производительности, масштаб и сроки этих достижений остаются крайне неопределенными с макроэкономической и политической точек зрения.
Дилемма ФРС
Процентная ставка центрального банка — это реактивный инструмент с запаздывающим эффектом. Это означает, что ФРС будет повышать ставки только при наличии достаточных данных за продолжительный период, чтобы убедить политиков в том, что инфляция останется устойчиво высокой.
С другой стороны, центральный банк снизит ставки, как только появятся неопровержимые доказательства того, что рынок труда испытывает трудности, что может потребовать последовательного увеличения уровня безработицы в течение нескольких месяцев или устойчивого и продолжительного снижения темпов роста занятости в несельскохозяйственном секторе (NFP).
Кроме того, процентная ставка — это ограниченный инструмент, так как она может влиять только на определённые аспекты экономики. Более низкие ставки могут помочь компаниям брать кредиты по более низкой стоимости и инвестировать в рабочую силу, но они не могут решить структурные изменения в занятости, вызванные технологическим прогрессом.
Это повышает риск неправильной интерпретации политики. Рассмотрим три различных сценария:
1. Рынок труда слабый, а рост, обусловленный ИИ, недооценён
В таком контексте наиболее разумным ответом со стороны ФРС будет снижение процентных ставок.
С этим шагом рост может ускориться, а инфляция — вновь набрать обороты, что откроет дверь для разворота ставки. Это приведёт к:
- Ущербу активам с высокой чувствительностью к риску, таким как акции
- Первоначальному ослаблению доллара США, но поддержке его позже после смены политики, поскольку доходности вырастут
2. Среда с низким уровнем найма и устойчивым ростом
Во втором сценарии ФРС может оценить экономику как находящуюся в состоянии «роста, обусловленного производительностью», и решить удерживать ставки выше дольше.
Однако если внедрение ИИ наберёт обороты и приведёт к ещё меньшему количеству рабочих мест или к большему числу увольнений, это может ослабить спрос в экономике, что усугубится высокими процентными ставками. Короче говоря, ИИ может задержать и замаскировать передачу сигналов от слабого рынка труда к слабому спросу, заставляя ФРС сохранять жёсткую политику.
Тревожная часть этого сценария в том, что процентные ставки не могут решить эту проблему. Скорее всего, потребуется фискальная политика или регулирование внедрения ИИ. Проще говоря, это:
Поддержит фондовые рынки в краткосрочной перспективе за счёт более высоких прибылей, но не в долгосрочной
Поддержит доллар США первоначально, но ненадолго, когда нарастут рыночные опасения по поводу спада
3. Рынок труда охлаждается, а рост, обусловленный ИИ, незначителен
В последнем сценарии влияние ИИ на производительность оказывается несущественным, экономический рост не набирает обороты, а рынок труда остаётся охлаждённым.
Эту ситуацию можно рассматривать как циклическое замедление экономики, что может привести к снижению процентных ставок. Это откроет путь для классической позитивной реакции рынка на риск:
- Поддержка фондовых рынков.
- Давление на доллар США и доходности облигаций.
Заключение
Рост и внедрение ИИ вносят новый уровень сложности в интерпретацию макроэкономических данных. Хорошая новость в том, что растущий риск ошибок в политике может стимулировать инновации в сборе и оценке данных.
Лично я не верю, что внедрение ИИ приведёт к значительному улучшению производительности, которое будет заметно в ВВП. Однако это не остановит компании от попыток заменить работников ИИ для снижения затрат, по крайней мере в краткосрочной перспективе.
Таким образом, традиционное экономическое замедление, за которым последует мягкая монетарная политика, является наиболее вероятным сценарием. Это хорошие новости для акций и плохие — для доллара США и облигаций. Но, опять же, удачи ФРС в попытках оценить влияние технологических потрясений, которые нас ожидают.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
Доллар США резко растет после решения ФРС, неопределенность сохраняется
Пара EUR/USD завершила неделю ниже 1,1500, недалеко от нового многонедельного минимума 1,1454. Доллар США (USD) вырос после объявления Федеральной резервной системы (ФРС) по монетарной политике, единственного катализатора рынка на прошлой неделе.
Золото: быки вновь берут контроль; следующий этап роста остается неопределенным
Драгоценный металл начал неделю в довольно медвежьем настрое, продолжив почти непрерывный медвежий ход после августовских максимумов вблизи отметки $4 700 за тройскую унцию. Однако рыночные настроения резко изменились во второй половине недели. И это были не Федеральная резервная система (ФРС), возобновившаяся геополитическая напряженность, доллар США (USD) или доходность казначейских облигаций США.

Итоги заседания BoJ: не так ястребиный, как ожидалось
Банк Японии (BoJ) повысил целевой уровень краткосрочной процентной ставки до 1,25% с 1,00% при голосовании 7-2, что стало очередным шагом в нормализации монетарной политики и в целом соответствовало тому, чего все ожидали в течение нескольких недель.
Bitcoin: BTC игнорирует неудачу с CLARITY Act и ястребиную позицию ФРС
Цена биткоина (BTC) на этой неделе сохраняет устойчивость, торгуясь выше $78 000 на момент написания в пятницу и направляясь к ключевой зоне сопротивления. Спрос со стороны институциональных инвесторов демонстрирует первые признаки ослабления: спотовые биржевые фонды (ETF) движутся к второй неделе подряд оттоков, при этом к четвергу было зафиксировано более $420 млн на фоне обострения напряженности на Ближнем Востоке.

Форекс сегодня: все внимание - на решение Банка Англии по ставке
Вот что нужно знать в четверг, 17 сентября: Индексу доллара США (DXY) удалось вновь подняться выше психологического уровня 100,00, поскольку трейдеры оценивают решение Федеральной резервной системы (ФРС) США о повышении ставки. В среду на сентябрьском заседании центральный банк США повысил базовую процентную ставку на 25 базисных пунктов (б.п.). Это первое повышение процентной ставки ФРС за три года