
ЕЦБ не собирается противостоять глобальной тенденции
Не мешай! По такому принципу нынче действует ЕЦБ. В попытке разогнать слабеющую на глазах инфляцию центробанки за последние 20 лет снизили ставки до нулевых уровней и расширили свои балансы до немыслимых ранее масштабов. Европейский регулятор был в авангарде. Его ставка по депозитам упала до -0,5%, а баланс вырос до €8,5 трлн, что в 4 раза больше, чем в 2015. Так зачем сокращать монетарные стимулы, если всплеск инфляции может быть временным явлением? Какой смысл противостоять глобальной тенденции, если она, наконец, позволила ЕЦБ достигнуть цели?
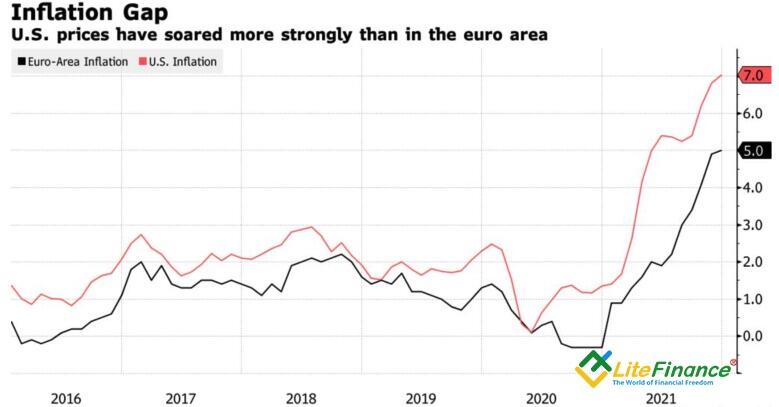
Когда Джанет Йеллен, экс-глава ФРС продолжает верить, что потребительские цены в США к концу года упадут до 2%, почему бы и Кристин Лагард не придерживаться аналогичной точки зрения? Тем более, что инфляция в Штатах растет быстрее, чем в еврозоне. Француженка отметила это различие, подчеркнув, что у Европейского центробанка есть все основания не действовать так быстро и безжалостно, как это намерен делать Федрезерв.
Динамика европейской и американской инфляции
Источник: Bloomberg.
По словам Лагард, слишком быстрое повышение ставок может затормозить рост ВВП, а цикл восстановления экономики США опережает европейский. Вместе с тем, глава Европейского регулятора отметила, что он уже начал реагировать и готов продолжить вносить коррективы в денежно-кредитную политику, если этого потребуют цифры, данные, факты. Последняя фраза напоминает кость, брошенную «ястребам» Управляющего совета. Судя по протоколу декабрьского заседания ЕЦБ, они противились расширению старой программы покупки активов APP на €20 млрд в месяц с целью компенсировать воздействие на экономику экстренного QE, которое будет завершено в марте.
Таким образом, позиция Европейского центробанка понятна. Он не намерен повышать ставки в 2022, как это еще раз подчеркнул член Управляющего совета Пабло Эрнандес де Кос. Пусть такая позиция и противоречит сигналам срочного рынка, рассчитывающего на рост ставки по депозитам на 20 б.п к концу текущего года, а также росту доходности европейских облигаций. Последнее, по мнению Кристин Лагард, является отражением уверенности инвесторов в силе экономики еврозоны.
На самом деле нужно вспомнить, что ЕЦБ и евро – проекты политические. Европейский регулятор делает то, чем не занимаются другие центробанки – поддерживает доходность долговых обязательств периферийных стран валютного блока на низком уровне. В обратном случае их правительства могут из него выйти, разрушив всю систему. Это особенно актуально в условиях стремительного роста объемов задолженности из-за пандемии.
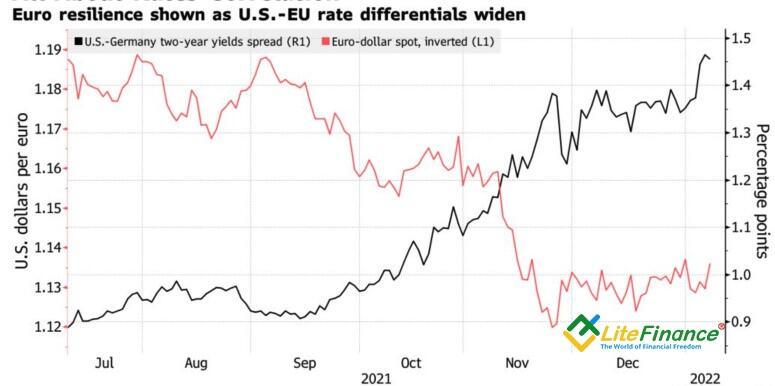
Политика ЕЦБ по поддержанию низких ставок по займам выливается в расширение дифференциала доходности американских и немецких бумаг из-за готовности ФРС действовать агрессивно. Это обстоятельство является веским аргументом в пользу сохранения нисходящего тренда по EURUSD.
Динамика EURUSD и дифференциала доходности облигаций США и Германии
Источник: Bloomberg.
Таким образом, несмотря на лучший старт евро за последние 6 лет, откаты EURUSD вверх следует продолжать использовать для продаж пары в направлении 1,127, 1,122 и ниже.
Дмитрий Демиденко для LiteFinance
Пользователь берет на себя полную ответственность за использование и трактовку информации, содержащейся на данном ресурсе, а также за любое решение относительно совершения любого действия, основанное на полученной информации.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
Пара AUD/USD остается под давлением ниже 0,7150 после данных из Китая
AUD/USD остается под давлением ниже 0,7150 на азиатской сессии во вторник, вблизи более чем трехнедельного минимума, достигнутого днем ранее. Доходность облигаций США держится около многолетних максимумов в преддверии заседания FOMC, а риски инфляции, обусловленные нефтью, поддерживают доллар США и оказывают давление на валютную пару. Смешанные данные по деловой активности в Китае за август также не вдохновляют оззи.

USD/JPY продолжает расти в направлении 155,00 на фоне возрождения доллара США
USD/JPY продолжает подниматься к 155,00 утром вторника, рассчитывая на дальнейший рост, поскольку трейдеры ожидают заседания FOMC и BoJ на этой неделе. Между тем, ожидания повышения ставки ФРС и инфляционные риски, связанные с нефтью, удерживают доходность американских облигаций около многолетних максимумов, поддерживая доллар США и пару. Тем не менее более ястребиная переоценка пути нормализации политики BoJ может продолжить поддерживать японскую иену и ограничить потенциал роста USD/JPY. .

$4 275: Золото балансирует на тонком льду, поскольку внимание по-прежнему приковано к конфликту на Ближнем Востоке, ФРС
Золото ненадолго возвращается к $4 300 в начале вторника, пытаясь развить вялое восстановление от шестинедельных минимумов вблизи $4 250. Трейдеры следят за расширением конфликта на Ближнем Востоке в преддверии двухдневного заседания Федеральной резервной системы США по вопросам монетарной политики, которое состоится позднее сегодня.
WTI поднимается выше $98,50 на фоне опасений по поводу поставок с Ближнего Востока
Цена на нефть West Texas Intermediate (WTI) продолжает расти второй день подряд, торгуясь в районе $98,60 за баррель в ходе азиатской сессии во вторник. Нефть дорожает, поскольку трейдеры продолжают ориентироваться в условиях повышенной неопределенности относительно мировых поставок.
Форекс сегодня: доллар США укрепляется в преддверии данных по рынку труда Великобритании и решения ФРС
Индекс доллара США (DXY) удерживал позиции в начале недели, оставаясь выше отметки 99,00 и торгуясь вблизи 99,40, но все еще не достигая порога 100,00.