
EUR/USD остается под давлением вблизи 17-месячного минимума 1,1161, достигнутого в понедельник. Пара потеряла более 7% с годового максимума, поскольку опасения по поводу государственных финансов Франции все сильнее оказывают давление на единую валюту. Но за слабостью евро (EUR) не обязательно стоит проблема всей европейской экономики. Вместо этого она все больше сосредотачивается на рынке, который инвесторы когда-то считали одним из столпов финансовой стабильности в еврозоне: французском суверенном долге.
Доходность 10-летних государственных облигаций Франции 2 октября приблизилась к психологически важному порогу 5,00%, достигнув уровней, которые в последний раз наблюдались в 2002 году. Еще больше беспокоит то, что спред доходности к немецким государственным облигациям недавно превысил 150 базисных пунктов, достигнув уровней, которые последний раз наблюдались во время европейского долгового кризиса 2011-2012 годов.
Это развитие событий знаменует собой значительный сдвиг в восприятии инвесторами суверенных рисков Европы. В течение многих лет напряженность на долговых рынках в основном ассоциировалась с периферийными экономиками, особенно с Грецией и Италией. Сегодня вторая по величине экономика еврозоны оказалась в центре внимания рынков.
Для валютных рынков вопрос теперь заключается не просто в том, сможет ли Франция стабилизировать свои государственные финансы. Речь идет о том, может ли кризис на французском рынке облигаций стать проблемой для всей еврозоны и заставить Европейский центральный банк (ЕЦБ) пересмотреть траекторию своей монетарной политики.
Рынок облигаций Франции подает сигнал, который евро больше не может игнорировать
Рост доходности французских облигаций отчасти отражает более широкую глобальную распродажу облигаций. Более высокие цены на энергоносители, устойчивое инфляционное давление и ожидания того, что процентные ставки останутся высокими, привели к росту стоимости заимствований в нескольких крупных экономиках.
Но Франция выделяется размером премии за риск, которую инвесторы теперь требуют за владение ее долгом. Спред между доходностью 10-летних государственных облигаций Франции и Германии, обычно называемый спредом OAT-Bund, стал особенно важным индикатором. В отличие от одной лишь французской доходности, он дает более четкое представление об опасениях инвесторов, связанных именно с фискальными перспективами Франции.
В начале октября спред на короткое время превысил 150 базисных пунктов по сравнению со значительно более низкими уровнями всего несколько месяцев назад. Между тем немецкие государственные облигации выиграли от усиления спроса на безопасные активы, что расширило расхождение между двумя рынками.
Ситуация особенно примечательна, поскольку Франция теперь сталкивается с более высокой стоимостью заимствований, чем Италия и Греция — две страны, исторически ассоциировавшиеся с эпизодами напряженности на европейском рынке суверенного долга.
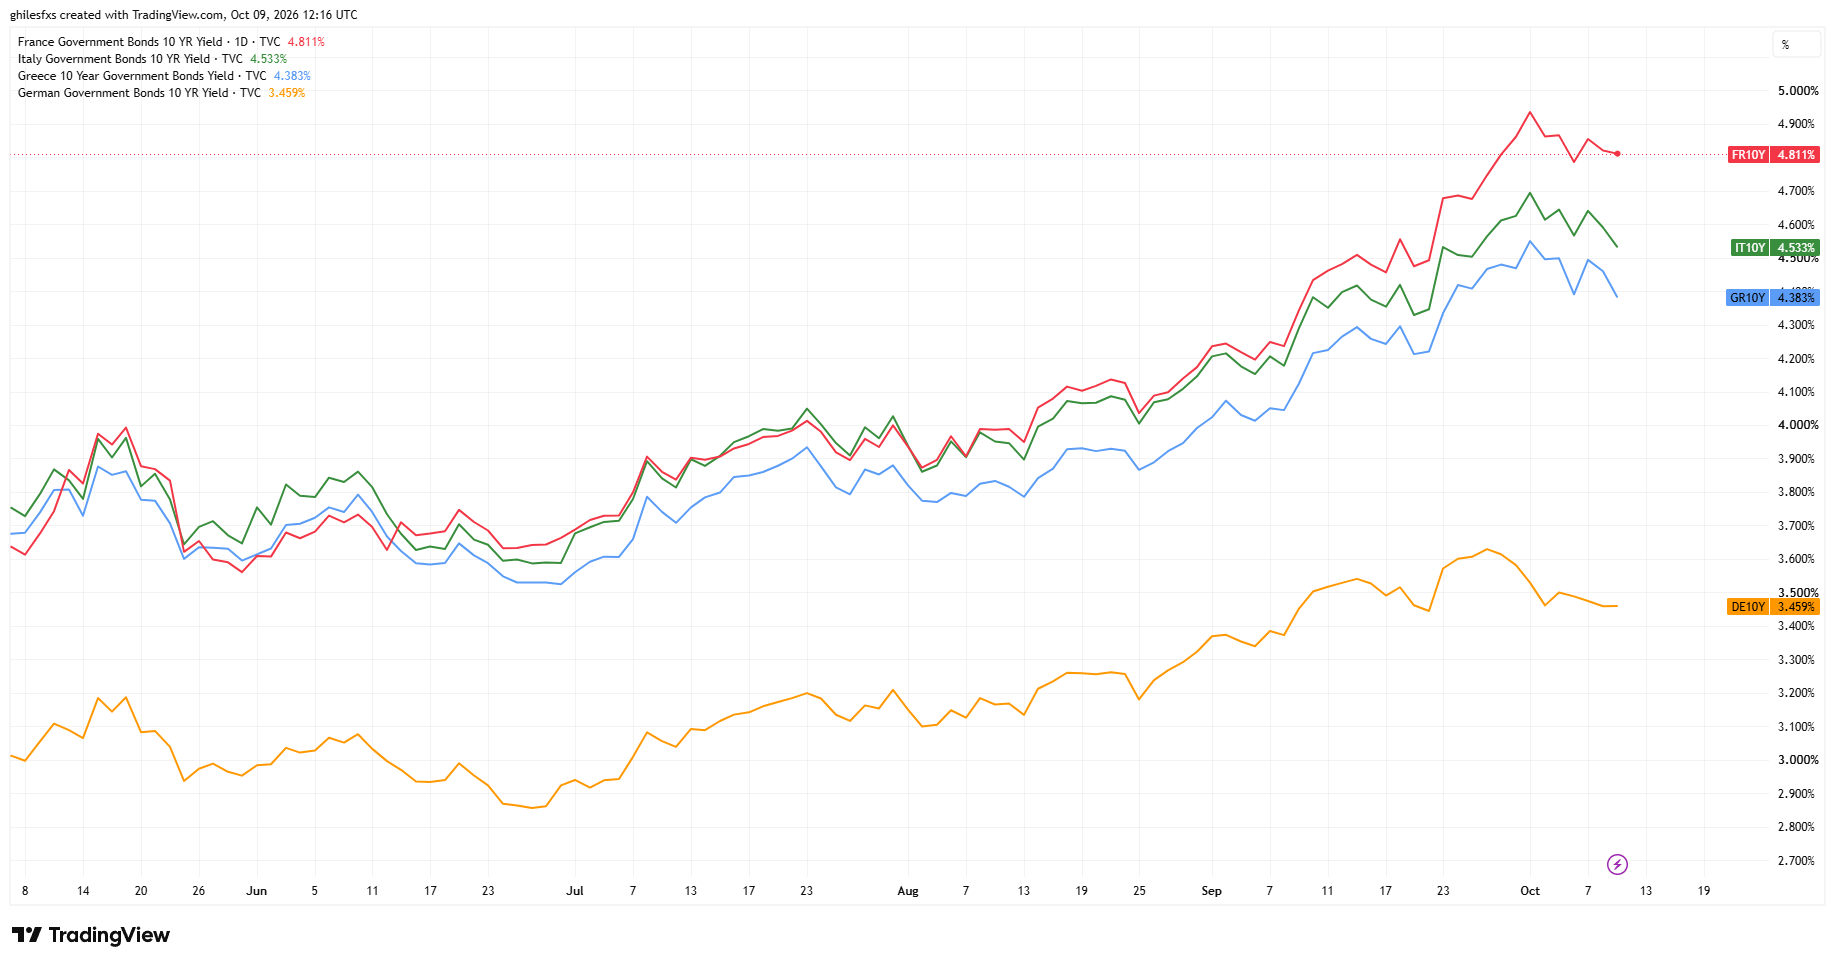
Этот разворот бросает вызов традиционной иерархии суверенных рисков внутри валютного союза. Как отметил аналитик Deutsche Bank Джим Рид в комментариях, опубликованных Europe Sun: "Главный вопрос заключается в том, является ли это началом нового кризиса суверенного долга в еврозоне или рынки уже зашли слишком далеко."
Пока Франция продолжает получать доступ к финансовым рынкам. Недавний аукцион государственных облигаций на сумму €12 млрд привлек спрос, более чем вдвое превысивший объем предложения. Таким образом, проблема заключается не столько в доступности финансирования, сколько в его стоимости. Иными словами, инвесторы не отказываются финансировать Францию. Они просто требуют все более высокой доходности в качестве компенсации за воспринимаемый риск.
Фискальная проблема Франции превращается в проблему доверия
Ухудшение ситуации на рынке французских облигаций отражает более глубокие опасения по поводу способности правительства вывести государственные финансы на устойчивую траекторию. Государственный долг Франции приближается к 120% валового внутреннего продукта (ВВП), а бюджетный дефицит остается выше 5% экономического выпуска. Правительство также сталкивается с потребностью в заимствованиях в размере около €340 млрд в 2027 году — в то время как стоимость выпуска нового долга резко растет.
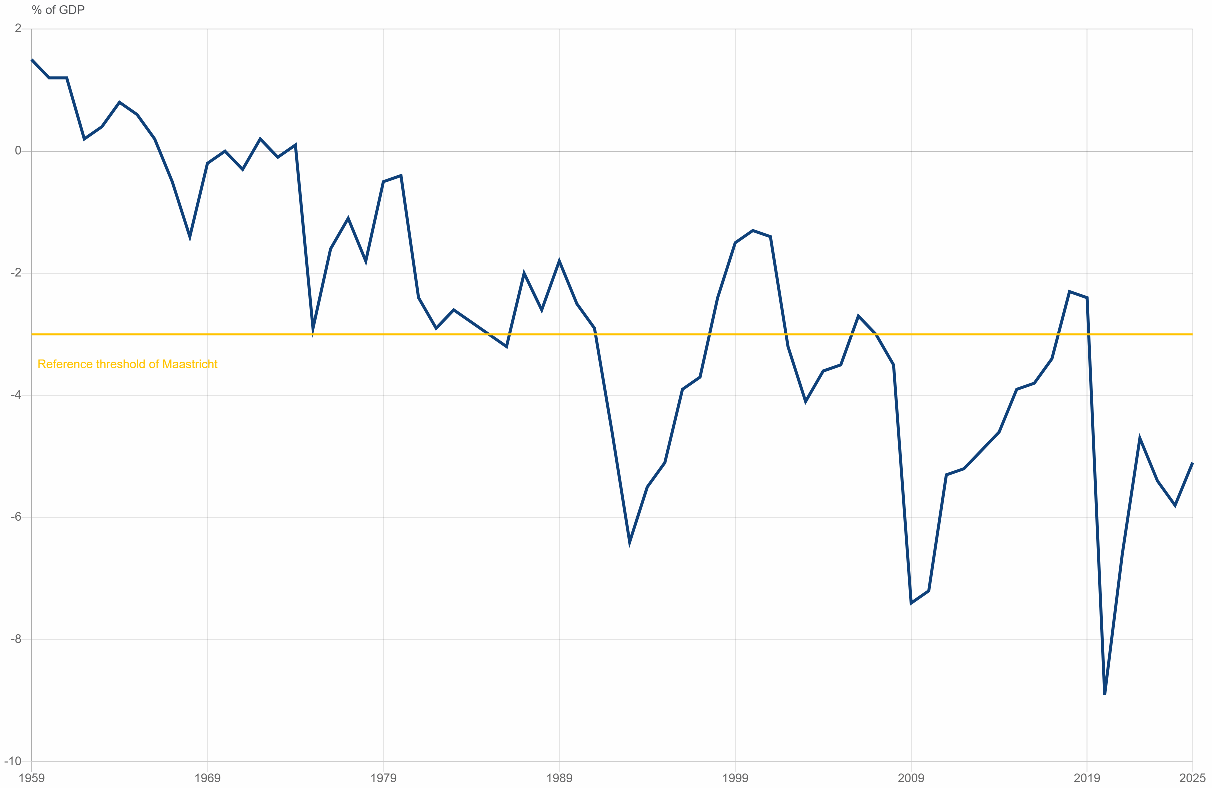
Предлагаемый бюджет на 2027 год направлен на сокращение бюджетного дефицита примерно до 5% ВВП по сравнению с приблизительно 5,4% в этом году. Однако эта траектория не смогла убедить инвесторов в том, что Франция сможет стабилизировать долговую нагрузку в обозримом будущем.
Что еще важнее, политическое будущее бюджета остается неопределенным. Премьер-министр Себастьян Лекорню должен заручиться одобрением глубоко разделенного парламента на фоне приближающихся президентских выборов 2027 года. Ведущие политические деятели, включая Марин Ле Пен и Жан-Люка Меланшона, выступают за резко отличающиеся фискальные политики, пока не обеспечив долгосрочного успокоения финансовых рынков. Инвесторы опасаются, что электоральные соображения могут перевесить необходимость существенного сокращения дефицита.
Однако проблема выходит за рамки политических разногласий. При уже высоком государственном долге устойчивый рост доходности облигаций может постепенно увеличить процентные расходы правительства. По мере погашения старых облигаций Франции придется рефинансировать их по значительно более высокой стоимости заимствований.
Это создает риск самоподдерживающегося цикла: более высокая стоимость заимствований ухудшает бюджетные перспективы, побуждая инвесторов требовать еще большую премию за риск, что, в свою очередь, еще сильнее увеличивает стоимость финансирования. Франция не обязательно вступает в кризис суверенной платежеспособности. Но она сталкивается с кризисом фискального доверия, последствия которого начинают выходить за пределы ее границ.
Евро опасается не только Франции. Он опасается заражения
Именно здесь трудности Франции становятся особенно важными для евро. Теоретически рост доходности государственных облигаций в одной стране еврозоны не обязательно должен привести к резкому обесценению единой валюты. Риск остается сосредоточенным в одной части валютного союза, тогда как другие экономики могут продолжать пользоваться относительно стабильными финансовыми условиями.
Ситуация меняется, когда инвесторы начинают опасаться, что трудности одной страны могут распространиться на другие рынки суверенного долга. И первые признаки заражения уже появляются.
Спред между доходностью государственных облигаций Италии и Германии недавно приблизился к 130 базисным пунктам, продемонстрировав крупнейший недельный рост со времен кризиса COVID-19. Спреды в других европейских странах также расширились, а банковские акции оказались под давлением продаж.
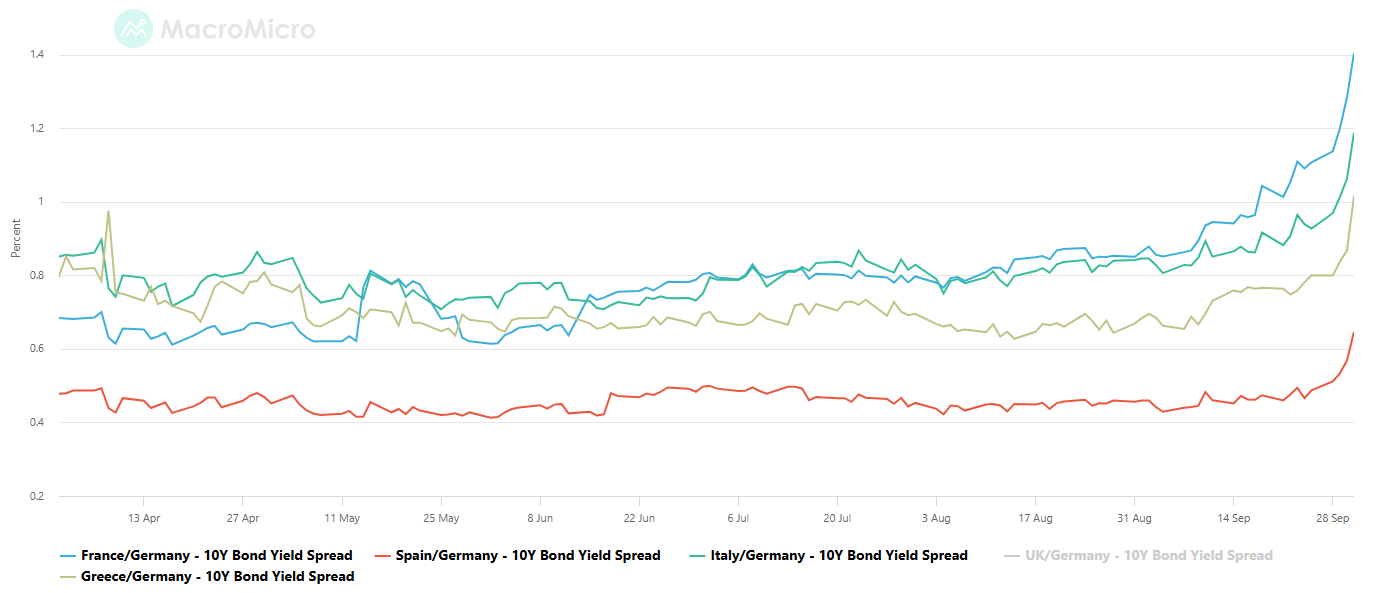
Это развитие событий вызывает особую обеспокоенность применительно к евро, поскольку оно постепенно превращает национальную фискальную проблему в общий финансовый риск. В анализе Reuters стратеги Goldman Sachs кратко описали эту взаимосвязь: "Спреды не имеют значения для валюты, пока они не становятся единственным, что имеет значение."
Это наблюдение иллюстрирует изменение поведения инвесторов. В течение нескольких месяцев фискальные трудности Франции оказывали относительно ограниченное влияние на EUR/USD. Но по мере того, как рост доходности французских облигаций начинает совпадать с более широкой дивергенцией на европейских рынках облигаций, инвесторы пересматривают риски, связанные с единой валютой.
По словам валютных стратегов Bank of America, которых цитирует Reuters, каждое дополнительное расширение франко-германского спреда на 10 базисных пунктов будет соответствовать снижению EUR/USD примерно на 0,4%. Эта взаимосвязь не является механической, но она подчеркивает растущую чувствительность валюты к напряженности на рынке суверенного долга.
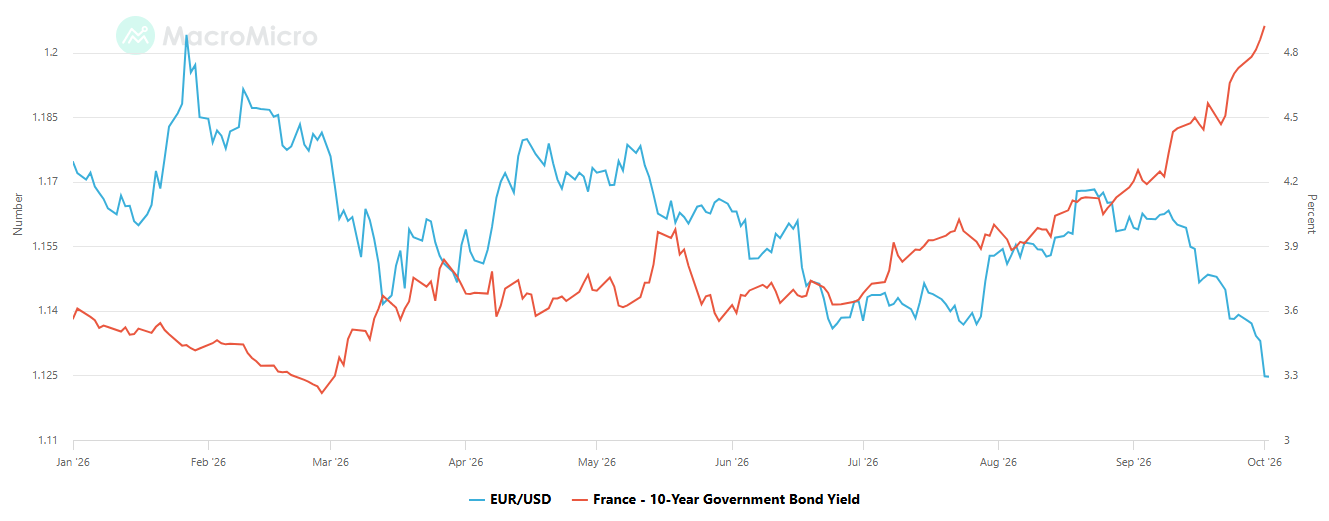
В ABN AMRO также подчеркивают важность этого механизма трансмиссии: "Евро обычно слабеет, когда доходность государственных облигаций в одной крупной стране еврозоны или в нескольких странах резко растет из-за политических и/или фискальных проблем". В компании добавляют, что опасения распространения проблем на рынки суверенных облигаций еврозоны также способствуют давлению на евро.
Таким образом, разница между коррекцией на французском рынке облигаций и более масштабным европейским кризисом в значительной степени зависит от степени распространения напряженности. Давление на Францию может временно оказывать негативное влияние на евро. Одновременное усиление давления на несколько рынков суверенного долга может породить более фундаментальные вопросы о финансовой стабильности во всей еврозоне.
Рост доходности европейских облигаций больше не обязательно является хорошей новостью для евро
Текущая слабость евро также создает парадокс для монетарной политики. Обычно рост доходности облигаций и ожидания дальнейшего повышения процентных ставок поддерживают валюту. Более высокие процентные ставки делают активы, номинированные в этой валюте, относительно более привлекательными для международных инвесторов. Но эта взаимосвязь, как правило, сохраняется, когда рост доходности отражает более сильные экономические перспективы или ожидания ужесточения монетарной политики. Она становится гораздо менее благоприятной, когда доходность растет из-за опасений по поводу устойчивости государственного долга.
Именно это сейчас происходит в еврозоне. ЕЦБ уже дважды повысил процентные ставки в этом году, доведя ставку по депозитам до 2,50%, в попытке сдержать возобновившееся инфляционное давление. Годовая инфляция в еврозоне достигла 3,8% в сентябре, максимального уровня за три года, поднявшись с 3,2% в августе. Это ускорение, в значительной степени обусловленное ценами на энергоносители, теоретически усиливает аргументы в пользу дальнейшего ужесточения монетарной политики.
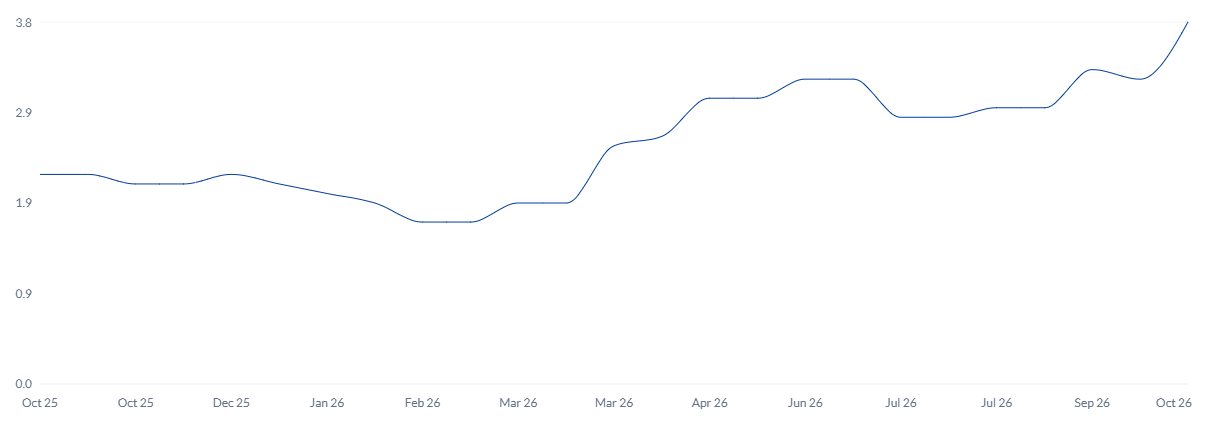
Но рынки облигаций уже ужесточают финансовые условия. Когда доходность суверенных облигаций резко растет, затраты на финансирование для компаний, домохозяйств и правительств также увеличиваются, даже без очередного повышения ставки ЕЦБ. Это может замедлить инвестиции, ослабить экономический рост и в конечном итоге снизить инфляционное давление.
Для евро последствия значительны, поскольку инвесторы начинают учитывать возможность того, что ЕЦБ будет повышать процентные ставки менее агрессивно, чем ожидалось ранее, несмотря на сохраняющуюся высокую инфляцию.
В ING выделяют два канала, через которые напряженность на французском рынке облигаций напрямую влияет на единую валюту: "Евро испытывает влияние через два канала: прямой, когда добавляется премия за фискальный риск (пока не экстремальная), и косвенный, через переоценку в сторону снижения ожиданий по ставкам ЕЦБ." По данным ING, рыночное ценообразование ужесточения политики ЕЦБ к мартовскому заседанию снизилось примерно до 45 базисных пунктов 6 октября с 80 базисных пунктов 24 сентября.
ЕЦБ сталкивается с дилеммой фрагментации, которую ему непросто решить
Главная проблема ЕЦБ заключается не просто в росте доходности государственных облигаций, а в усиливающейся дивергенции между странами-участницами. Европейская монетарная политика опирается на фундаментальный принцип: решения, принимаемые во Франкфурте, должны относительно равномерно отражаться на финансовых условиях во всей еврозоне. Однако когда доходность французских или итальянских облигаций растет гораздо быстрее доходности немецких облигаций, финансовые условия начинают расходиться.
Это явление, известное как финансовая фрагментация, представляет особый риск для валютного союза, состоящего из нескольких стран с независимой фискальной политикой. Очередное повышение ставок может усилить эту дивергенцию, оказав дополнительное давление на наиболее закредитованные правительства.
Oversea-Chinese Banking Corporation (OCBC) подчеркивает это противоречие: "Растущие опасения по поводу фрагментации ужесточают финансовые условия через более высокие затраты на заимствования для суверенных заемщиков и более высокие премии за риск. Это повышает риск того, что ЕЦБ станет осторожнее в вопросе дальнейшего ужесточения политики, поскольку опасения за финансовую стабильность начинают конкурировать с инфляционными рисками."
Таким образом, ЕЦБ должен согласовать две цели, которые могут все сильнее конфликтовать. С одной стороны, приближение инфляции к 4% требует сохранения достаточно ограничительной монетарной политики, чтобы предотвратить закрепление роста цен в экономике. С другой стороны, чрезмерное увеличение стоимости суверенных заимствований может спровоцировать замедление экономики и дестабилизировать отдельные сегменты европейского рынка облигаций.
Дилемма становится еще сложнее из-за слабости евро. Ослабление валюты увеличивает стоимость импорта, особенно энергоносителей и сырьевых товаров, цены на которые установлены в долларах. Это грозит усилить инфляцию именно в тот момент, когда напряженность на рынке облигаций побуждает ЕЦБ занять более осторожную позицию.
Таким образом, ЕЦБ может оказаться в крайне неудобном положении: ему придется бороться с инфляцией, частично вызванной ослаблением евро, и одновременно избегать усугубления кризиса на рынке суверенных облигаций, который способствует снижению курса валюты.
Следующее движение евро может зависеть скорее от Парижа, чем от Франкфурта
Нельзя винить только Францию в слабости евро. Высокая доходность в США, спрос на доллар США (USD) и дивергенция в монетарной политике между Федеральной резервной системой (ФРС) и ЕЦБ продолжают влиять на EUR/USD. Но кризис на французском рынке облигаций создает дополнительный фактор риска, который постепенно меняет движущие силы европейской валюты.
В ING считают, что премия за фискальный риск, заложенная в курс евро, в настоящее время остается относительно умеренной, что оставляет пространство для дальнейшего снижения валюты в случае усиления напряженности вокруг суверенного долга. Поэтому банк допускает снижение EUR/USD к 1,1100 или даже к 1,1000 в сценарии более сильного стресса на рынке облигаций. MUFG также придерживается осторожного прогноза, утверждая, что риски снижения, вероятно, сохранятся до тех пор, пока неопределенность вокруг фискальной ситуации во Франции и опасения распространения проблем остаются нерешенными.
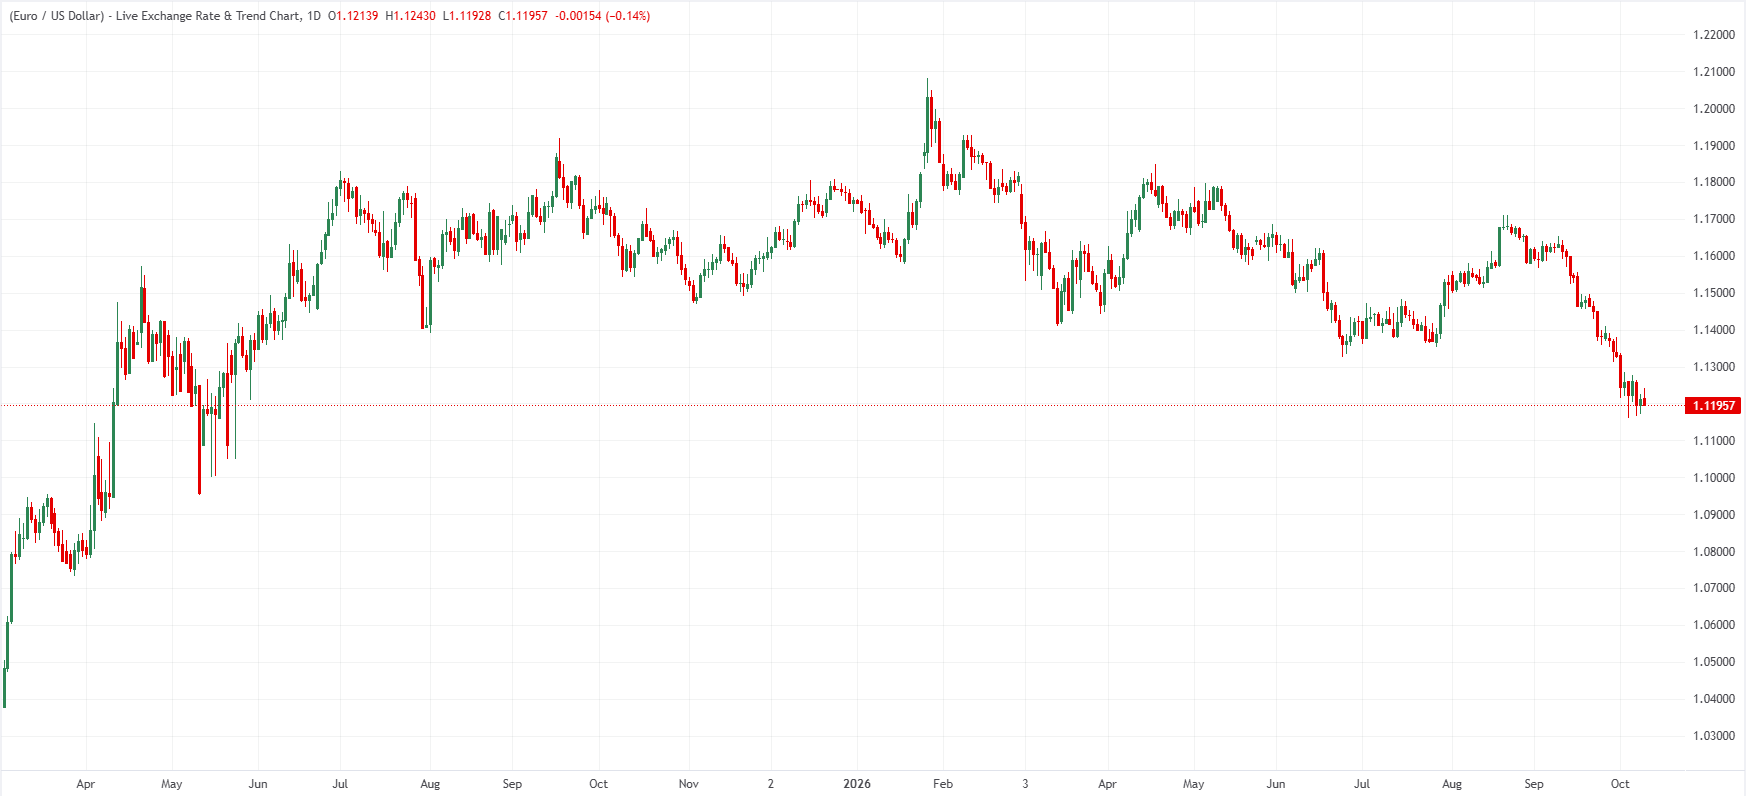
Теперь инвесторам следует уделять особое внимание трем фундаментальным факторам: динамике спреда доходности французских и немецких облигаций, возможному распространению напряженности на другие рынки суверенных облигаций и реакции ЕЦБ на ужесточение финансовых условий.
Эти факторы могут определить, является ли текущая слабость евро временной коррекцией или началом более глубокого пересмотра оценки рисков, связанных с европейским суверенным долгом. Франция пока не сталкивается с кризисом суверенного финансирования. И евро не обязательно находится на пороге нового кризиса, сопоставимого с кризисом 2012 года. Но рынки облигаций направляют все более тревожный сигнал, который трудно игнорировать.
Реальная опасность для евро заключается не просто в том, что Франция занимает средства почти под 5%. Она состоит в том, что инвесторы начинают задаваться вопросом, какие еще европейские правительства могут столкнуться с таким же отношением. И пока этот вопрос остается без ответа, ЕЦБ может становиться все сложнее поддерживать евро только с помощью повышения процентных ставок.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD остается под давлением ниже 1,1200
EUR/USD снижается после первоначального бычьего движения к области 1,1250 в пятницу, сталкиваясь с новым понижательным давлением и опускаясь ниже зоны поддержки 1,1200. Потребительские настроения в США резко ухудшились в сентябре, согласно данным Университета Мичигана, при этом индекс показал второй худший показатель на уровне 46,3.
GBP/USD восстанавливается выше 1,3200
GBP/USD восстанавливает уровень 1,3200 на американской сессии в пятницу, торгуясь во флэте внутри дня на уровне около 1,3220. Доллар США сохраняет общий импульс, хотя слабый отчет Мичиганского университета по потребительскому доверию оказал умеренное, временное давление на доллар США.

Золото остается в диапазоне ниже $4 200
Золото частично растеряло позиции после первоначальной бычьей попытки достичь недельных максимумов, вернувшись в пятницу ниже отметки $4 200 за тройскую унцию. Сильный восходящий импульс доллара США в сочетании с ростом доходности казначейских облигаций США по всей кривой, похоже, продолжает держать дальнейший рост желтого металла под пристальным вниманием.
Действительно ли биткоин сумел вырваться из-под макроэкономических сил, с которыми он был создан бороться?
Более 17 лет назад Сатоши Накамото разработал Bitcoin (BTC) на фоне глобального финансового кризиса как альтернативу мировой денежной системе, находящейся вне контроля центральных банков, правительств и традиционных посредников. Это поднимает ключевой вопрос: действительно ли Bitcoin стал независимым от макроэкономических факторов, которым он был призван бросить вызов?
Форекс сегодня: доллар США отступает вслед за доходностью облигаций на фоне улучшения настроений
Что нужно знать в пятницу, 9 октября: Настроения на рынке улучшаются в последний торговый день недели, поскольку инвесторы реагируют на заявление президента США Дональда Трампа о том, что до промежуточных выборов 3 ноября нападения на Иран не будет. Во второй половине дня Мичиганский университет (UoM) опубликует данные по индексу потребительских настроений за октябрь.