
Пять крупнейших центральных банков мира готовятся объявить на этой неделе решения по денежно-кредитной политике, при этом инвесторы все чаще ожидают повышения процентных ставок, поскольку глобальный энергетический шок продолжает подталкивать инфляцию выше целевого уровня.
Банк Канады (BoC), Федеральная резервная система (ФРС), Резервный банк Новой Зеландии (RBNZ), Европейский центральный банк (ЕЦБ) и Банк Японии (BoJ) сталкиваются с растущим давлением, вынуждающим их не допустить, чтобы высокие цены на нефть привели к устойчивой инфляции.
Однако на фоне все более ястребиных ожиданий рынка два фактора указывают на то, что денежно-кредитная политика может оказаться менее жесткой, чем сейчас ожидают инвесторы.
Пять центральных банков сталкиваются с одним и тем же нефтяным шоком, но разными инфляционными проблемами
Последний инфляционный шок в значительной степени связан с перебоями в глобальных поставках энергоносителей, вызванными конфликтом на Ближнем Востоке, и особенно ограничениями на перевозки через Ормузский пролив. Более высокие цены на нефть привели к росту общей инфляции в крупнейших экономиках, возродив опасения по поводу продолжительного периода жесткой денежно-кредитной политики.
В еврозоне годовая инфляция, измеряемая гармонизированным индексом потребительских цен (HICP), в сентябре достигла 3,8% г/г, при этом на энергоносители пришлось около 1,71 процентного пункта, или 45% общего роста. Однако базовая инфляция оставалась значительно ниже и составила 2,5%. В Канаде контраст еще более заметен. Общая инфляция потребительских цен (CPI) в сентябре достигла 3,1%, тогда как инфляция без учета бензина составила 2,2%. Предпочтительные базовые показатели инфляции Банка Канады, CPI-trim и CPI-median, оставались ниже 2%.
В Соединенных Штатах (США) картина выглядит более сложной. Общая инфляция ускорилась до 3,7% в сентябре, тогда как предпочитаемый ФРС показатель базовой инфляции расходов на личное потребление (PCE) в августе составил 3%, что указывает на наличие ценового давления, выходящего за рамки энергоносителей.
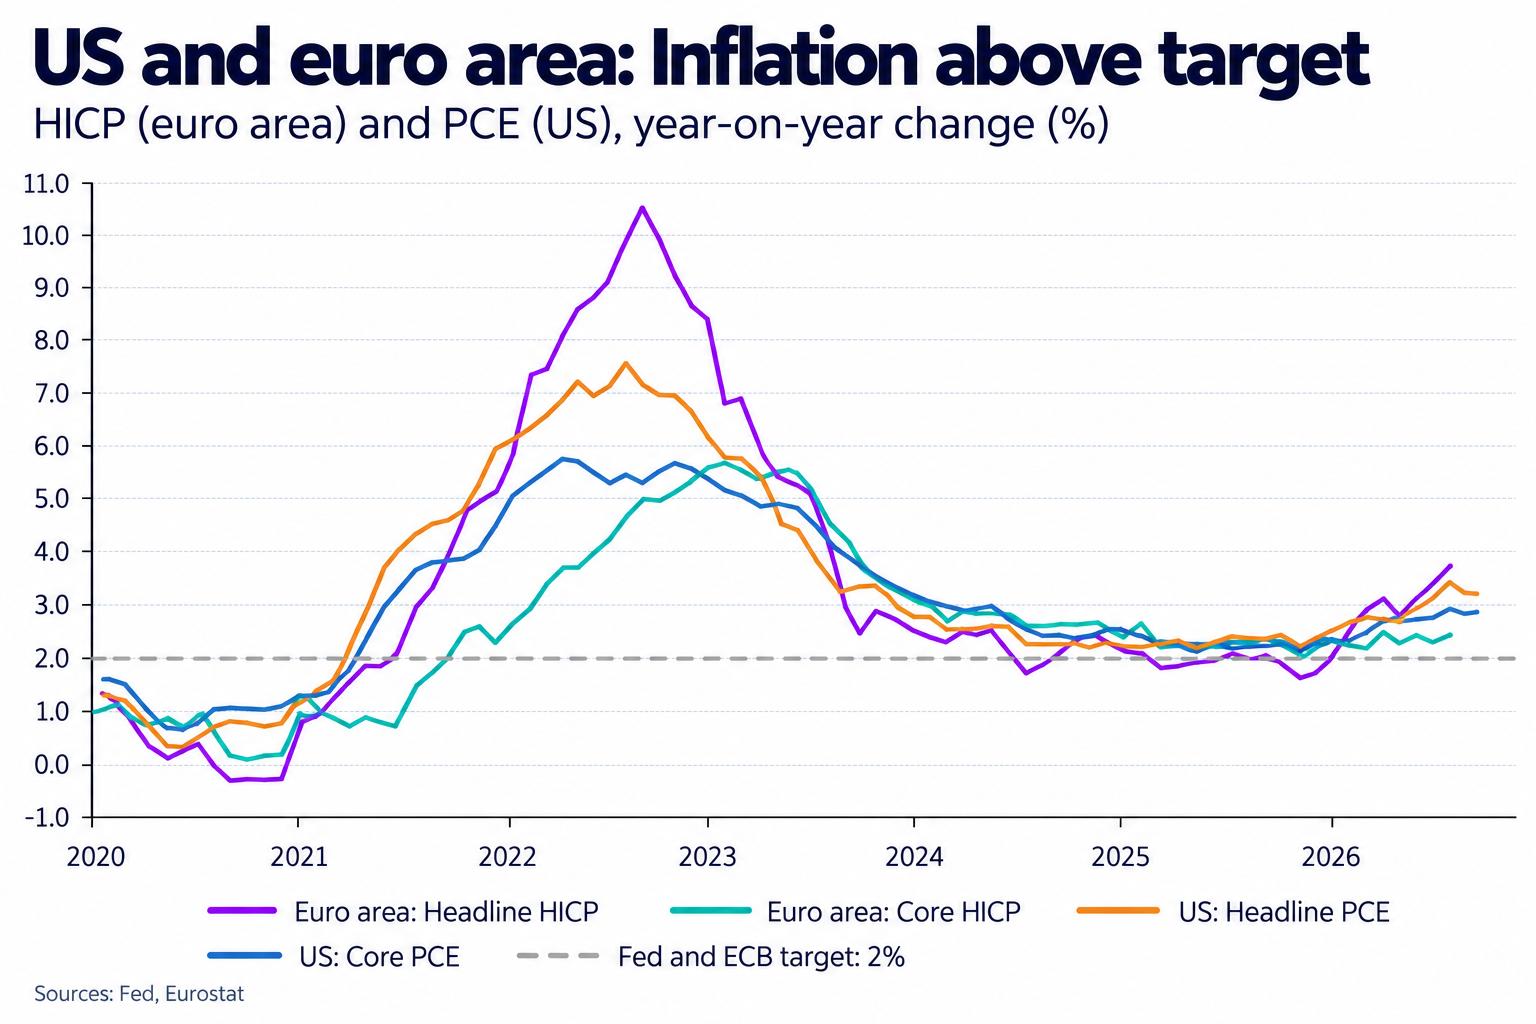
Эти различия важны, поскольку более высокие процентные ставки не могут напрямую устранить перебои в поставках энергоносителей. Денежно-кредитная политика действует главным образом за счет снижения спроса, удорожания заимствований и замедления экономической активности. Опасность заключается в том, что центральные банки могут без необходимости ослабить экономический рост, если будут слишком агрессивно реагировать на инфляцию, которая в конечном итоге снизится по мере стабилизации энергетических рынков.
Главный стратег по мультиактивным инвестициям GAM Investments Джулиан Ховард предупредил о рисках использования процентных ставок для борьбы с шоком со стороны предложения энергоносителей: "Процентные ставки, необходимые для того, чтобы люди действительно перестали заправлять свои автомобили и летать на самолетах, должны быть крайне высокими, очень, очень высокими — и привести к рецессии", — заявил он CNBC.
Почему отсутствие вторичных эффектов может изменить прогноз на 2027 год
Центральные банки особенно обеспокоены вторичными инфляционными эффектами, которые возникают, когда более высокие затраты на энергоносители приводят к устойчивому росту заработной платы и более широкому пересмотру цен в экономике. Однако в нескольких крупнейших экономиках доказательства наличия таких эффектов остаются ограниченными.
В еврозоне рост заработной платы пока не продемонстрировал значительной реакции на последний энергетический шок, тогда как долгосрочные инфляционные ожидания остаются относительно близкими к целевому уровню ЕЦБ в 2%. Morgan Stanley подчеркнула это различие в своей оценке предстоящего решения ЕЦБ, согласно Dow Jones Newswires: "Пока нет свидетельств значительных косвенных или даже вторичных эффектов второго энергетического шока для инфляции. Недавний рост долгосрочной доходности обеспечивает определенное дополнительное ужесточение".
Rabobank приходит к аналогичному выводу, утверждая, что у ЕЦБ мало причин ускорять цикл ужесточения: "Нет веских причин ускорять темпы повышений ставок. Пока нет доказательств того, что инфляция становится более широко распространенной и устойчивой, хотя некоторые представители центробанка будут утверждать, что ЕЦБ не может ждать явных свидетельств вторичных эффектов, поскольку после начала такой динамики ему придется вмешаться более решительно".
Это различие становится особенно важным при рассмотрении прогноза на 2027 год. Согласно октябрьским прогнозам Управления энергетической информации США (EIA), цены на нефть Brent могут снизиться примерно со $105 за баррель в четвертом квартале до около $74 к концу 2027 года.
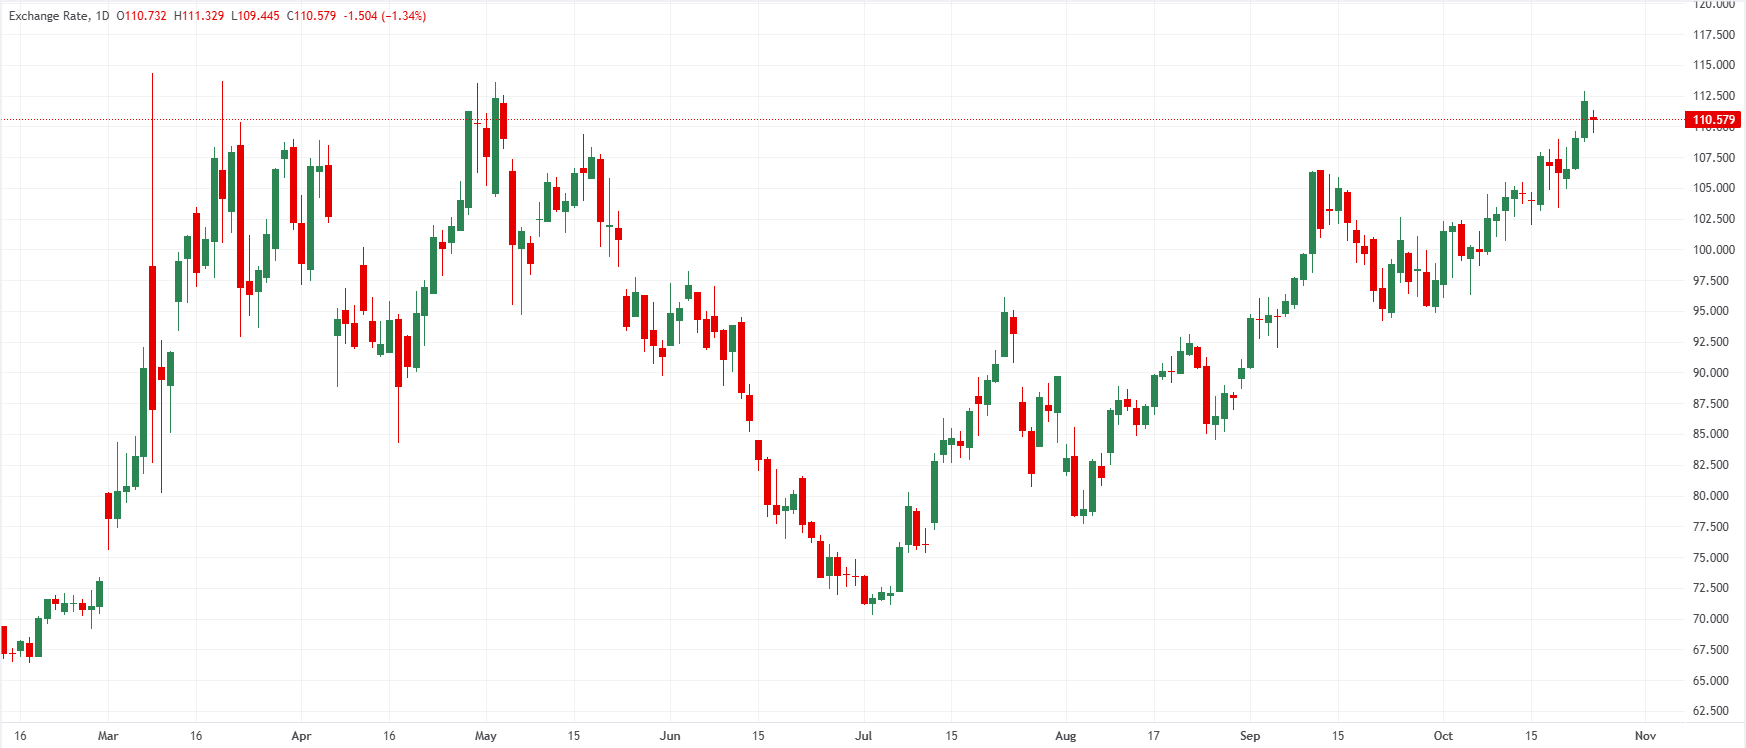
Если этот сценарий реализуется, энергоносители могут превратиться из одного из основных факторов роста инфляции в этом году в фактор, оказывающий понижательное давление на годовую инфляцию в 2027 году. Это не означает, что потребительские цены вернутся к прежним уровням. Вместо этого годовые темпы роста могут значительно замедлиться по мере ослабления первоначального энергетического шока.
Поскольку денежно-кредитная политика влияет на экономическую активность и инфляцию с задержкой, агрессивное повышение процентных ставок сейчас может оказать наиболее сильное воздействие в тот момент, когда энергетическая инфляция уже будет замедляться. Такая возможность усиливает аргументы в пользу того, чтобы центральные банки с осторожностью относились к проведению продолжительных циклов ужесточения.
Рынки облигаций, возможно, уже выполнили часть работы центральных банков
Второй аргумент в пользу потенциального голубиного сюрприза исходит от рынков государственных облигаций. В последние месяцы мировая доходность облигаций существенно выросла, поскольку инвесторы пересматривают оценку инфляционных рисков, потребностей правительства в заимствованиях и вероятности дальнейшего повышения процентных ставок.
По данным Королевского банка Канады (RBC), доходность 10-летних государственных облигаций Франции выросла почти на 120 базисных пунктов за три месяца, тогда как доходность казначейских облигаций США увеличилась примерно на 70 базисных пунктов. За тот же период доходность канадских облигаций выросла менее чем на 50 базисных пунктов.
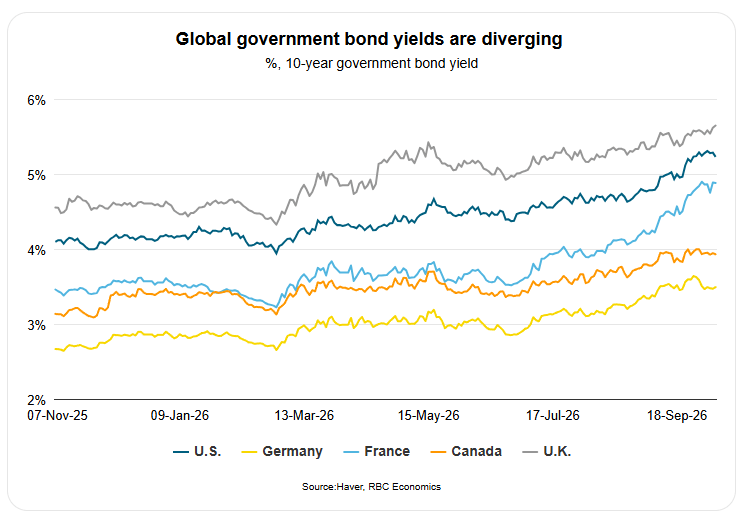
Эти изменения важны, поскольку стоимость заимствований для домохозяйств и предприятий зависит не только от ключевых ставок центральных банков, но и от рыночных процентных ставок. Более высокая доходность суверенных облигаций может привести к удорожанию ипотечных кредитов, корпоративных займов и финансирования инвестиций, снижая экономическую активность даже без дополнительного ужесточения монетарной политики.
В Европе, по оценкам ING, рост доходности немецких облигаций с сентября уже оказал экономический эффект, сопоставимый с дополнительным повышением ставки ЕЦБ на 25 базисных пунктов. Во Франции оценочный эффект ближе к 50 базисным пунктам.
Глава отдела международных инструментов с фиксированной доходностью T. Rowe Price Кен Орчард подчеркивает последствия для будущей монетарной политики: "Рост доходности облигаций не обязательно означает, что центральные банки повысят ставки в соответствии с текущими ожиданиями рынков. Если доходность вырастет достаточно сильно, чтобы ограничить экономическую активность, это может снизить необходимость дальнейшего ужесточения монетарной политики."
Чего ожидать от пяти заседаний центральных банков на этой неделе
Непосредственные решения все еще могут выглядеть относительно ястребиными, даже если долгосрочный прогноз станет более сбалансированным. РБНЗ является одним из наиболее вероятных центральных банков, которые повысят процентные ставки на этой неделе. Westpac ожидает повышения на 25 базисных пунктов до 3,00% в среду, ссылаясь на повышенную инфляцию в краткосрочной перспективе. Однако банк также предостерегает от чрезмерно агрессивного цикла ужесточения.
Банк Канады сталкивается с растущим давлением с целью повысить процентные ставки до 2,50% после того, как последние данные по инфляции в Канаде вызвали резкий рост рыночных ожиданий повышения ставки в октябре. Более сильные, чем ожидалось, данные по инфляции усилили опасения, что ценовое давление может оказаться более устойчивым, хотя признаки слабости на рынке труда и рост доходности облигаций все еще могут побудить представителей Банка Канады действовать осторожно.
Широко ожидается, что в среду ФРС сохранит базовую ставку на уровне 3,75%-4,00% после повышения в сентябре. Однако ожидания еще одного повышения в декабре остаются высокими. Ожидается также, что в четверг ЕЦБ оставит ставку по депозитам без изменений на уровне 2,50%, причем декабрь становится более вероятным моментом для очередного повышения. Между тем ожидается, что в пятницу Банк Японии сохранит ставку на уровне 1,25%, хотя инвесторы прогнозируют дальнейшую нормализацию политики по мере усиления внутреннего давления со стороны заработной платы и инфляции.
Япония является важным исключением из более широкой нарративной картины инфляции, обусловленной энергетическим фактором, поскольку ее монетарное ужесточение также отражает структурные изменения во внутренней инфляции и динамике заработной платы.
Настоящий сюрприз может быть связан с тем, что центральные банки скажут о 2027 году
Главный сюрприз на этой неделе может исходить не от самих решений по процентным ставкам, а от того, как центральные банки опишут дальнейшую траекторию. Рынки уже адаптировались к возможности дополнительного ужесточения. Следовательно, повышения ставки или решения сохранить ставки, одновременно придерживаясь ястребиного настроя, может оказаться недостаточно для существенного повышения ожиданий в отношении процентных ставок.
Вместо этого инвесторы будут искать признаки того, что представители центральных банков все больше обеспокоены совокупным влиянием высоких цен на энергоносители, роста доходности облигаций и замедления экономической активности.
Риск этого более голубиного сценария остается значительным. Устойчивые перебои с поставками нефти, ускорение инфляции в сфере услуг или рост требований к заработной плате могут заставить центральные банки ужесточить политику более агрессивно.
В частности, ФРС имеет меньше возможностей игнорировать инфляцию, поскольку базовое ценовое давление остается высоким даже без учета энергоносителей. Тем не менее, если инфляция будет сосредоточена в энергетическом секторе, а финансовые условия продолжат независимо ужесточаться, центральные банки могут все чаще ставить под сомнение необходимость полной серии повышений процентных ставок, которую в настоящее время ожидают рынки.
Это создает вероятность ястребиной недели с точки зрения непосредственных решений по монетарной политике, но значительно менее ястребиного прогноза на 2027 год. Для инвесторов ключевое различие заключается в том, насколько высоко процентные ставки вырастут в ближайшие месяцы и как долго, по мнению центральных банков, им необходимо оставаться на ограничительном уровне. Первый фактор все еще может указывать на дополнительные повышения. Второй способен преподнести главный голубиный сюрприз недели.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD отскакивает от минимумов; цель — 1,1200
EUR/USD начала новую торговую неделю под давлением, опустившись обратно к области 1,1170, прежде чем попытаться немного восстановить позиции. Улучшение настроя по доллару США сохраняет давление на пару, поскольку инвесторы готовятся к ключевым заседаниям ФРС и ЕЦБ позднее на этой неделе.
GBP/USD встречает поддержку вблизи 1,3330
GBP/USD усиливает потери пятницы и опускается обратно к области 1,3330 в понедельник. Дополнительная слабость фунта следует за многообещающим началом недели для доллара США в преддверии выхода ключевых данных США и события FOMC.
Золото выглядит немного поддержанным выше $4 000
Золото сумело восстановить некоторый баланс, оставив позади два дневных снижения подряд и отвоевывая ключевую отметку в $4 000 за тройскую унцию и выше в понедельник. Улучшение настроя доллара США и смешанная динамика доходности казначейских облигаций США сопровождают рост драгоценного металла, в то время как снижение цен на сырую нефть, похоже, пока поддерживает отскок
Биткоин застыл в районе $80 000, поскольку геополитическая напряженность сдерживает интерес к риску
Cardano продолжает снижаться, торгуясь ниже $0,202 после трех подряд недель падения более чем на 20% с начала октября. Давление продаж продолжает нарастать, поскольку ослабление показателей деривативов, медвежьи ончейн-сигналы и ухудшающийся технический прогноз указывают на дальнейшие понижательные риски. Данные по деривативам показывают медвежий уклон для Cardano.
Форекс сегодня: настроения немного улучшаются в начале важной недели заседаний центральных банков
Вот что нужно знать в понедельник, 26 октября: В начале недели, похоже, наблюдается улучшение настроений в отношении риска, поскольку цены на сырую нефть немного снижаются. В европейском экономическом календаре на понедельник запланирована публикация данных по настроениям в деловых кругах Германии.