
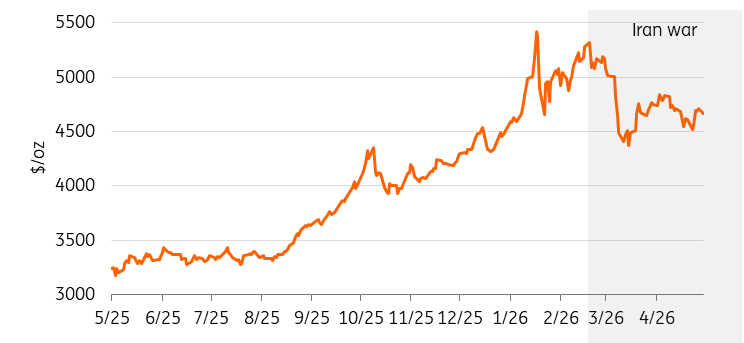
Золото упало примерно на 12% с начала конфликта в Иране — контринтуитивный ход для актива, широко рассматриваемого как средство защиты в кризисных ситуациях. Распродажа отражает макроэкономические последствия шока, а не утрату золота его роли безопасного убежища. Мы сохраняем конструктивный взгляд, прогнозируя рост цен до $5000 за унцию к концу года.
Золото испытывает трудности с начала войны в Иране
Источник: Refinitiv, ING Research
Почему золото распродавалось во время конфликта
Привлекательность золота как безопасного актива проявляется лучше всего во время финансового кризиса или шока роста экономики — когда реальные доходности падают, а доллар ослабевает. Энергетический шок, вызванный дефицитом предложения, действует наоборот. Рост цен на нефть поднимает инфляцию, заставляет центральные банки сохранять ставки без изменений и укрепляет доллар, что оказывает давление на золото. Высокая ликвидность также делает золото источником средств, когда инвесторам нужно покрывать убытки в других местах.
Мы наблюдали ту же динамику в 2022 году после вторжения России в Украину. После первоначального ралли золото оказалось под давлением, поскольку инфляционное воздействие роста цен на энергоносители подняло доходности и доллар. Здесь ситуация повторилась, но быстрее.
Макроэкономические препятствия
Федеральная резервная система оставила ставки без изменений в апреле, а тон выступления председателя Джерома Пауэлла был осторожным. Инфляция вновь ускорилась с начала войны, и аргументы в пользу скорого смягчения ослабли. Наш экономист по США по-прежнему ожидает смягчения во второй половине года, но затяжной энергетический шок может отодвинуть этот срок. Реальные доходности и доллар остаются ключевыми ограничителями для золота.
Мирные переговоры поддерживают восстановление, но прогресс застопорился
Золото отыграло часть роста прошлой недели после того, как президент Трамп отверг последнее мирное предложение Ирана как «полностью неприемлемое». Этот откат сохраняет неопределенность по срокам прекращения огня и повышает инфляционные риски — что усиливает нарратив о более высоких ставках на длительный срок, оказывавший давление на золото на протяжении всего конфликта. Прочное разрешение конфликта остается ключевым катализатором для устойчивого восстановления золота.
С макроэкономической стороны, данные по занятости в пятницу показали, что работодатели добавляли рабочие места второй месяц подряд в апреле, а уровень безработицы остался на 4,3%. Это дает ФРС мало оснований спешить с снижением ставок, удерживая доходности и доллар в качестве краткосрочных препятствий для золота. Данные по индексу потребительских цен (CPI), которые выйдут во вторник, станут следующим важным испытанием — очередной сюрприз по инфляции усилит текущую картину. Срок полномочий Пауэлла заканчивается на этой неделе, добавляя еще один уровень неопределенности вокруг независимости ФРС.
Центральные банки остаются структурной опорой
Спрос со стороны центральных банков продолжает поддерживать рынок. Народный банк Китая возобновил покупки в апреле, добавив 8,1 тонны — максимум с декабря 2024 года — продлив серию покупок до 15-ти месяцев подряд и увеличив общие запасы до около 2305 тонн.
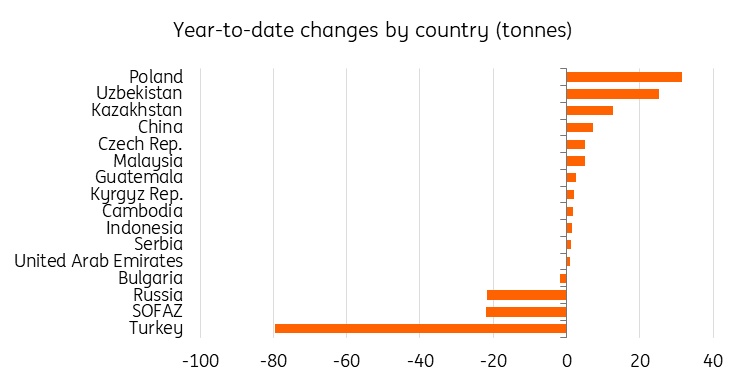
В целом, хотя в марте центральные банки стали чистыми продавцами золота с чистыми продажами около 30 тонн, покупки в первом квартале все равно составили 27 тонн, согласно данным Всемирного совета по золоту. Турция возглавила продажи, сократив запасы на 60 тонн в рамках усилий по поддержке валютной ликвидности, доведя чистые продажи за первый квартал до 79 тонн. Покупки оставались концентрированными: Польша добавила 11 тонн в марте и 31 тонну с начала года.
Польша остается крупнейшим покупателем золота среди центральных банков
Источник: WGC, ING Research
В первом квартале спрос центральных банков вырос на 17% кв/кв, несмотря на рост продаж, при этом лидерами покупок стали Польша и Узбекистан. Национальный банк Польши вновь стал крупнейшим покупателем, увеличив золотые резервы на 31 тонну за квартал до 582 тонн. Несмотря на недавние заявления губернатора Адама Глапиньского о возможности продажи части золота, центральный банк, по-видимому, продолжает сосредотачиваться на достижении цели в 700 тонн.
Отчетные продажи также выросли, особенно со стороны Турции, России и Азербайджана. Крупнейшим продавцом золота в первом квартале стала Турция, где официальные запасы снизились примерно на 70 тонн (около 10% от общих официальных запасов) согласно доступным данным. Основная часть продаж пришлась на март, когда банк использовал дополнительно 80 тонн через золотые свопы для валютных и ликвидных целей.
Это указывает на замедляющуюся, но все еще положительную тенденцию в спросе официального сектора, при этом диверсификация резервов остается поддержкой для золота в среднесрочной перспективе.
Потоки ETF начинают меняться
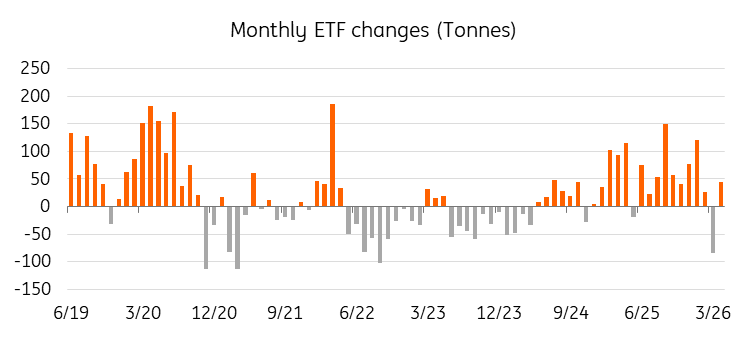
Оттоки из ETF оказывали давление на цены с начала конфликта, сводя на нет большую часть притоков этого года. Первые признаки указывают на начало изменения позиционирования.
Глобальные золотые ETF зафиксировали примерно $6,6 млрд притока в апреле, сменив оттоки марта, согласно данным Всемирного совета по золоту, при этом Европа возглавила движение, отражая опасения, что регион будет более уязвим к закрытию Ормузского пролива. Вклад Азии и США составил около трети от европейского за месяц.
Запасы остаются значительно ниже пика ноября 2020 года, оставляя пространство для значительного восстановления. Потоки ETF тесно связаны с ожиданиями по ФРС — смягчение политики ФРС должно стать катализатором для возобновления притоков во второй половине года.
Потоки стали положительными в апреле
Источник: WGC, ING Research
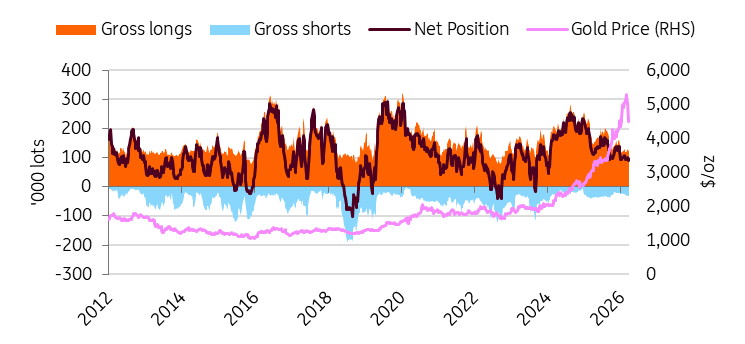
Тем временем чистые длинные позиции управляющих на COMEX продолжают указывать на конструктивный фон для инвесторов, хотя позиционирование еще не достигло перегретых уровней.
Позиционирование по золоту еще не перегрето
Источник: CFTC, ING Research
Краткосрочные риски, долгосрочная поддержка
Мы сохраняем конструктивный взгляд, но застой в мирных переговорах добавляет краткосрочную неопределенность. Отказ Трампа от последнего предложения Ирана сохраняет неопределенность по срокам прекращения огня и повышает инфляционные риски, что ограничивает возможности ФРС для снижения ставок.
Дальнейший рост цен зависит от снижения цен на энергоносители, охлаждения инфляции и снижения ставок ФРС во второй половине года. Покупки центральных банков и восстановление потоков ETF обеспечивают дополнительную поддержку.
Мы теперь прогнозируем рост цен до $5000 за унцию к концу года. Основной риск снижения — срыв мирных переговоров, что сохранит высокие цены на энергоносители и удержит ФРС от снижения ставок до конца года.
Роль золота как безопасного актива не вызывает сомнений. Однако последние месяцы показали, что краткосрочная ценовая динамика все еще может находиться под влиянием макроэкономических факторов — особенно реальными доходностями, долларом и ожиданиями политики ФРС. Как только эти препятствия начнут ослабевать, фундаментальная поддержка золота должна вновь проявиться.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
Доллар США резко растет после решения ФРС, неопределенность сохраняется
Пара EUR/USD завершила неделю ниже 1,1500, недалеко от нового многонедельного минимума 1,1454. Доллар США (USD) вырос после объявления Федеральной резервной системы (ФРС) по монетарной политике, единственного катализатора рынка на прошлой неделе.
Золото: быки вновь берут контроль; следующий этап роста остается неопределенным
Драгоценный металл начал неделю в довольно медвежьем настрое, продолжив почти непрерывный медвежий ход после августовских максимумов вблизи отметки $4 700 за тройскую унцию. Однако рыночные настроения резко изменились во второй половине недели. И это были не Федеральная резервная система (ФРС), возобновившаяся геополитическая напряженность, доллар США (USD) или доходность казначейских облигаций США.

Итоги заседания BoJ: не так ястребиный, как ожидалось
Банк Японии (BoJ) повысил целевой уровень краткосрочной процентной ставки до 1,25% с 1,00% при голосовании 7-2, что стало очередным шагом в нормализации монетарной политики и в целом соответствовало тому, чего все ожидали в течение нескольких недель.
Bitcoin: BTC игнорирует неудачу с CLARITY Act и ястребиную позицию ФРС
Цена биткоина (BTC) на этой неделе сохраняет устойчивость, торгуясь выше $78 000 на момент написания в пятницу и направляясь к ключевой зоне сопротивления. Спрос со стороны институциональных инвесторов демонстрирует первые признаки ослабления: спотовые биржевые фонды (ETF) движутся к второй неделе подряд оттоков, при этом к четвергу было зафиксировано более $420 млн на фоне обострения напряженности на Ближнем Востоке.

Форекс сегодня: все внимание - на решение Банка Англии по ставке
Вот что нужно знать в четверг, 17 сентября: Индексу доллара США (DXY) удалось вновь подняться выше психологического уровня 100,00, поскольку трейдеры оценивают решение Федеральной резервной системы (ФРС) США о повышении ставки. В среду на сентябрьском заседании центральный банк США повысил базовую процентную ставку на 25 базисных пунктов (б.п.). Это первое повышение процентной ставки ФРС за три года