
Если после двух лет, проведенных в ледяной глыбе, Катара и Сокка разбудили бы вас в криптомире, вам показалось бы, что прошло 100 лет.
Когда чуть более года назад биткоин взлетел до рекордных максимумов, все ожидали очередного сезона альткоинов, когда инвесторы фиксируют прибыль в крупнейшей криптовалюте, чтобы погнаться за более высокой доходностью альткоинов.
Однако этот сезон так и не наступил, поскольку совокупная капитализация мирового крипторынка рухнула более чем на 50% в период с октября 2025 года по июнь. Капитализация альткоинов сократилась с $1,49 трлн до $543 млрд.
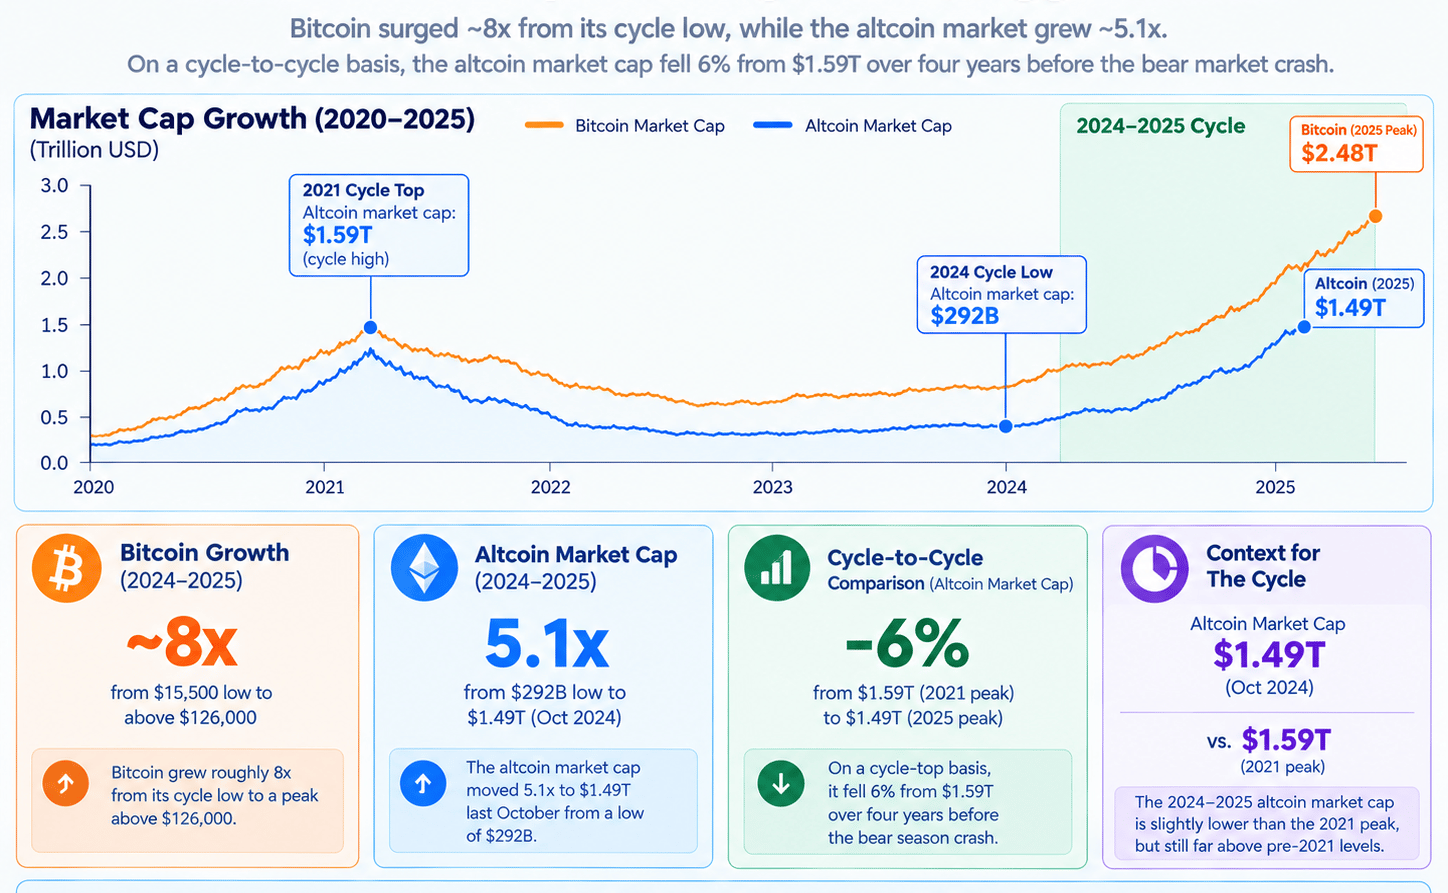
До обвала биткоин вырос примерно в 8 раз — с минимума $15 500 до максимума выше $126 000. При сравнении пиков циклов капитализация биткоина выросла примерно на 90% между двумя циклами, охватывающими 2021 и 2025 годы, почти удвоившись до $2,48 трлн.
За тот же период мировая капитализация крипторынка выросла примерно на 50% между двумя пиками циклов. Знаете, что за это время не смогло существенно вырасти? Альткоины.
В октябре прошлого года капитализация рынка альткоинов выросла в 5,1 раза с минимума $292 млрд до $1,49 трлн. При сравнении пиков циклов она снизилась на 6% с $1,59 трлн за четыре года до обвала в результате медвежьего сезона.
Вот вам и высокобетовая ставка на биткоин.
По сравнению с циклами 2017 и 2021 годов альткоины превзошли биткоин примерно в соотношении 350x к 20x и 35x к 22x соответственно. В те периоды доминирование биткоина снизилось с 95% до 31% и с 73% до 38%. В этом цикле оно удерживалось в диапазоне 50-60%.
Главный вопрос заключается в том, что изменилось в этом цикле?
В двух предыдущих циклах были ключевые структурные драйверы, которые вновь привлекли внимание к нативным криптовалютам.
Бум первичных размещений монет (ICO) в 2017 году позволил создавать криптовалюты и децентрализованные приложения, не проходя через трудоемкий процесс запуска новой блокчейн-сети. Подобно пузырю доткомов, инвесторы вкладывали деньги в обещания, связанные с этими монетами и приложениями, расширяя общий рынок альткоинов до последующего обвала.
Цикл 2020/21 годов имел несколько структурных драйверов, включая DeFi Summer, невзаимозаменяемые токены (NFT) и войны сетей первого уровня (L1). Этот цикл сформировал современный рынок альткоинов, причем несколько альткоинов завоевали позиции благодаря перспективам инновационных вариантов использования.
Общая черта обоих циклов заключается в том, что их структурные драйверы привлекали новый капитал в альткоины, что в дальнейшем расширяло крипторынок.
Однако в цикле 2024/25 годов, который продолжился в 2026 году, этого не произошло. Не поймите меня неправильно. В этом цикле на крипторынке произошли серьезные структурные изменения — запуск спотовых биржевых криптофондов (ETF), лаунчпады мемкоинов, токенизация, благоприятная регуляторная среда и так далее. Хотя все эти изменения расширили крипторынок, многие из них произошли за счет сезона альткоинов. Но как?
Новые рынки, новое поведение инвесторов
Расширение рынка означает, что у инвесторов появился более широкий спектр возможностей для поиска новой доходности, в отличие от предыдущих периодов, когда основное внимание уделялось альткоинам. И на этот раз основные структурные драйверы цикла не создали новых каналов для притока капитала в альткоины.
Эти новые рынки/структурные драйверы все активнее перетягивают внимание с альткоинов.
Изначально цикл основывался на идее создания основы для слияния криптовалют с традиционными финансами. Двумя основными драйверами этих ожиданий были американские спотовые крипто-ETF и активы реального мира (RWA).
Эксперты, аналитики, трейдеры, руководители компаний и другие участники рынка прогнозировали, что эти два решения привлекут в криптовалюты огромный капитал и, в свою очередь, обеспечат чрезмерно высокую доходность ряда криптовалют.
ETF лишь еще больше усилили позиции крупнейших криптовалют
После запуска спотовых ETF на биткоин в январе 2024 года биткоин столкнулся с массивным притоком нового капитала: к октябрю 2025 года их совокупные чистые активы достигли $150,77 млрд, что способствовало ралли биткоина к рекордному максимуму $126 000. Ethereum продемонстрировал аналогичную динамику после запуска спотовых ETF на ETH, которые в период с июля 2024 года по август 2025 года привлекли совокупные чистые активы в размере $28,58 млрд.
Однако для альткоинов пока наблюдается противоположная картина. Хотя ETF на XRP и SOL за год после запуска привлекли примерно $1,58 млрд и $1,46 млрд соответственно, чистые активы других продуктов на альткоины, включая ETF на BNB, AVAX, DOGE, DOT и LTC, едва превысили $20 млн.
Эти показатели продуктов на альткоины — лишь капля по сравнению с ожидавшимся «притоком огромного капитала». Ясно одно. ETF в основном укрепили доминирование биткоина и Ethereum на крипторынке, оставив альткоины в поисках других катализаторов, способных вызвать долгожданный сезон альткоинов.
Если ETF не справились, возможно, это под силу токенизации
То есть, если BlackRock, JP Morgan, NYSE, Nasdaq и несколько других гигантов называют токенизацию будущим финансов и управления активами — а именно эту проблему криптовалюты почти полностью и призваны решать, — кто осмелится предположить, что она не вызовет масштабный сезон альткоинов? В конце концов, биткоин не имеет прямого отношения к этому процессу, поскольку не является блокчейном со смарт-контрактами и не размещает торговые площадки для токенизированных активов. Казалось, что это идеальные условия для переключения внимания на альткоины, не так ли?
Несмотря на весь ажиотаж и большие ожидания вокруг этого направления, RWA — как токенизированные, так и бессрочные — не разочаровали.
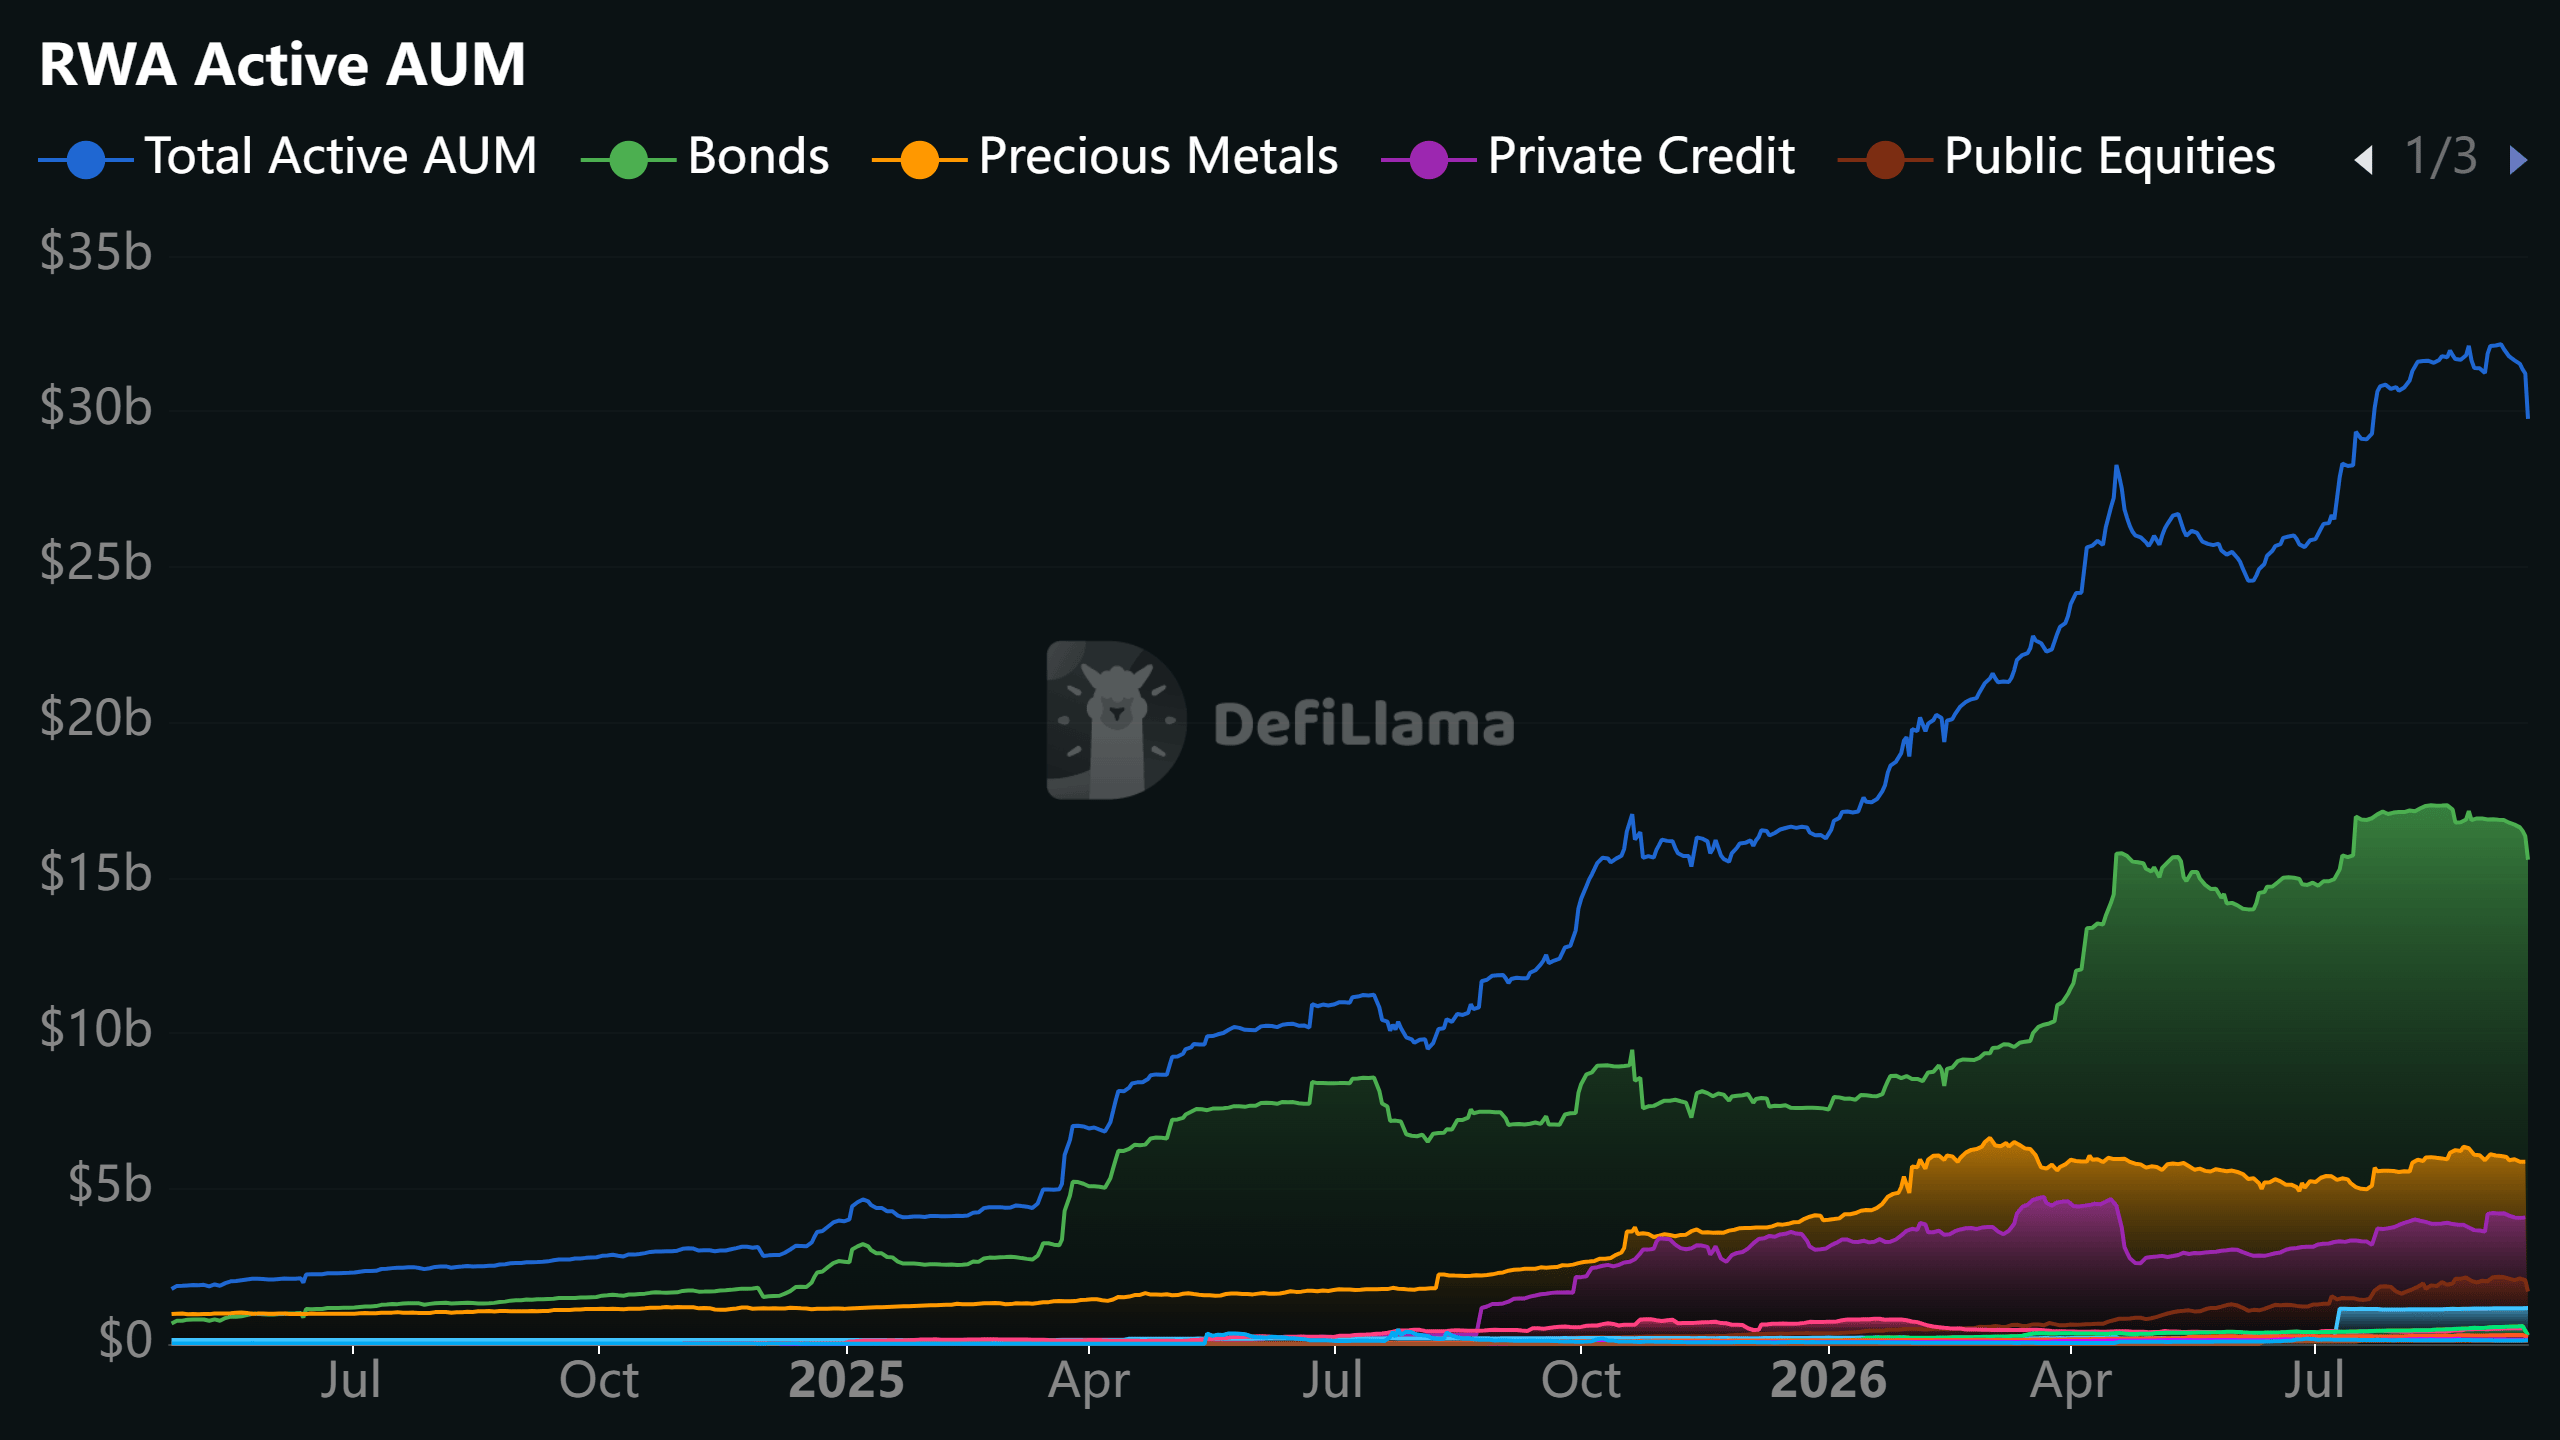
С января 2025 года совокупные ончейн-активы под управлением (AUM) в сегменте RWA выросли почти в 8 раз, до $34,092 млрд. Более половины этой суммы приходится на облигации, за которыми следуют драгоценные металлы, частное кредитование и публичные акции.
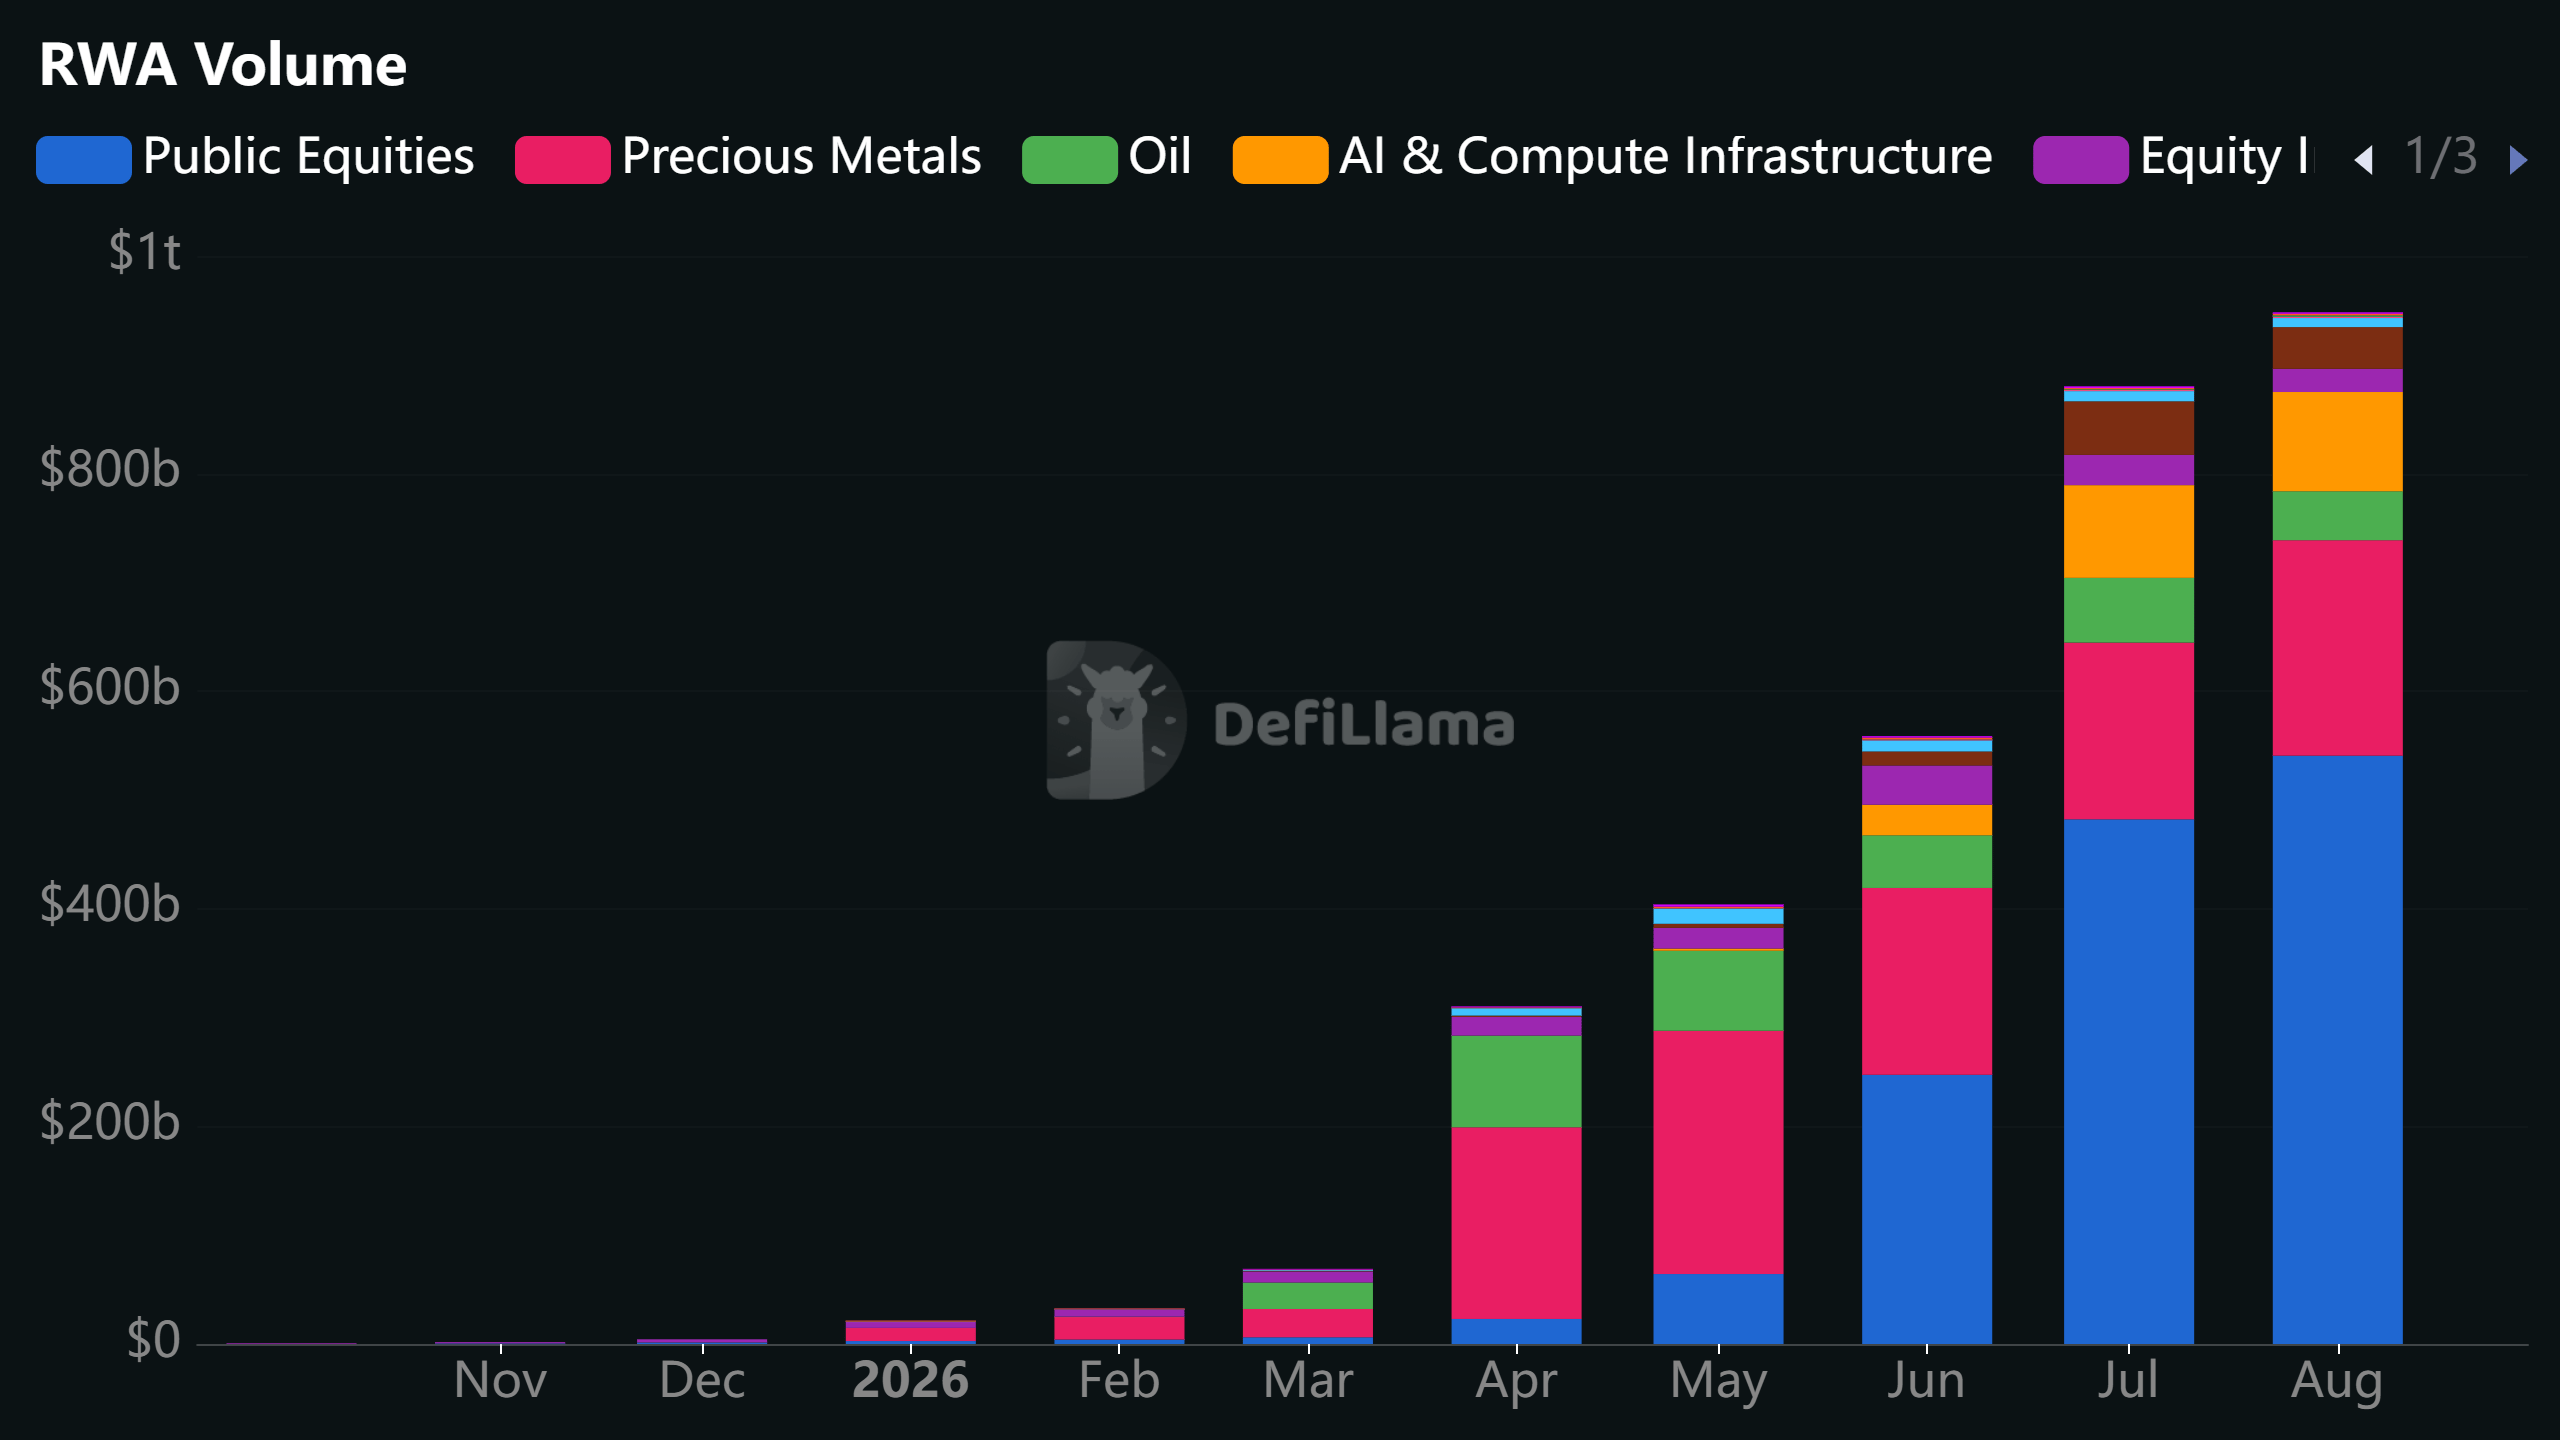
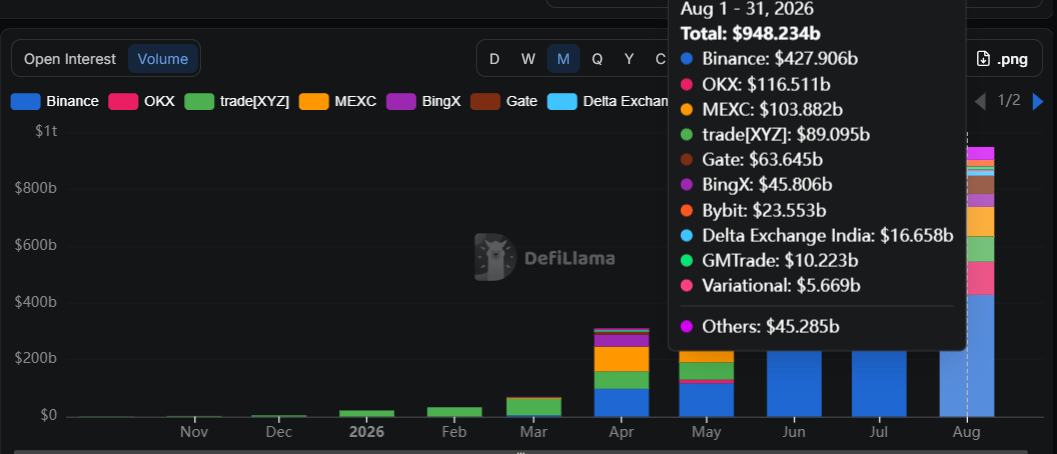
На рынке бессрочных контрактов открытый интерес по RWA за тот же период вырос с менее чем $100 млн до $15,903 млрд. На публичные акции приходится почти 50% открытого интереса, за ними следуют драгоценные металлы, нефть и фондовые индексы. Объем торгов этими бессрочными продуктами RWA в августе составил $948,234 млрд против менее $1 млрд годом ранее.
Этот рост происходит несмотря на то, что почти весь токенизированный рынок закрыт для розничных инвесторов из США.
При таком взрывном росте альткоины должны были продемонстрировать масштабное ралли, если бы RWA действительно должны были стать структурным драйвером сезона альткоинов. Ирония заключается в том, что верно обратное.
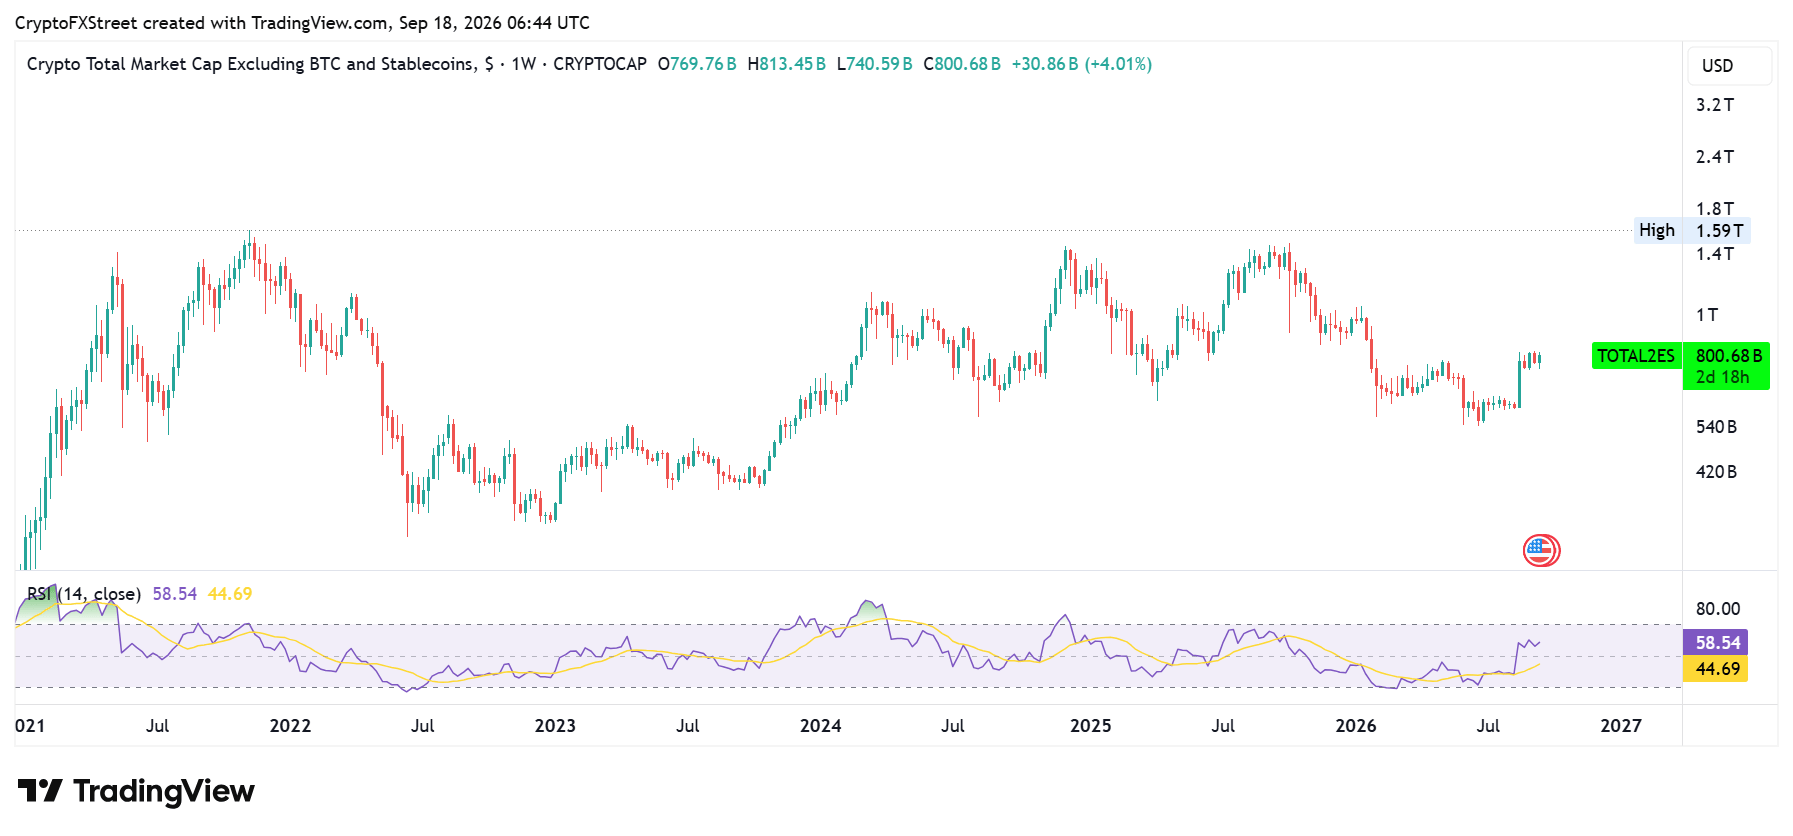
По мере расширения сегмента RWA альткоины снижались: их совокупная капитализация упала с $1,49 трлн в октябре 2025 года до минимума $540 млрд в июне, после чего в августе последовало небольшое восстановление выше $800 млрд.
Что помешало альткоинам привлечь капитал на фоне бума RWA?
Давайте еще раз рассмотрим поведение альткоинов, чтобы понять, что изменилось.
В предыдущих циклах после продолжительного восходящего тренда биткоина инвесторы фиксировали прибыль и перераспределяли капитал в альткоины в погоне за доходностью высокобета-активов. Но на этот раз все было иначе.
Вместо перераспределения капитала в альткоины инвесторы переключились на токенизированные и бессрочные RWA. Сложившиеся тогда глобальные рыночные условия оказались идеальными для такой стратегии.
Крупнейшая в истории криптовалют ликвидация 10 октября 2025 года объемом около $30-40 млрд вызвала панику на крипторынке и положила начало медвежьему периоду. После такого сильного шока, вызванного ликвидациями, никто не стал бы гнаться за высокобета-активами. Это отличалось от предыдущих циклов, когда капитал постепенно уходил из биткоина. Вместо этого значительная часть рынка отошла в сторону.
Поскольку криптоинвесторы заняли чрезмерно осторожную позицию в отношении биткоина и альткоинов, Hyperliquid запустила платформу HIP-3, позволяющую без разрешения создавать бессрочные рынки.
В то время золото стремительно обновляло максимумы, побуждая инвесторов, желавших остаться в криптовалютном рынке, переключиться на токенизированное золото и бессрочные контракты на золото с кредитным плечом.
В феврале после эскалации кризиса в отношениях между США и Ираном криптоинвесторы устремились к бессрочным контрактам на нефть на ончейн-платформах HIP-3, Lighter и Aster.
В апреле американские акции начали расти, а индекс S&P 500 взлетел до новых максимумов, в то время как крипторынок оставался вялым. В результате криптоинвесторы продолжили игнорировать альткоины, переключив свои вложения на акции и рынки pre-IPO. Они совершали эти операции, не покидая крипторынок.
Главным бенефициаром стала Hyperliquid, сгенерировавшая с января более $429 млн протокольной выручки, поскольку именно она в значительной степени обеспечивает основную часть торговой активности в сегменте RWA. Для сравнения, это больше средней рыночной капитализации альткоина, не входящего в топ-100.
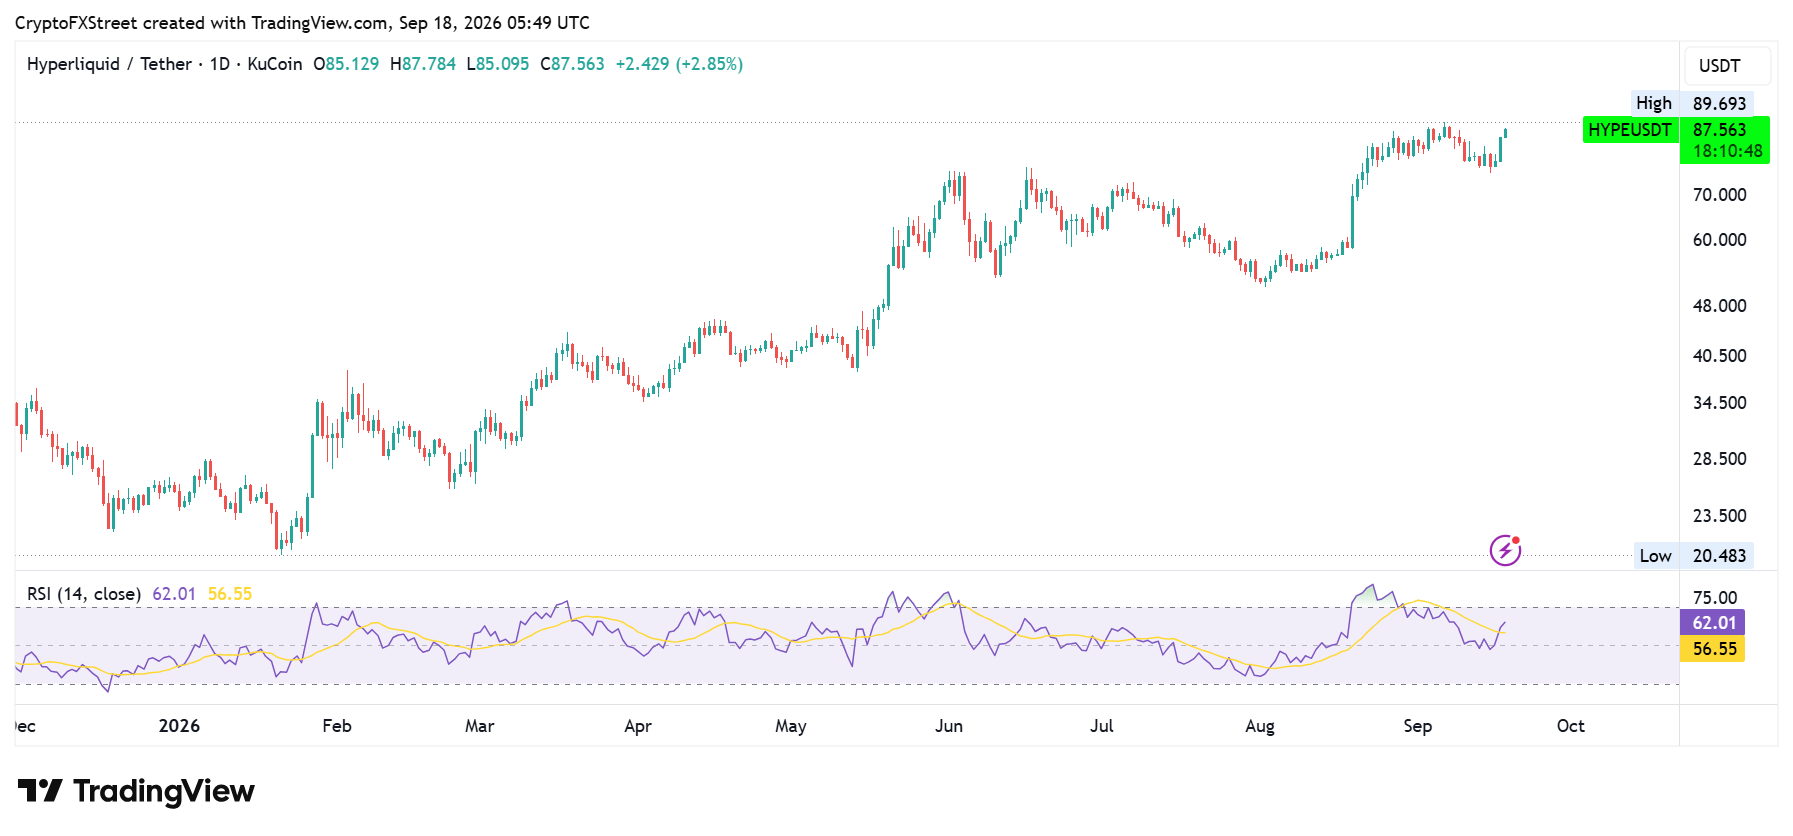
С января ее токен HYPE вырос более чем в 4 раза, достигнув исторического максимума $89,6, а его рыночная капитализация составила $17,9 млрд.
На фоне роста выручки Hyperliquid и падения объемов торговли криптовалютами централизованные криптовалютные биржи подключились к торговле RWA: Binance, OKX, Gate, MEXC и другие запустили рынки токенизированных и бессрочных RWA.
Теперь на долю CEX приходится 64% открытого интереса (OI) и 87% объема торгов на этих рынках соответственно.
Теперь очевидно, что тренд на RWA, продвигаемый ведущими представителями криптоиндустрии, обусловлен не столько ожиданиями роста альткоинов, сколько желанием получать больше выручки от торговых объемов.
Несомненно, крипторынок расширился после запуска токенизированных и бессрочных RWA, но это произошло за счет альткоинов. Перенос традиционных рынков в криптовалютное пространство не привлек к альткоинам огромный приток капитала, которого многие ожидали.
Вместо этого он перетянул внимание на себя и переключил криптоинвесторов на традиционные финансы, создав новые точки входа ликвидности для уже сформировавшихся рынков облигаций, акций и сырьевых товаров.
Но RWA — не единственный фактор, перетянувший внимание на себя.
Рынки прогнозов и PvP-мемкоины также получили свою долю
Высокая бета также подразумевает более высокий риск, и многие инвесторы в альткоины испытывают к нему огромный аппетит. Вместо того чтобы сосредоточиться на альткоинах, которые в основном показывали слабые результаты, эти инвесторы увидели в рынках прогнозов и мемкоинах возможность погнаться за более высокой доходностью.
Иными словами, эти инвесторы часто вкладывают капитал в альткоины практически по той же схеме, что и в азартные игры. Они делают несколько ставок на десятки альткоинов с различными заявленными вариантами использования, прекрасно понимая, что у этих обещаний мало шансов на выживание. Но они все равно инвестируют, рассчитывая, что одна из 20 ставок принесет «криптоэкономическую» доходность (7x, 8x и тому подобное), которая покроет остальные убытки и потенциально сделает их миллионерами.
По мере того как рынки прогнозов и площадки для запуска токенов привлекали все больше внимания широкой публики, а их ончейн-процессы становились все более заметными, они превратились в идеальное место для применения такой инвестиционной стратегии инвесторами в альткоины.
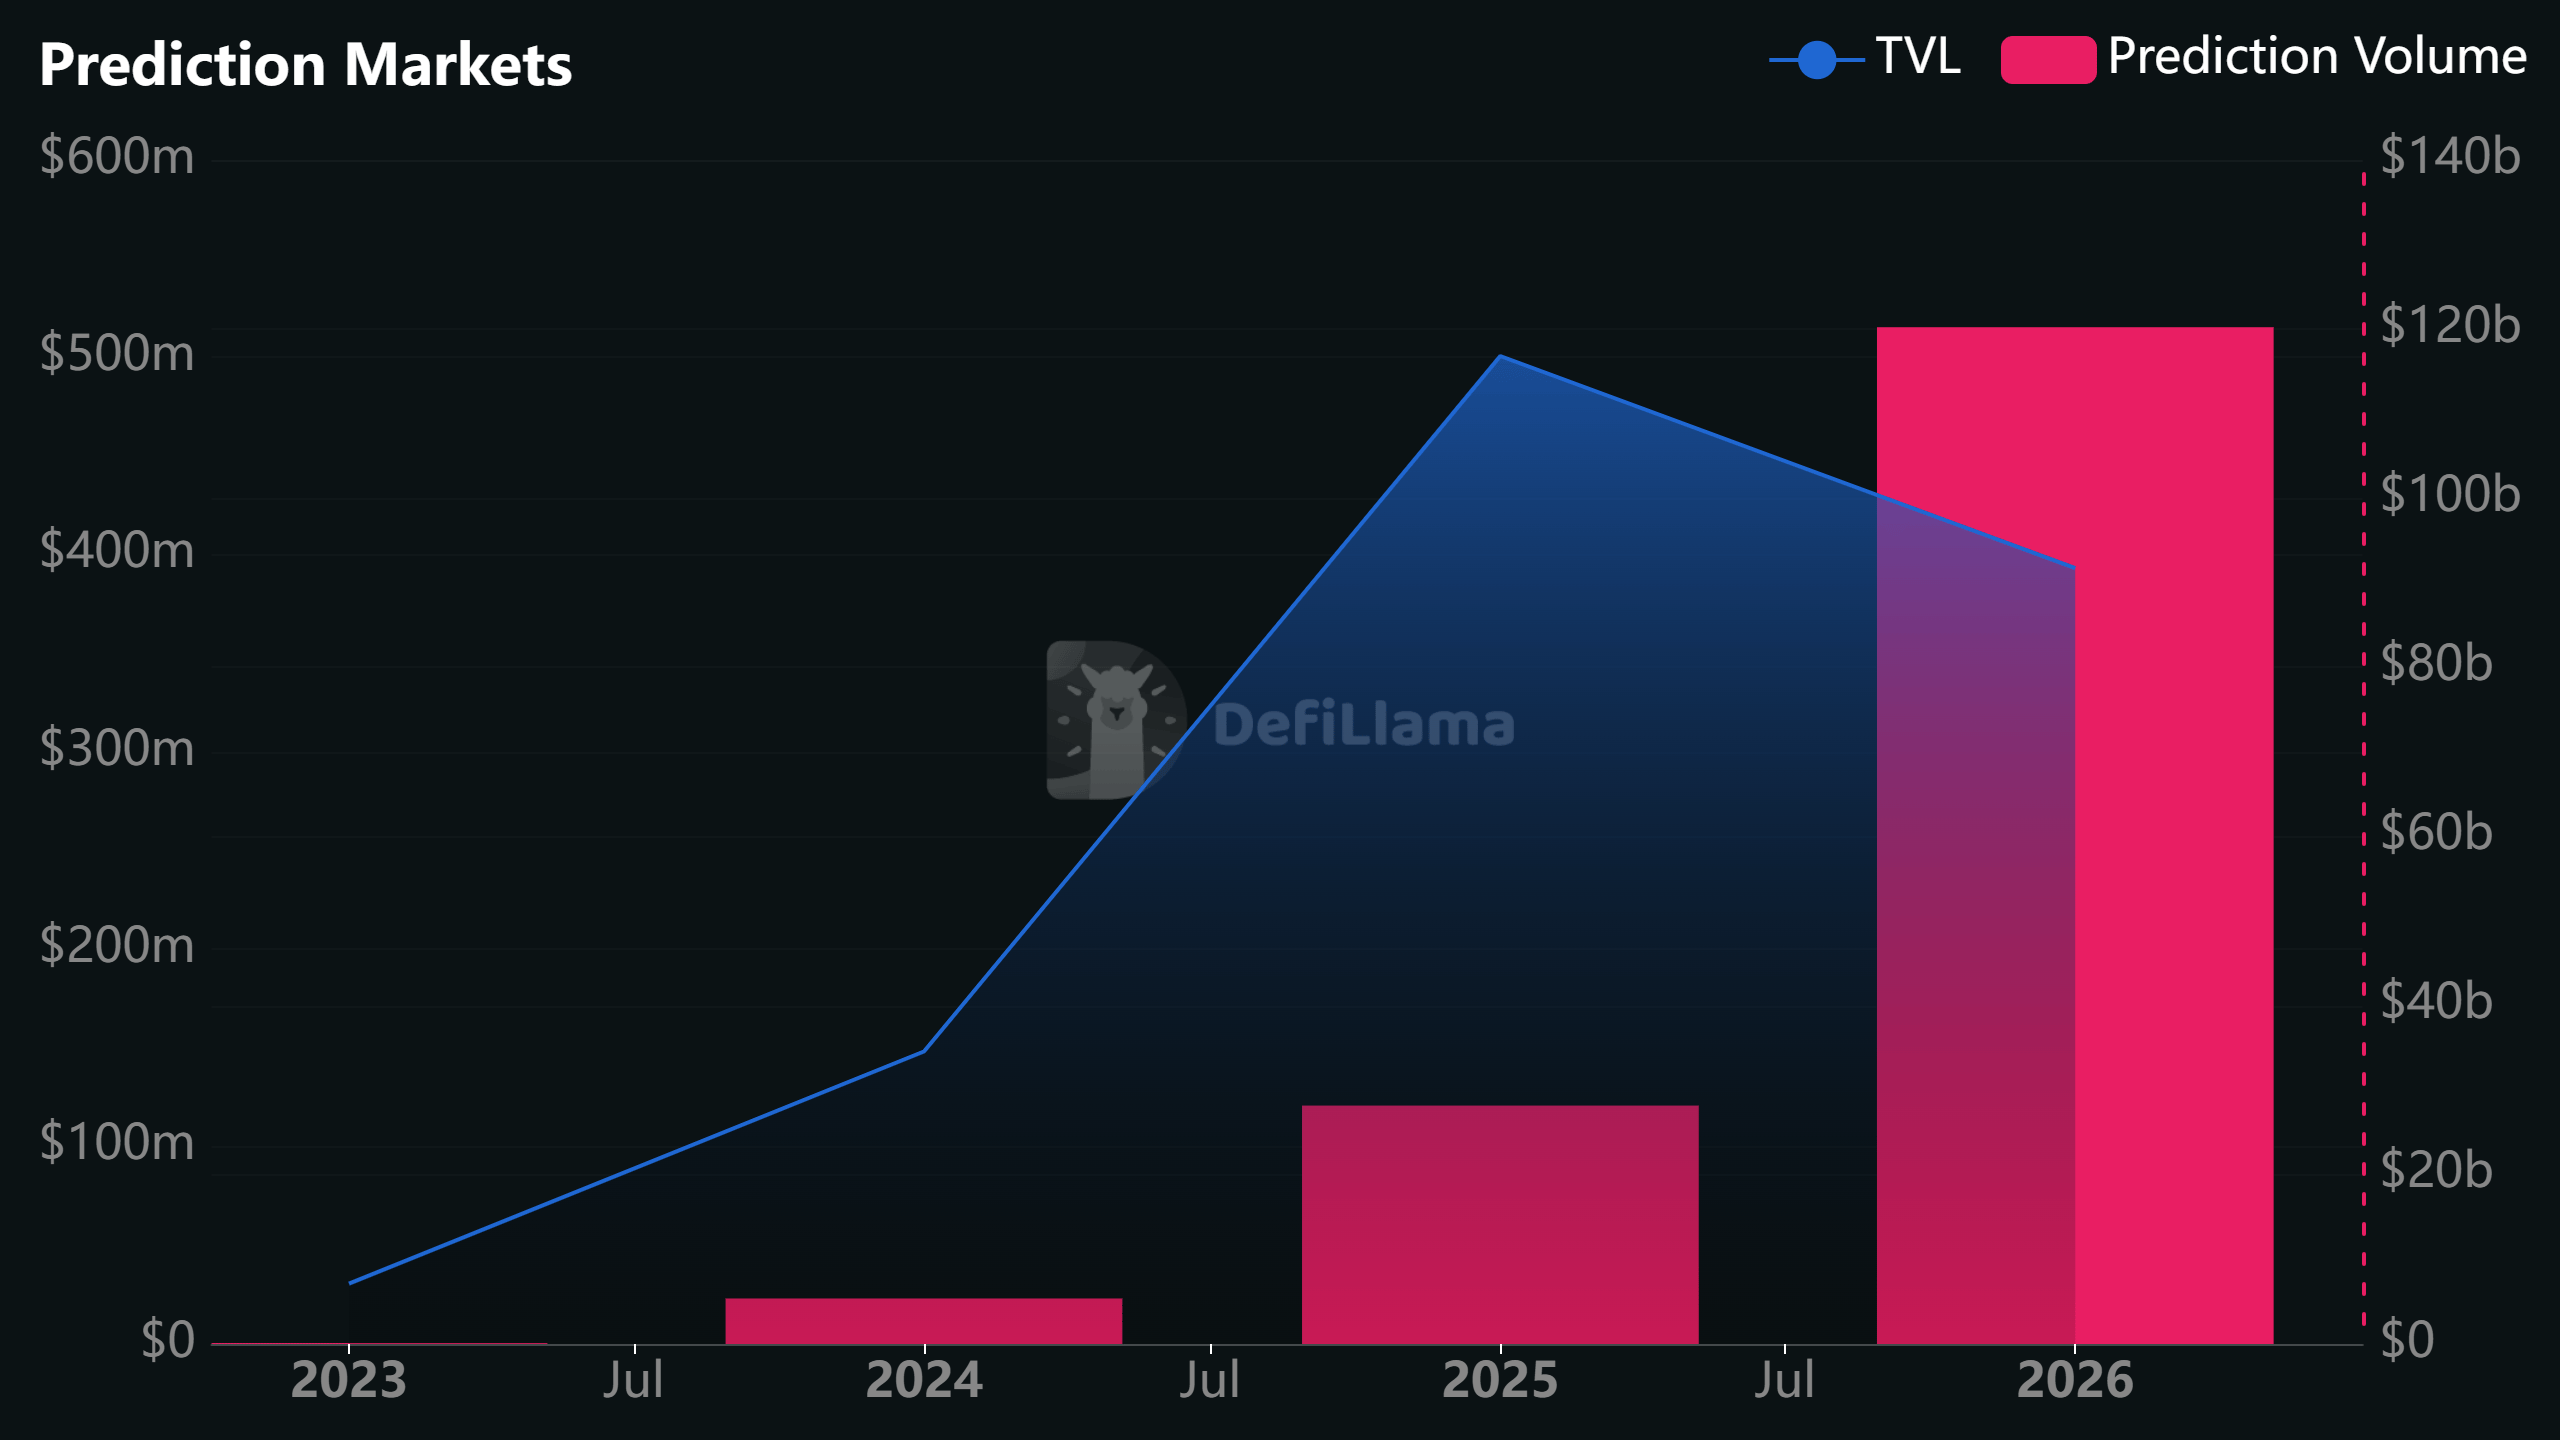
С начала года объем торгов на рынках прогнозов достиг $120,23 млрд, причем основная доля пришлась на Kalshi и Polymarket, согласно данным DefiLlama. В июле их отношение к объему спотовых торгов криптовалютами достигло почти 8%, после чего снизилось до 6,21%.
Аналогичным образом площадки для запуска мемкоинов в сетях Solana, Base, BNB Smart Chain и, в последнее время, Robinhood Chain также перетянули внимание на себя, отвлекая его от альткоинов.
Эти платформы во главе с Pump.fun породили культуру мемкоинов «игрок против игрока» (PvP), в рамках которой трейдеры конкурируют за получение прибыли за счет поздних покупателей.
По состоянию на октябрь 2025 года на Pump.fun приходилось 12,9 млн из 32 млн токенов в сети Solana, согласно отчету Galaxy Digital. В то время медианное время их удержания составляло 100 секунд. Объем торгов на этих площадках для запуска токенов достиг пикового значения $19,57 млрд более года назад, согласно данным DefiLlama.
По сравнению с предыдущим циклом, когда общее число криптовалют составляло менее 30 000, насыщение рынка токенами через эти площадки фрагментировало ликвидность между миллионами токенов, снизив шансы альткоинов привлечь значительный капитал.
Заключение
В долгосрочной перспективе токены крупных L1 и приложений, на которых размещаются токенизированные и бессрочные RWA, могут выиграть по мере развития токенизации и бессрочных контрактов на традиционные финансовые активы, но этот рост может продолжиться за счет альткоинов.
Боюсь, что крипторынок уже никогда не будет таким, каким мы его знали. Криптовалютный ландшафт может эволюционировать в сторону биткоина, Ethereum, токенизированных и бессрочных RWA, токенов этих L1 и поддерживающих их приложений, а также рынков прогнозов… пока традиционные альткоины не найдут новый структурный драйвер, способный спровоцировать сезон альткоинов.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Рекомендованный контент
Выбор редакции
Торгуйте на событиях с помощью нашего актуального экономического календаря
Всегда держите руку на пульсе рынка Форекс. Узнавайте обо всех последних экономических индикаторах и событиях из нашего экономического календаря, который освещает более 1000 событий во всем мире.
Евро удерживает восстановление против доллара США, внимание сосредоточено на политике ЕЦБ
Евро (EUR) удерживает раннее восстановление, торгуясь в районе 1,1450 против доллара США (USD) в ходе европейской торговой сессии в понедельник. Основная валютная пара восстанавливается, поскольку доллар США разворачивается вниз на фоне твердых ожиданий, что Федеральная резервная система (ФРС) сохранит процентные ставки без изменений на июльском заседании по монетарной политике.
Узнайте ключевые торговые уровни с помощью индикатора областей слияния
Повысьте эффективность точек входа в рынок и выхода из него. Этот инструмент выявляет области слияния сразу нескольких технических индикаторов, таких как скользящие средние, уровни Фибоначчи и ключевые разворотные уровни, предлагая использовать их в ваших торговых стратегиях.