
Доллар США показывает относительно хорошие результаты, поскольку инвесторы обращаются к нему как к основному активу на фоне обострения геополитической напряженности. Хотя роль безопасного убежища может служить краткосрочным поддерживающим фактором, фундаментальные проблемы, такие как проблема двойного дефицита США, остаются нерешёнными, и по мере развития года они могут начать играть более значимую роль.
Краткосрочная сила, долгосрочное давление?
Доллар США остаётся в пределах досягаемости годового максимума, установленного в марте, на фоне инфляционных опасений, вызванных войной в Иране. Недавние данные, отражающие устойчивость экономики США, также поддержали доллар.
Инфляция остаётся устойчиво высокой, и Федеральная резервная система совсем не спешит с агрессивным снижением процентных ставок.
Это хорошо для доллара США, но в конечном итоге это лишь краткосрочный драйвер. Более широкие структурные тенденции указывают на падение к концу года, когда текущая геополитическая премия, связанная с войной в Иране, будет снята.
Проблема, которую рынки сейчас игнорируют: двойной дефицит
США сталкиваются с классическим случаем двойного дефицита, который означает одновременное наличие дефицита бюджета и дефицита текущего счёта или торгового баланса. Дефицит бюджета федерального правительства на 2026 финансовый год составляет около $1 трлн по состоянию на февраль, а основными факторами являются растущие выплаты по процентам по долгу, который превысил $38 трлн к началу 2026 года и представляет собой соотношение долга к ВВП более 120%.
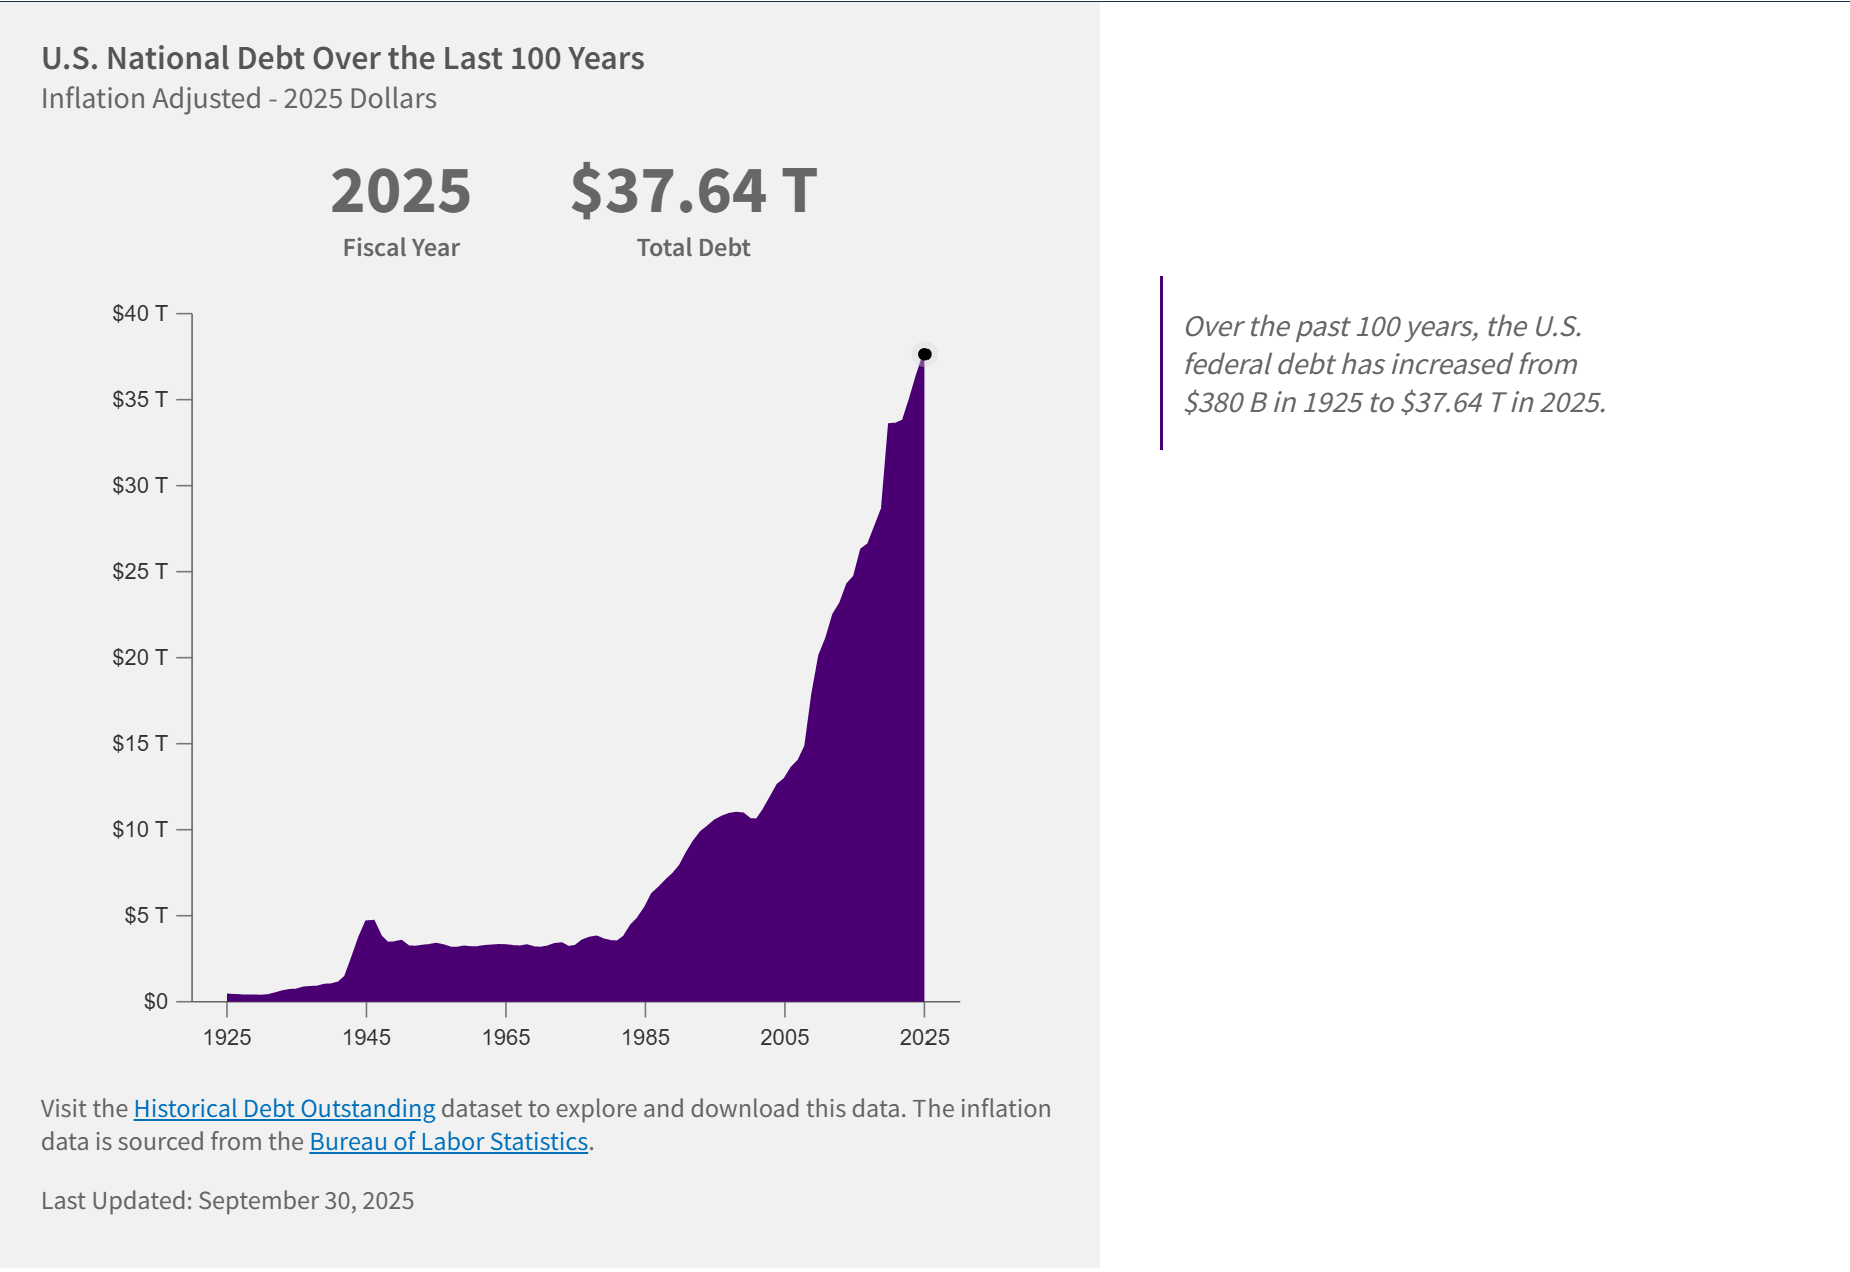
Высокий долг снижает финансовую гибкость и создаёт экономические риски, поскольку всё больше ресурсов направляется на выплаты процентов вместо продуктивных инвестиций.
Это создаёт стимулы для политиков ограничивать независимость центрального банка и опираться на более мягкие монетарные и фискальные условия для стимулирования номинального роста. По мере расширения экономики соотношение долга к ВВП снижается, а реальная стоимость существующих государственных облигаций размывается.
Растущая зависимость от иностранного капитала увеличивает уязвимость
США финансируют свои дефициты в основном за счёт продажи казначейских ценных бумаг и имеют крупнейший в мире внешний долг, при этом Китай, Япония и другие страны владеют значительной частью, около 25% казначейских векселей.
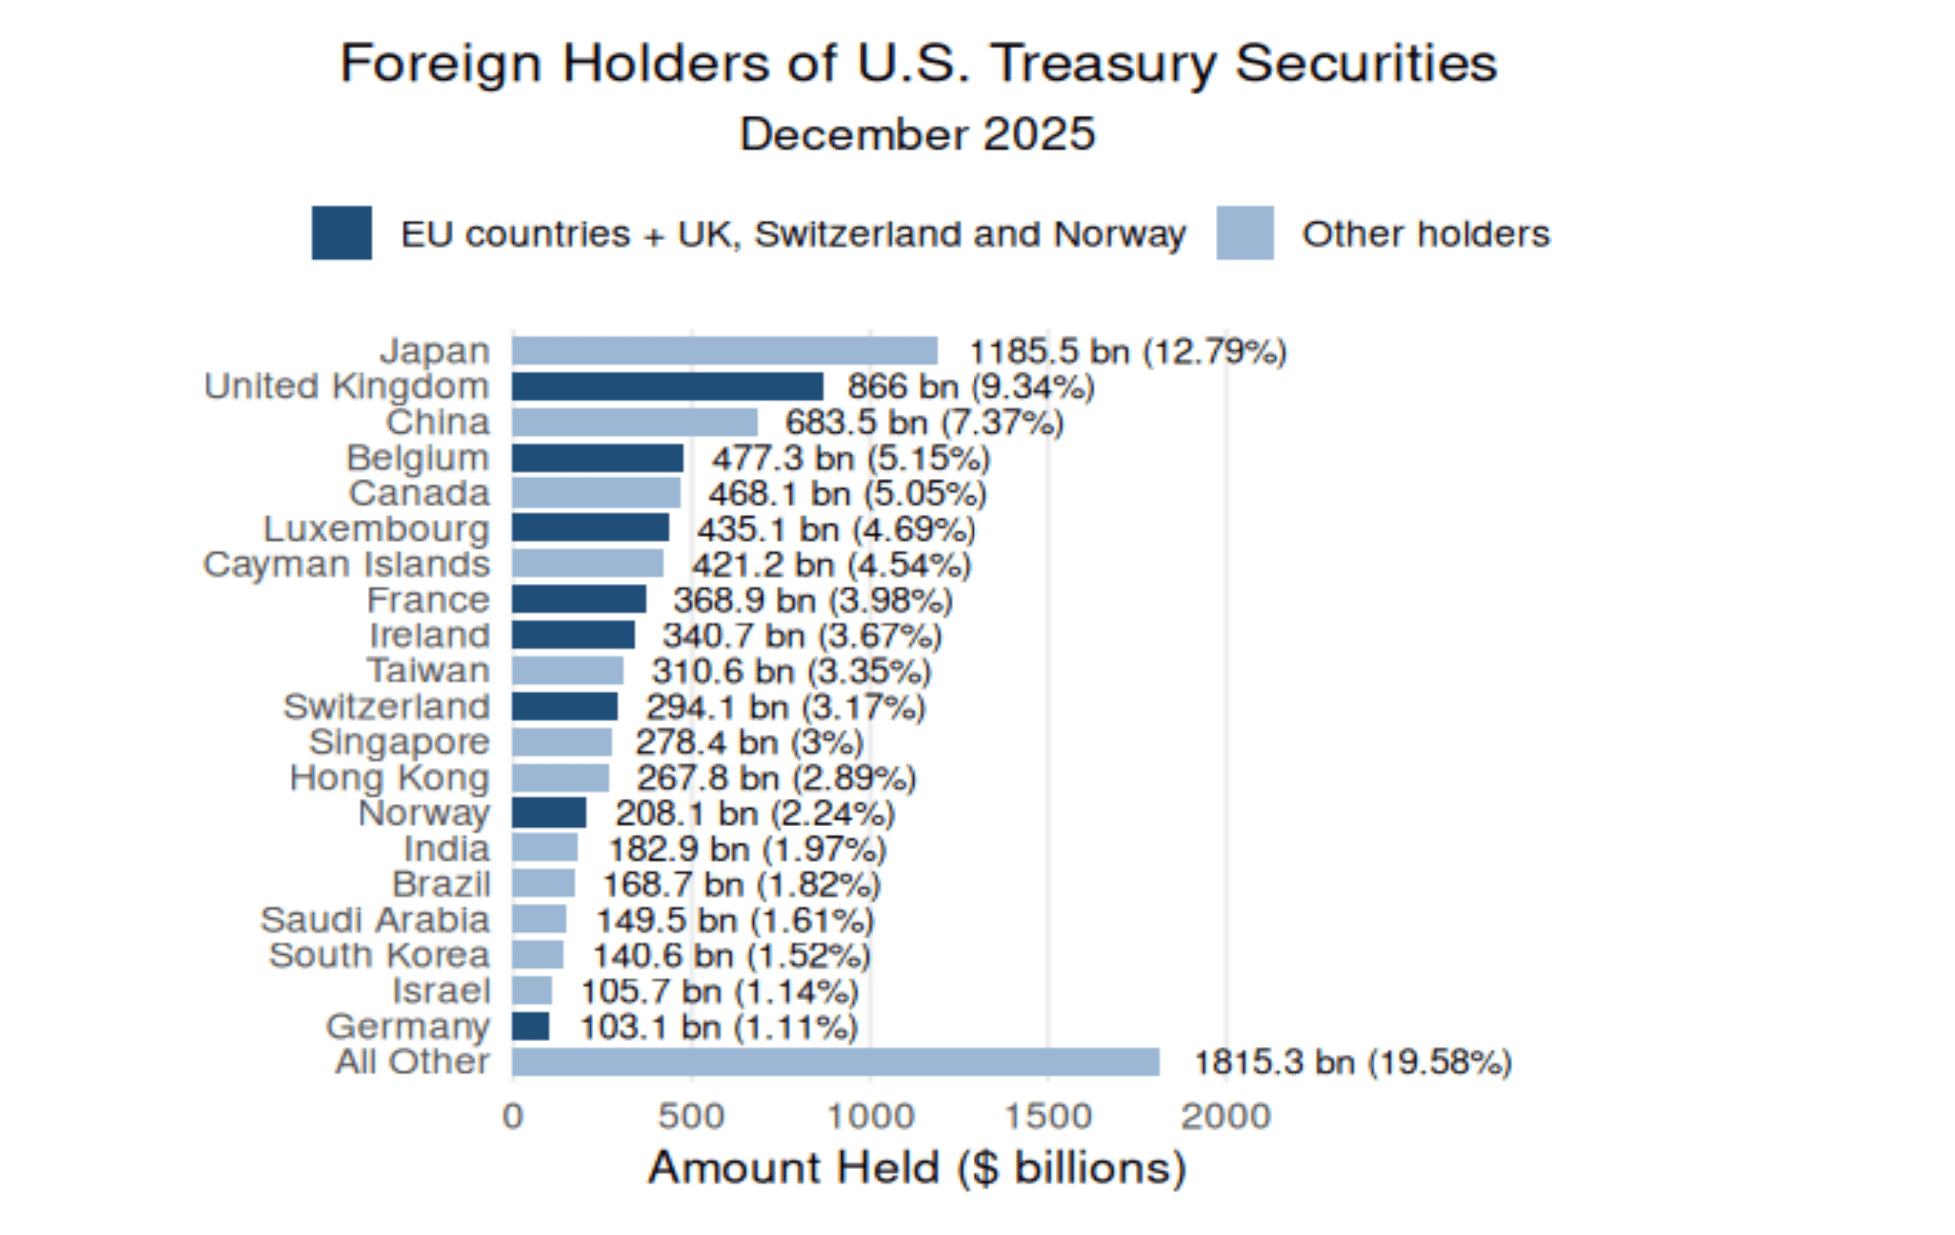
Хотя у правительства США в настоящее время нет кризиса ликвидности, сильная зависимость от иностранного капитала для финансирования двойного дефицита увеличивает уязвимость к резким изменениям доверия инвесторов.
Почему доллар США всё ещё держится… и что может изменить тренд
Отсутствие серьёзного конкурента доминированию доллара как резервной валюты снижает немедленные риски. Ястребиная позиция Федеральной резервной системы и ожидания замедления снижения ставок или их длительного удержания для борьбы с устойчивой инфляцией поддерживают доллар.
Однако если геополитическая напряжённость ослабнет и текущая премия за риск исчезнет, рынки могут начать больше обращать внимание на фундаментальные факторы. Тогда ухудшение фискальной ситуации и более быстрые снижения ставок центральным банком США могут спровоцировать возобновление резкого падения доллара США с двухдесятилетнего максимума, достигнутого в начале века.
Технический анализ: медвежий уклон сохраняется несмотря на недавнюю консолидацию
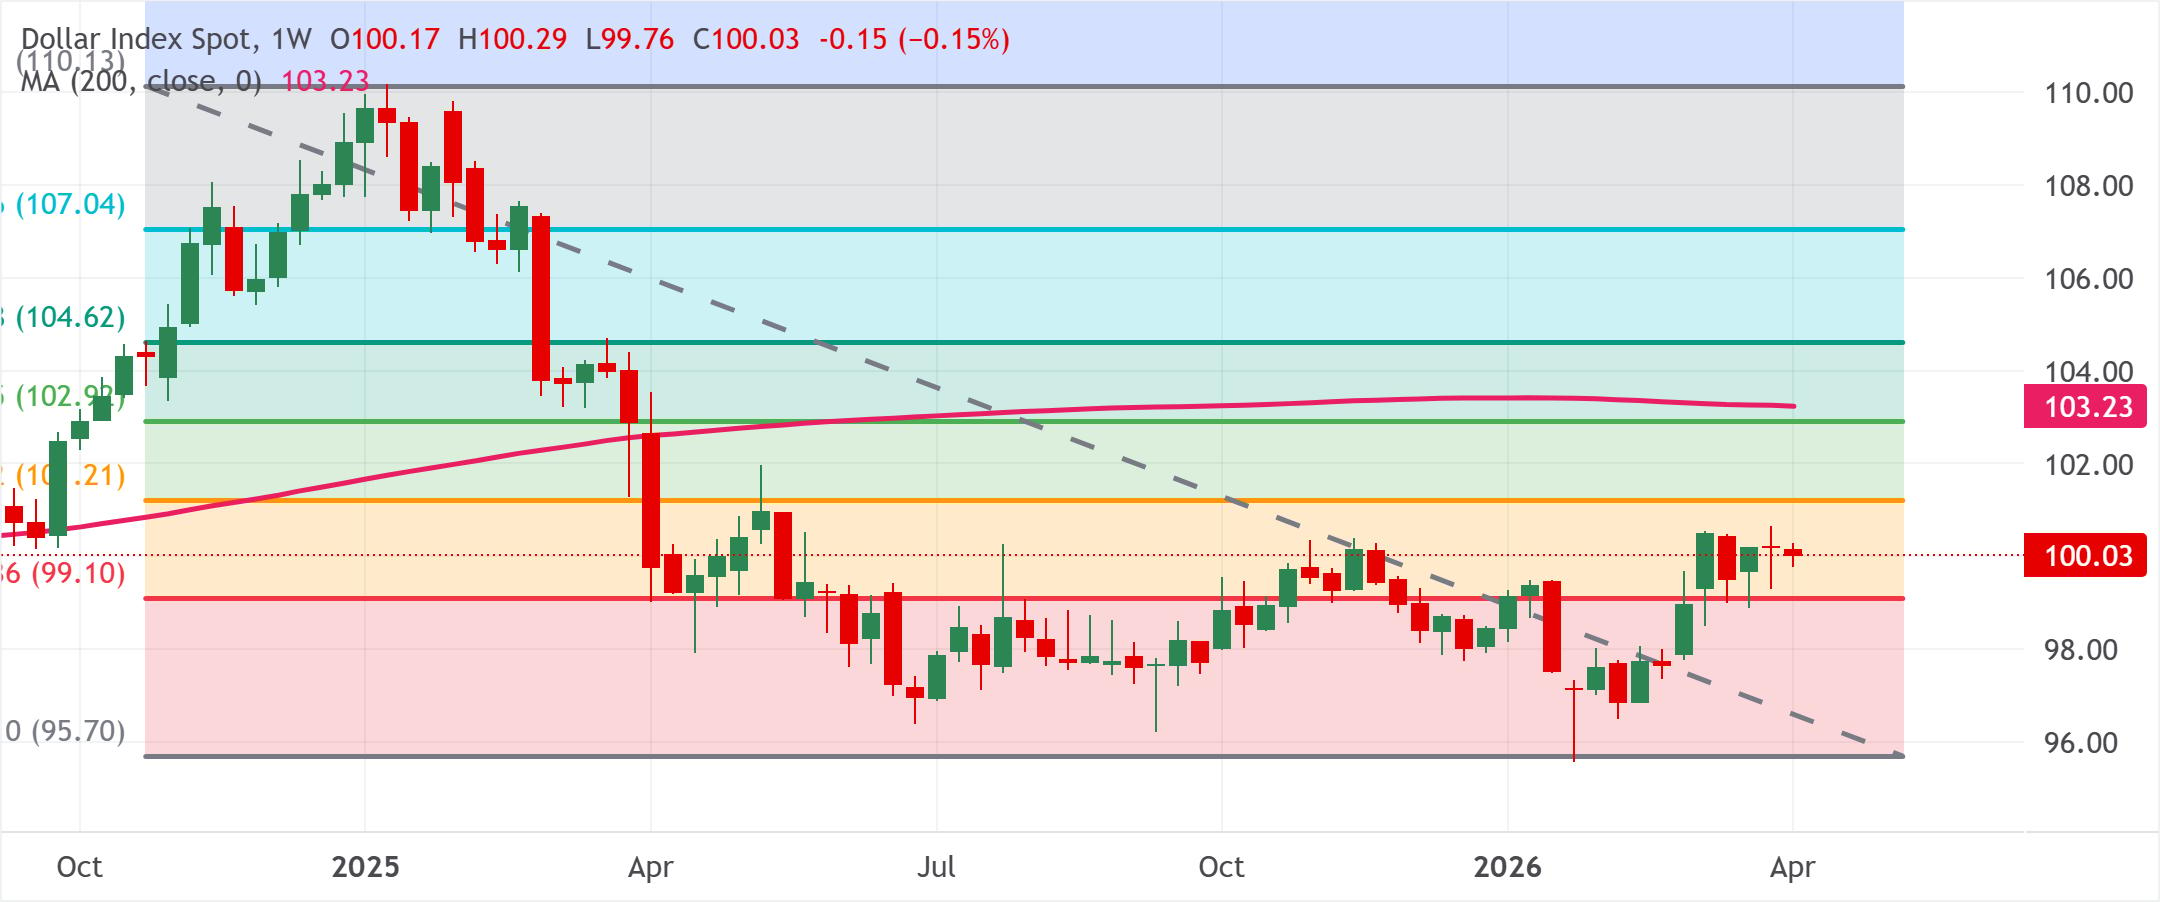
Индекс доллара США (DXY), который отслеживает курс доллара по отношению к корзине валют, удерживается выше уровня коррекции Фибоначчи 23,6% снижения от максимума января 2025 года. Однако DXY колеблется в диапазоне примерно последние пять недель и не демонстрирует бычьей уверенности. Более того, пробой и закрепление ниже 200-недельной простой скользящей средней в апреле 2025 года – впервые с ноября 2021 года – благоприятствует долгосрочным медведям.
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
Доллар США резко растет после решения ФРС, неопределенность сохраняется
Пара EUR/USD завершила неделю ниже 1,1500, недалеко от нового многонедельного минимума 1,1454. Доллар США (USD) вырос после объявления Федеральной резервной системы (ФРС) по монетарной политике, единственного катализатора рынка на прошлой неделе.
Золото: быки вновь берут контроль; следующий этап роста остается неопределенным
Драгоценный металл начал неделю в довольно медвежьем настрое, продолжив почти непрерывный медвежий ход после августовских максимумов вблизи отметки $4 700 за тройскую унцию. Однако рыночные настроения резко изменились во второй половине недели. И это были не Федеральная резервная система (ФРС), возобновившаяся геополитическая напряженность, доллар США (USD) или доходность казначейских облигаций США.

Итоги заседания BoJ: не так ястребиный, как ожидалось
Банк Японии (BoJ) повысил целевой уровень краткосрочной процентной ставки до 1,25% с 1,00% при голосовании 7-2, что стало очередным шагом в нормализации монетарной политики и в целом соответствовало тому, чего все ожидали в течение нескольких недель.
Bitcoin: BTC игнорирует неудачу с CLARITY Act и ястребиную позицию ФРС
Цена биткоина (BTC) на этой неделе сохраняет устойчивость, торгуясь выше $78 000 на момент написания в пятницу и направляясь к ключевой зоне сопротивления. Спрос со стороны институциональных инвесторов демонстрирует первые признаки ослабления: спотовые биржевые фонды (ETF) движутся к второй неделе подряд оттоков, при этом к четвергу было зафиксировано более $420 млн на фоне обострения напряженности на Ближнем Востоке.

Форекс сегодня: все внимание - на решение Банка Англии по ставке
Вот что нужно знать в четверг, 17 сентября: Индексу доллара США (DXY) удалось вновь подняться выше психологического уровня 100,00, поскольку трейдеры оценивают решение Федеральной резервной системы (ФРС) США о повышении ставки. В среду на сентябрьском заседании центральный банк США повысил базовую процентную ставку на 25 базисных пунктов (б.п.). Это первое повышение процентной ставки ФРС за три года