
Внимание EUR/USD будет приковано к американским фондовым индексам, встречам ЕЦБ и ЕС
Ничто не вечно под Луной. Единая европейская валюта испытывает прилив оптимизма, созерцая за эффективностью предпринятых ЕЦБ и ЕС мер по спасению экономики от вызванной пандемией рецессии. Завершение локдауна и восстановление ВВП идет быстрее, чем ранее предполагалось, однако все может перевернуться с ног на голову, если число инфекций в Старом свете резко пойдет вверх, а «скромная четверка» в лице Нидерландов, Австрии, Швеции и Дании поставит палки в колеса Евросоюзу в области фискального стимулирования. Впрочем, этот сценарий для тех, кто считает, что стакан наполовину пуст. Лично я себя к таким не отношу.
Начало сезона корпоративной отчетности в США, заседание ЕЦБ и саммит ЕС – ключевые события недели к 17 июля для EUR/USD. Ралли американских фондовых индексов не дает поднять голову гринбэку, однако если мрачные прогнозы экспертов Уолл-Стрит воплотятся в жизнь, евро потеряет важный драйвер роста. Согласно оценкам FactSet, прибыли компаний, акции которых входят в базу расчета S&P 500, во втором квартале упадут на 45% г/г. Dow Jones Market Data отмечает, что разброс прогнозов составляет 50 центов на бумагу по сравнению с 40 центами в первом квартале. Средний спред за последние 13 лет варьировался от 9 до 16 центов. Широкий разрыв говорит о том, что акции могут столкнуться с «дикой поездкой».
На мой взгляд, чем хуже прогнозы, тем больше шансов, что фактические данные их превзойдут, что станет хорошей новостью как для фондовых индексов, так и для евро. Пока же S&P 500 растет не только благодаря масштабным стимулам, но из-за того, что слухи о вакцинах и снижение смертности компенсируют негатив о рекордном числе инфекций.
Динамика зараженных и умерших от COVID-19 в США
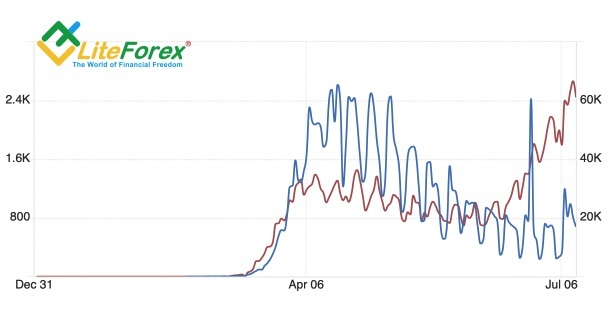
Источник: Trading Economics.
Пока Новый свет взвешивает риски повторного локдауна, Старый – стремительно восстанавливается. Экономика еврозоны продолжает оставаться двухскоростной. Как и в случае с торговыми войнами в 2018-2019, сильный внутренний спрос компенсирует недостатки экспорта. Ожидания V-образной траектории движения ВВП способствуют сокращению доходности облигаций периферийный стран еврозоны и их спредов с немецкими аналогами. Они являются основными показателями финансового стресса в регионе.
Динамика дифференциала доходности облигаций Италии и Германии
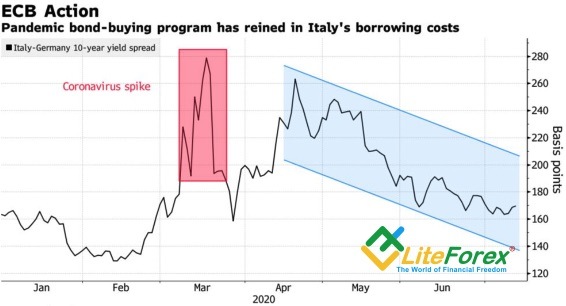
Источник: Bloomberg.
Впрочем, если мнению Клааса Кнота станет официальным мнением ЕЦБ, все может резко измениться. Глава Банка Нидерландов утверждает, что европейский регулятор может не потратить всю сумму QE в €1,35 трлн, если экономика валютного блока встанет на ноги раньше, чем он этого ожидает. Преждевременное ужесточение денежно-кредитной политики будет дорого стоить как европейскому долговому рынку, так и евро. Будем надеется, что этого не произойдет.
А вот утверждение франко-германского проекта по фискальному стимулу на саммите ЕС хотелось бы увидеть. Ангела Меркель отметила, что Европа не может позволить себе тратить время впустую, что укрепляет надежду на позитивное решение вопроса и на то, что пара EUR/USD сумеет выйти за пределы торгового диапазона 1,11-1,14 и продолжить свой путь на север.
Дмитрий Демиденко для LiteForex
Пользователь берет на себя полную ответственность за использование и трактовку информации, содержащейся на данном ресурсе, а также за любое решение относительно совершения любого действия, основанное на полученной информации.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
AUD/USD держится выше 0,7000, пока трейдеры ожидают решения РБА по ставке
Пара AUD/USD продолжает консолидироваться в ходе азиатской сессии во вторник, торгуясь чуть выше 0,7000 в преддверии решения РБА по ставке. Между тем доллар США держится около двухмесячного максимума, поскольку опасения по поводу инфляции, вызванной ростом цен на нефть, подтверждают ставки на повышение ставки ФРС и продолжают толкать доходность облигаций США к многолетним максимумам. Кроме того, противостояние между США и Ираном поддерживает безопасный доллар и ограничивает рост валютной пары.
USD/JPY консолидируется вблизи 157,50, поскольку бычий USD нивелирует риски интервенции
USD/JPY не может развить отскок овернайт от недельного минимума, консолидируясь в районе середины диапазона 157,00 на азиатской сессии во вторник. Опасения Трампа по поводу слабости японской иены подогрели спекуляции о еще одной совместной интервенции США и Японии. Это, наряду с ястребиным настроем Банка Японии, поддерживает JPY и ограничивает рост валютной пары. Между тем, растущие ставки на повышение ставки ФРС и опасения инфляции, вызванной нефтью, продолжают толкать доходность облигаций США к многолетним максимумам, удерживая доллар США вблизи двухмесячного максимума и поддерживая спотовые цены.

Медведи по золоту ждут пробоя $4 100 на фоне ставок на повышение ставки ФРС и резкого роста доходности облигаций США
Золото консолидирует тяжелые потери предыдущего дня, оставаясь на самом низком уровне с 5 августа, и ожидает пробоя ниже $4 100 перед следующим этапом снижения. Опасения по поводу инфляции, вызванной ростом цен на нефть, подтверждают ставки на еще одно повышение ставки ФРС в октябре и продолжают толкать доходность облигаций США к многолетним максимумам, подрывая позиции недоходного драгметалла. Кроме того, геополитические риски помогают доллару США уверенно держаться вблизи двухмесячного максимума, что, в свою очередь, играет на руку медведям XAU/USD.
HBAR, QNT растут на фоне того, как безопасность ИИ и токенизированные депозиты подпитывают институциональный моментум
Hedera (HBAR) и Quant (QNT) входят в число самых сильных игроков крипторынка в понедельник, поскольку новые события вокруг искусственного интеллекта (AI) и токенизированного банкинга привлекают возобновившееся внимание институциональных инвесторов. HBAR ненадолго подскочил выше $0,130, прежде чем закрепиться в районе $0,123, прибавив 30% за последние 24 часа.

Форекс сегодня: золото обваливается ниже $4 200 на фоне ястребиной ФРС и напряженности на Ближнем Востоке
Вот что нужно знать в понедельник, 28 сентября: Золото (XAU/USD) остается под сильным давлением продаж в начале новой недели на фоне ястребиных перспектив Федеральной резервной системы (ФРС) и дальнейшей эскалации геополитической напряженности.