Оригинал статьи: Кейс в пользу слабого NFP: нащупываем слабые места американской экономики
Прежде всего хочу отметить: после того как ФРС охарактеризовала рост экономической активности в США как "сильный" (strong) на заседании в среду, вряд ли какой-нибудь экономический отчет сможет удивить рынок даже если опередит прогнозы. Поэтому на сегодняшний отчет возлагать большие надежды не стоит, общий курс ФРС на фоне других банков сейчас достаточный драйвер роста для доллара. Но не стоит считать, что негативное отклонение в отчете также пройдет бесследно.
Кейс ниже как раз в пользу второго варианта.
Американская экономика вероятно поддерживала высокий темп найма в июле, показал отчет ADP вышедший в среду. Рост рабочих мест согласно неофициальной оценке составил 219К рабочих мест, что превзошло прогноз в 186К. Показатель занятости от ISM изменился незначительно в июле по сравнению с прошлым значением составив 56.5 пунктов. Значения выше 50 характеризуют экономику, находящейся в состоянии подъема.
Высокий потребительский оптимизм в июле (127.1 пункт) косвенно говорит о возможном улучшении в оплате труда и росте вакантных мест, так как потребители обычно тесно связывает свое благополучие в будущем с ростом доходов и возможностью сменить рабочее место.
Что касается безработных, то в июле мы видим следующую картину по пособиям по безработице:
«Свежая безработица» (первичные заявки):
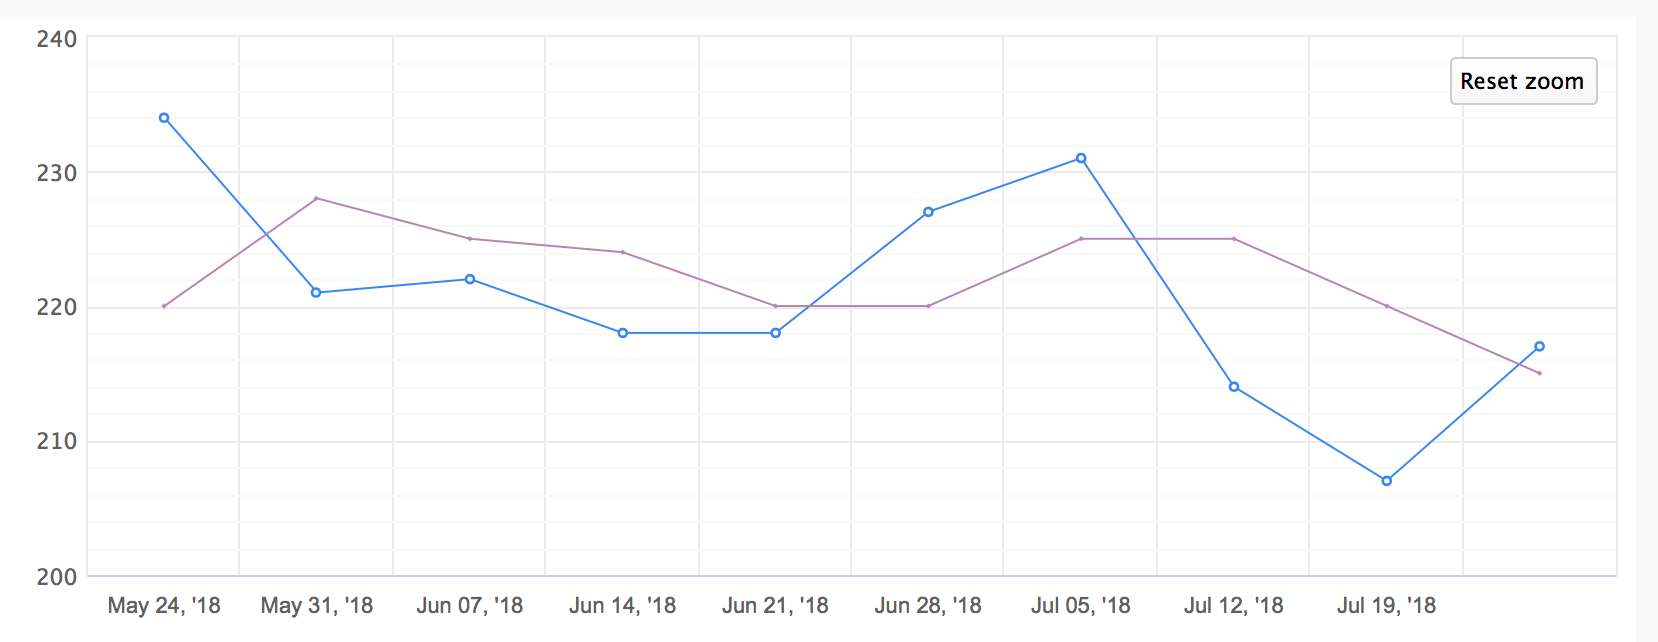
Примечание: синяя линия – актуальный показатель, сиреневая линия – прогноз.
В июле показатель первичных заявок практически весь июль был ниже прогнозов. Это говорит о том, что темп перехода из разряда занятых в разряд безработных сокращались быстрее чем, ожидалось. Такое может быть в двух случаях – либо рабочие условия хороши и оплата труда высокая, что переходить в разряд безработных хотят все меньше, либо остаются на работе вынужденно, что конечно маловероятно. Во втором случае также растет темп увольнений, поэтому в случае ухудшения экономической обстановки, показатель будет скорее расти.
То есть с одной стороны июль выдался весьма успешным для рынка труда, об этом говорят первичные заявки.
Теперь взглянем, «старую» безработицу (продолжительные заявки):
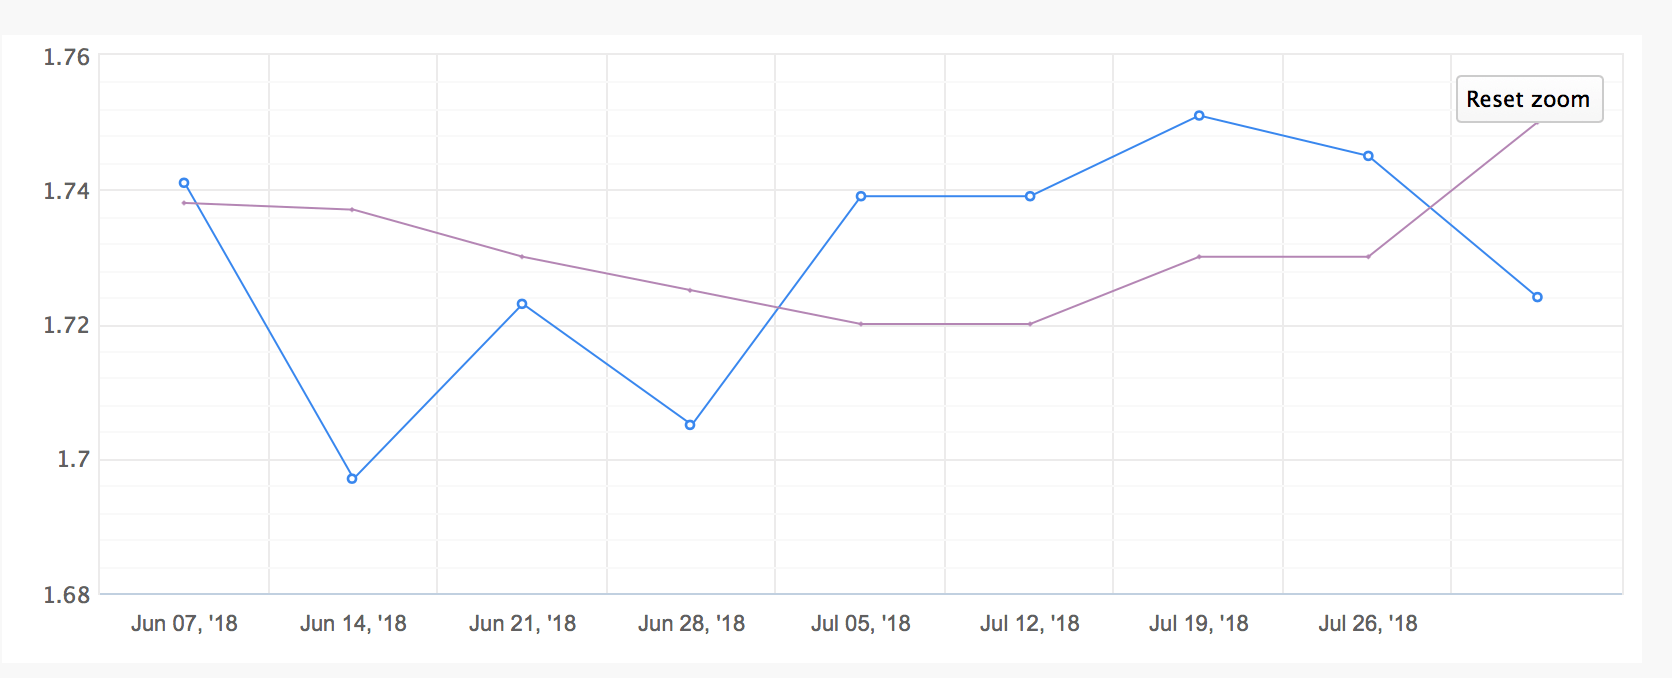
Практически весь июль показатель превышал прогнозное значение. Получается, что выходить на работу (или найти ее) получилось у меньшего количества безработных, чем предполагалось. Учитывая, что некоторые отчеты типаISMEmploymentили индексы активности PMI предупреждают о растущем дефиците на рынке труда, слабый показатель продолжительных заявок говорит о «нестыковке» квалификаций со стороны предложения и со стороны спроса. То есть работодатели, скажем, предъявляют спрос на рабочих высокой квалификации, а предложение труда в основном представлено за счет низкой (часто так и происходит). Тут есть интересный момент: такая структурная проблема будет препятствовать росту оплаты труда.
Как известно приток в рабочую силу (население 16-64 года) составляет в США около 100К в месяц. Прибавляем часть тех, кто выходит в число безработных по первичным заявкам. Получается, чтобы не раздувать дефицит на рынке труда, оставшиеся новые рабочие места, грубо говоря должны покрываться, сокращением «старой» безработицы (продолжительных заявок). Мы не берем во внимание незначительные колебания в уровне участия в рабочей силе.
Еще раз взглянем на график продолжительных заявок за три месяца:
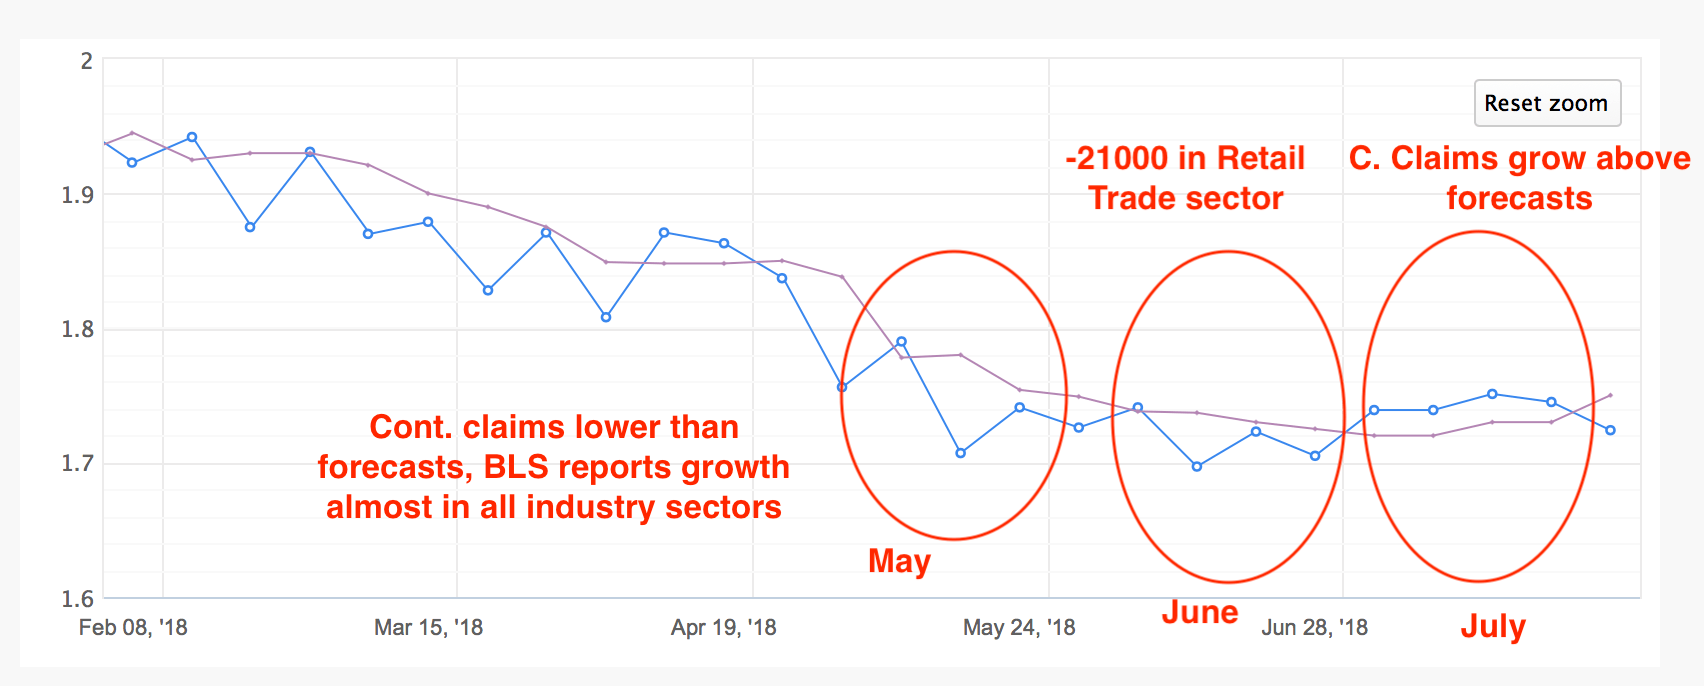
В мае - показатель снижается и ниже прогнозных значений, BLSдокладывает о росте занятости практически во всех секторах. В июне показатель также лучше прогнозов, продолжает снижаться, BLSдокладывает о сокращении на 21К рабочих мест в ритейл секторе. В июле же мы видим, что показатель оказывается хуже прогнозов, соответственно можно предположить, что Мин. Труда укажет на сокращение активности или отсутствие расширения в нескольких секторах. Прогноз на оплату труда и увеличение рабочих мест соответственно умеренный.
Ссылки на отчеты Мин труда:
За Май: https://www.bls.gov/ces/highlights052018.pdf
За Июнь: https://www.bls.gov/web/empsit/ceshighlights.pdf
Отчеты по секторам полезно будет изучить в контексте тарифов Трампа, например замедление роста занятости или увольнения в индустриях, которые уже были затронуты тарифами (например, на сталь). Можно выделить следующие сектора, которые интенсивно используют сталь:
- Строительство
- Транспорт и машиностроение
- Инфраструктура для энергетики
- Контейнеры
- Бытовая техника
https://www.bls.gov/news.release/empsit.t17.htm - За июнь по всем секторам в целом видим рост рабочих мест.
Влияние тарифов пока никак не прослеживается по занятости. Но так как как, адаптация происходит постепенно, сокращение использования рабочей силы может последовать не сразу, и мы будем исследовать июль на предмет приспособления фирм к тарифам. Наряду с бычьей позицией ФРС стоит вспомнить также заявления главы Пауэлла о том, что «небольшие фирмы США уже чувствуют на себе тарифы. Это не видно в агрегированных данных, но признаки экономического дискомфорта будут проступать постепенно».
Сегодня был представлен кейс в пользу слабого отчета, который может затруднить рост доллара. В общем виде для американской экономики все ОК, и беспокоиться не стоит, но «умные деньги» вероятно уже в поиске первых признаков слабости?
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
EUR/USD консолидирует недельные потери ниже 1,1100 в преддверии данных из США
EUR/USD остается в фазе консолидации ниже 1,1100 в ходе европейской сессии в пятницу после того, как закрылся глубоко на отрицательной территории три дня подряд и коснулся самого низкого уровня с апреля 2025 года ниже 1,1050. Во второй половине дня данные по инфляции производителей в США за октябрь могут спровоцировать следующее направленное движение пары.
Биткоин только что зафиксировал пять недель подряд с потерями, и шторм, возможно, еще не закончился
Биткоин испытывает трудности с поиском поддержки, опускаясь ниже $70 000, поскольку несколько встречных ветров угрожают протолкнуть короля криптовалют ниже. Долгожданное ралли «Uptober» так и не материализовалось, а устойчивое давление продаж и массовые ликвидации, напротив, лишь укрепили нарратив «Rektober».
Золото сохраняет рост выше $3 900; быкам не хватает уверенности, поскольку риски, связанные с ФРС и Ираном, поддерживают USD
Золото удерживает скромный рост восстановления выше отметки $3 900 в азиатскую сессию, прервав трехдневную полосу снижения до самого низкого уровня с конца сентября, установленного днем ранее. Доллар США берет передышку после сильного трехдневного ралли к самому высокому уровню с апреля 2025 года, оказывая некоторую поддержку сырьевому активу. Однако укрепляющиеся ожидания повышения ставок Федеральной резервной системой США и неопределенность на Ближнем Востоке продолжают поддерживать доллар США. Это сдерживает дальнейший рост драгоценного металла.
GBP/USD не может запустить отскок, удерживается выше 1,3200
Британский фунт продолжает серию потерь против доллара США в пятницу уже четвертую торговую сессию подряд и снижается, при этом пара GBP/USD опускается к 1,3200. Доллар США продолжает превосходить своих конкурентов на ожиданиях того, что Федеральная резервная система (ФРС) ускорит цикл монетарного ужесточения, и оказывает давление на пару. Участники рынка будут внимательно следить за данными по PPI в США за октябрь на американской сессии.
Форекс сегодня: доллар США демонстрирует устойчивость после релиза данных по инфляции в США
Вот что вам нужно знать в среду, 11 ноября: После медвежьего движения, наблюдавшегося в понедельник, доллар США (USD) во вторник укрепился против своих конкурентов, а индекс USD за день вырос более чем на 0,5%. В начале среды индекс USD уверенно держится выше 102,30, в то время как доходность эталонных 10-летних казначейских облигаций США за день прибавляет более 2%, удерживаясь вблизи 5%.