
На европейском рынке ценных бумаг ожидаются серьезные изменения
Когда в 2017-м единая европейская валюта выстрелила на 14% по отношению к доллару США, главными драйверами ее укрепления стали победа Эммануэля Макрона на президентских выборах во Франции, опережающий рост ВВП еврозоны над американским аналогом и намеки Марио Драги на нормализацию денежно-кредитной политики в португальской Синтре. Тогда в Париже евроскептики были поставлены на колени, что заложило фундамент под восходящим трендом по EUR/USD. В текущей ситуации немало общего с событиями 3-летней давности, и это позволяет с оптимизмом смотреть на судьбу основной валютной пары.
После 5-ти дней ожесточенных дебатов франко-германский проект фискального стимулирования был одобрен ЕС. Гранты составят €390 млрд, дешевые кредиты – €360 млрд, задолженность будет погашена из бюджета Европейского союза до 2058, а почти треть привлеченных ресурсов планируется направить на борьбу с изменением климата. «Скромной четверке» удалось добиться снижения объемов безвозмездно предоставляемых средств, и она намерена осуществлять жесткий контроль за их использованием.
Европейские финансовые рынки встретили соглашение бурными овациями. Спред доходности 10-летних итальянских и немецких облигаций упал до минимальной отметки с марта, а фондовые индексы выросли на новостях о согласовании размера грантов.
Динамика дифференциала доходности облигаций Италии и Германии
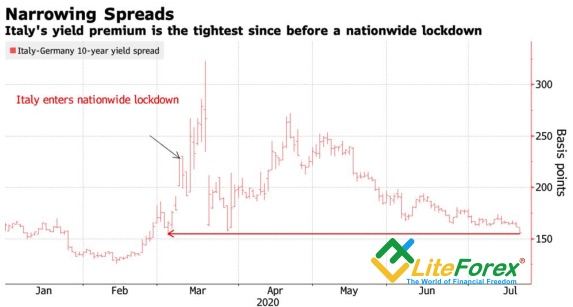
Источник: Bloomberg.
На мой взгляд, одобрение франко-германского проекта имеет большее значение, чем победа Эммануэля Макрона на выборах в 2017. Да, в обоих случаях евроскептикам утерли нос, а Европа вновь стала единой, однако эмиссия совместных облигаций - прорыв для всего рынка ценных бумаг Старого Света. Масштабы обращающихся на нем долговых обязательств с рейтингом на уровне тройного A возрастут до €1,4 трлн, у трежерис появится серьезный конкурент, а поддержка ЕЦБ и ЕС периферийных стран еврозоны сделает их бумаги лакомым кусочком для инвесторов.
Не менее серьезные изменения ожидаются на валютном рынке и рынке акций. Европейские фондовые индексы долгое время торговались с дисконтом по отношению к своим американским аналогам, в том числе, из-за того, что при вложении средств учитывался риск распада еврозоны. Теперь EuroStoxx, DAX и другие имеют прекрасную возможность исправить положение, при этом приток капитала в Старый Свет позволит евро расправить крылья. Параллельно будет идти процесс увеличения доли единой европейской валюты в золотовалютных резервах центробанков. Если прибавить к этому профицит счета текущих операций, то мнение Pictet Asset Management о недооценке EUR/USD выглядит вполне разумным.
Параллели с 2017 на этом не заканчиваются. В 2020-2021 еврозона имеет прекрасные шансы обогнать США по темпам роста ВВП, а быстрое восстановление ее экономики не потребует от ЕЦБ расширения QE. Напротив, слухи о его досрочном сворачивании напоминают риторику Марио Драги в Португалии. История не только повторяется, но и зачастую рифмуется, что позволяет мне повысить декабрьский прогноз по EUR/USD с 1,16 до 1,17 на конец 2020. В 2021 у евро есть прекрасная возможность подняться выше $1,2.
Дмитрий Демиденко для LiteForex
Пользователь берет на себя полную ответственность за использование и трактовку информации, содержащейся на данном ресурсе, а также за любое решение относительно совершения любого действия, основанное на полученной информации.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
USD/JPY остается во флэте вблизи 157,70 после горячего CPI Токио, в центре внимания по-прежнему Банк Японии
USD/JPY консолидируется около 157,70 на азиатской сессии в пятницу, почти не меняясь после выхода горячих данных по CPI в Токио, поскольку внимание по-прежнему сосредоточено на долгожданном решении BoJ по ставке. Между тем рост остается ограниченным, так как доллар США остается под давлением на фоне послепубликационного роста евро после заседания ЕЦБ. Однако опубликованные в четверг макроэкономические данные США подтвердили ожидания повышения ставки ФРС, что, наряду с геополитической неопределенностью, поддерживает бакс и валютную пару.
AUD/USD консолидируется выше 0,7000, поскольку ожидания повышения ставки РБА оказывают поддержку на фоне ослабления доллара США
AUD/USD стабилизируется выше 0,7000 в ходе азиатской сессии в пятницу, приостанавливая откат овернайт от одномесячного максимума, поскольку ожидания повышения ставки РБА создают попутный ветер для оззи. Кроме того, доллар США остается под давлением на фоне надежд на дипломатию с Ираном, что дополнительно поддерживает валютную пару. Однако геополитические риски и ястребиные ожидания в отношении ФРС ограничивают потери доллара США.
Золото падает почти до $4 000, поскольку данные по PCE в США укрепляют шансы на повышение ставки ФРС в декабре
Цена на золото падает примерно до $4 015 в начале азиатской сессии в пятницу. Драгоценный металл теряет позиции, поскольку данные по инфляции в США укрепили ожидания повышения процентной ставки Федеральной резервной системой позднее в этом году.
Банк Японии оставит процентные ставки без изменений на уровне 1,25%
Банк Японии объявит о своем решении по монетарной политике в пятницу примерно в 02:30 GMT. Как и Федеральная резервная система США, финансовые рынки уверены, что BoJ оставит процентные ставки без изменений после повышения на 25 базисных пунктов до 1,25% на сентябрьском заседании по вопросам монетарной политики. Это самый высокий уровень процентной ставки в Японии за 31 год.
Форекс сегодня: ФРС не спровоцировала прорывов в основных парах, внимание на ЕЦБ и ключевые данные из США
Вот что нужно знать в четверг, 29 октября: В четверг основные валютные пары не могут выбрать направление движения после того, как решения Федеральной резервной системы США (ФРС) по монетарной политике и комментарии председателя Кевина Уорша относительно перспектив не вызвали значительной реакции рынка.