 Юрий Папшев
Независимый аналитик
 Вчера доллар позитивно отреагировал на публикацию второй оценки ВВП США за 1-й квартал, которая оказалась лучше первой и ожиданий. Данные с рынка труда США дополнительно поддержали доллар, который укрепился сразу же после публикации. Тем не менее, основной причиной его роста сейчас является сброс инвесторами гособлигаций США. И пока решение по лимиту госдолга не будет принято, мы увидим, скорее всего, дальнейший рост доллара, хотя до жесткого дедлайна 1 июня остается совсем немного времени.
Демократы и представители Республиканской партии пока не достигли договорённости, разногласия не устранены, хотя, «спорных вопросов остаётся все меньше».
Скорее всего, планка госдолга будет повышена в очередной раз, как это бывало раньше. Не исключено также, что «волевым» решением президента Байдена (теоретически, он имеет такое право. Что затем будет с доверием к нему избирателей, это отдельный вопрос).
Проблема разрешится, и инвесторы переключат внимание на монетарную политику ФРС.
По некоторым данным из СМИ, ФРС уже готова напечатать еще примерно 800 млрд долларов. Кроме всего прочего это означает, что рост инфляции в США выйдет на новый уровень.
Вероятно, доллар ждет очередная волна снижения, если ФРС не продолжит цикл жесткой монетарной политики, возможно, поднимая ставку значительно выше 6,00% (против 5,25% в настоящий момент).
А пока что доллар сохраняет подавляющее превосходство на рынке, в то время как инвесторы не торопятся с покупками американского долга на фоне нерешенного вопроса по его лимиту.
Не исключено также, что накануне длинных выходных инвестора продолжат фиксацию в длинных позициях по доллару, что вызовет его дальнейшее снижение сегодня (в понедельник ожидается вялая динамика и низкие объемы торгов: в Великобритании Весенний выходной день (Spring Bank Holiday), День Памяти в США, продолжение празднования в католических странах Дня Святого Духа (он будет в воскресенье 28 мая) на фоне отсутствия в экономическом календаре важных публикаций).
Несмотря на наблюдающуюся в первой половине сегодняшнего торгового дня коррекцию, доллар заканчивает последнюю полную торговую неделю мая с тотальным превосходством.
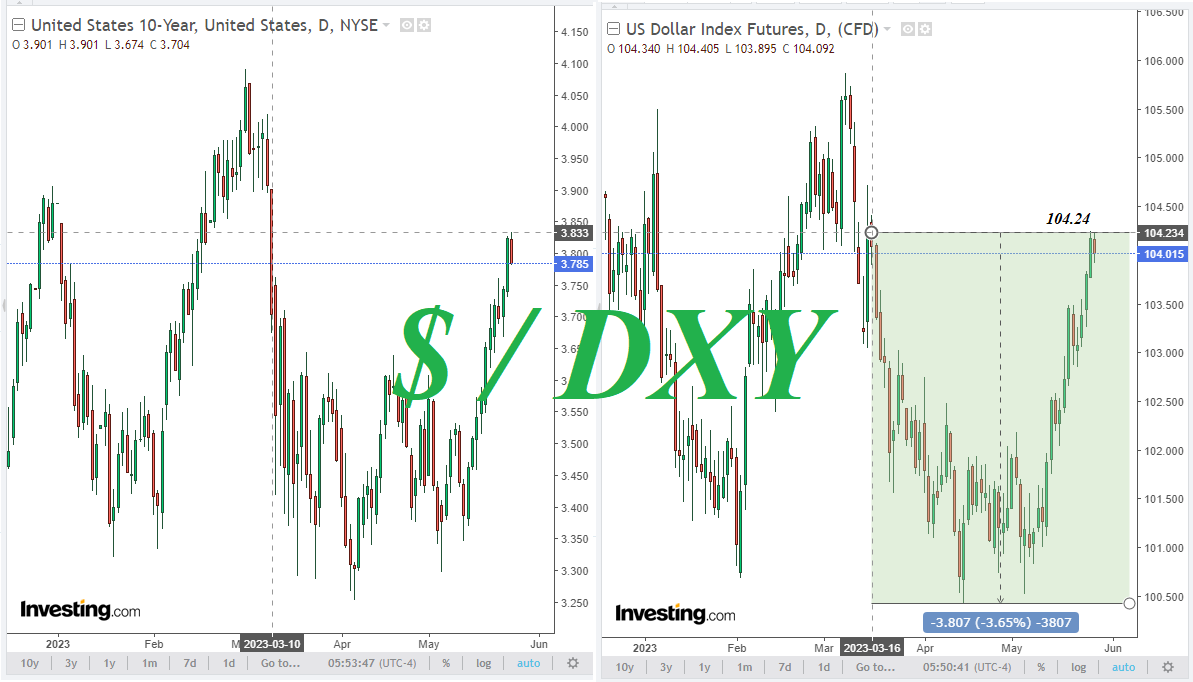
Так, на текущий момент его индекс DXY снизился примерно на 23 пункта с достигнутого вчера максимума с середины марта и отметки 104.24.
И мы вновь видим почти 100% прямую корреляцию динамики доллара с динамикой доходности американских гособлигаций, в частности, с доходностью 10-летних облигаций. Она, в свою очередь, выросла с 11 мая на 12,5%, до 3,78% на текущий момент.
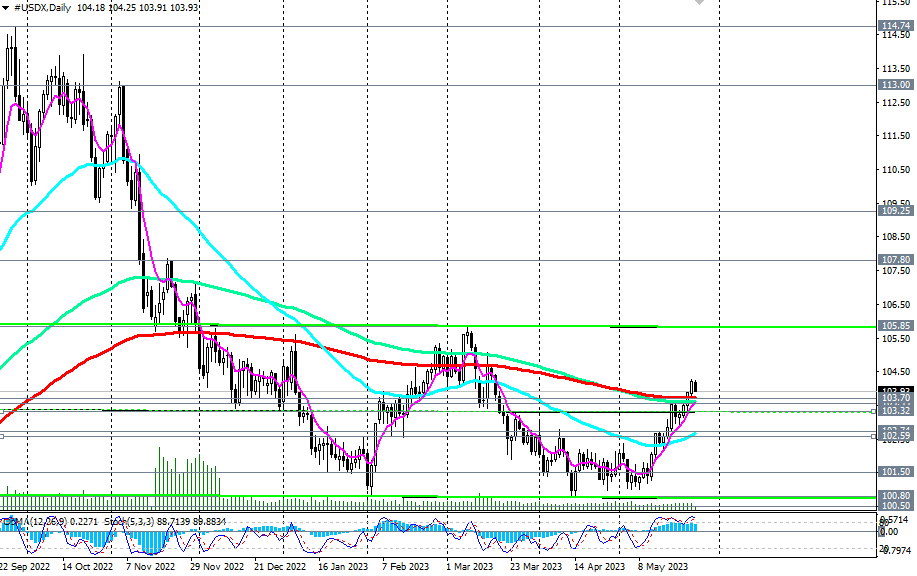
С технической же точки зрения, индекс DXY (CFD #USDX в терминале МТ4) пытается закрепиться в зоне среднесрочного бычьего рынка, выше ключевых уровней поддержки 103.55, 103.70. Пробой вчерашнего максимума 104.28 станет сигналом для наращивания длинных позиций и будет означать возврат в зону долгосрочного бычьего рынка.
В альтернативном сценарии пробой уровней поддержки 103.70, 103.55, а затем 103.32, 102.59 станет сигналом для возобновления коротких позиций.
Уровни поддержки: 103.70, 103.55, 103.32, 103.00, 102.74, 102.59, 102.00, 101.50, 101.00, 100.80, 100.50, 100.00, 99.25, 99.00
Уровни сопротивления: 104.00, 105.00, 105.85, 106.00, 107.00, 107.80
*) см. также “Технический анализ и торговые сценарии” -> Telegram
Анализ, представленный выше, предназначен только для информационных и образовательных целей. Торговля любыми активами сопряжена со значительным риском убытков и подходит не всем инвесторам. Никакая часть предоставленных материалов не должна рассматриваться как предложение купить или продать какой-либо финансовый инструмент или как предложение инвестиций со стороны компании.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
AUD/USD держится выше 0,7100 после слабых австралийских индексов PMI
AUD/USD остается в диапазоне около 0,7100 на азиатской сессии в среду после того, как предварительные PMI Австралии показали, что производственный сектор опустился в зону сокращения, а сфера услуг второй месяц подряд расширяется медленными темпами. Кроме того, бычий доллар США выступает в качестве встречного ветра для пары, поскольку трейдеры пристально ожидают важнейший саммит Трампа и Си в четверг. Тем временем рынки не обращают внимания на непрямые переговоры США и Ирана.
USD/JPY уверенно держится вблизи 157.50, недалеко от двухнедельного максимума
USD/JPY держится в районе середины 157,00 на азиатской сессии в среду, вблизи двухнедельных максимумов, достигнутых в прошлую пятницу, поскольку «голубиное» повышение ставки Банком Японии продолжает подрывать японскую иену. Между тем доллар США остается сильным на фоне ястребиного настроя ФРС, оказывая поддержку паре, хотя опасения по поводу интервенции JPY сдерживают дальнейший рост. Рынки почти не обращают внимания на завершение раунда непрямых переговоров между США и Ираном в преддверии встречи Трампа и Си Цзиньпина.
Золото испытывает трудности вблизи $4 350, поскольку укрепление USD нивелирует более мягкую доходность облигаций
Золото не может развить отскок овернайт от уровней ниже $4 300 и остается под давлением на азиатской сессии в среду. Доллар США находится вблизи своего максимума от 30 июля на фоне ястребиного настроя ФРС и геополитических рисков, ограничивая рост драгметалла. Между тем недавнее снижение цен на нефть ослабляет опасения по поводу инфляции, удерживая доходность облигаций США на низком уровне и ограничивая снижение недоходного желтого металла.
Ethereum удерживается выше $2 700, поскольку инвесторы продолжают бычье позиционирование
Ethereum (ETH) удерживался выше $2 700 во вторник после позитивного начала недели. Ведущая криптовалюта увеличила свой 7-дневный рост до 14% после того, как цены на энергоносители и доходность 10-летних казначейских облигаций США снизились в понедельник.
Форекс сегодня: геополитическая неопределенность держит рынки в напряжении
Вот что нужно знать во вторник, 22 сентября: Финансовые рынки занимают осторожную позицию в начале торгов во вторник на фоне растущей геополитической неопределенности. В европейском экономическом календаре будут опубликованы предварительные данные по индексу потребительского доверия за сентябрь. Тем временем инвесторы будут внимательно следить за комментариями представителей центральных банков.