
Марио Драги может уйти с поста главы ЕЦБ либо триумфатором, либо пустозвоном
Принято считать, что центробанк – не театр одного актера. Решения принимаются коллегиально, большинством голосов, однако Марио Драги уже не раз наступал на горло существующим на рынке догмам. В июле 2012 он пообещал сделать все возможное, чтобы сохранить евро, что стало громом среди ясного неба для его коллег из ЕЦБ. Два года спустя на встрече банкиров в Джексон Хоуле он заявил, что Европейский регулятор на пути к QE. А ведь в то время он сталкивался с такой же жесткой оппозицией в лице «ястребов» Управляющего совета как и сейчас. То что произошло один раз может никогда не повториться, но то что случилось дважды, обязательно повторится в третий раз. В сентябре. Тем более, что перед супер-Марио стоит выбор: уйти с треском или с лавровым венком.
ЕЦБ будет сложно дать инвесторам больше, чем они ожидают. Срочный рынок выдает более чем 50%-ю вероятность снижения ставки по депозитам на 15 б.п, что больше, чем прогнозы экспертов Bloomberg (10 б.п). Рынки рассчитывают на реанимацию программы покупок активов в размере €30-40 млрд в месяц, и вряд ли обрадуются, если Марио Драги всего этого не даст. BofA Merrill Lynch рекомендует хеджировать риски разочарования инвесторов итогом заседания ЕЦБ при помощи деривативов, Goldman Sachs – закрыть короткие позиции по EUR/JPY и перевернуться, а Morgan Stanley сократил свой прогноз масштабов ежемесячных покупок облигаций в рамках QE.
Оппозиция сильна как никогда. По мнению «ястребов», экономика еврозоны не настолько слаба, чтобы реанимировать недавно захороненную программу количественного смягчения; дальнейшее снижение ставок нанесет очередной удар по банкам и не будет иметь существенного эффекта (согласно исследованиям ЕЦБ под руководством главного экономиста Филипа Лейна, отрицательные ставки ускоряют инфляцию лишь на скромные 0,1 п.п в год). Кроме того, Европейский центробанк лишит себя боеприпасов и не сможет противостоять кризису, а избыточные масштабы кредитования во Франции становятся головной болью правительства, которое уже начинает их ограничивать. Понятно, почему Франсуа Вилларуа де Гало примкнул к «ястребам» Управляющего совета. По его словам, ЕЦБ сделает все, что должен, но не нужно ждать от него чудес.
Динамика европейской инфляции
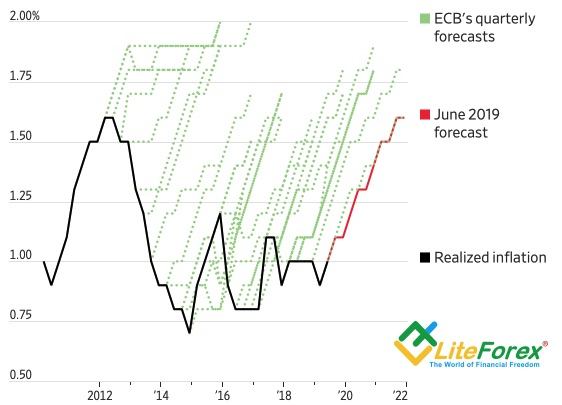
Источник: Wall Street Journal.
Credit Agricole считает: чтобы уйти красиво, Марио Драги должен перекричать рынки. То есть дать инвесторам больше, чем они ожидают. Bloomberg Economics прогнозирует возобновление QE в размере €45 млрд в месяц в течение 12 следующих месяцев, снижение ставки по депозитам на 20 б.п и введение многоуровневых ставок, которые освободят от уплаты процентов около 30% избыточных резервов. Такой масштабный стимул мог бы вернуть надежду в ряды «медведей» по EUR/USD и направить пару к 1,09.
Впрочем, если в прошлом у Марио Драги было время, чтобы убедить своих коллег в необходимости сделать все, что нужно, чтобы сохранить евро, и в необходимости QE, то сейчас времени нет. Позволив себе больше, чем предполагают его полномочия, супер-Марио рискует уйти не триумфатором. Он рискует уйти пустозвоном. Успехи же продавцов евро вряд ли будут иметь долгоиграющий характер.
Дмитрий Демиденко для LiteForex
Пользователь берет на себя полную ответственность за использование и трактовку информации, содержащейся на данном ресурсе, а также за любое решение относительно совершения любого действия, основанное на полученной информации.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
AUD/USD встречает поддержку в районе 0,6900
AUD/USD остается под сильным давлением, отскакивая от трехмесячных минимумов вблизи уровня 0,6900 перед открытием торгов в Азии в пятницу. Пара ускорила свое недельное нисходящее движение в ответ на заметный рост курса доллара США и повсеместное давление продаж на активы, связанные с риском.
EUR/USD: Следующая цель снижения — 1,1200
EUR/USD торгуется глубоко в красной зоне и движется в районе нижней границы 1,1200 после североамериканской сессии в четверг. Пара отступает четвертый день подряд, опускаясь к уровням, в последний раз наблюдавшимся в мае 2025 года, на фоне уверенной динамики доллара США. В дальнейшем публикация данных по занятости в несельскохозяйственном секторе США станет ключевым событием в конце недели.

Золото чередует рост с потерями ниже $4 200
Золото торгуется без четкого направления в четверг, оставаясь ниже ключевой отметки $4 200 за тройскую унцию. Колебания цен на желтый металл происходят на фоне заметного роста доллара США в сочетании с сохраняющейся напряженностью в конфликте на Ближнем Востоке.
Near Protocol опускается ниже $5,00 после эксплойта Near Intents на $4 млн
Восходящий тренд Near Protocol (NEAR) был прерван, поскольку в четверг цена опустилась ниже $5,00. Коррекция последовала после эксплойта в сервисах Near Intents сети, который затронул депозиты и выводы средств в 11 криптовалютных сетях. В настоящее время NEAR торгуется на уровне $4,88, ниже дневного максимума $5,54, а падающие индикаторы импульса указывают на то, что продавцы берут верх.
Форекс сегодня: доллар США демонстрирует устойчивость в преддверии новой порции данных
Вот что нужно знать в четверг, 1 октября: После волатильных торгов в последний день третьего квартала доллар США (USD) удерживает свои позиции по отношению к конкурентам утром в Европе в четверг.