
- EUR/USD закрыла пятую неделю подряд в красной зоне.
- Медвежья динамика пары последовала за укреплением доллара США.
- Следующими важными событиями в Германии и еврозоне станут предварительные индексы PMI.
Европейская валюта пережила еще одну ужасную неделю, в результате чего EUR/USD впервые с начала апреля 2025 года опустилась в район 1,0950.
Резкая коррекция пары была обусловлена исключительно динамикой доллара США (USD), которая в основном выражалась в росте ожиданий дальнейшего повышения процентных ставок Федеральной резервной системой (ФРС).
Что касается последнего, то, судя по всему, часть рыночных обсуждений склонялась к возможности более значительного повышения ставки на полпроцентного пункта, что, в свою очередь, придало доллару США дополнительные крылья в последние пару недель.
Отсутствие новостей едва ли является хорошей новостью
Геополитическая напряженность остается устойчиво высокой. Знакомое противостояние между США и Ираном из-за Ормузского пролива не демонстрирует особых признаков разрешения, тогда как продолжающийся конфликт между Россией и Украиной добавляет еще один уровень неопределенности, поддерживая бегство от риска и спрос на безопасные активы.
В то время как конфликт на Ближнем Востоке само по себе является несомненным источником инфляционного давления через цены на сырую нефть, ожидается, что Европа больше всего пострадает от возможного роста цен на газ, усугубляемого ее статусом "крайне" зависимого от импорта энергоносителей региона.
Цены на энергоносители возвращают ЕЦБ к оборонительной позиции
Геополитические последствия становятся все более заметными на энергетических рынках. Цены на сырую нефть продолжают расти, стоимость топлива в Европе увеличивается, а прогнозы цен на газ неоднократно пересматриваются в сторону повышения. Для энергозависимой еврозоны это означает нечто большее, чем очередное давление на бюджеты домохозяйств: возникает угроза превращения внешнего ценового шока в более устойчивую инфляционную проблему.
Именно здесь Европейский центральный банк сталкивается с наиболее серьезной проблемой. Представители ЕЦБ могут не учитывать временный скачок цен на энергоносители, но не в том случае, если более высокие издержки распространятся на заработную плату, сферу услуг и инфляционные ожидания. На фоне уязвимого роста, уже страдающего от дорогого импорта энергоносителей, ЕЦБ рискует оказаться вынужденным ужесточать политику в условиях ослабления экономики, чтобы не допустить закрепления инфляции. Чем дольше сохраняется энергетический шок, тем весомее становятся аргументы в пользу дополнительного ужесточения. Рынки уже закладывают в цены около 18 базисных пунктов дальнейшего повышения ставок до конца года.
Сохранять спокойствие и… продолжать действовать?
Последние заявления представителей ЕЦБ указывают на знакомую проблему: затраты на энергоносители могут привести к росту инфляции, но главный вопрос заключается в том, распространятся ли эти факторы на всю экономику: Сантос Перейра заявил, что вероятность вторичных последствий остается значительной, тогда как Вуйчич предупредил, что снижение доверия и более высокие процентные ставки могут помочь сдержать чрезмерную инфляцию за счет сокращения ВВП.
Таким образом, вопрос заключается не столько в первоначальном энергетическом шоке, сколько в его устойчивости. Если рост цен на топливо будет ограниченным, банк, возможно, сможет не учитывать часть этого движения. Если же он начнет отражаться на заработных платах, в сфере услуг и в более широком процессе формирования цен, аргументы в пользу ужесточения политики станут значительно весомее.
Оценка Иоахима Нагеля подразумевает, что представители ЕЦБ пока не пришли к такому выводу. "Инфляция слишком высока", - сказал он, добавив, что монетарная политика уже находится на некотором ограничительном уровне, а инфляционные ожидания прочно зафиксированы.
На данный момент ЕЦБ, похоже, устраивает сохранять спокойствие и наблюдать за тем, ослабеет ли энергетический шок или начнет распространяться.
Медведи наращивают позиции, но рынок опционов этому не верит
Проблемы евро (EUR) демонстрируют мало признаков ослабления. EUR/USD опустилась ниже порога 1,1000, продолжив снижение, которое за последние три месяца стерло почти 6% стоимости валюты. Возобновившееся укрепление доллара США позволило продавцам прочно удерживать контроль, и последние ценовые движения практически не дают оснований ожидать скорой смены направления.
Однако под поверхностью картина становится заметно сложнее.
По мере снижения пары на рынок поступает новый фьючерсный интерес. Тем временем спекулятивное позиционирование остается сильно смещенным против единой валюты. Тем не менее рынок опционов, по-видимому, неожиданно не спешит следовать за распродажей: спрос на защиту от снижения значительно ниже, чем обычно можно было бы ожидать при таком снижении спотового курса.
Вопрос заключается в том, привлекает ли евро новую волну медвежьих настроений или же все более переполненная сделка начинает проявлять свои ограничения.
Фьючерсный рынок не стоит на месте
Последние данные CME дают интересную отправную точку.
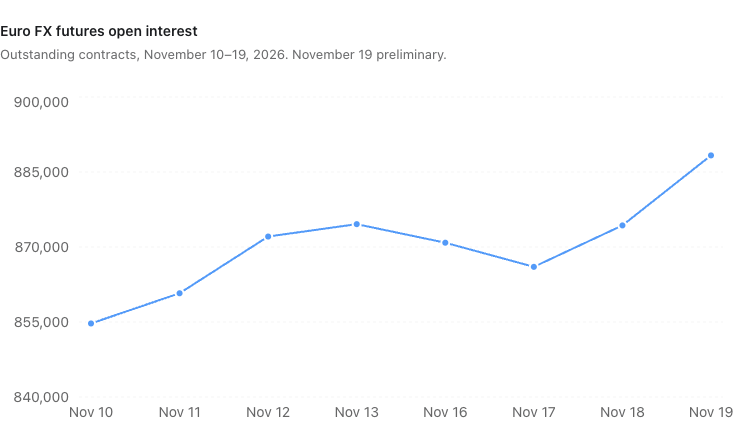
В период с 10 по 19 ноября фьючерсы на евро FX снизились примерно на 1,76%, а открытый интерес увеличился примерно на 4%.
Это едва ли похоже на рынок, участники которого массово уходят из торгов.
Действительно, последние две сессии оказались особенно показательными: открытый интерес заметно вырос 18 и 19 ноября, а объемы торгов также были относительно высокими.
Сочетание снижающихся цен и растущего открытого интереса говорит о том, что трейдеры открывают новые позиции во время снижения. Это указывает на то, что слабость евро привлекает дополнительный фьючерсный интерес, а не приводит к ликвидации существующих позиций.
Однако есть важная оговорка. Открытый интерес отражает количество непогашенных контрактов, но не направление или принадлежность трейдеров, которые их открывают. Сам по себе рост открытого интереса не позволяет утверждать, что спекулятивные фонды открывают новые короткие позиции.
Объем торгов также не увеличивался стабильно в течение всего периода. Динамика была неравномерной, причем самые высокие показатели пришлись на последние сессии.
Тем не менее расширение общего объема открытых позиций заслуживает внимания. Распродажа происходит не на фоне все более пустеющего фьючерсного рынка.
Спекулянты уже занимали значительные позиции против евро
Это подводит нас к последним доступным данным Комиссии по торговле товарными фьючерсами (CFTC) о позиционировании.
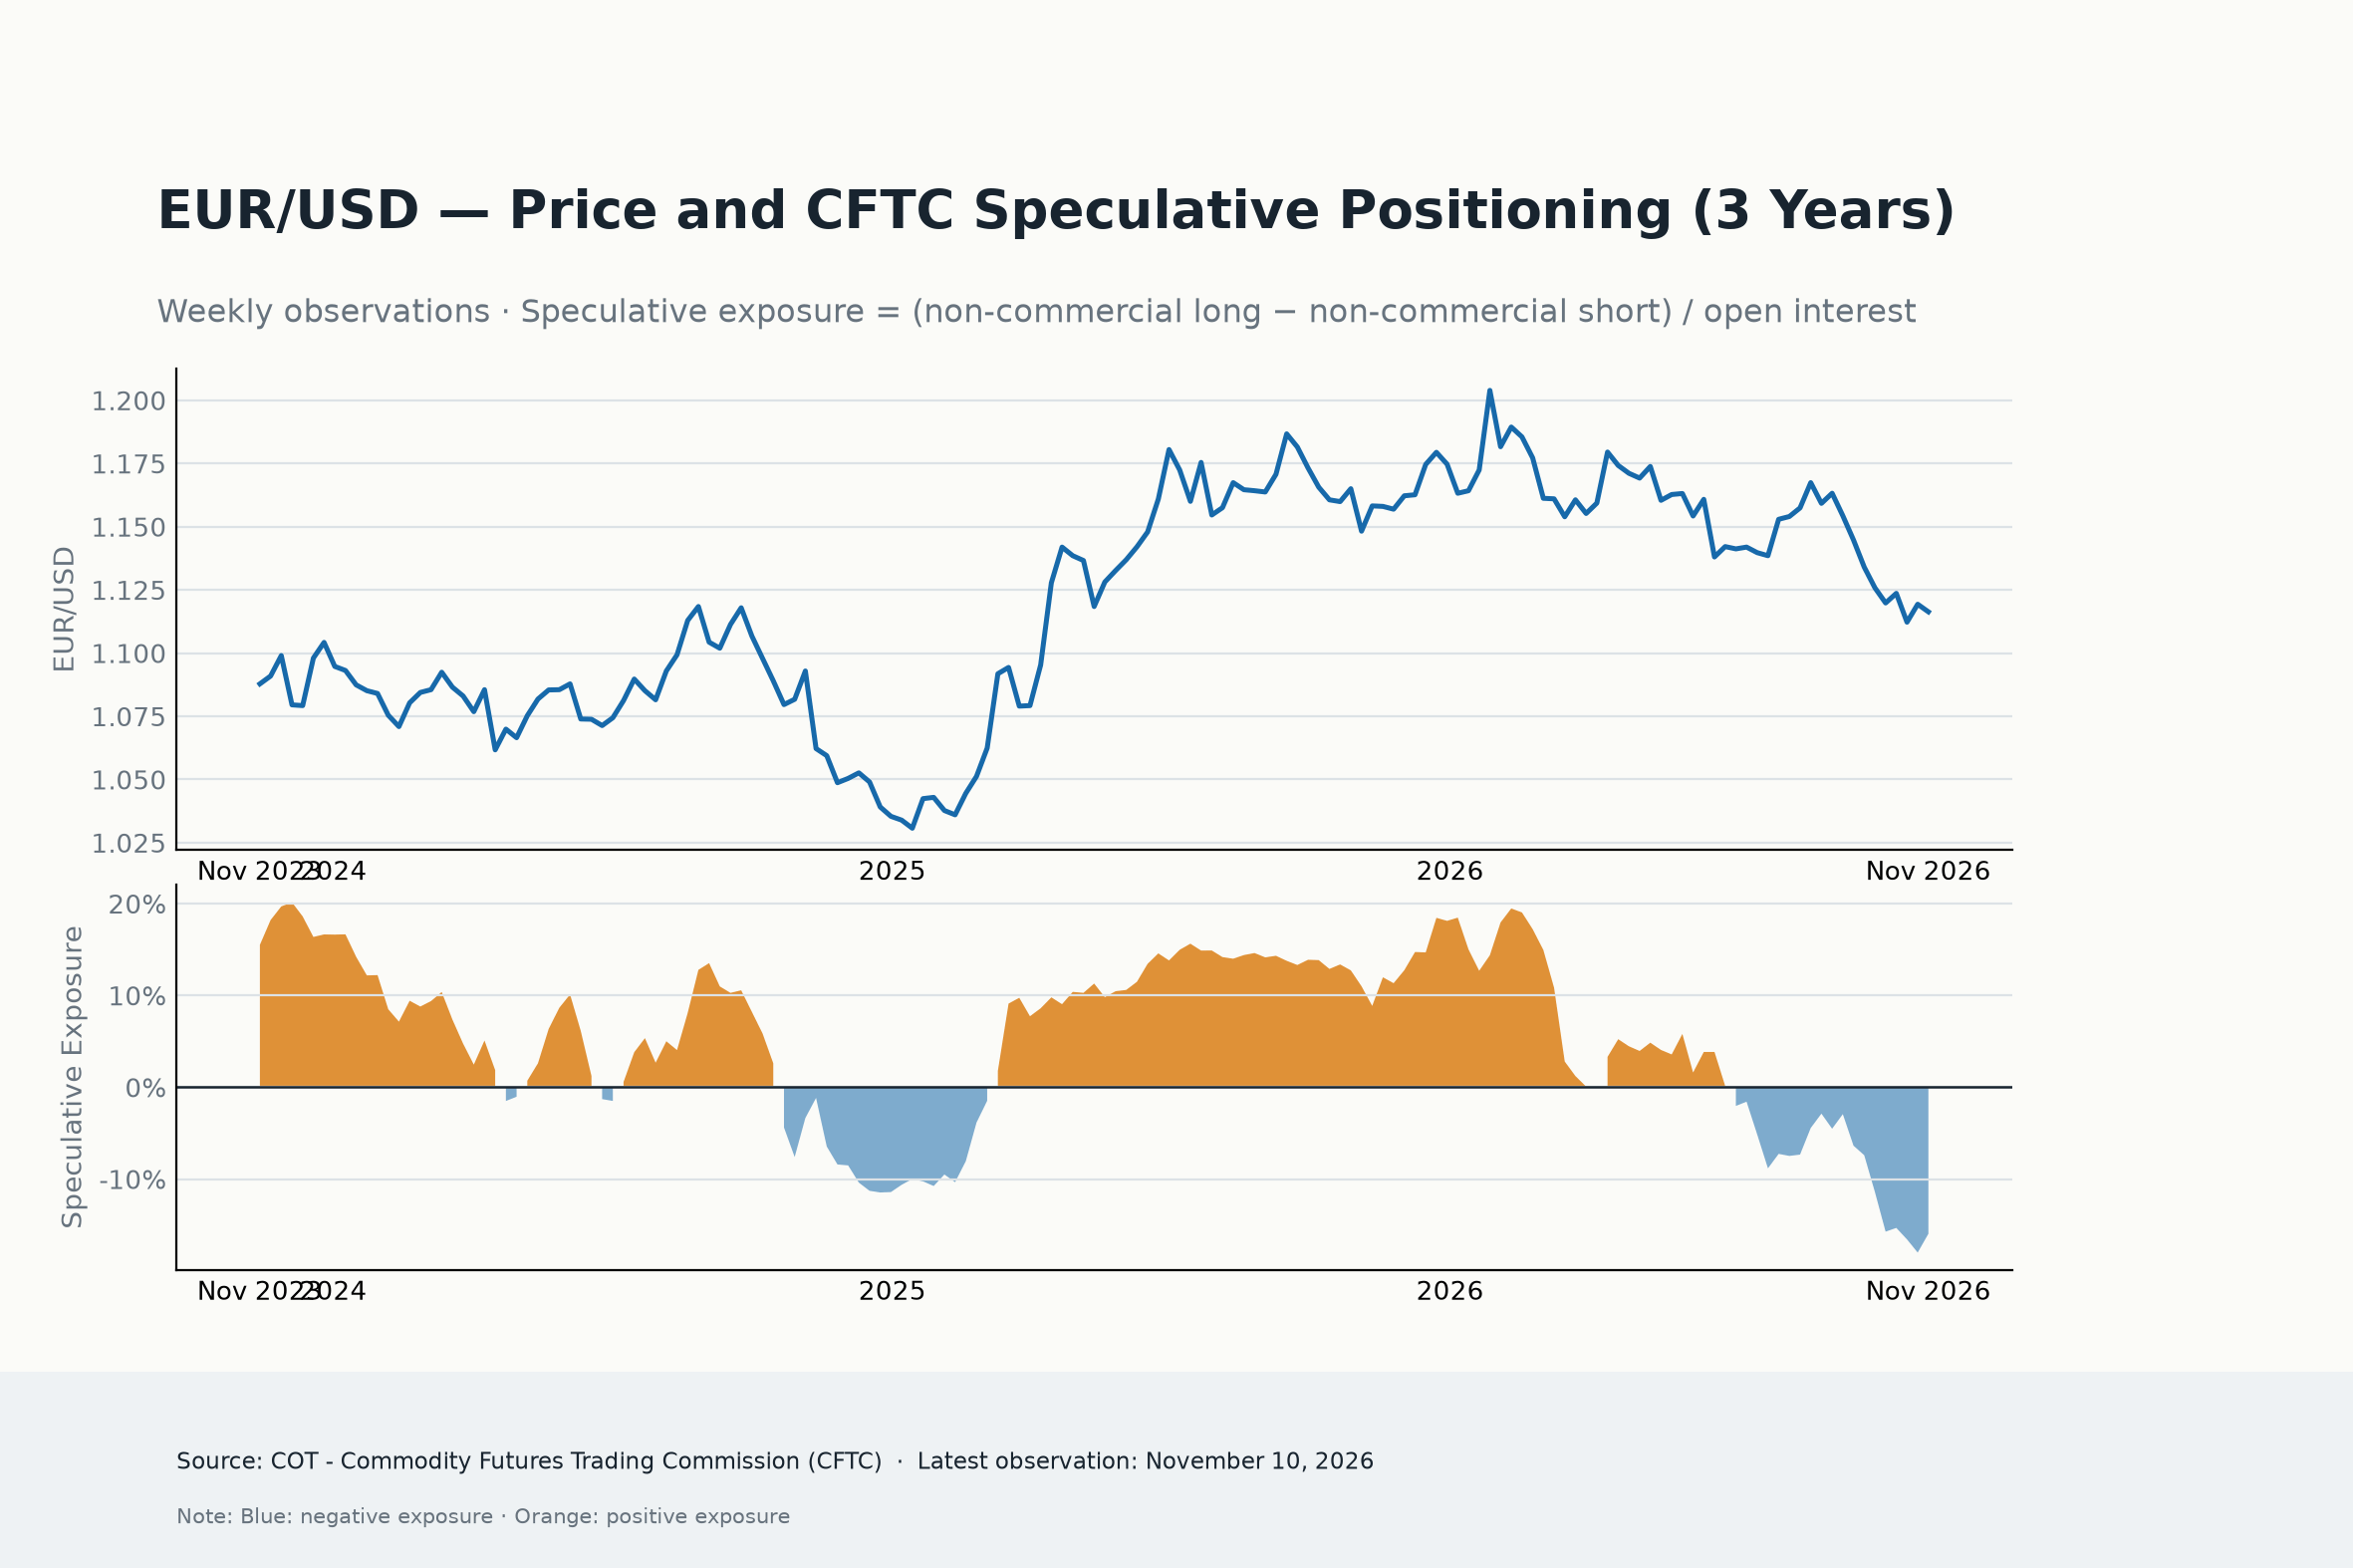
За неделю, завершившуюся 10 ноября, некоммерческие участники удерживали чистую короткую позицию, эквивалентную примерно 16% открытого интереса.
Еще более примечательно, что чистое позиционирование находилось лишь на уровне 1,5-го перцентиля своего пятилетнего распределения, а z-показатель составлял -2,54.
Иными словами, по историческим меркам медвежья экспозиция уже была исключительно высокой.
Однако недельное изменение говорит о другом: чистые короткие позиции сократились в течение отчетного периода, что указывает на заметное уменьшение медвежьей спекулятивной экспозиции, а не на очередное накопление чистых коротких позиций.
Это различие имеет значение.
Данные CFTC подтверждают, что по состоянию на 10 ноября спекулятивное позиционирование было сильно медвежьим, но не показывают, как эти трейдеры действовали в последующие сессии.
Рост открытого интереса CME с этой даты может отражать возобновление спекулятивных продаж, дополнительную хеджирующую активность или другие изменения в участии на рынке. Без более свежей разбивки по категориям трейдеров было бы преждевременно приписывать этот рост хедж-фондам или счетам с кредитным плечом.
Мы можем сказать, что единая валюта вошла в последний этап своего снижения с необычно переполненной медвежьей спекулятивной базой, тогда как общий объем фьючерсных позиций впоследствии увеличился.
Это потенциально мощное сочетание, хотя оно не обязательно комфортно для трейдеров, поздно присоединившихся к движению.
Трейдеры опционов не преследуют снижение
Рынок опционов вносит еще одно осложнение.
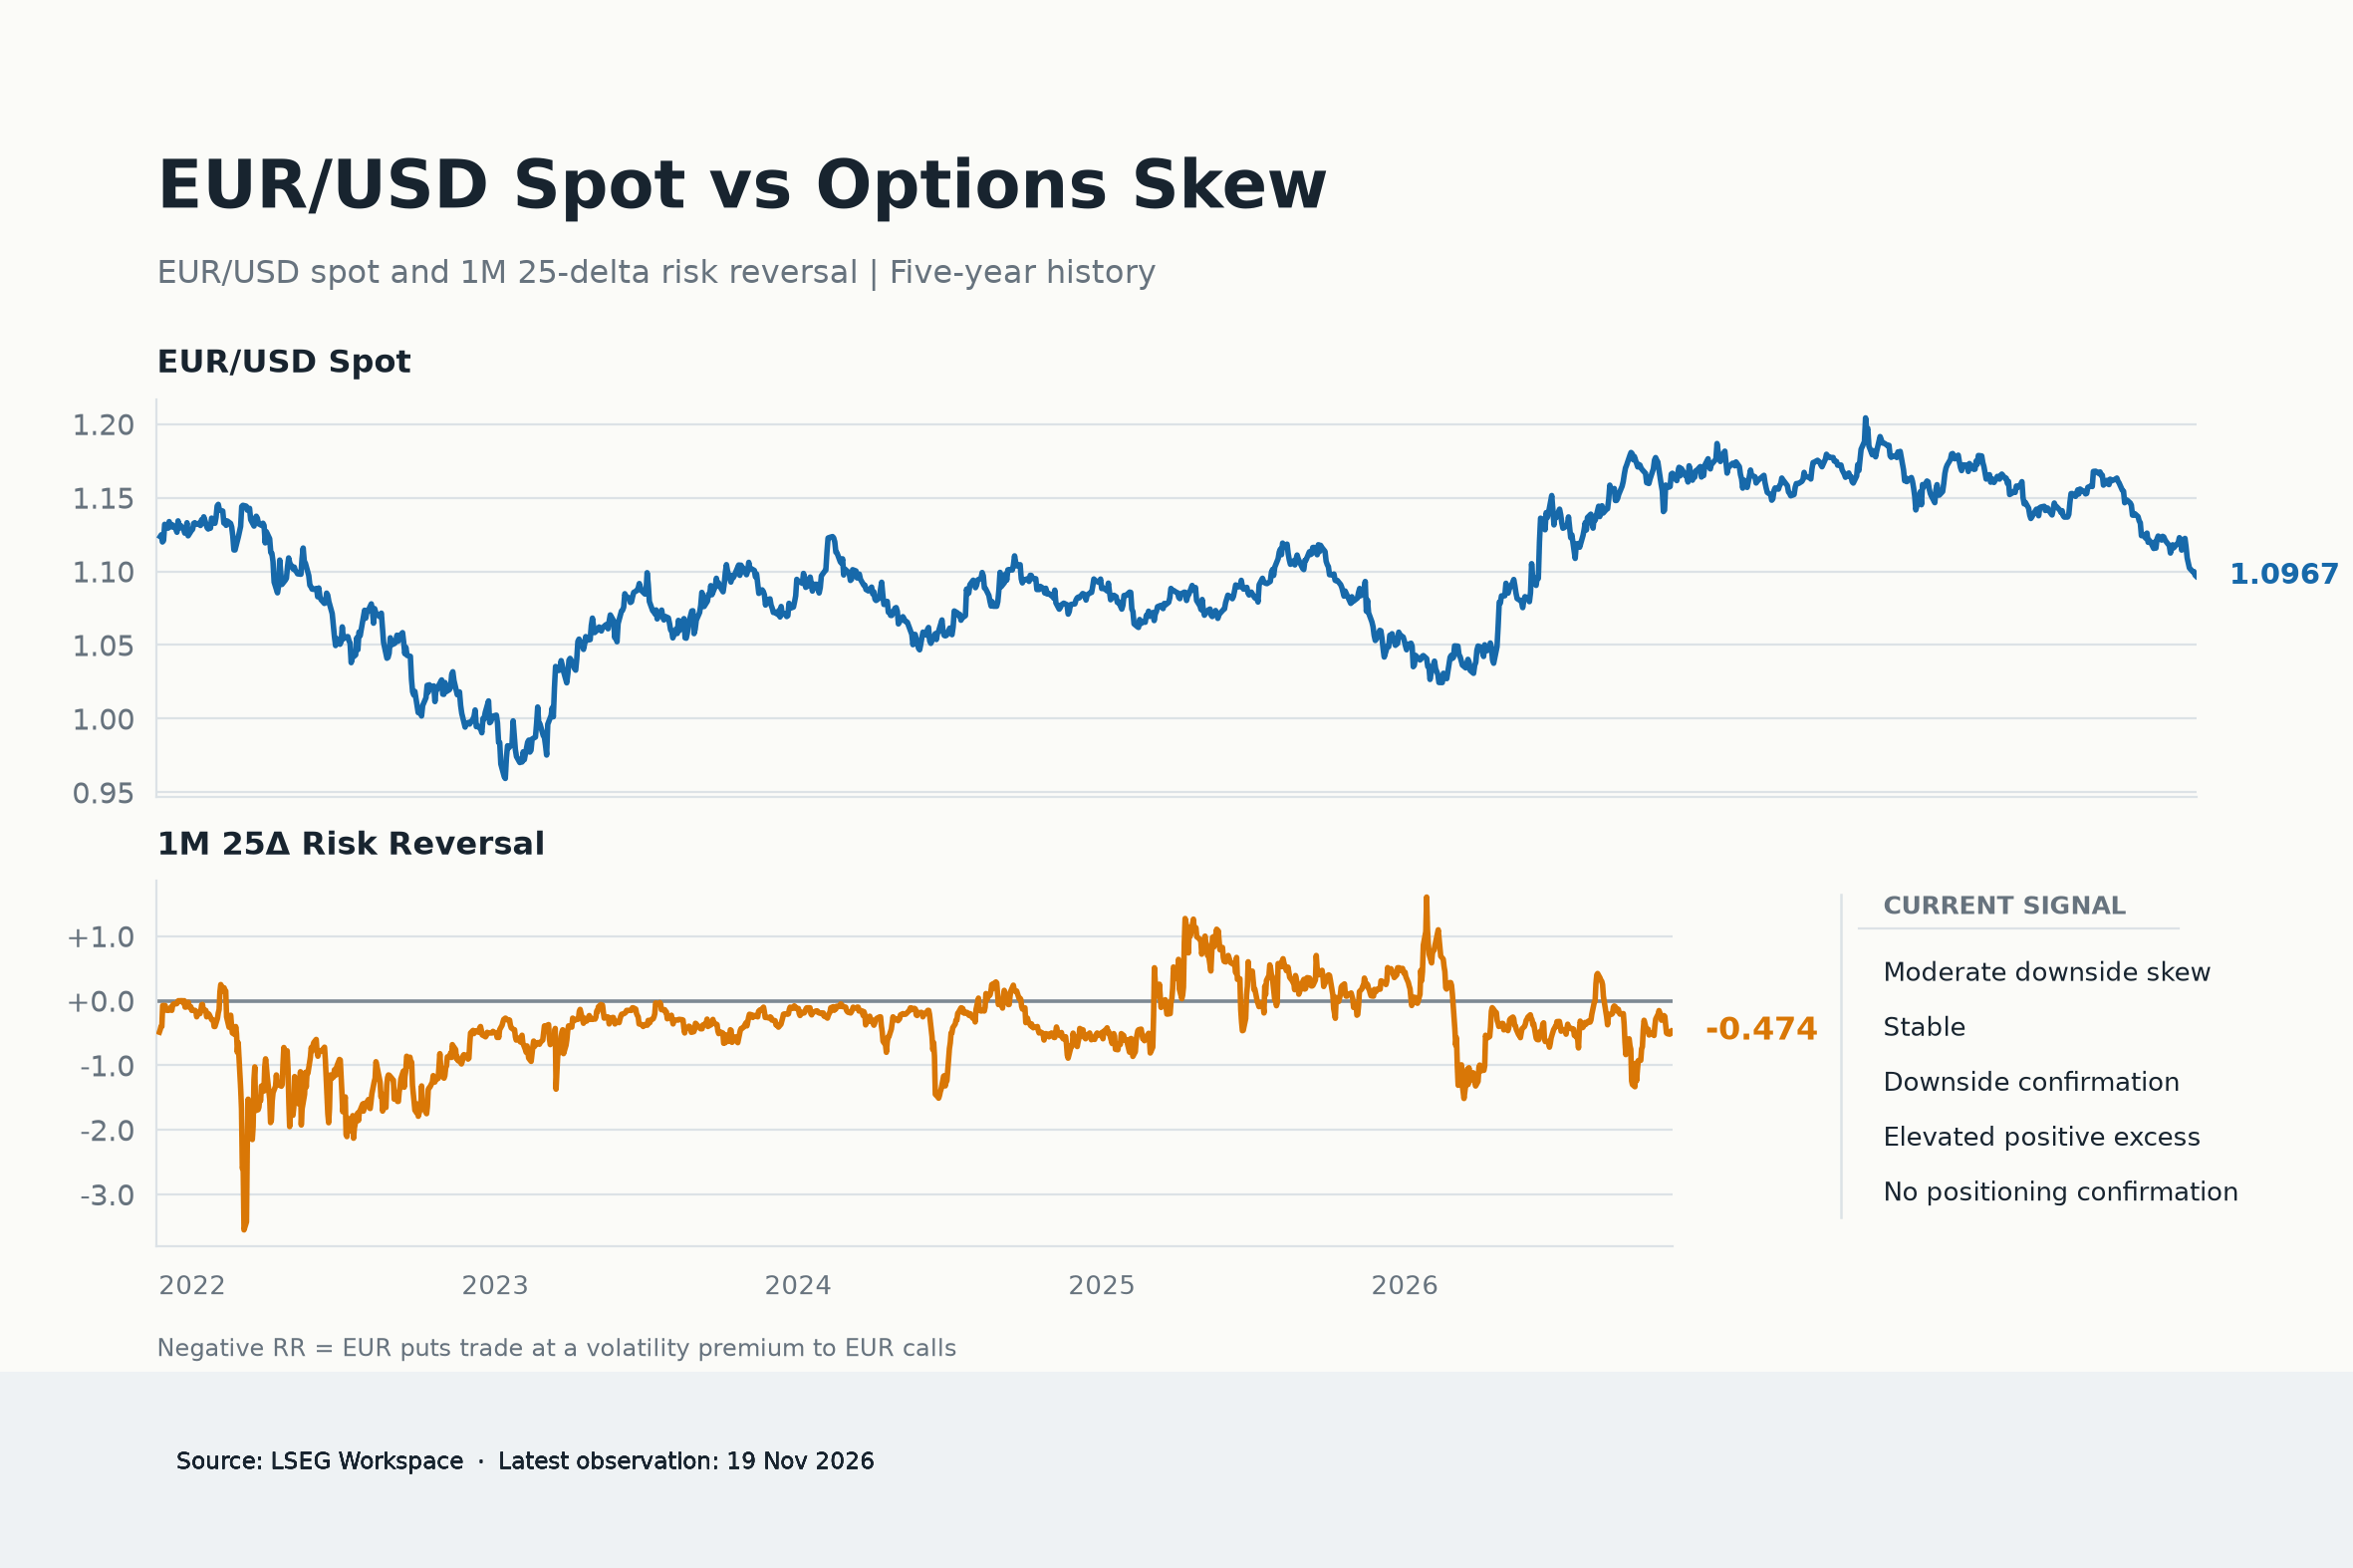
Одномесячные 25-дельта риск-реверсалы 19 ноября находились на уровне -0,474 пункта волатильности, указывая на то, что опционы на продажу евро продолжали торговаться с премией по сравнению с эквивалентными опционами на покупку.
Отрицательный перекос соответствует ситуации на рынке, который по-прежнему стремится застраховаться от дальнейшего ослабления евро.
Однако этот показатель находится на 36,4-м процентиле своего пятилетнего распределения, что едва ли можно назвать экстремальным уровнем спроса на хеджирование снижения.
Что еще важнее, последние изменения в риск-реверсалах были поразительно сдержанными относительно ухудшения динамики EUR/USD.
За последний месяц спот снизился на 2,37%, тогда как одномесячные риск-реверсалы опустились всего на 0,032 пункта волатильности.
Вместо этого фактическое снижение оказалось едва равным десятой части этой величины.
Получившийся положительный остаток в 0,330 пункта волатильности находится на 86,9-м процентиле нашей скользящей внутривыборочной распределительной выборки.
Иными словами, опционный перекос сохранился значительно лучше, чем обычно предполагала бы динамика курса евро.
Недельные показатели подтверждают это наблюдение. За последнее пятидневное окно EUR/USD потеряла 0,79%, однако риск-реверсалы фактически улучшились на 0,025 пункта волатильности. Соответствующий скорректированный по споту остаток достиг +0,178, что соответствует 82,9-му историческому процентилю.
Это не свидетельствует о том, что инвесторы внезапно стали бычьими по евро. Защита от снижения по-прежнему обходится дороже, чем открытие позиций на рост, а импульс трехмесячных риск-реверсалов по-прежнему уверенно остается отрицательным.
Тем не менее относительная устойчивость опционного перекоса указывает на то, что последние продажи не сопровождались пропорциональным увеличением спроса на медвежью защиту.
Для валюты, торгующейся на новых минимумах, на это стоит обратить внимание.
Медвежий рынок, но не единодушный
В совокупности три набора данных формируют довольно необычную картину.
EUR/USD продолжает слабеть, а открытый интерес по фьючерсам растет. Эти изменения указывают на то, что снижение привлекает дополнительное участие рынка.
В то же время спекулятивное позиционирование уже находилось на исторически высоком уровне растянутости на последнюю отчетную дату CFTC, тогда как трейдеры опционов проявляли небольшой интерес к выплате все более агрессивных премий за защиту от снижения.
Эти сигналы не обязательно противоречат друг другу. Участники фьючерсного рынка и трейдеры опционов действуют исходя из разных целей, временных горизонтов и рисковых позиций.
Тем не менее их поведение поднимает важный вопрос о качестве последнего движения.
Привлекает ли евро новую волну спекулятивных продаж или рост фьючерсных позиций обусловлен хеджированием и другой активностью, тогда как уверенность в направлении движения снижается?
На данный момент доступные свидетельства не позволяют ответить на этот вопрос.
Пока EUR/USD демонстрирует отсутствие подтверждения со стороны позиционирования, что отражает сочетание медвежьих спекулятивных позиций, недавнего чистого покрытия коротких позиций и относительно устойчивого опционного перекоса.
Последующий рост открытого интереса на CME усложняет эту оценку, но не опровергает ее. Общее участие во фьючерсном рынке расширилось; состав этого расширения остается неизвестным.
Следующее движение может оказаться показательным
Нет особых оснований игнорировать нисходящий тренд евро лишь потому, что трейдеры опционов стали менее агрессивными.
Валюта по-прежнему находится под давлением, а последние данные по фьючерсам указывают на то, что по мере снижения цен на рынок поступают дополнительные позиции.
Дальнейший рост открытого интереса в сочетании с продолжающимся ослаблением EUR/USD и новым ухудшением показателей риск-реверсалов укрепил бы предположение о расширении медвежьей уверенности.
Альтернативный сценарий выглядит более интригующим.
Если EUR/USD продолжит испытывать трудности, а опционный перекос сохранит устойчивость и открытый интерес по фьючерсам начнет сокращаться, вероятность ликвидации позиций и восстановления на покрытии коротких позиций станет труднее игнорировать.
Этот риск особенно актуален, когда спекулятивное позиционирование уже находится вблизи медвежьих экстремумов своей пятилетней истории.
На данный момент продавцы сохраняют преимущество. Но есть разница между падением валюты из-за усиления медвежьей уверенности на всех рынках и снижением валюты в ситуации, когда важные сегменты рынка все более неохотно следуют за этим движением.
Евро по-прежнему падает. А вот становятся ли медведи более приверженными этой сделке — это уже совсем другой вопрос.
Что ждет EUR/USD?
Предстоящая неделя может стать ключевой для EUR/USD: предварительные индексы менеджеров по закупкам (PMI) в производственном секторе и сфере услуг от S&P Global в Германии и еврозоне дадут новые подсказки о том, как менялась деловая активность в блоке в последние недели.
По другую сторону Атлантики внимание также будет сосредоточено на предварительных показателях деловой активности в сочетании с публикацией предпочитаемого ФРС показателя инфляции — расходов на личное потребление (PCE), а также очередной оценкой темпов роста ВВП в 3-м квартале. Сохранится ли «исключительность» США?
Вся информация на данной странице подвержена изменениям. Использование данного сайта автоматически означает принятие наших условий нашего пользовательского соглашения. Пожалуйста, ознакомьтесь с нашей политикой конфиденциальности и юридическим предупреждением. Торговля на валютном рынке с использованием заемных средств несет в себе высокий уровень риска и может подойти не всем инвесторам. Большое кредитное плечо может сыграть как положительную, так и отрицательную роль. Прежде, чем принимать решение о начале торговли на валютном рынке, внимательно продумайте инвестиционные цели, оцените ваш уровень опыта и степень азартности. Существует вероятность, что вы понесете убытки по стартовому или дальнейшему депозиту и тем самым лишитесь средств, к потере которых вы были не готовы. Вы должны осознавать все риски, связанные с торговлей на валютном рынке, и при наличии любых сомнений и вопросов мы рекомендуем консультироваться с независимыми финансовыми советниками. Мнения, выражаемые на сайте FXStreet, являются следствием личных убеждений их авторов и могут не совпадать с мнением FXStreet или руководства компании. FXStreet не берет на себя обязанности проверять точность или обоснованность любых заявлений независимых авторов. Материалы могут быть неполными и/или содержать ошибки. Любые мнения, новости, аналитика, исследования, цены или другая информация, содержащаяся на данном сайте и размещенная сотрудниками FXStreet, партнерами или независимыми авторами, предоставляется как общая оценка ситуации на рынках и не содержит в себе советов по инвестициям. FXStreet не несет ответственности за убыток или полную или частичную потерю прибыли вследствие прямого или непрямого использования информации, размещенной на сайте.
Недавняя аналитика
ВЫБОР РЕДАКЦИИ
Золото: зона $3 500 сдерживает снижение… пока
Золото продолжает углублять свой откат, приближаясь к ключевой отметке $3 500 за тройскую унцию по мере завершения европейской сессии в пятницу. Более того, жёлтый металл торгуется в минусе с понедельника, неизменно следуя за растущими ставками на дополнительное ужесточение со стороны ФРС и отсутствием какого-либо прогресса в конфликте на Ближнем Востоке.
EUR/USD держится в плюсе по итогам дня; по-прежнему ниже 1,1000
EUR/USD сохраняет позитивный уклон в пятницу, торгуясь в районе 1,0980 и оставив позади два последовательных дневных снижения. Отскок пары происходит на фоне заметных потерь доллара США, хотя он по-прежнему на пути к тому, чтобы зафиксировать пятую неделю подряд в красной зоне.
GBP/USD сокращает рост; тестирует 1.3100
GBP/USD отыгрывает два последовательных дневных отката и колеблется в районе 1,3100 к концу недели. Восстановление курса фунта стерлингов следует за небольшим улучшением на рынках риска и новой волной давления продаж, оказывающей давление на доллар США.
Срочно: Биткоин опускается ниже $60 000, поскольку давление продаж усиливается
Цена биткоина опускается ниже $60 000 в пятницу, достигнув уровня, которого не было с начала июля. Индикаторы импульса указывают на сильное давление продаж, несмотря на достижение уровней перепроданности.
Форекс сегодня: золото продолжает падение к $3 500, несмотря на откат доллара США
Вот что нужно знать в пятницу, 20 ноября: Золото (XAU/USD) в пятницу остается под сильным медвежьим давлением и снижается к отметке $3 500, устанавливая в процессе минимум за 14 месяцев. В отсутствие публикации важных макроэкономических данных инвесторы сосредоточатся на комментариях представителей центральных банков в преддверии выходных.